Voisi Nexstim jokaisen myynti-ilmoituksen yhteydessä mainita myös kokonaismäärän, kuinka monesta ovat vuoden alusta alkaen ilmoittaneet, pysyisi helpommin kärryillä kuin itse ynnäilemällä.
3 Synes om
Se olisi vähän harhaanjohtavaa, sillä kaikkia kauppoja ei ole myöskään tiedotettu.
Syyskuun loppuun mennessä oli tänä vuonna tiedotettu 36 kauppaa ja viime vuonna syyskuun loppuun mennessä oli tiedotettu 23 kauppaa.
11 Synes om
Nå, men stadigvæk, i mine egne beregninger var jeg allerede oppe på 39 solgte maskiner, og jeg er stadig ikke helt sikker på, hvor mange der er solgt. Og selvfølgelig er et par maskiner til eller fra peanuts i det store billede.
Men for dette års vedkommende er det bestemt ikke ligegyldigt, for efter det såkaldte break-even-punkt vil dækningsbidraget fra hver enkelt maskine for en stor dels vedkommende ryge direkte ned på bundlinjen, når man beregner hele årets EPS. Hvis vi for eksempel antager, at der i gennemsnit kommer 150k ind pr. maskine efter break-even, svarer en portion på 10 stk. til 1,5 mio., altså en EPS på 0,1875. Og hvis vi rydder ubehagelige overraskelser af vejen ved at regne konservativt, så ville selv en EPS-stigning på 0,15 € stadig være mere end en fordobling i forhold til hele sidste år.
Af den grund ville det være rart at vide ret præcist fra maskine til maskine, hvor vi står – eller hvad tænker I andre?
5 Synes om
Selvfølgelig ville enhedsspecifikke oplysninger være fantastiske på nuværende tidspunkt (i starten af væksten). Administrerende direktør Mikko har dog nævnt adskillige gange, at det ikke er muligt på grund af Brainlabs “aftale/setup”. Det forstår jeg godt.
Derfor må man bare vente på kvartalsrapporterne og de eventuelle spørgerunder i forbindelse med dem.
Det ser jo godt ud, det her. God resten af ugen til hele forummet.
12 Synes om
Mun kirjanpidon mukaan tällä hetkellä on:
- 36 erikseen tiedotettua laitteistoa.
- 39 myytyä laitteistoa (3 erikseen tiedottamatonta).
- 40 toimitettua laitteistoa (Viime vuodelta siirtynyt tilauskanta 1kpl).
Loppukuusta saadaan tarkat luvut Q3 laitteistojen osalta. Voihan siellä olla lisäksi erikseen tiedottamattomia kauppojakin. Kaiken kaikkiaan vuosi näyttää tällä hetkellä tältä:
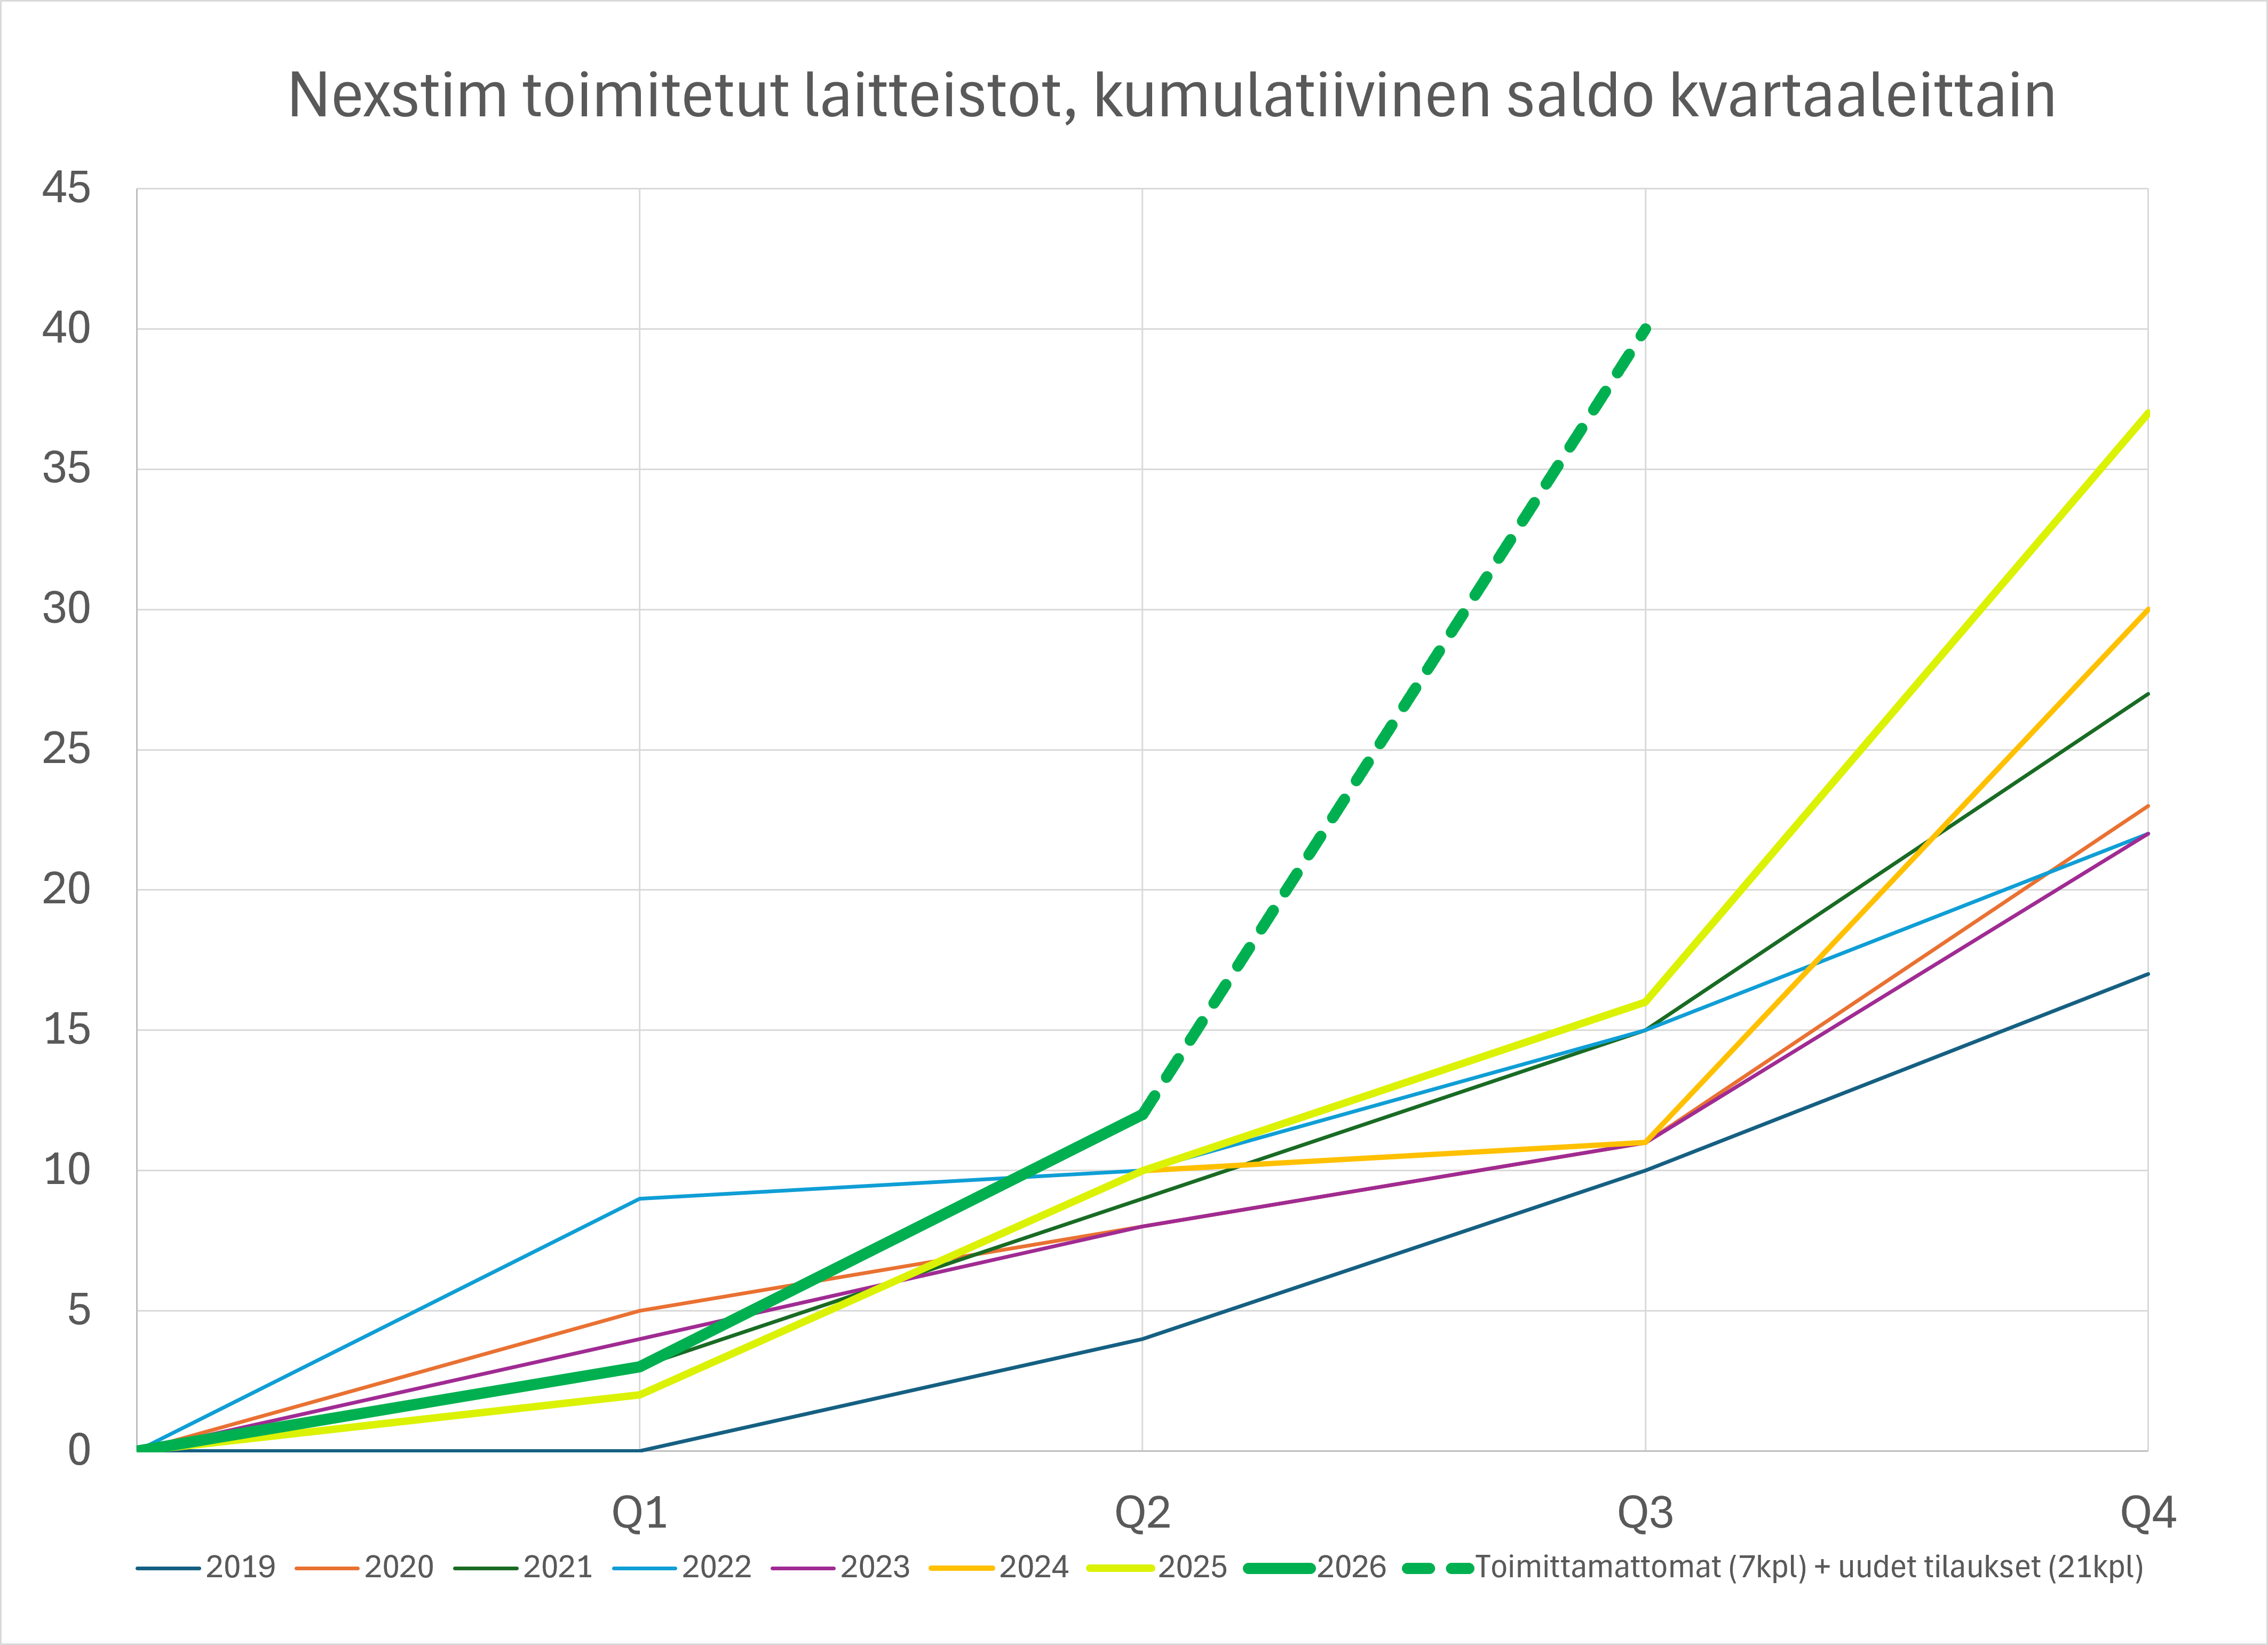
En siis olisi kovin huolissaan vielä vaikka kuukauteen ei ole tiedotteita tullutkaan.
Laitetaan vielä toistona tämä kuukauden takainen kuvaaja rullaavan vuoden toimituksista:
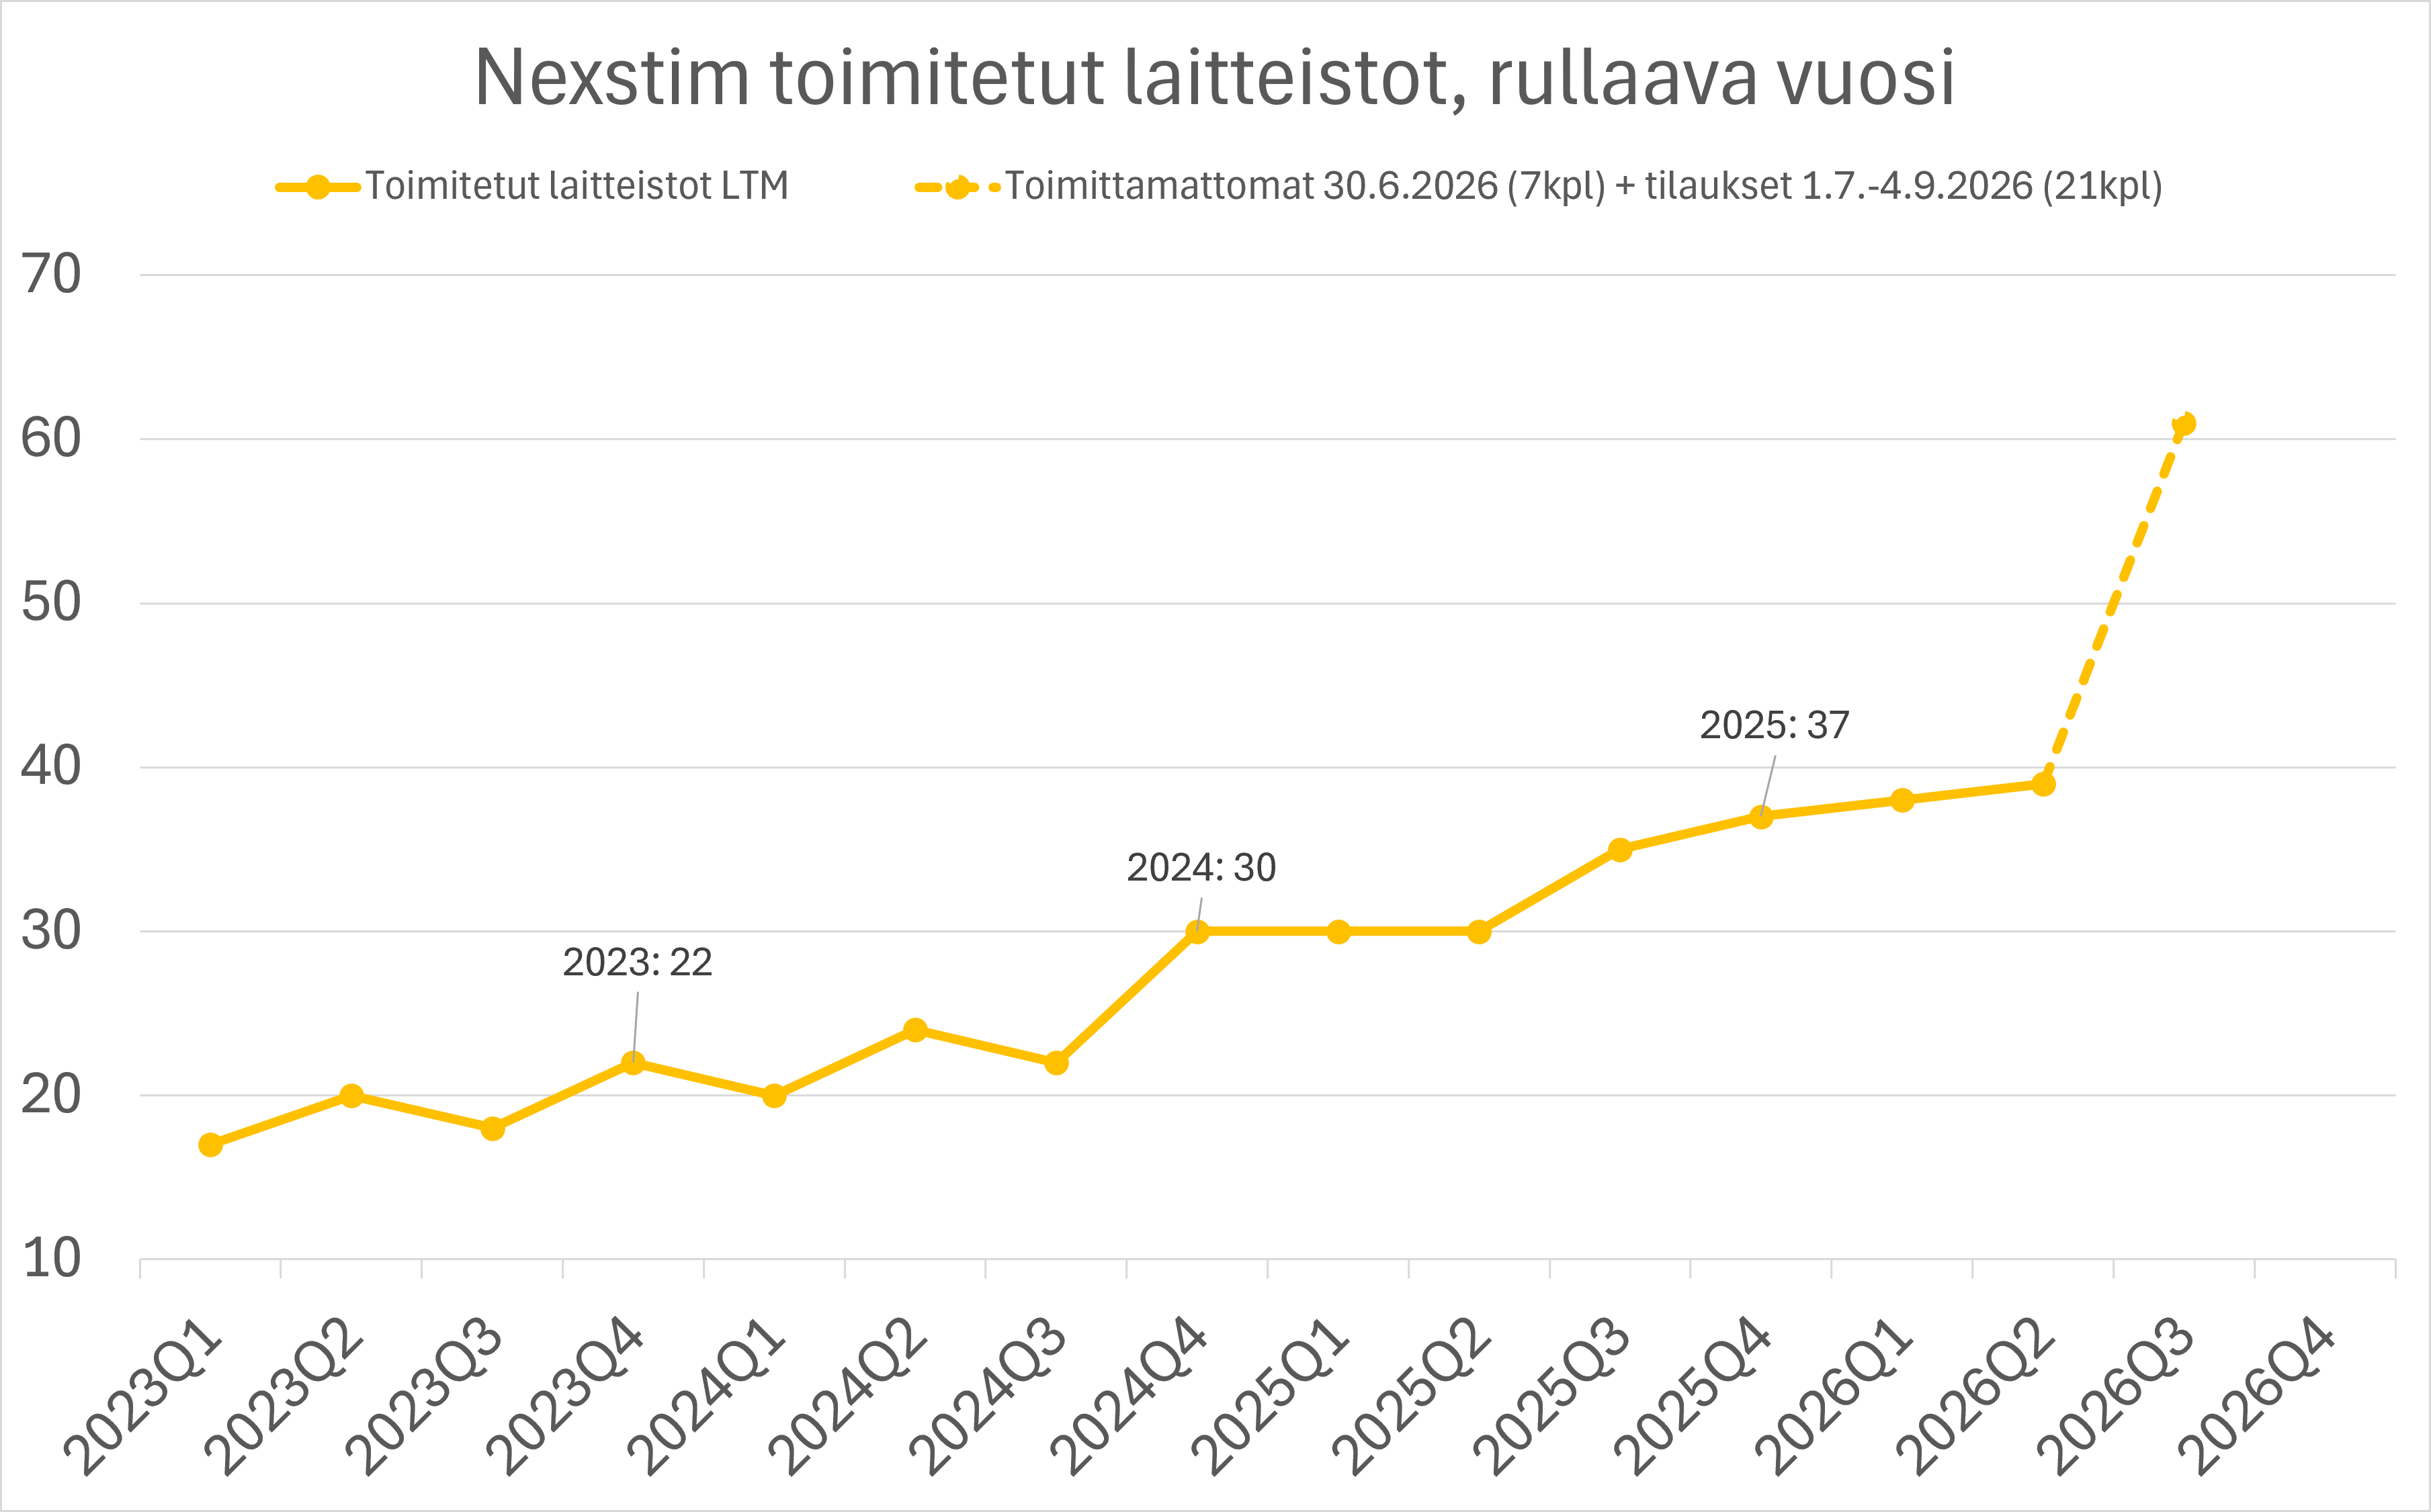
Tällä hetkellä ollaan siis 74% edellä viime vuoden vastaavaa ajankohtaa. Vaikea uskoa, että tuo kehitys äkillisesti loppuisi. Vastahan Brainlabin myyntiverkosto alkaa pääsemään vauhtiin. Muistutuksena, että Brainlabilla on asiakkaita 6 700 sairaalassa ja 127 maassa. Aika paljon on tullut myyntivoimaa lisää parin vuoden aikana. Se ottaa vaan aikansa, että myyjiä saadaan koulutettua. On hyvä myös muistaa, että Nexstimin myyntiputki (kontaktista kauppaan) on noin 18kk, joten uskon että emme ole vielä nähneet läheskään kaikkea mitä tuo yhteistyö tuo tullessaan.
Muutaman viikon päästä saadaan Q3-liiketoimintakatsaus, joka antaa konkreettiset luvut näiden itse laskettujen tilalle. Analyytikkojen on silloin päivitettävä omat ennusteensa. Nuways ennustaa tämän vuoden liikevaihdoksi 12M€. Rohkenen väittää, että tuo on jo ylitetty tässä vaiheessa vuotta. Eikä Inderesin 13,9M€ ennusteeseenkaan ole kovin paljoa matkaa. Inderesin koko vuoden toimitettujen laitteistojen ennuste on 52kpl. Itse uskon, että tuo ylittyy. Vaikea nähdä, että Q4 toimitukset yhtäkkiä romahtaisi edellisvuosista, varsinkin kun alkuvuosi on ollut näin hyvä. Ja vaikka toimitusmäärät jäisivätkin tuohon ennusteeseen, niin melko edullisesti pitäisi kauppaa tehdä, jotta liikevaihtoennuste ei ylittyisi.
Veikkaan myös, että samoihin aikoihin liiketoimintakatsauksen julkaisun kanssa tai pian sen jälkeen myös tekniset mittarit SMA20/SMA50/SMA200 kääntyvät kurssikehitykselle suotuisampaan asentoon.
18 Synes om
Kyseessä on kommentti aiemmin julkaistuun (https://academic.oup.com/brain/advance-article/doi/10.1093/brain/awag146/8661146?login=true) tutkimukseen Alzheimerin verkostovaikutuksista. Default mode network (DMN/oletushermoverkko) muuttuu taudin edetessä ilmeisesti hyperkonnektiivisesta hypokonnektiiviseksi (näille ei ole järkeviä suomenkielisiä termejä) ja tästä syystä mahdollisen terapian täytyisi ottaa jokaisen potilaan kohdalla huomioon taudin vaikeusaste.
Kirjoittajat (molemmat Sinaptican konsultteja) haluavat muistuttaa TMS-EEG:n olemassaolosta koska se jää alkuperäisessä artikkelissa vähälle huomiolle.
Toki ymmärrän tarpeen pienelle hypettämisellekin, mutta minusta nykytiedon valossa olisi älyllisesti epärehellistä väittää Alzheimerin tautia “verkostotaudiksi” (" – Alzheimer’s disease is fundamentally a disorder of brain networks") kun on ilmiselvää että tauti alkaa solmuun menneestä molekyläärisestä koneistosta ja verkoston ongelmat ovat seurausta tästä. Samasta syystä olen toistaiseksi skeptinen TMS:n roolista tämän taudin hoidossa (ei korjaa juurisyytä). Toivotaan, että olen väärässä.
7 Synes om
Kiitokset, kun kaivoit tuon kommentin.
Onneksi tässä ei tarvitse enää ikuisuuteen odottaa Sinaptica P3 tuloksia, ehkä vuoden päästä tiedämme jo jotain lisää.
4 Synes om
Olen tästä samaa mieltä ja perustelen vastaustani näin:
Tänä vuonna on tiedotettu laitekauppoja seuraavasti. Laitteiden myyntihinnat on omia arvioitani, mutta varmaan jollain tavalla hehtaarilla:
| Laite | Tiedotetut kappaleet | Arvio myyntihinnasta (mielestäni alakanttiin) | Yhteensä |
|---|---|---|---|
| NBT 5 Yhdistelmä | 1 | 230 000€ | 230 000€ |
| NBS 6 Kartoitus | 4 | 250 000€ | 1 000 000€ |
| NBS 6 Terapia | 7 | 200 000€ | 1 400 000€ |
| NBS 6 Yhdistelmä | 23 | 300 000€ | 6 900 000€ |
| NBS 6 EEG-tutkimuslaite | 1 | 300 000€ | 300 000€ |
| Yhteensä | 36 | 9 830 000€ |
Lisäksi toistuvaa liikevaihtoa raportoitiin H1/2026 olevan 2 500 000 euroa. H2/2025 toistuvaa liikevaihtoa oli 1 734 000€ ja jos oletetaan tämänkin vuoden toiselle puoliskolle vain tuo sama määrä, niin silloin toistuvan liikevaihdon osuus koko vuoden osalta olisi 4 234 000€.
Eli tuolla matematiikalla laitemyynti + jatkuva liikevaihto oltaisiin jo summassa:
14 064 100€.
Tuosta summasta liikevaihtoa hilaa ylöspäin vielä se tosiasia, että H1/2026 raportissa kerrottiin että aikajaksolla myytiin kaksi EEG-tutkimuslaitetta, vaikka vain yksi oli tiedotettu. Lisäksi esimerkiksi Sinapticalta tuloutettiin 800 000€ H1 aikana ja ainakin nämä tulevat tuon ylhäällä lasketun päälle. Lisäksi vielä viime vuodelta toimittamatta jääneet.
Analyytikoiden liikevaihtoennusteet on siis lyöty jo tässä vaiheessa vuotta ja kovin myyntisesonki on vielä edessä. Brainlab on ainakin Linkedinin mukaan tehnyt tänä vuonna kovasti hommia Nexstimin tunnettuuden lisäämisen ja myymisen eteen, mutta tänä vuonna tehty työ tulee valitettavasti suurimmalta osin kotiin vasta ensi vuoden aikana.
20 Synes om
Lidt interessant læsning til morgenen.
14 Synes om
Der er målet også 46 maskiner for hele året. Så med et enkelt parti på ti ville man sammen med et par løse maskiner let skyde over det mål, så det batter. Der er altså stadig chancer for en overraskelse her. Hvis det næste parti på ti bliver forsinket, tør jeg selvfølgelig ikke sige, om de alle når at blive leveret i år. Men i det store billede er det jo hip som hap, præcis hvornår leveringerne falder. Det påvirker mere dette års EPS.
6 Synes om
De præcise salgspriser kender vi vitterligt ikke. På Hilma kan man finde oplysninger om systemer solgt til den offentlige sektor til 300 k€, men regnskabstallene indikerer væsentligt lavere salgspriser. Variationen er stor mellem årene og især mellem halvårene. Leverings- og betalingstidspunkterne falder sandsynligvis ikke altid i samme kvartal i rapporterne. Man kunne selvfølgelig også beregne gennemsnitspriserne opdelt på udstyrstyper, men for mig har denne detaljegrad indtil videre været tilstrækkelig.
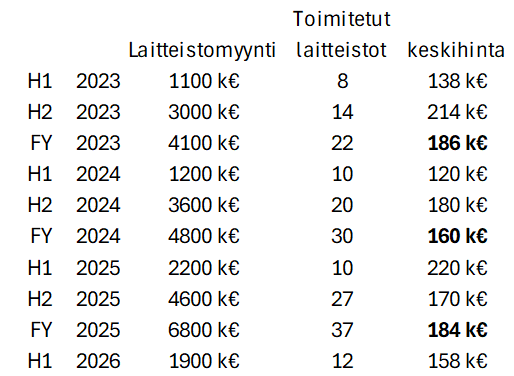
Jeg mener at have hørt engang, at systemer også er blevet solgt på afbetaling, så salgsprisen fremgår af den tilbagevendende omsætning i stedet for udstyrssalget. Hjælp lige en med dårlig hukommelse – var det virkelig sådan?
En anden, men langt mere grov, metode er at se på, hvor meget omsætning der i de forskellige år er genereret pr. leveret system. Det tal har ligget omkring 300 k€.
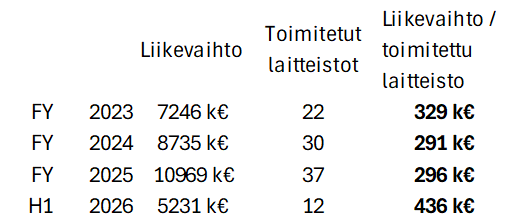
Lad os så vurdere dette år:
- Omsætningen for H1/2026 kender vi. Den er på 5,2 mio. €. Der er mindst 28 udstyrsleverancer i H2/2026. Hvis man anvender en gennemsnitspris på 185 k€, ville det give 5,2 mio. € i omsætning. Hvis vi antager, at den tilbagevendende omsætning i H2 falder med -30 % i forhold til samme periode sidste år, vil den tilbagevendende omsætning lande på 1,2 mio. €. Jeg ved ikke, om den falder så meget, eftersom bl.a. KYS netop har bestilt forbrugsvarer for 320 k€. Derudover forventes en indtægtsføring på 0,4 mio. € fra Sinaptica. Med disse efter min mening ganske forsigtige skøn ville man på nuværende tidspunkt af året nå Nuways’ prognose på 12 mio. € i omsætning.
- Eller hvis man bruger det mere grove estimat – nemlig at der genereres cirka 300 k€ i omsætning pr. leveret system – rammer man med årets hidtidige leveringsvolumen det samme tal på 12 mio. €.
13 Synes om
Det er virkelig temmelig vanskeligt at vurdere udstyrets pris, og du havde oplistet disse grunde rigtig godt.
At udlede prisen på et enkelt apparat ud fra tidligere års omsætning er også udfordrende af den grund, at apparatgenerationen inden for diagnostik blev skiftet ud i efteråret sidste år.
På investormøder er det blevet nævnt, at prisen på et diagnostikapparat er ca. 300.000 €, og prisen på et terapiapparat er ca. 200.000 €. Jeg vil formode, at prisen på et kombinationsapparat så ville være en smule højere end for et rent diagnostikapparat. I TMS-EEG-udstyret er der så ovenikøbet EEG-udstyr oveni, så man kunne antage, at det er den absolut dyreste version.
I mit eget estimat i går forsøgte jeg dog at sætte nogle særdeles pessimistiske priser på det udstyrssalg, for selv med dem kan man konstatere, at analytikernes forventninger vil blive overgået i år, selv hvis der ikke bliver solgt et eneste apparat mere i resten af året.
Jeg undrer mig lidt over, hvilke priser NuWays har lagt til grund for beregningen af det nødvendige antal apparater, men lad det nu ligge. De har trods alt fulgt Nexstim i mange færre år end mig 
16 Synes om
Det er jo fra disse data, jeg også har taget de 180 t€/enhed, der er brugt i mine beregninger. Det afhænger virkelig af salgsmixet m.m., hvordan det enkelte halvår udarter sig. Hele sættet ser sådan ud:
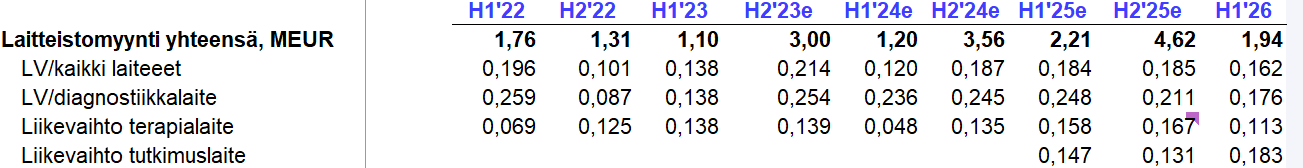
Det var det tidligere, men i dag er det næsten udelukkende capex-salg for Nexstim. Der kan stadig være nogle efterveer fra gamle aftaler i den tilbagevendende [omsætning], men primært vil jeg mene, at udstyrssalg = udstyrsomsætning.
14 Synes om
Muistaakseni parhaimmillaan on ollu +500k laitekauppoja. Hilmassa tietysti näkyy koko kaupanhinta, eli laite, lisäosat, huoltosopimus, koulutus, extramäärä vaihto-osia, jne. Mutta eiköhän se mene niin, että laite on laite ja se näkyy tuloksissa laitemyynnissä ja muut kilkkeet jatkuvassa liikevaihdossa.
7 Synes om
Oisko täällä osaavia, että saadaan myynti lentoon 
10 Synes om
Kiitos Antti. Ammattilaisella on vastaukset aina valmiina 
3 Synes om
Kauppaa pukkaa 
" Dam-didi-dam, Laite lähtee Pohjois-Karjalaan"

21 Synes om