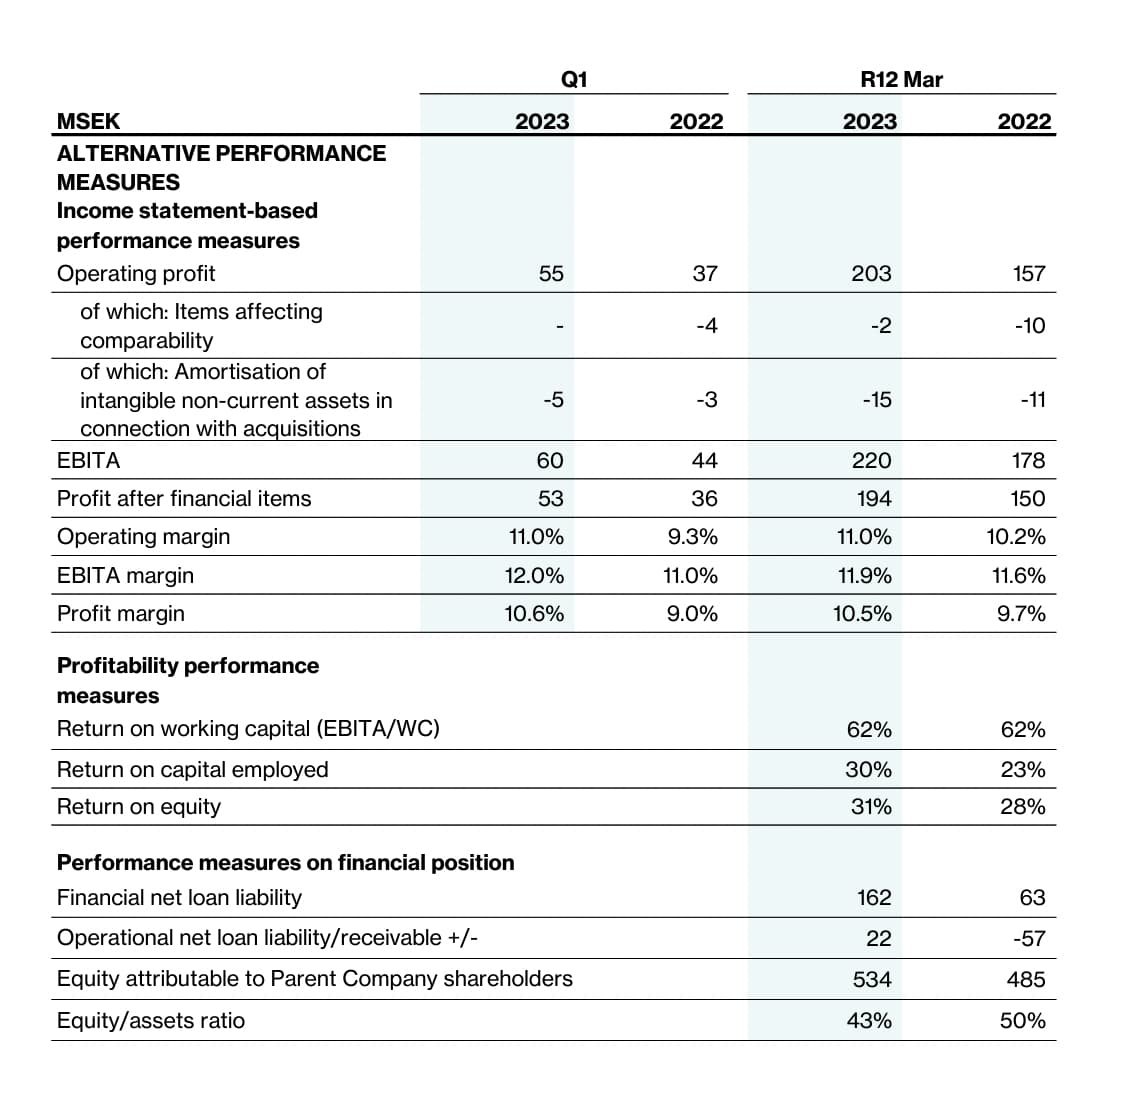
Værdisætningen begynder unægteligt at se… svedig ud. 
P/E-multipel på realiseret indtjening er 40x.
Det seneste opkøb med en EV/EBITA-multipel på 8x fik mig til at indse, at man i Sverige tilsyneladende accepterer et lavere afkast af den investerede kapital (~12,5 %), mens vi herhjemme, f.eks. Boreo, køber virksomheder til 5-6x EBITA. Selvfølgelig er det der Askalon, eller hvad det nu hedder, også større og er vokset eksemplarisk.
Hvis man selvfølgelig tror på, at Momentum under Ulfs ledelse fortsætter med en indtjeningstilvækst på >15 % i de næste 10 år (omsætningen ville da være 7,5 milliarder svenske kroner, resultatet cirka 650 millioner svenske kroner) og ryster en EV/NOPAT-multipel på ~20 ud af ærmet til den værdiskabende serielle opkøber (indtil videre er gælden lav, så det oversættes næsten direkte til P/E), ville aktien stå i 270 kroner om 10 år. CAGR >9 %, hvilket i sig selv ikke er dårligt, men ikke nok for mig, men til den tidligere købspris (~57 kroner) er CAGR hele 19 %, hvilket er rigtig fedt.
Dette er bare løse tanker skitseret på bagsiden af en tændstikæske.
Det er jo en topvirksomhed, ærgerligt at man ikke fik købt mere i efteråret, men sådan er det jo.