Tähän videoon tiivistyy hyvin ”pähkinä purtavaksi” nimeltä Mandatum.
Ensiksi. Ei ole helpoimmasta päästä ymmärtää, mitä se tekee.
Toiseksi. Mahtiosingot lähivuosina suorastaan hyväilevät ja hemmottelevat omistajia. Mutta laskuperustekorkokantatoiminta sulamassa pois ja AUM-perusteinen varainhoito kivasta kasvusta huolimatta vain siivu isohkossa Mandatum- talossa.
Mitä Manta meinaa siis tehdä pitkällä tähtäimellä?Kotimaa pieni ja ahdas. Joku pohjoismainen menestykseksi osoittautuva varainhoidon yritysjärjestely olisi unelma. Mutta tuleeko sellaista? Mihin Mandatumin pääomistaja ruotsalainen sijoitustalo ohjaa sitä?
Aah tuota minun piti muuten myös kysyä videolla onko Kasper ehtinyt vielä tutustua Altoriin mutta jahka kun ehdit @Kasper_Mellas olisi mielenkiintoista kuulla ajatuksia täällä.
Kiitos videosta. Ehkäpä kaikille muille on selvää mutta itse en ole vieläkään tajunnut miksi tuosta “laskuperusteinen jne” häkkyrästä halutaan niin kovasti päästä eroon jos se kerran tuottaa tuloksesta leijonanosan. Pääomia sitoo jos olen oikein ymmärtänyt, mutta yhtälö ei silti aukea; jos firma nykymuodossa tahkoaa liki 10% osingot niin jatkakoon minun puolestani samaan malliin vaan, heh.
Tähän on olemassa varmaan jokin päivänselvä selitys mutta jaksaisitko avata sen?
En varmasti itsekään tajua kaikkia nyansseja, mutta yksinkertaistetaan näin.
Tuo laskuperuste… vaatii hirveästi pääomia. Missä paljon pääomaa, siellä ongelma. Kun pääomat ei tuota hyvin (Mandatumin ROE pyörii 10 % tasolla…), ei sijoittajan ole järkeä hirveästi bisneksestä maksaakaan koska saat samankaltaista tuottoa tyyliin indekseistä (pl. Hesuli ).
Tuo raha on parempi siis jakaa omistajien taskuun suoraan sitä mukaan, kun sitä saadaan laskuperuste… liiketoiminnasta irtoamaan.
Sen sijaan varainhoidossa voi kasvaa hoidellen muiden rahoja, ja ottaa sieltä palkkioita. Kasvu ei vaadi rahaa, ja tuloksen voi jakaa ulos osinkoina. Varainhoito on harvoja aloja missä kakun voi syödä ja säästää samaan aikaan.
Korkea osinkotuotto ei ole merkki hyvästä liiketoiminnasta, vaan kasvun puutteesta ja keskinkertaisesta liiketoiminnasta pääoman tuoton kantilta. Toki se myös kertoo osakkeen kohtuullisesta arvostuksesta…
Käsitän suunnilleen joo, ihmettelyni syntyy siitä että tuosta laskuperustehäkkyrän sulamisesta puhutaan yhtä aikaa tavoitteena (koetetaan päästä eroon…) ja uhkana (tulos laskee kun…).
Kun Mandatum tuli pörssiin, olin toiveikas ja aloin ostaa heti lisää, lopulta noin viisinkertaisen määrän, mitä Sammosta irtosi. Osinko houkutti. Sitten hiipi mieleen juuri tämä: mitä Mandatum oikein tekee? Mikä on sen vallihauta? Missä se on niin paljon parempi eQ:tai, Aktiaa, Evliä ja muita, että kurssi tulee jatkossa nousemaan? En tiedä. Nyt olen osingoista huolimatta myynyt pois ja sijoittanut muualle. Näköjään joku muukin.
Kävin piipahtamassa tuolla ja jututtamassa Mandatumin väkeä hetken, ja ainakin itselle aukesi paremmin se, miten Mandatumin asiakashankinta toimii sekä se, mistä Niemisvirta tuossa toimitusjohtajan haastattelussakin puhui, kun käytti sitä tapausesimerkkiä. Sen verran on pohjoisenkin aktiviteetit kallistuneet, että täällä kyllä kannattaa olla tarjoamassa säästöhenkivakuutuksia sekä varainhoidon palveluita. Sitten kun kala saadaan koukkuun myymällä esim. edellä mainittu vakuutus yrittäjälle, on hyvä alkaa kaupittelemaan varainhoidon palveluita. Varallisuus kun meillä pääsääntöisesti syntyy yrityksissä, eikä siellä yrittäjällä välttämättä ole aikaa tai kiinnostusta alkaa tutkimaan sitä, mitä kertyneille voittovaroille tehdään. Tätä “kalastamista” sain seurata hetken ihan aitiopaikalta, kun kohteena oli tuttu (pk-yrityksen toimitusjohtaja).
Mandatum tekee uusasiakashankintaa ilmeisesti myös osakkeenomistajiensa keskuudesta. Sain itsekin tällaisen soiton. Buukattiin varainhoidon tapaamista nimenomaan tällä kulmalla ja onhan tämä vähän lämpimämpi kohderyhmä, kun firma on ainakin puolituttu.
Sopimuspalvelumarginaalin (CSM) pointti on vain huomata, että sijoitussidonnainen liiketoiminta (UL business) näyttää myös olevan laskusuunnassa, eli jos uuden liiketoiminnan marginaali (NBM) on lähellä nollaa, silloin pitäisi odottaa, että ei ainoastaan tuotto-osuudellinen, vaan myös sijoitussidonnainen liiketoiminta ei tuota tuloja tulevaisuudessa, hallinnoitavien varojen (AuM) kasvusta huolimatta.
Kun on kyse henkivakuutusliiketoiminnan arvostamisesta yleisesti, osinkojen diskonttausmalli (DDM) ei ole sopiva malli käytettäväksi. DDM sopii liiketoiminnoille kuten vahinkovakuutukselle ja varainhoidolle, joissa edellisen vuoden tulos on kohtuullinen indikaattori tulevasta vuodesta (eli vahinkovakuutuksessa sopimukset ovat vuosittaisia ja hallinnoitavien varojen palkkiot ovat yleensä vakaat). DDM:n käytön virhe on siinä, että henkivakuutusliiketoiminnan (viitaten sijoitussidonnaiseen ja tuotto-osuudelliseen) vuositulos koostuu monien sukupolvien sopimuksista, eli tuotteista, jotka ovat viime vuodelta, kahden vuoden takaa, kolmen, neljän jne. – kaikilla on erilaiset palkkiorakenteet ja kannattavuus. Tämä ongelma monimutkaistuu, kun sopimuspalvelumarginaali (CSM) / uuden liiketoiminnan arvo (NBV) eivät ole vakaat, eli voitot eivät toistu (terminaaliarvossa tämä on silloin massiivinen virhelähde, eli sekä viime vuoden voiton ennuste että terminaalikasvu ovat “pielessä”).
Yleisesti ottaen, kun henkivakuutuskauppoja tehdään aktiivisten vakuutuskantojen osalta, pyritään (tai pyrittiin, ennen IFRS 17:ää) käyttämään markkinaperusteista sisäistä arvoa (MCEV, market consistent embedded value, jos jollekin lukijalle tuntematon, yleensä melko lähellä Solvenssi II -omavaroja) ja kerrointa uuden liiketoiminnan arvolle (NBV) – missä kunkin henkivakuutustuotteen sukupolven kassavirtoja käytetään MCEV:ssä virheiden välttämiseksi (mitä DDM toisi). Yleinen ongelma monissa henkivakuutusyhtiöissä nykyään on, että vanhemman sukupolven tuotteilla on korkeammat palkkiorakenteet (pääasiassa alfa ja gamma (katso aiemmin), hallinnoitavien varojen palkkio (beta) on yleensä vakaa), eli ennustettujen tulosten odotetaan laskevan nopeasti (mikä jälleen alleviivaa sopimuspalvelumarginaalin (CSM) / uuden liiketoiminnan arvon (NBV) liikkeen seurannan tärkeyttä).
Kiistatta ulkopuolelta ilman DDM:ää arvostus on vaikeaa, koska tarkkoja kassavirtoja ei ole saatavilla jokaiselta vuodelta. Mutta yleisesti ottaen DDM on huono henkivakuutusmenetelmänä. Mandatumissa se saattaa toimia hieman paremmin, koska “tuotto-osuudellisten” osalta kassavirrat ovat ennustettavissa.
Todennäköisesti paras tapa olisi jakaa arvostus osiin, eli tuotto-osuudellisiin (WP) / sijoitussidonnaisiin (UL) / varainhoitoon tarkemmin sanottuna, mutta jätän tämän analyytikoiden tehtäväksi :).
Hyvä pitää mielessä, että run-off-kirjat ovat yleensä halvempia (kuten Verneri kirjoitti, oman pääoman tuotossa (RoE) ei ole nousuvaraa, ja jos pääoman kustannus on lähellä oman pääoman tuottoa…tarvitaan alennus omavaroista (OFs) liiketoimintatapauksen tekemiseksi). Hyvä pitää mielessä, että kukaan ei täyttänyt Sammon “hiljaista myyntihintaa” Solvenssi II -omavaroista ennen listautumista (luultavasti helppo ymmärtää miksi?) – miksi yksityissijoittajan pitäisi maksaa sellaisenaan enemmän.
Mutta joka tapauksessa, parasta onnea. Toivottavasti tämä keskustelu avaa Mandatumia (ja henkivakuutusta) hieman enemmän kaikille kärsivällisille lukijoille. Terveisin!
En ole samaa mieltä siitä, että osinkoa maksavalle yhtiölle DDM ei olisi sopiva. Arvostusprosessissa on tietysti tehtävä monia oletuksia, mutta osingot maksetaan tuloksesta (ottaen huomioon vakavaraisuusvaatimukset ja likviditeetin) ja ne ovat johdon päätösten alaisia, mikä alentaa kassavirtojen arviointivirhettä hieman verrattuna DCF-malliin. Tämä ei tarkoita, etteivätkö kassavirrat olisi tärkeitä. Pointtini on, että mitä tahansa menetelmää käytätkin, et voi välttää oletuksia ja arviointivirheitä. Mandatumin tapauksessa, jossa osinkovirran pitäisi ylittää voitto pienenevän tuotto-osuuden vuoksi, DDM voi kuvata tätä dynamiikkaa melko hyvin. Emme vaadi täydellisyyttä tässä. Myös potentiaalisesti kutistuva palkkiomarginaali voidaan sisällyttää tuloksen ja osinkojen arviointiin, sillä Mandatumin kirjanpidossa uudet ja vanhat sopimukset on jaettu palkkiotuottoon (IFRS 9) ja vakuutuspalvelutulokseen (IFRS 17). Siksi ongelma minun näkökulmastani ei ole itse menetelmä, vaan analyytikoiden mahdollisesti virheelliset oletukset.
Saatat olla oikeassa siinä, että vanhemmat UL-sopimukset ovat kannattavampia kuin uudet, sillä kilpailu yleensä alentaa palkkioita. Tätä meidän on seurattava tarkasti tulevina vuosina, sillä olemme olettaneet, että uusi myynti (kirjattu palkkiotuottoon) korvaa pienenevän CSM:n sijoitussidonnaisessa liiketoiminnassa pitkällä aikavälillä.
Valtavat määrät pääomia tulevat etsimään kohteita, kun historian varakkaimman sukupolven omaisuus siirtyy jälkipolville. Samaan aikaan luotto eläkejärjestelmää kohtaan huojuu ja tietoisuus sijoittamisesta lisääntyy. Varainhoitajat ovat todellisen kultasuonen äärellä, mutta mitkä yhtiöt ovat tulevaisuuden voittajia kasvavalla markkinalla? Analyytikko Sauli Vilén pohtii voittavien yhtiöiden ominaisuuksia ja tulevia yritysjärjestelyitä konsolidoituvalla alalla.
Aiheet:
00:00 Aloitus
00:25 Vuosi 2023 varainhoitosektorilla
01:38 Vaihtoehtoiset osana modernia sijoitussalkkua
04:12 Näkymät tälle vuodelle
07:34 Voittajayhtiöiden ominaisuudet
13:03 Potentiaaliset yritysjärjestelyt
Onko kukaan aatellut (@Sauli_Vilen ), että mandatum vaan jakaisi omistajillensa Enenton osakkeet?(Case Sampo & Nordea / Fiskars & Wärtsilä ) Näin mandatumin ei tarvitsisi ottaa vastuuta omistaja-arvon luonnista, vaan se jäisi tuleville Enenton omistajille - saisi päättää myykö laitaan vai ei.
Ensin ajattelin että hyvä idea, mutta kun Mantalla on osakkeita yli 500M ja koko Enenton osakemäärä on 23M josta Manta omistaa vain siivun niin menee hankalaksi jakaminen ja useimmille tulisi osakkeita muutaman kympin/satasen arvosta mistä olis pelkkää riesaa.
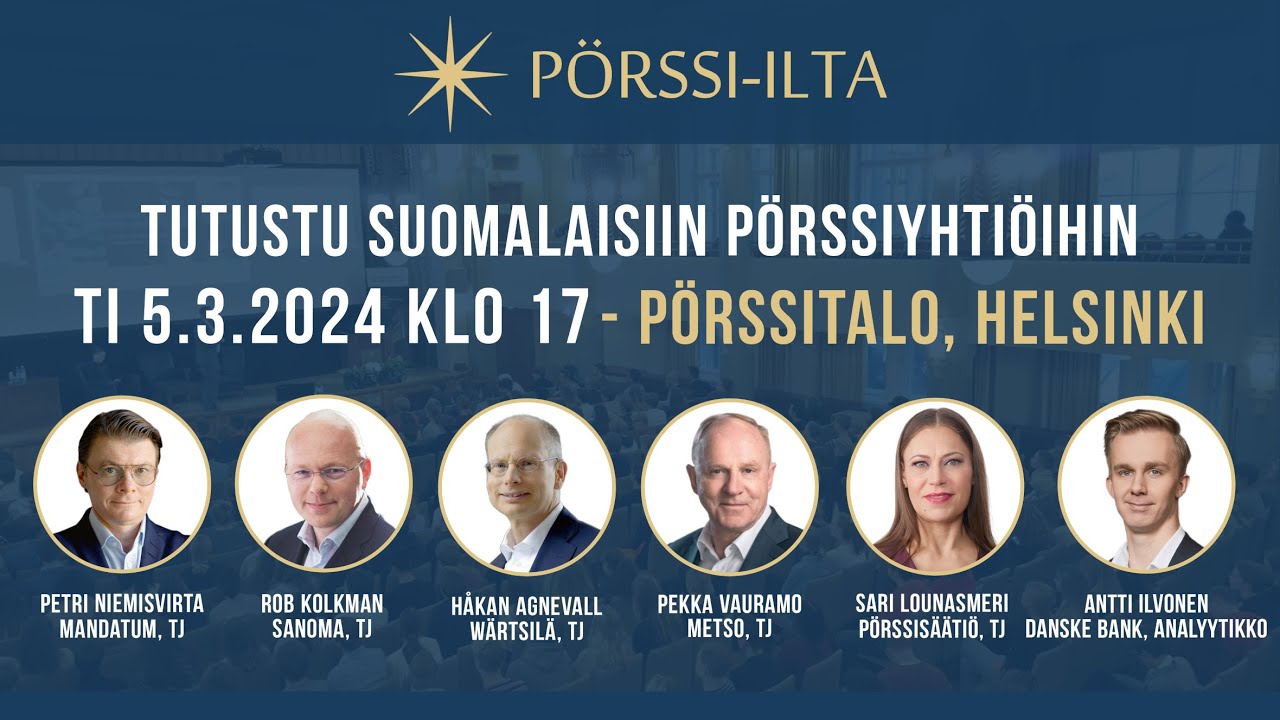
Mandatum mukana huomenna ti 5.3. pörssi-illassa. Lähetys alkaa klo 17, ja tallenne oletettavasti katsottavissa YouTubesta pikimmiten esitysten päätyttyä.
Tässä suora linkki Mandatumin esityksen alkuun. Esitys oli erittäin hyvä, kannattaa katsoa jos kiinnostaa sijoittaminen ja ei tunne yhtiötä vielä hyvin.
Kauppalehti spekuloinut Carnegien ja Mandatumin mergerillä. Variksen mielestä ei kovin todennäköinen vaihtoehto. Edit: Kauppalehden juttu siis tuo @Telemaster yllä jakama
 ).