Jeg talte netop om det justerede tal, men nævnte også tallet uden justering. Ingen af dem er EV/EBIT 10 uden vækst eller en lavere pris.
1 Synes om
Inderes forudsiger altså en EBITDA-vækst for 2026 på ca. 9%.
EV er 128,7
EBITDA
2025 var 12 mio. EUR
2026 estimat 13,1 mio. EUR
EV/EBITDA
Med 2025-resultatet 10,7
2026 ville være 9,8
Hvis man runder af i kanterne, er 10x ret tæt på. Prisen har også svinget kraftigt de seneste dage.
3 Synes om
Fremragende indlæg! Jeg kan virkelig godt lide at læse sådan kritisk tænkning 
Verneri har skrevet lidt om det samme emne, men det er stadig vigtigt at fremhæve, hvordan Inderes’ virksomhedsside i praksis er dens potentielle værdi. Når man bruger 1) justerede 2) forventede resultater i nøgletal, kan man nemt få multiplikatorerne til at se tilsyneladende billige ud. Måske endda i en sådan grad, at den ene og den anden glemmer at se på den realiserede værdiansættelse nedenunder.
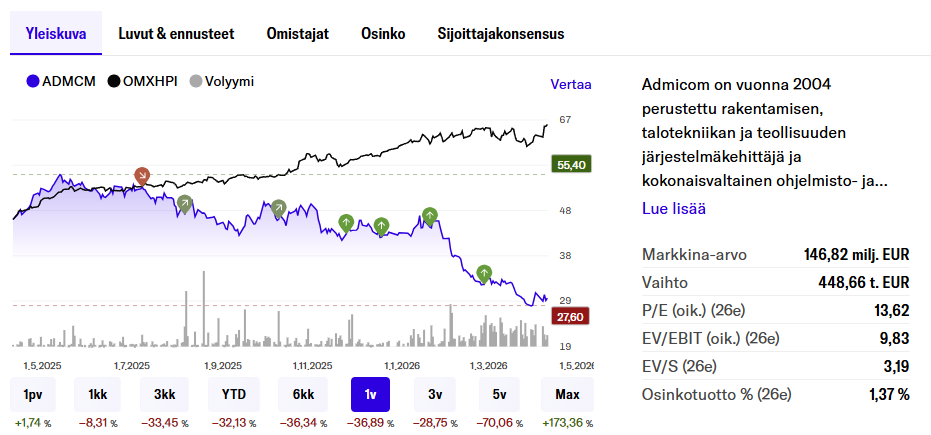
Som du skrev, ligger den realiserede EV/EBIT omkring 18. Man kan argumentere for, at det ikke er en så billig værdiansættelse, når der er tale om en virksomhed, hvis driftsresultat ikke er vokset siden 2022. Der skal være overskudsvækst, for at dette på en eller anden måde er billigt. Jeg spekulerer derfor på, om det for klarhedens skyld ville være bedre at begynde at bruge og tale om EV/EBITA eller EV/EBITDA nøgletal, og ikke den justerede EV/EBIT-værdi.
Hvis man overvejer porteføljestyring, er valget om at købe mere Admicom interessant i den grad, at virksomheden nu udgør 9 % af modelporteføljen. Markedet sætter spørgsmålstegn ved virksomhedens evne til at vokse i fremtiden. Derudover er der en hel del usikkerhed omkring virksomhedens operationelle udvikling, når international ekspansion er på vej. Sandsynligheden for succes er måske ikke så god, som vi har lært fra de seneste år, hvor mange andre virksomheder er gået til Sverige og ud i verden. I øvrigt kan der fortsat være pres på rentabiliteten, når den internationale ekspansion er på vej, og det kan stadig kræve betydelige fremtidige investeringer, selvom virksomheden allerede har investeret i de seneste år (spørgsmålet er, om det har været fremtidige investeringer kontra investering i gæld).
I den forstand, når Modelporteføljen på det seneste er blevet beskyldt for manglende mod, så er dette tydeligvis et modigt træk.
30 Synes om
Heh, normalt gider jeg ikke rigtig sætte mig ind i forummedlemmers beregninger, da der alligevel er flere fejl eller andet unødvendigt snak i dem. Her taler man også om, hvorvidt Admicom i 2026 har en EV/EBIT på 10 eller 11, med eller uden vækst. Der tales altså om en meget lille ting. Vigtigere er de kommende år, og hvis man søger internationalisering, kan rentabiliteten godt styrtdykke, i hvert fald for en tid. Som ejer af Lemonsoft, da det ikke praler med international vækst og direktørens machismo, forventes der mindre vækst. Jeg bryder mig faktisk lidt om machismo, og jeg foretrækker både hovedejeren og ledelsen i Lemon, selvom jeg selvfølgelig kan tage fejl PS. Optrædende i modelporteføljevideoerne er nu mere naturlige, jeg ved så ikke, om de spiser noget stads før dem :) Men altså, nu kan man se dem uden at føle medlidenhed. Investering er jo ikke altid nemt mentalt, og slet ikke hvis man også bliver offentligt pisket.
1 Synes om
Problemet med små virksomheder i Helsinki er, at de næsten aldrig har noget unikt produkt eller ekspertise på internationalt niveau. I stedet kommer forretningen helt eller næsten helt fra det finske marked. Så snart der er en lavkonjunktur her, er der ingen efterspørgsel efter “nice to have”-produkter, hvilket får virksomhedens tal til at falde, og værdiansættelsen falder i kælderen.
Endnu mere skræmmende er det, når den “helt ok” forretning begynder at ekspandere til udlandet eller foretage virksomhedsopkøb. Jeg overvejede engang Talenoms aktier, men opgav ideen, da de lancerede “Tili-Jaska” eller lignende og begyndte at kigge mod udlandet. Kamux er sandsynligvis ikke engang værd at starte på.
Finske virksomheder kan have gode innovationer, men ofte dukker konkurrencen op til sidst, eller virksomheden formår ikke at kommercialisere produktet godt nok. QT og Revenio virkede som usædvanlige virksomheder, men nu ser det ud til, at deres skæbne også er, at en større aktør køber dem ud af børsen til en lav værdiansættelse. Eller også er rejsen mod nul allerede i gang.
Hvis noget, så er udviklingen i denne modelportefølje et glimrende eksempel på, at indekset er næsten umuligt at slå. I den henseende er dette et dårligt udstillingsvindue for Inderes’ forretning, for mange vil stadig gerne tro, at man kan opnå merudbytte ved at undersøge børsen tilstrækkeligt.
15 Synes om
Så er EV/EBIT i øjeblikket 11,5 eller 10. Du kan selvfølgelig tænke, at der ikke er den store forskel, men hvis du køber en aktie til 11,5 og tror, du har betalt 10, og efter et stykke tid, når linjen er -13 % i porteføljen, opdager, at “for pokker, den er jo kun EV/EBIT 10 nu”, så ville det være godt at overveje, om man kan forbedre sin egen proces. Hvis og når aktiemarkedet i gennemsnit giver 7-8 % årligt, tager det i gennemsnit omkring 2 år at nulstille den fejlregning (det gælder ikke kun Admicom, men også alt andet). I rentes rente-beregningen har de bare en rigtig stor effekt på ti år frem.
10 Synes om
Nå, det er lidt ligegyldige detaljer (og et kursfald på 13% lyder også for meget), investorer ser dog længere fremad end 1 år på byggemarkedet, på et tidspunkt begynder stigningen, men om 4 år skulle driftsresultatet allerede være over 100% højere end i 2025…det er allerede et ret højt tal, og hvis det realiseres, ville Lemon selvfølgelig være en bedre investering sandsynligvis..
Ps. Jeg brokkede mig måske bare over din præsentationsform, som var lidt for lang og rodet
At eje disse modelportefølje-aktier er i sig selv lidt farligt, for analytikerne har høje forventninger til dem i fremtiden, og med høje forventninger er det altid nemmere at fejle end med lave. Hvad nu hvis man, udover modelporteføljen, sammenlignede en anden portefølje kaldet analytikernes uønskede, som ingen forventer noget af. Hvem ville i sidste ende klare sig bedst
1 Synes om
På et effektivt marked er det svært at slå markedet, men lige så svært at tabe til markedet.
Det er blevet undersøgt her:
https://forum.inderes.com/t/analyysi-kaikista-inderesin-suosituksista/
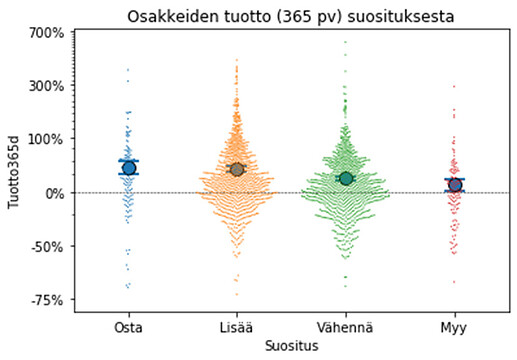
Hurtigt udvalgt et diagram fra tråden:
23 Synes om
Hej, det er ikke helt det samme. I Wärtsilä er der for eksempel en sælgsanbefaling, men der forventes stadig stærk vækst. Det vil sige, at vækstforventningerne skulle være minimale. Engang for mange år siden var Orion f.eks. analytikernes had på grund af kopimedicinens indtog på markedet.
1 Synes om
Den beskriver det samme; kuglerne i midten repræsenterer den gennemsnitlige køb/tilføj/reducer/sælg-anbefaling for aktien, og de såkaldte haler angiver størrelsen af spændet. Som det fremgår af grafen, kan nogle aktier med en købsanbefaling endda give et afkast på -60 %, og nogle af de aktier med en salgsanbefaling kan give op til 300 %. Men i gennemsnit har aktier med en købsanbefaling givet et betydeligt højere afkast end aktier med en salgsanbefaling, når man ser på hele udvalget. Det er selvfølgelig sandt, at alle laver mindre og større fejl, men analysen har faktisk skabt merværdi, hvis man har fulgt den slavisk – på niveau med et enkelt selskab er en anbefaling dog ikke en garanti for afkast (eller mangel på samme).
13 Synes om
Der er altid mulighed for misforståelser i beskeder, både den ene og den anden vej, men for eksempel er Wärtsilä (Wärtsilä) ikke analytikernes hadeobjekt, fordi de og også investorerne, endnu mere end analytikerne, forventer den hårde vækst. Analytikernes hadeportefølje ville snarere være i stil med Duell (Duell), som forventes at have en lavere driftsindtjening i 2029 end i 2024.
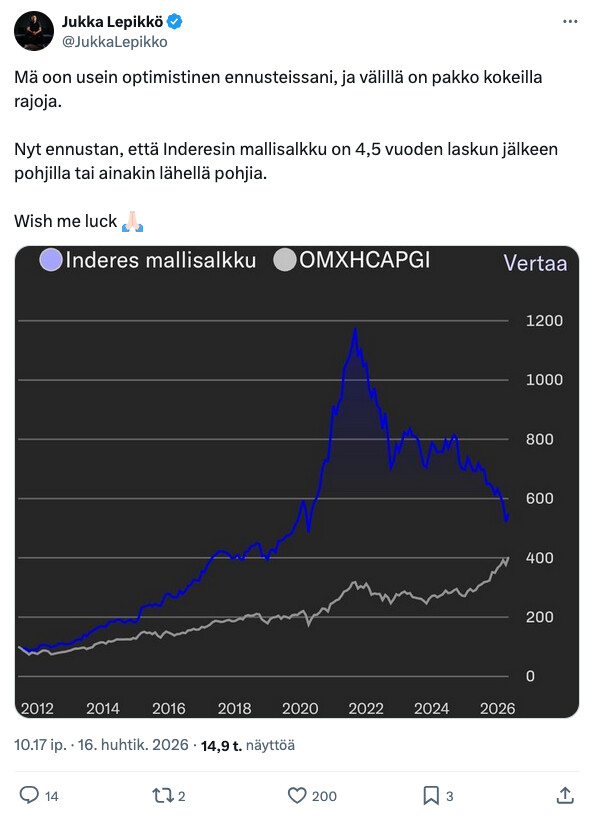
Jukka Lepikkö forudsiger, at Inderes’ modelportefølje er på bunden eller i det mindste tæt på den. 
26 Synes om
Jukka Lepikkö forudsiger (igen) ting, som ikke kan forudsiges.
13 Synes om
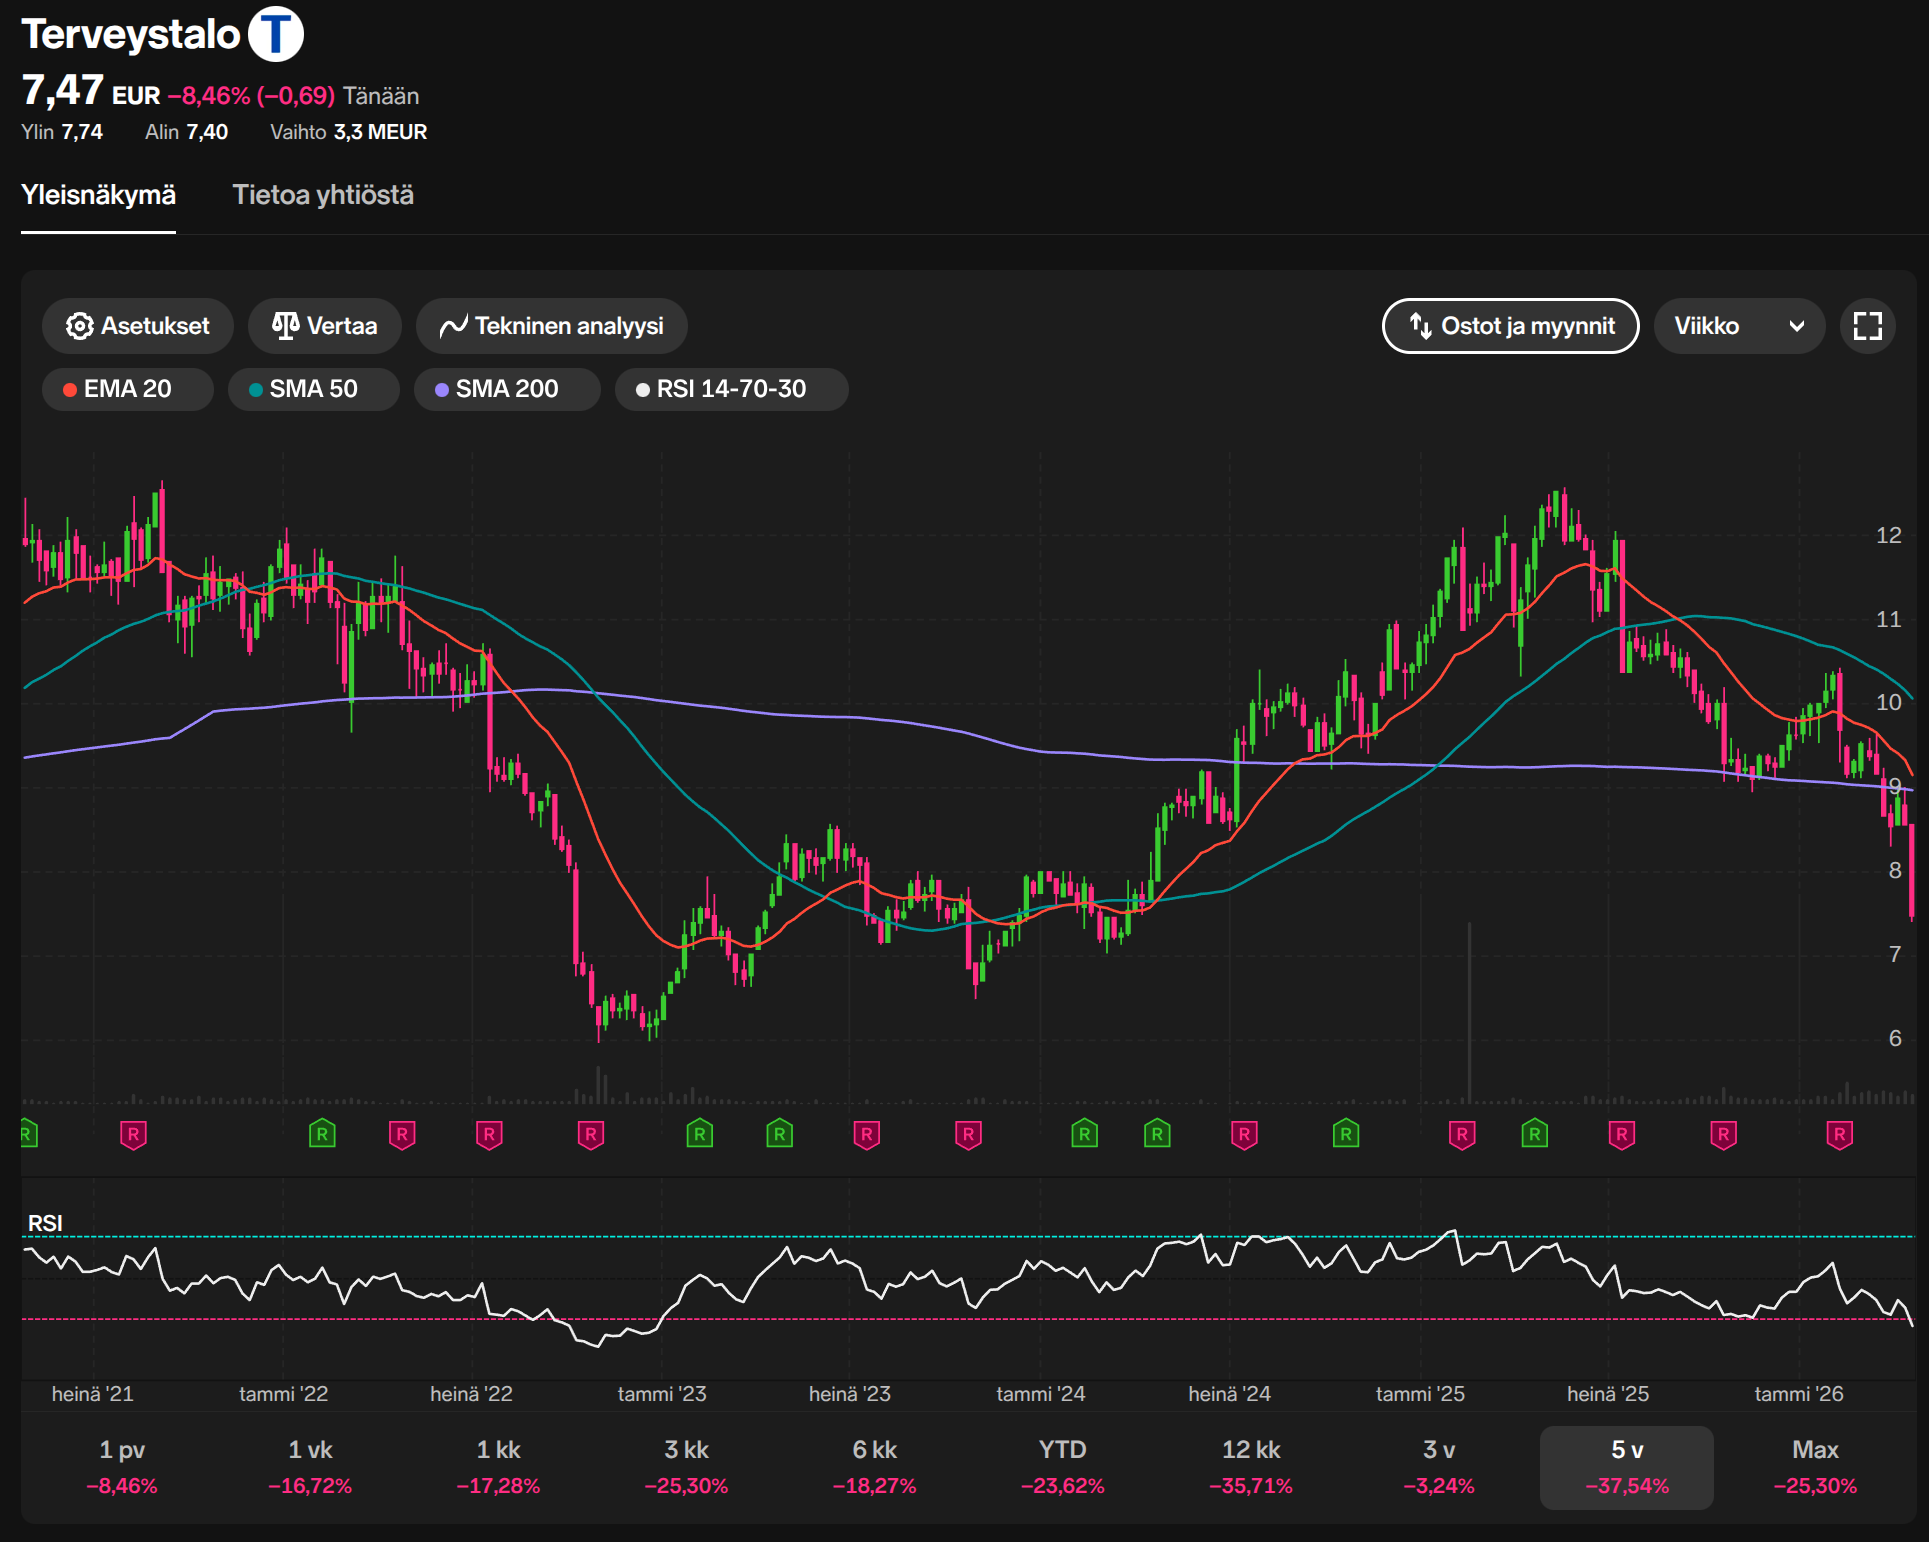
Jukka ville være flabet omkring modelporteføljens dårlige afkast, men han kan selvfølgelig ikke sige det direkte uden at virke ondskabsfuld, så han forsøgte at blødgøre stødet ved at pakke beskeden ind i falsk positivitet. Der eksisterede selvfølgelig aldrig nogen reel prognose eller analyse, som lå til grund for forudsigelsen. Det er en ret almindelig kommunikationsteknik blandt dem, der skriver under eget navn på X, når de vil stikke til andre, men samtidig forsøger at holde deres personlige brand præsentabelt for fremtidige projekter.
Og fred være med det. At hagle ned på modelporteføljens afkastkurve er jo en effektiv måde at få afløb for presset på. Jeg gør det selv ofte i de perioder, hvor min egen portefølje er faldet 10 % på en uge 
101 Synes om


78 Synes om
Dette passer faktisk ikke. Det er meget lettere at tabe, fordi aktiernes afkastfordeling er så skæv.
29 Synes om
ok, men er indeksets afkastfordeling så ikke skæv på samme måde? Jeg spurgte AI om det, og ifølge den:
Når den gennemsnitlige aktive investor opnår markedsafkastet, følger det uundgåeligt:
-
en del af de aktive investorer slår indekset
-
en del taber til indekset
-
gennemsnittet er præcis indekset
 Sandsynlighed for at vinde ≈ sandsynlighed for at tabe
Der er ingen strukturel fordel i nogen af retningerne
Dette er et rent nulsumsspil (før omkostninger)
Ikke på lang sigt. Det afbalancerer automatisk tabere og vindere meget mere effektivt, end hvad en privat investor er i stand til.
Nedsiden er maksimalt 100 % (groft sagt), mens afkastet er ubegrænset. Det vil sige præcis som med formue; gennemsnittet er indekset, men medianen taber til indekset.
4 Synes om