Var det ikke sådan, at Magnora forbliver majoritetsaktionær i det datacenter-selskab, men at disse aktier i hvert fald indtil videre ikke udloddes til aktionærerne?
2 Synes om
Mandag den 8. juni går Magnora ASA's datterselskab Magnora Data Center ASA på børsen på Euronext Growth Oslo under tickeren MDATA. Selskabet har hidtil været et helejet datterselskab af Magnora ASA, men har for nylig gennemført en rettet emission, der rejste et bruttoproprovenu på 650 millioner NOK, og Magnora ASA ejer nu 52,7 % af aktierne.
Ejer 52,7 % efter emissionen.
2 Synes om
Faldet er taget til i løbet af dagen, og nu står der allerede -8 % på skærmen. Markedets reaktion virker som en overreaktion..
2 Synes om
Ups, se her. Magnora-børsnoteringen sendte aktien ud på en ordentlig rutsjebanetur. Nu er den faldet 25 % på under en uge, og farten tager til. Interessante bevægelser!
3 Synes om
Kunne nogen analysere, hvorfor dette fald sker? Hvis datacenter-virksomheden er blevet udskilt som et selvstændigt selskab, hvor man stadig er medejer, hvad er det så ved det, der gør det dårligt for selskabet, siden det er faldet så meget på kort tid (forudsat at det er årsagen)?
1 Synes om
Aktien steg lige så meget før børsnoteringen af Data Center-enheden og faldt, da den var udskilt. Selvom aktionærerne ikke fik noget ud af det. For en langsigtet aktionær er den slags fuldstændig ligegyldigt. Virksomheden leverer det, den har lovet, og kun det betyder noget. Nu genoptager selskabet tilbagekøb af egne aktier.
4 Synes om
Magnora Q2’26: Q2 and half-year 2026 report on financial results, markets, and a new structure combining energy and data centers
Så er dåsen blevet sparket videre igen hvad angår salg (forventes materialiseret i “de kommende måneder”).
Som højdepunkter nævnes bl.a. MDATA-børsnoteringen, som siges at have skabt 650 MNOK i aktionærværdi, og at omkostningerne i porteføljen af vedvarende energiprojekter er blevet skåret.
Over 2500 MW “sellable” vedvarende projekter. I februar var det tilsvarende efter min opfattelse 2465 MW (2550 hvorfra datacenterafgiven er trukket fra med 85), dvs. stort set ingen ændring.
Resultatopgørelsen uddybes således: “The Group reported a net loss of NOK 34.9 million for the second quarter 2026, compared to a net loss of NOK 22.2 million in the same quarter last year”
Highlights and subsequent events
- Magnora Data Center ASA was listed on Euronext Growth Oslo (ticker: MDATA) on 8 June 2026, becoming the first pure-play data center share listed in Europe, following a NOK 650 million private placement. Magnora ASA holds 52.7% of the shares.
- The data center IPO displayed a shareholder value creation of NOK 650 million in nine months since Magnora’s first investment in the sector in September 2025. It also enables a more substantial sum-of the-parts valuation of the Magnora share.
- Magnora has reduced costs for the renewable energy project portfolio which now has fixed costs of around NOK 5 million per quarter excluding development expenses. Costs are expected at NOK 10–15 million per quarter going forward. The Group is prioritising sales dialogues and positive cash flow in the coming quarters.
- Magnora ASA completed a private placement on 5 May 2026, offering new shares and treasury shares at NOK 29 per share, raising gross proceeds of NOK 238 million.
- Additional data center projects were established during the quarter, taking this portfolio to gross 650 MW. With three new projects in the Milan area, the data center business area now spans Norway, Finland, Sweden, and Italy.
- The AGM held on 12 May 2026 elected a strengthened Board of Directors, chaired by John Hamilton, with new members Jean-François Berche, Lars Schedin and Hilde Hukkelberg, and Hilde Ådland re-elected. Torstein Sanness stepped down as chairman following a long period of service.
- The Board of Directors of Magnora Data Center ASA was elected on 26 May 2026 ahead of the IPO, chaired by Erik Sneve, with board members Lars Schedin, Lars-Erik Sjöberg, Wendy Lam and Adele Norman Pran.
- Magnora launched a new share buyback programme on 10 June 2026, authorising the repurchase of up to 6,578,182 shares for a maximum aggregate consideration of NOK 50 million. Under the programme, Magnora repurchased a total of 787,227 shares during the quarter at an average price of NOK 23.72.
- Cash and cash equivalents totalled NOK 814.1 million as of 30 June 2026 (31 December 2025: NOK 166.4 million). The Group reported a net loss of NOK 34.9 million for the second quarter 2026, compared to a net loss of NOK 22.2 million in the same quarter last year.
- On 7 August 2026, Magnora Data Center ASA entered into a 50/50 joint venture with Blix Group AS to acquire a 581 sqm commercial space in Oslo and develop it into an AI data center project, with 1 MW of initial capacity, scalable to 9 MW subject to grid connection.
- On 12 August 2026, Magnora Data Center ASA announced an increase to 100% owner share in the Hämeenlinna site near Helsinki, Finland, and subsequently the conditions precedent were fulfilled. The week after, the Group secured agreement for grid connection (scheduled for Q1 2029, potentially already H2 2028) and entered into a Letter of Intent for district heating, back-up power and additional electricity.
Outlook
- We expect ongoing sales processes to materialise in sales during the coming months. The project portfolio continues to develop, with over 2,500 MW of renewable energy projects either already in a sales process or ready for the process to commence.
- With close to NOK 1 billion of cash and credit line, the Group can both fund investments across the project portfolio, including the data center projects, and pursue new opportunities as they arise.
- The quarterly operating expenses for the renewable energy segment net of internal revenues from management services were down to NOK 4.3 million in Q2 and we expect to maintain this level for the next quarters.
- Earnouts, revenue-sharing arrangements and milestone payments from previously sold projects and companies are expected to provide Magnora with substantial income through to 2029.
Er der nogen, der vil give sig i kast med en mere optimistisk (bullish) fortolkning af Magnoras situation? 
Jeg sælger nok selv resten, når (hvis) kursen næste gang hopper i forbindelse med et rygte eller en salgsnydelse. Begrundet bl.a. med manglende forståelse.
6 Synes om
Er de tidligere vedvarende energiprojekter mon virkelig blevet solgt i 2023? Helios blev dog vist solgt til Vinci i 2024. Nu er målet i talen at sælge 1-2 projekter/klynger om året.
3 Synes om
Jeg kan forsøge at hjælpe med at bryde tallene ned.
Når du i øjeblikket ejer Magnora, får du en ejerandel i MDATA (Magnora Data Center), og markedsværdien af den andel svarer til ca. 10,9 NOK af Magnoras kurs.
Værdien af forretningen inden for vedvarende energi forbliver således 10,4 NOK, og hvis du trækker kassen fra, er den samlede pris for forretningen inden for vedvarende energi ca. 7,8 NOK, hvilket er ca. 555 MNOK.
Det samlede potentiale for de resterende earn-outs og milepælsbetalinger er i denne Q2-rapport nævnt til at være 504 MNOK.
Hvis vi antager et årligt salg på 650 MW og en gennemsnitlig salgspris på 1,0 MNOK/MW, bliver salget 650 MNOK om året.
Investeringer og faste omkostninger vejledes til at være 15 - 20 MNOK pr. kvartal, dvs. 60 - 80 MNOK om året.
Var det optimistisk nok?
De største spørgsmål er naturligvis, hvordan værdiskabelsen i datacenterforretningen vil lykkes i fremtiden, hvor stor en andel af earn-outs og milepæle der ender med at blive realiseret, og i hvilken tidsramme energiforretningen kan sælges, og til hvilken gennemsnitspris.
Det nuværende AI-boom understøtter efter min mening datacenterforretningen, og olieprisudviklingen understøtter igen salget af vedvarende energi, men de seneste år har ganske vist været stille og svære at vente på.
11 Synes om
Selv ville jeg ikke sige, at Magnora har vist nogen væsentlig langvarig evne til værdiskabelse. Selskabet virker til at følge efter varme trendmarkeder og hurtigt opbygge en nominelt stor projektportefølje i dem. Hvad kvaliteten og salgbarheden af sådanne projektporteføljer er, er igen det rene “Wild West” at validere udefra med disse datapunkter. Der kan sagtens være hele porteføljer af ting, som der principielt ikke kommer nettilslutninger til, medmindre man er heldig undervejs. For Magnoras vedkommende ser historikken ikke særlig overbevisende ud hvad angår salg, hvilket peger på en stærk overpumpning/overpitcing af porteføljen. Hvis porteføljen har tilstrækkelig kvalitet, bliver den jo solgt. For disse markeders vedkommende har det dog med at være sådan, at de bedste udviklere er på forkant og udvælger disse projektmuligheder, mens markedet endnu ikke er varmt. Med andre ord burde man f.eks. være gået i gang med datacenter-siden for alvor på forkant i 2022 og ikke i 2025.
4 Synes om
Det afhænger jo af, hvilke målestokker man anlægger. Efter min mening er din karakteristik dog ret uretfærdig over for selskabet.
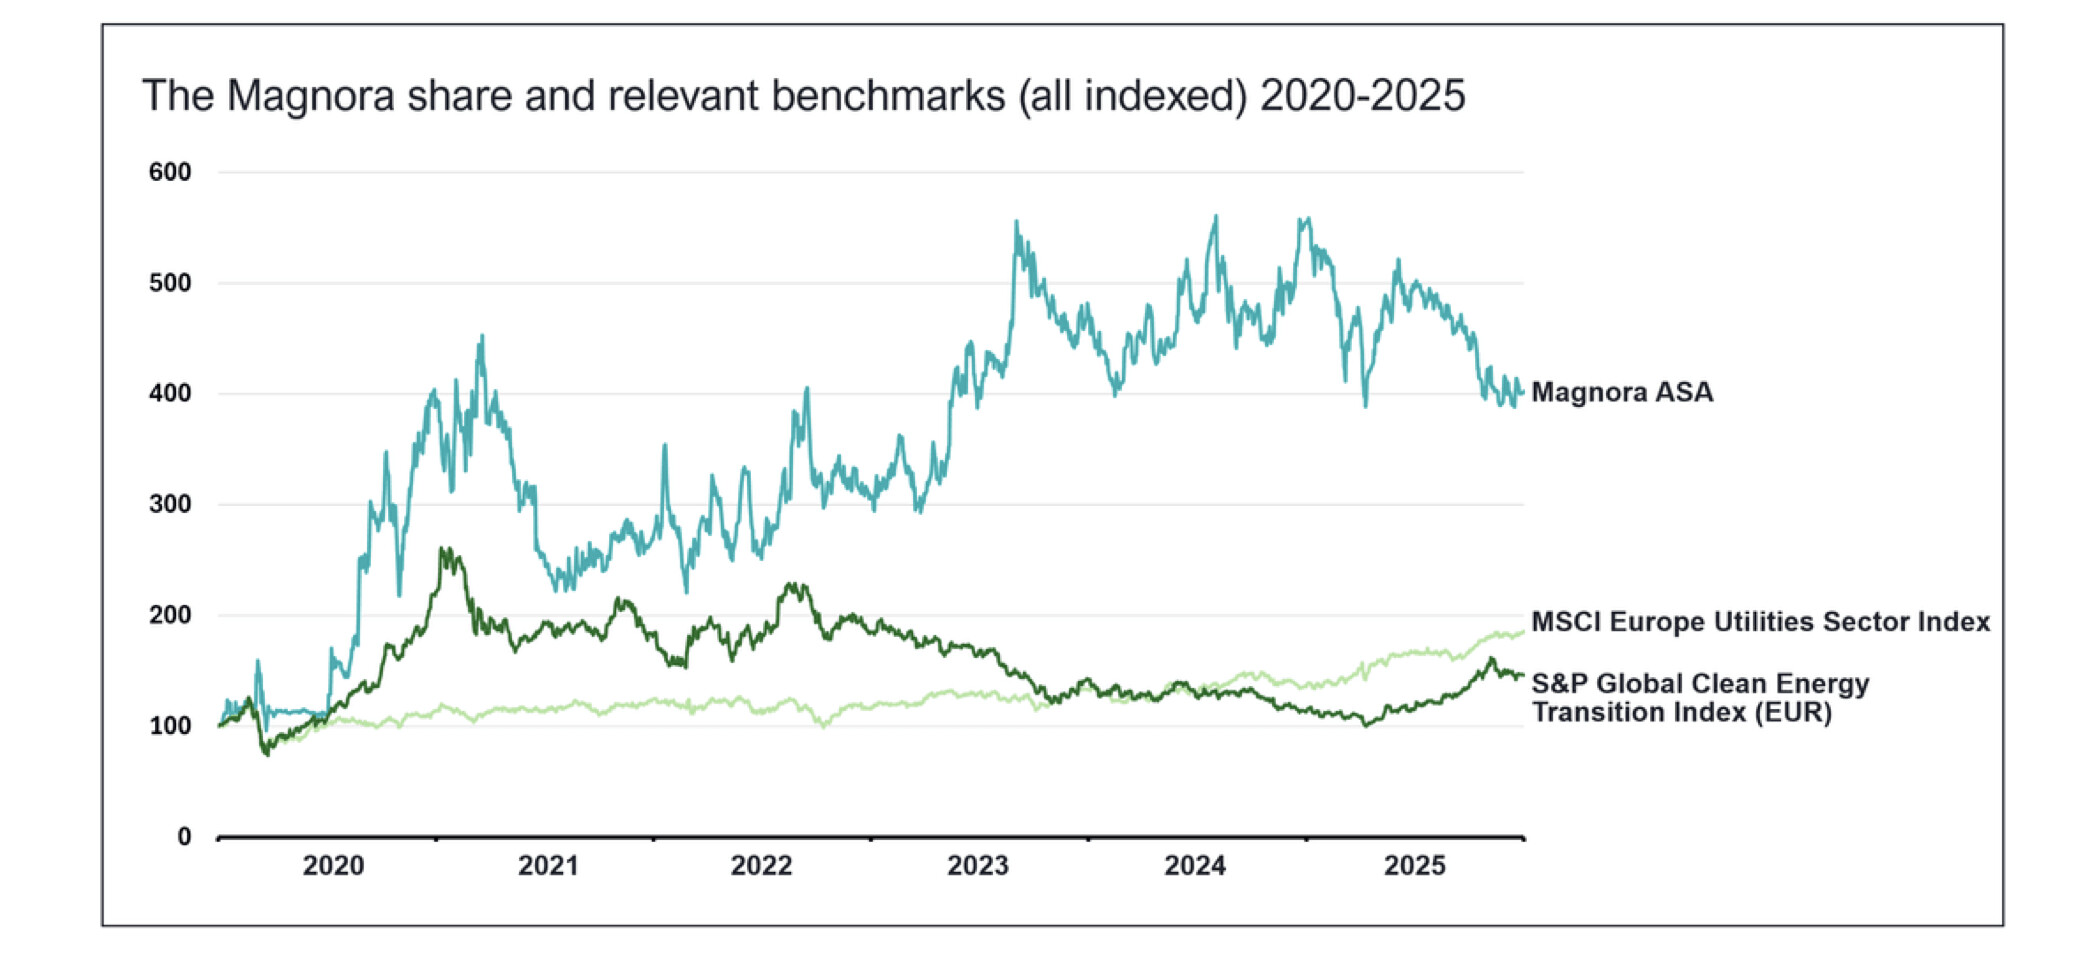
Her de seneste år er det jo lykkes med f.eks. Evolar- og Helios-investeringerne og frasalgene af disse, som begge blev solgt til en fremragende pris, mens man også ret succesfuldt har trukket sig ud af mindre interessante projekter uden at smide en masse kapital væk på dårlige sager. F.eks. er havvind, Hermana, grøn brint og ammoniak ting, hvor en dårligere ledelse kunne have brændt mange flere gode penge af.
Datacenterforretningen har sin egen uafhængige markedsværdi, som fastsættes dagligt på børsen af det “effektive marked”, og som bogstaveligt talt er skabt ud af den blå luft på få år. Man kan fortørnes over den måde, denne værdi er skabt på, men den eksisterer fuldstændig ubestrideligt. Hvis datacenterforretningen ikke var blevet sat i gang, ville Magnoras aktieværdi på nuværende tidspunkt være markant lavere end i dag.
Lige nu er de største usolgte aktiver i Sydafrika, hvor elmarkedsreformen er blevet forsinket af årsager, der uafhængige af selskabet. South African Wholesale Electricity Market (SAWEM) skulle have startet sin drift i 2026, men det ser nu ud til, at vi rykker til 2027 eller endda 2028. Det påvirker naturligvis uundgåeligt Magnora-kundernes købelyst, når der stadig er så meget usikkerhed omkring bygherrenes afkast fra projekterne. Der er naturligvis en reel risiko for, da disse projekter slet ikke bliver solgt i den nærmeste fremtid, men det kommer næppe til at bero på ledelsens kompetencer, evne til værdiskabelse og forretningsfornemmelse.
6 Synes om
Et par sidebemærkninger og opfølgende spørgsmål. Tak til I begge for oplysende indlæg og beregninger!
Det bliver godt nok meget til “hvis og men”, og det kan meget vel være, at mine egne tanker ikke tilføjer den store merværdi.
Med andre ord er værdien af forretningen inden for vedvarende energi groft sagt halveret på ret kort tid? Det lyder i hvert fald ikke som nogen stor ledelsesmæssig succes.
Burde MGN-aktiekursen ikke “have” steget jævnt og hurtigt i takt med værdiskabelsen på datacenter-siden (og uden krakket i juni), hvis tingene i det store hele har været nogenledes uændrede på den vedvarende energi-side…? (Og man har vel som minimum ikke informeret om specifikke modvindere, men snarere har manglen på salg/forsinkelser vist, at det ikke er gået optimalt). Nå, det er vel netop din pointe, at markedet måske prissætter forretningen inden for vedvarende energi alt for lavt.
Det lyder som om, du mener, at dette (faldet i værdien af den vedvarende energi-forretning) på en eller anden måde ville have været uundgåeligt? Også i det tilfælde, at man f.eks. ikke var gået ind i datacenterforretningen, og ledelsen havde fokuseret fuldt ud på den oprindelige forretningsmodel?
Fra ældre indlæg:
Hvis man antager (som et tankeeksperiment, jeg tager ikke stilling til risikoniveauet), at risiciene i Sydafrika realiseres fuldt ud, må man vel som minimum konkludere, at ledelsen tidligere har foretaget forkerte vurderinger? Altså at deres forretningstæft i forhold til risici ikke har været helt på plads.
2 Synes om
MDATA har taget sit første skridt i Estland. 50 % ejerandel i Risti Kampus-datacenterprojektet med Sunly AS som partner. I første fase 180 MW, kan udvides til 400 MW. Risti ligger i Lääne County i det vestlige Estland.
Børsmeddelelse i morges:
Magnora ASA’s subsidiary Magnora Data Center ASA acquires 50% stake in joint venture to develop up to 400 MW data center in Risti
\u003e Det separat noterede datterselskab, hvori Magnora ASA ejer 52,7 %, Magnora Data Center ASA (“MDATA”), har indgået aftale om at erhverve en ejerandel på 50 % i Risti Kampus-datacenterprojektet. Joint venture-partneren er den integrerede energiinfrastrukturvirksomhed Sunly AS (“Sunly”). Datacentercampussen kan tilsluttes elnettet og Sunlys tilstødende energipark, som omfatter 244 MWp solenergi, 144 MW BESS og 44 MW vindenergi under udvikling.
\u003e
\u003e Nøglefunktioner for Risti-projektet:
\u003e
\u003e * Skala: 180 MW i fase 1, kan udvides til 400 MW
\u003e * Strømadgang: Nettilslutning etableret samt direkte forbindelse til Sunlys energipark
\u003e * Fiber: Latens under 5 millisekunder tur-retur til Helsinki
\u003e * Partner: Sunly, en førende udvikler af vedvarende energi med opbakning fra internationale infrastrukturinvestorer
\u003e * Struktur: 50/50 joint venture, med en MDATA-option om at øge til 75 %
\u003e
\u003e Datacentergrunden ligger i det vestlige Estland, 60 km syd for Tallinn og 150 km syd for Helsinki. Stedet vil blive tilsluttet en transformerstation med 180 MW kapacitet til rådighed i dag, hvor lokalplanlægning og kabeltracérettigheder sikres. En udvidelse til 400 MW er planlagt, betinget af opgraderinger af transformerstationen. Fiberforbindelsen er stærk med en tur-retur-latens til Helsinki på under 5 millisekunder. Risti ligger på en højhastigheds-fiberoptisk rute, der forbinder Tallinn og Helsinki direkte med Europas største internetknudepunkter i Frankfurt.
\u003e MDATA oplever Estland som innovationsvenligt, teknologisk avanceret og kulturelt tæt på sine nordiske naboer.
\u003e Under joint venture-partnerskabet vil Sunly fortsat stå i spidsen for lokal udførelse, tilladelsesaktiviteter og energirelateret udvikling, mens MDATA vil lede den kommercielle strategi, positionering og kundeinvolvering.
3 Synes om
[quote="guarachando, post:349, topic:38432, full:true"]\nEt par sidebemærkninger og et opfølgende spørgsmål. Tak til I begge for oplysende indlæg og beregninger!\n\nDet bliver godt nok meget spekulativt, og det kan sagtens være, at mine egne tanker ikke tilføjer den store merværdi. \n…\nMed andre ord er værdien af vedvarende energi-forretningen groft sagt halveret på ret kort tid? Det lyder i hvert fald ikke som noget særligt succesfuldt træk af ledelsen.\n\nBurde MGN-aktiekursen ikke “have” steget jævnt og hurtigt i takt med værdiskabelsen på datacentersiden (og uden juni-kollapset), hvis tingene ellers i det store hele er forblevet nogen uændrede på siden for vedvarende energi…? (Og der er vel i øvrigt ikke blevet kommunikeret om særlige modvindene, men snarere har manglen på / forsinkelsen af salg vist, at det ikke er gået optimalt.) Nå, det er vel netop din pointe, at markedet måske prissætter forretningen med vedvarende energi alt for lavt.\n…\nDet lyder som om, at dette efter din mening (faldet i værdien af forretningen med vedvarende energi) på en eller anden måde ville have været uundgåeligt? Også i det tilfælde, at man f.eks. ikke var gået ind i datacenterforretningen, og ledelsen havde fuldt og helt fokuseret på den oprindelige forretningsmodel?\n[/quote]\n\nMagnoraha solgte ud af deres hurtigst voksende og bedst præsterende forretning inden for vedvarende energi, Helios, i 2024 og udloddede i den forbindelse et megautbytte på 4 NOK. En del af salgsprisen blev desuden aftalt til udbetaling i perioden 2024-2029, og sandsynligheden og værdien af dette værdiansættes af investorer forskelligt fra den tidligere forretning med vedvarende energi. Likvider er blevet flyttet til MDATA, hvilket stærkt indikerer, at der ikke længere vil blive foretaget væsentlige yderligere investeringer i vedvarende energi, hvilket også ændrer forretningsprofilen for vedvarende energi fra vækst til værdi. Da de største muligheder er koncentreret i Sydafrika, er der samtidig opstået en væsentlig landrisikoredel, og salget er aftaget betydeligt i forhold til tidligere på grund af forsinkelsen af elmarkedsreformen.\n\nAlt dette har naturligvis sænket værdien af selskabets forretning inden for vedvarende energi, og værdien kan meget vel falde yderligere, i takt med at tidligere investeringer omsættes til kontanter – forhåbentlig til en fremragende pris og højere, end markedet prissætter dem til i øjeblikket. En del af den mulige undervurdering kan bunde i selskabets dårlige ‘return-on-brain-damage’-afkast, for som du nævnte tidligere, er dette ikke det nemmeste selskab for en investor, når man skal udrede aktiens sande værdi.\n\n[quote="guarachando, post:349, topic:38432, full:true"]\n\nFra ældre indlæg:\n\n[quote="Northern_Crow, post:267, topic:38432"]\nLandets risikoniveau er helt ærligt højt\n[/quote]\n\n[quote="Northern_Crow, post:321, topic:38432"]\nIsær fra Sydafrika burde der komme salgsresultater, for at selskabets troværdighed stiger.\n[/quote]\n\nHvis vi antager (som en tankeeksperiment, jeg forholder mig ikke til risikoniveauet), at risiciene i Sydafrika realiseres fuldt ud, kan man vel som minimum konkludere, at ledelsen tidligere har foretaget forkerte vurderinger? Altså at næsen for risici ikke har været helt på plads. :)\n[/quote]\n\nNå, men Sydafrika er et enormt land, som for første og sandsynligvis eneste gang i sin historie åbner elmarkedet for private selskaber og skifter fra kulkraft til vedvarende energi, så hvis man har tænkt sig at gå ind der, er timingen næsten perfekt. Det garanterer naturligvis ikke investeringens endelige succes, da det er en risikoinvesteringer i et politisk ustabilt land, men der er her mulighed for at skabe enorme gevinster ved at udnytte ledelsens berømte forretningssans og mod til at foretage dristige træk.\n\nEt fejltrin ville naturligvis koste penge og tid, og værdien af vedvarende energi i andre lande er ikke synderligt prangende, men i Sydafrika opererer man med en ganske kapitallet struktur, hvilket gør forholdet mellem afkast og risiko yderst attraktivt.
8 Synes om