MAGNORAS PEERS - FINDES DE?
Nu hvor julegaverne er blevet delt ud, modtaget og delvist drukket, er det godt at vende tilbage til aktieanalysen.
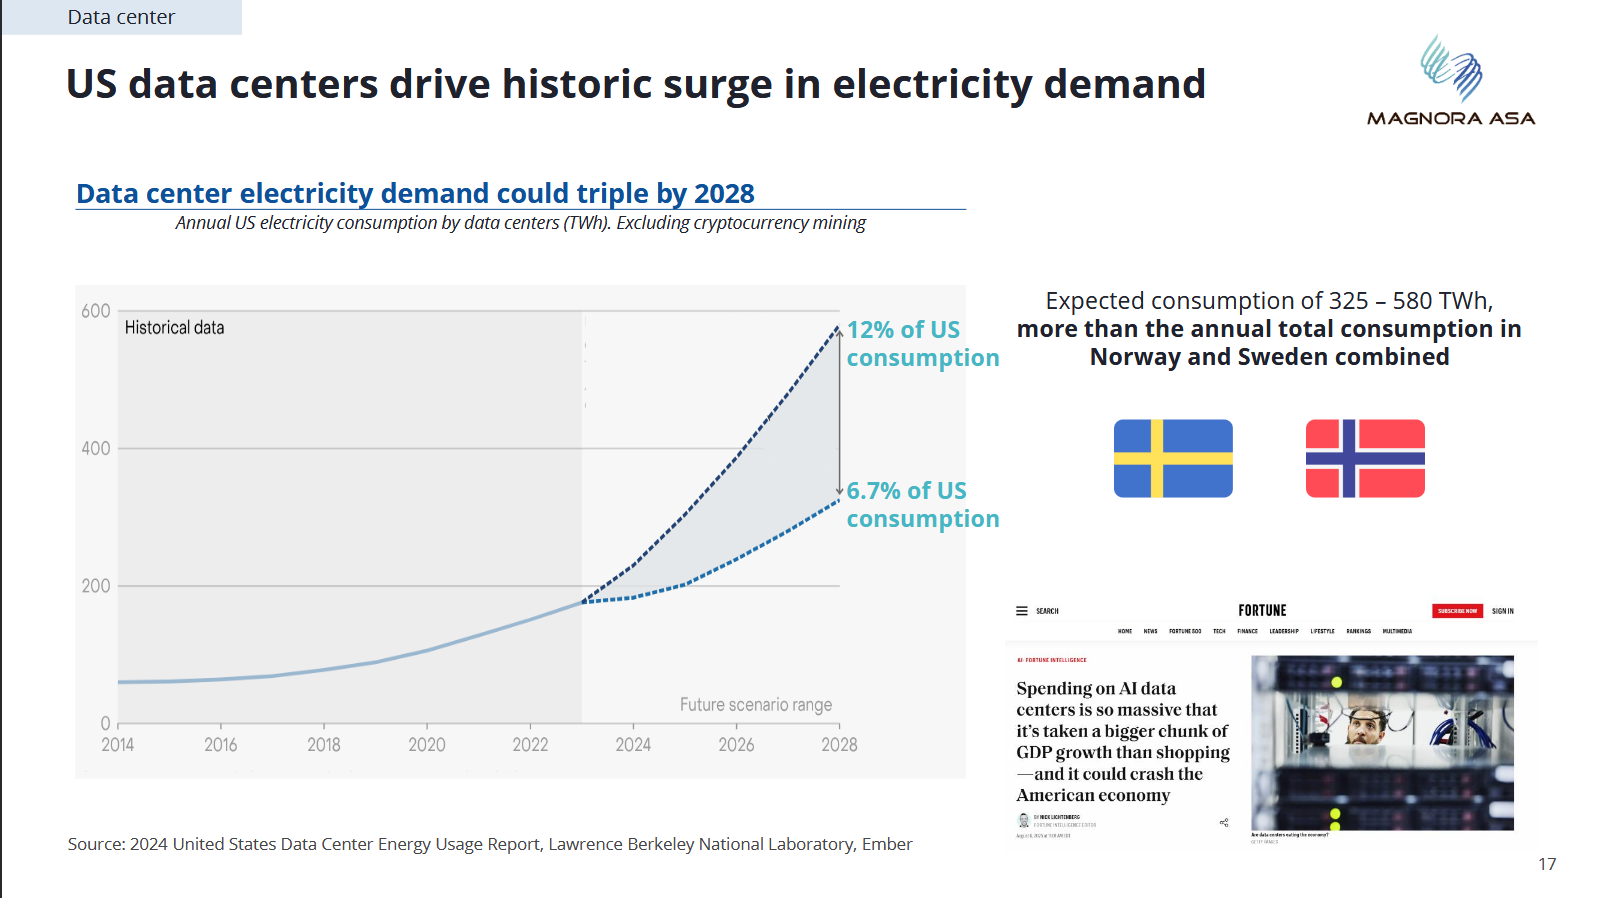
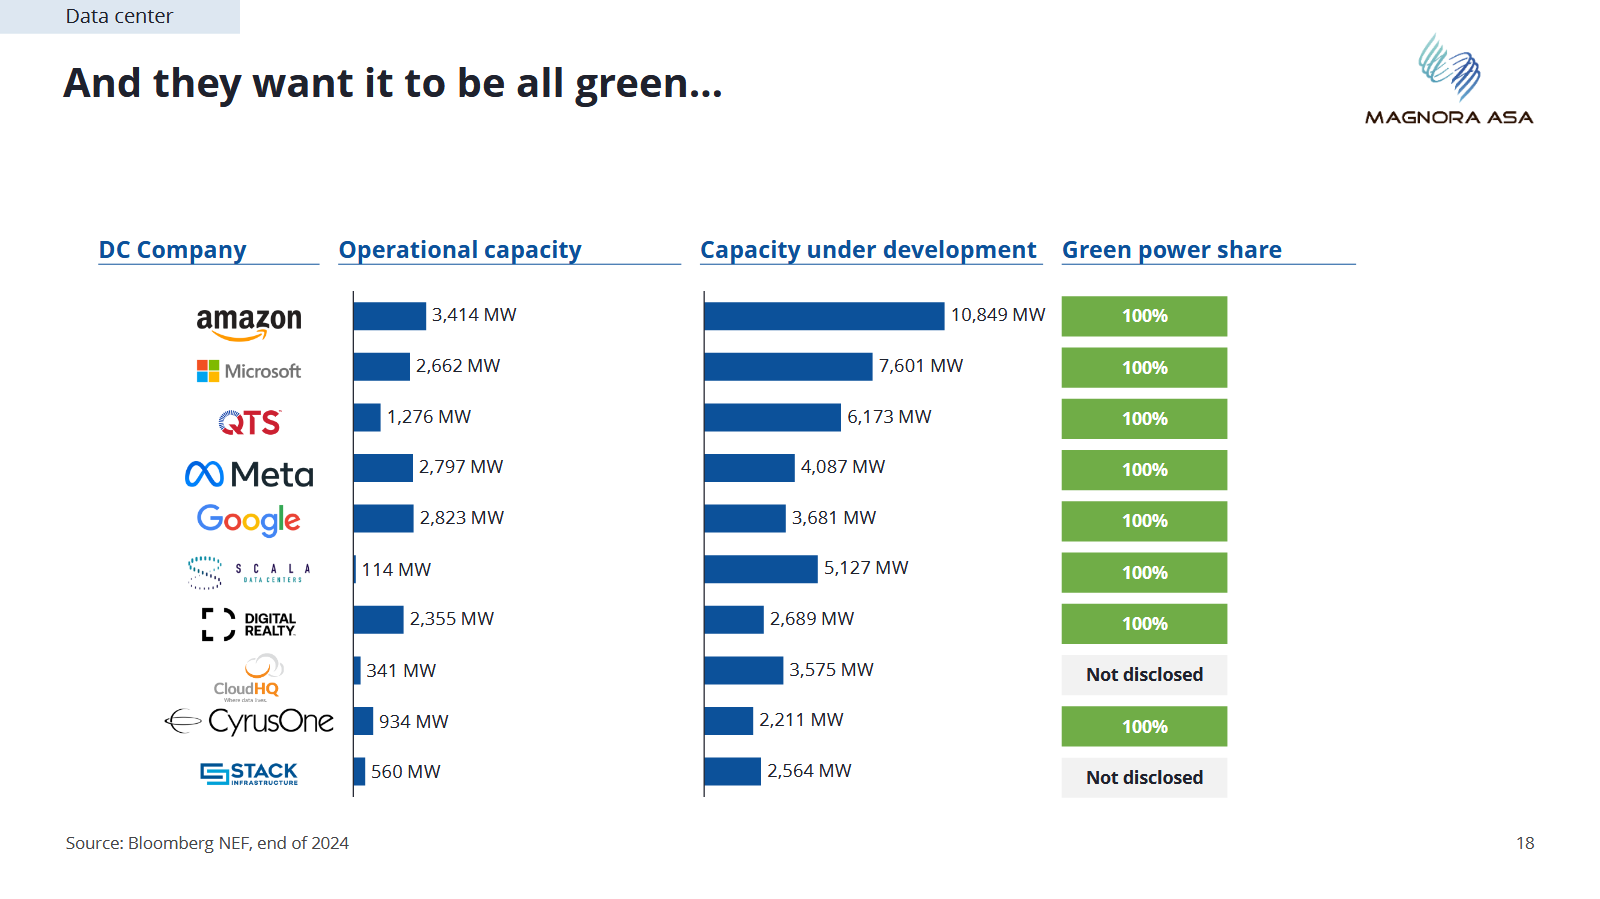
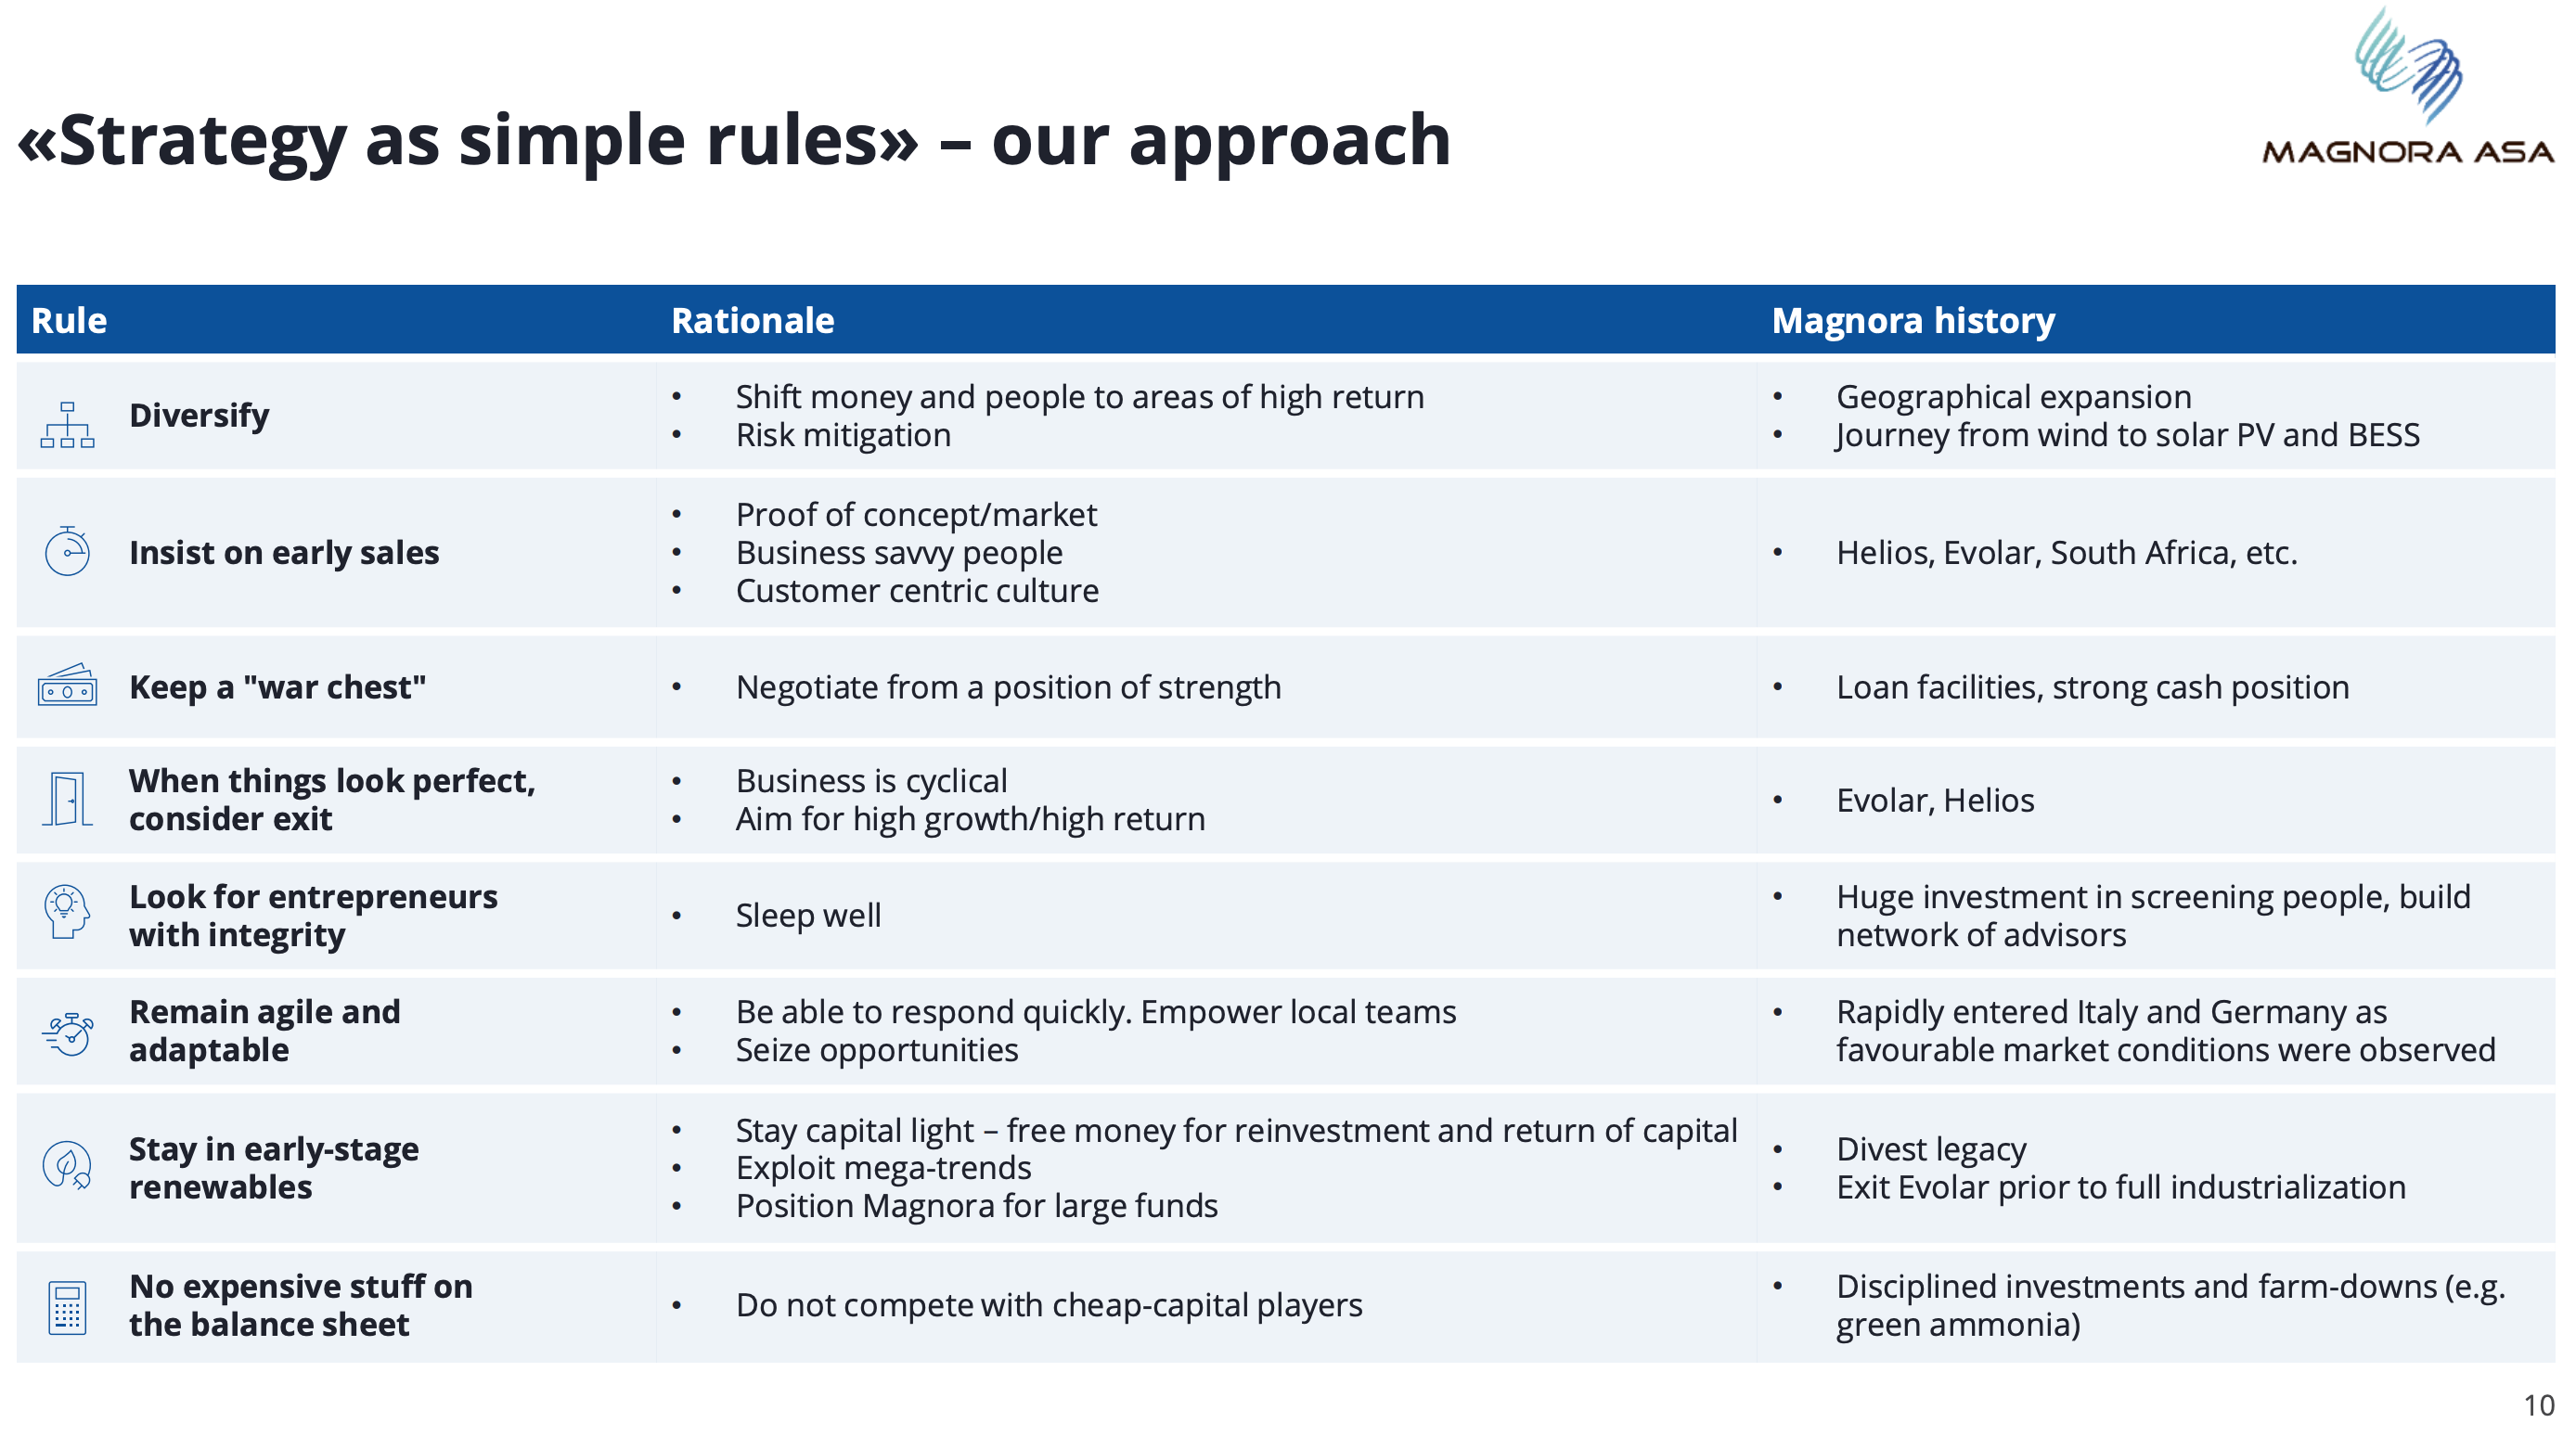
Som mange, der følger selskabet, nok har erkendt, er Magnoras forretningsmodel en ret kompleks konstruktion (himmeli), og dens værdiansættelse er meget udfordrende. Der tales meget om megawatt eller endda gigawatt, og hvordan og især hvornår de konverteres til euro. Denne kompleksitet (himmelimäisyys), fremtidige projekter, der skal realiseres, og værdiansættelsen af de usikkert indtægtsførende pengestrømme fra disse, giver investorer mange hovedbrud.
Værdiansættelsens gåde
Hvis Magnora siger, at de i øjeblikket sælger projekter med en årlig hastighed på 600-750 MW, er det stadig op til investoren at vurdere, til hvilken pris det sælges, hvor meget der betales med det samme (upfront), og hvor meget som såkaldte milepælsbetalinger, samt hvornår disse og med hvilken sandsynlighed de indtægtsføres på virksomhedens konto. Et gennemsnitstal for disse kunne lette ens egne beregninger, men når jeg taler med aktører i branchen, starter svaret altid med “Det afhænger af…”, når jeg spørger om det.
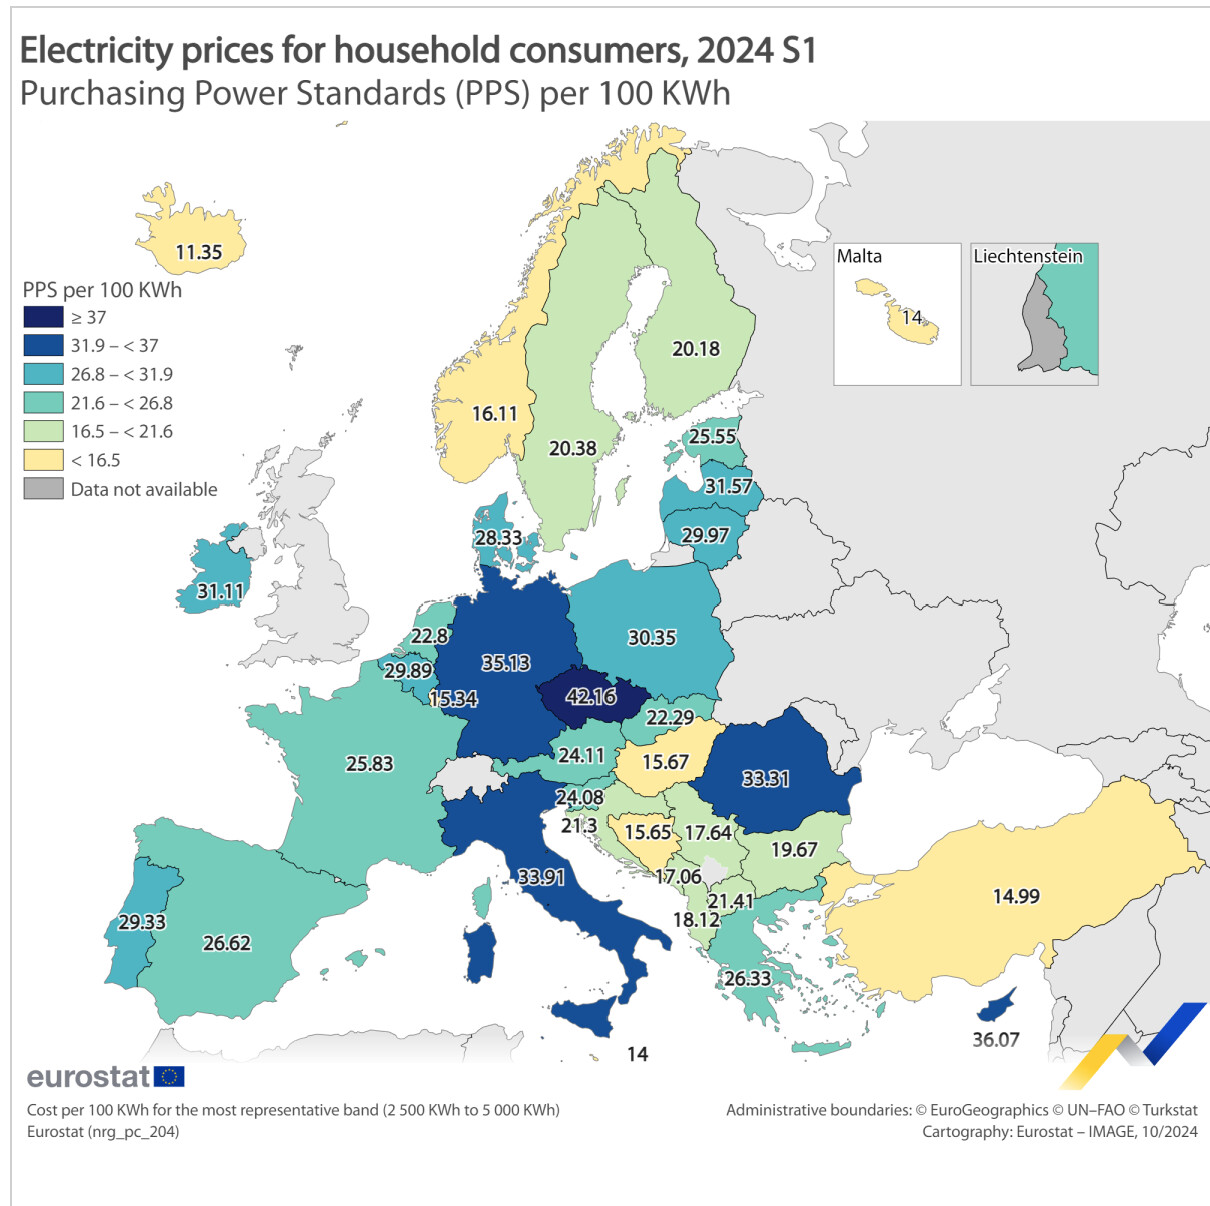
Salg og pris på projekter påvirkes af alle slags geopolitiske fænomener og deres afledte effekter. Elpriserne for europæiske husstande er i øjeblikket som følger:
Kilde
Når man ser på det, kunne man konstatere, at Magnoras strategiske skift væk fra Norden og fokus på f.eks. Tyskland og Italien virker ganske fornuftigt.
Fra min egen boble har jeg hørt historier om, hvordan Helios’ nordiske projekter ikke har leveret som forventet. Derudover har projekterne medført overraskelser som et grundvandsområde, hvilket sandsynligvis vil forsinke byggeriet og dermed milepælsbetalingerne.
Fra det sidstnævnte problem kunne man udlede, at en hurtig indtægtsføring af milepælsbetalinger kræver et kompetent projektteam, hvis færdighedsniveau er svært for en investor at vurdere uden en stærk track record, som et nyt selskab som Magnora stadig mangler.
PEERS
En måde at vurdere en passende værdiansættelse i forhold til projektporteføljen kunne være at sammenligne med peers. Blandt offentligt noterede selskaber har jeg ikke fundet nogen, der udelukkende opererer med projektudvikling på samme måde som Magnora. SEB har i sin værdiansættelsesmodel brugt selskaberne Arise, Eolus Vind og Scatec som peers. Her er en meget overfladisk introduktion til dem. Jeg skriver dette med den motivation, at det ville inspirere forumets sværmintelligens til at yde deres egen kritiske bidrag til emnet.
Som nævnt opererer selskaberne også i andre faser af vedvarende energiproduktion end projektudvikling. Dette vanskeliggør sammenligningen, da især byggeri kræver større kapital, og tidspunkterne for projekternes færdiggørelse afhænger af, om de er sol- eller vindkraftværker, og så er der desuden energilagring.
På grund af tidspunktet og mængden af gløgg vil jeg forsøge at fokusere primært på tal, der henviser til projektudvikling.
Arise
Arise er et selskab, der primært opererer i Norden, og hvis forretningsmodel dækker alle faser af opførelsen af vedvarende energi.
Q3-rapporten viste følgende tal:
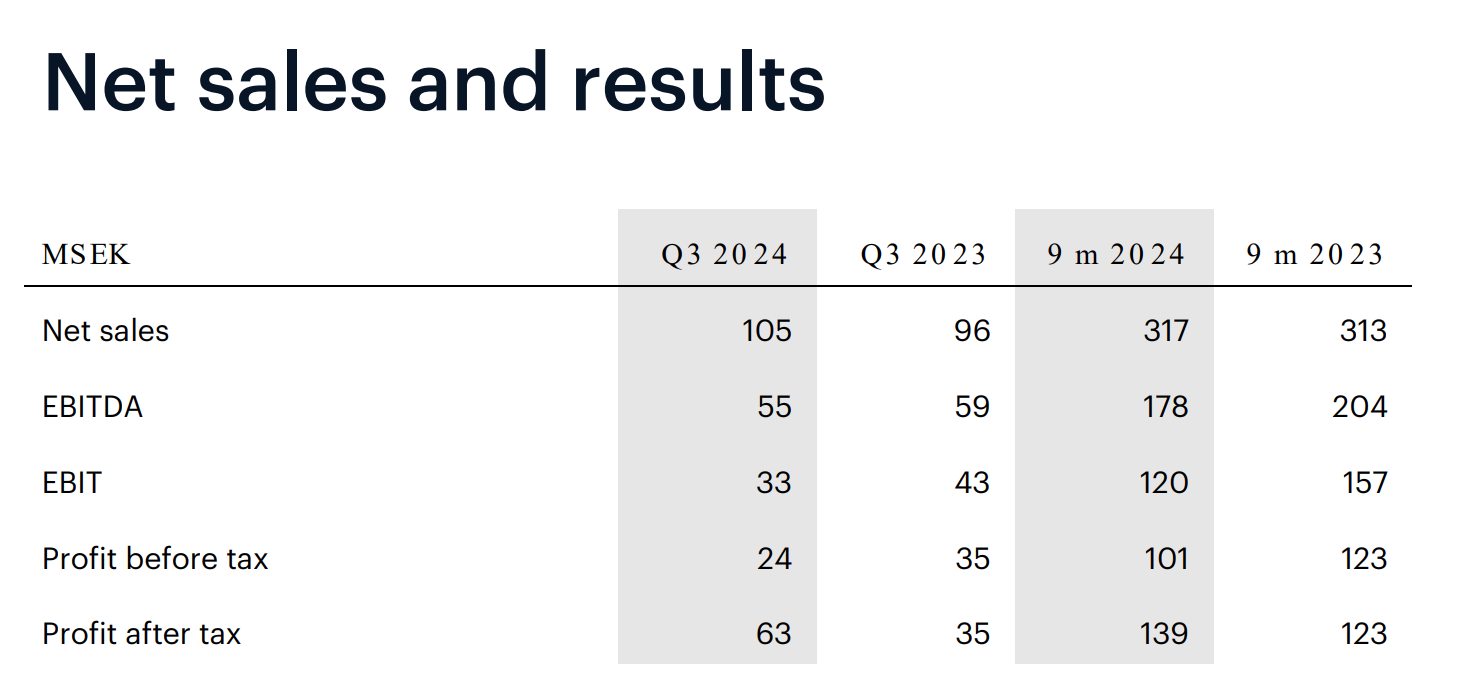
Heraf så development-segmentets andel således ud:
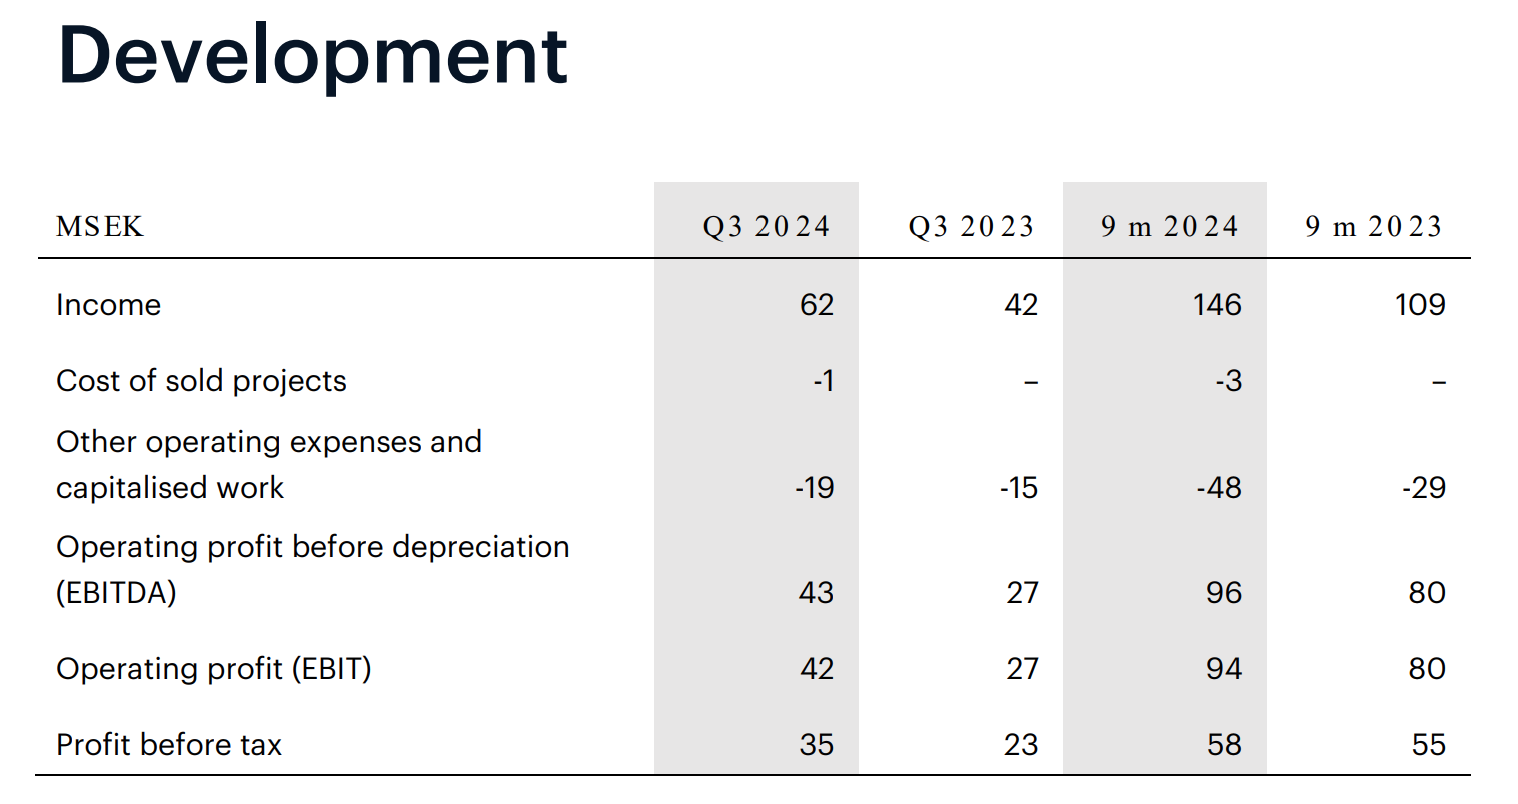
Meget rentabelt arbejde, vil jeg sige.
Selskabets projektportefølje ser således ud.
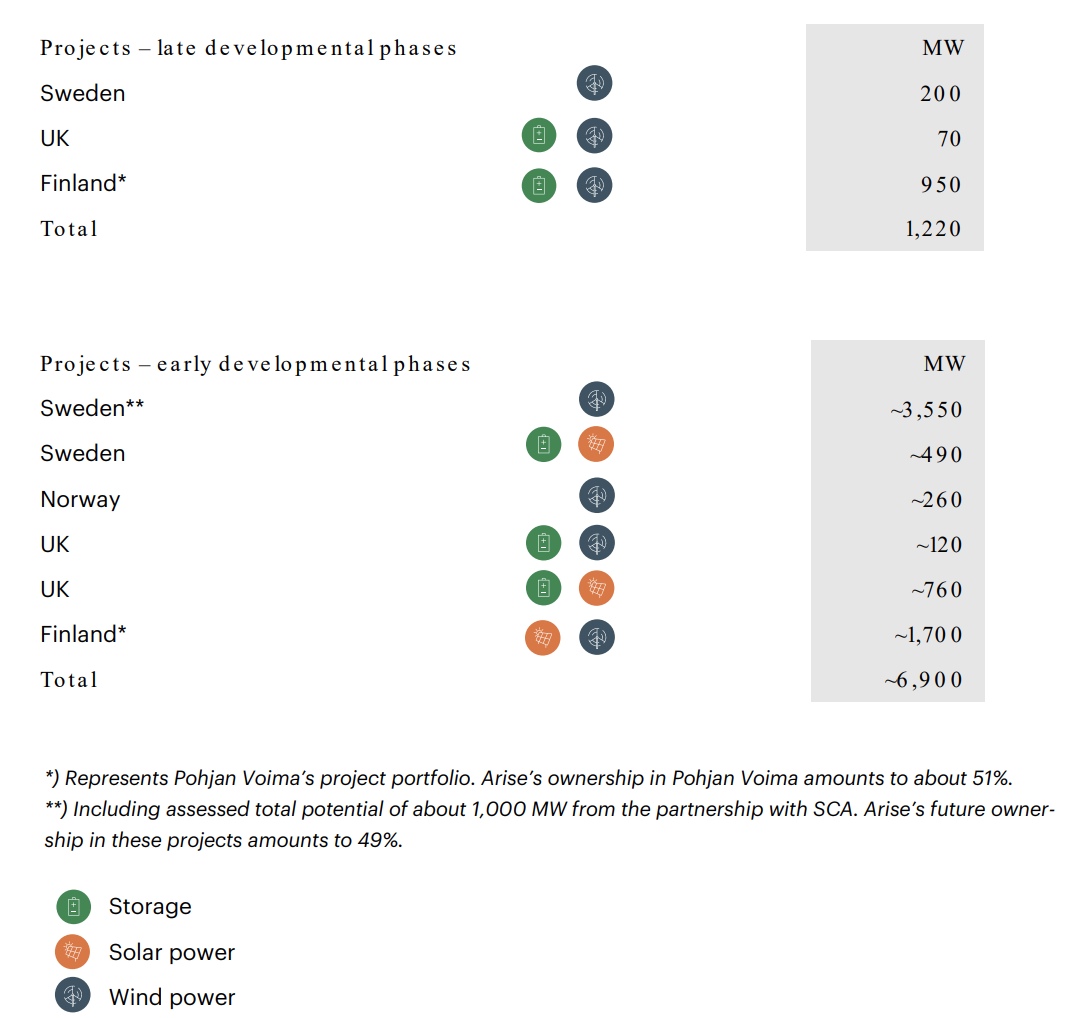
Altså meget nordisk- og vindpræget.
Denne aktie handles til 2025 EV/EBIT 9x (Kilde TIKR, SEB’s multipel var 6x)
Eolus Vind
Eolus Vind opererer også inden for projektudvikling, byggeri og drift af projekter.
Selskabets Q3 hovedtal ser således ud:
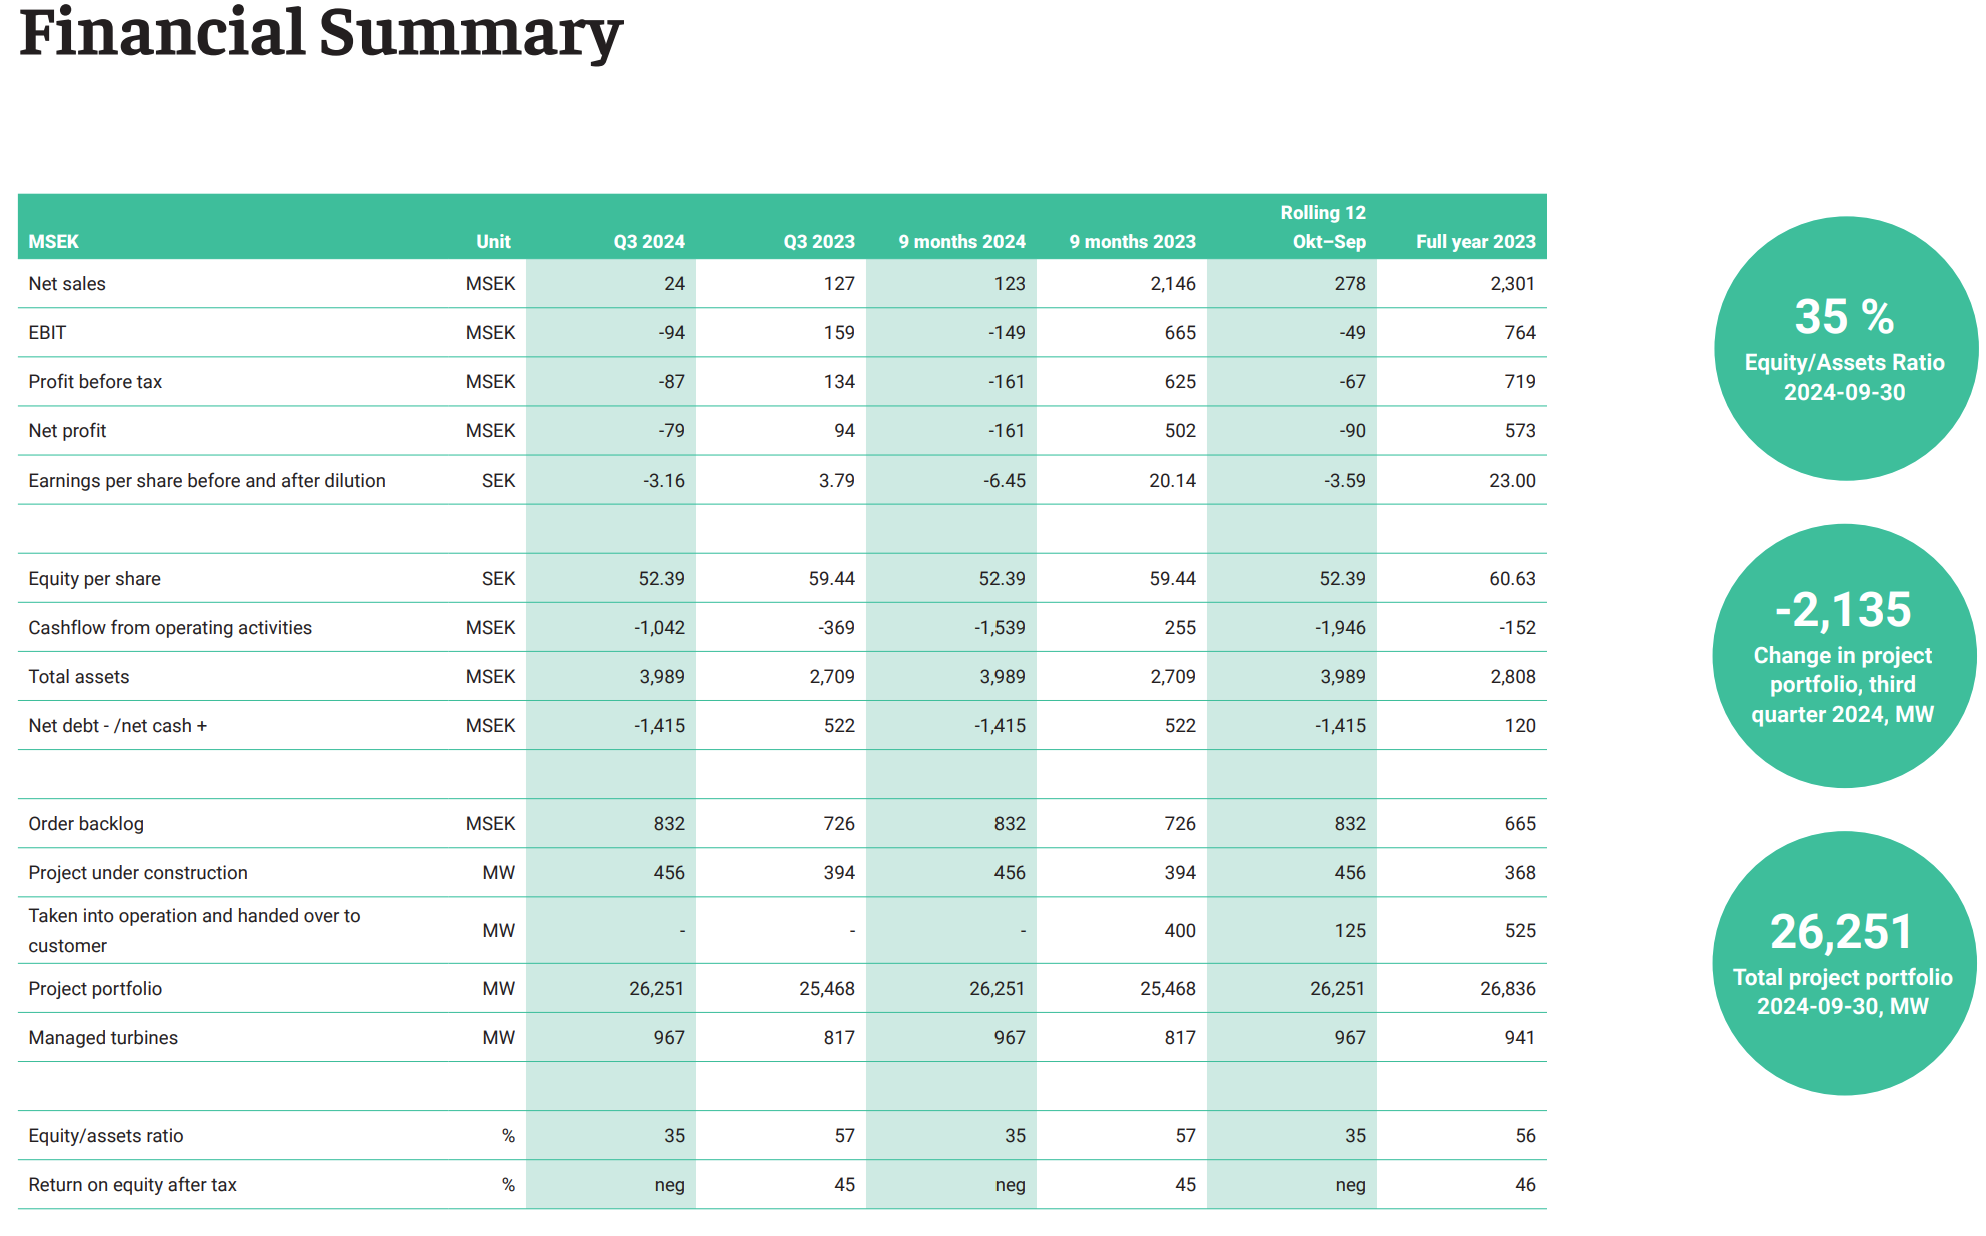
Og projektporteføljen således:
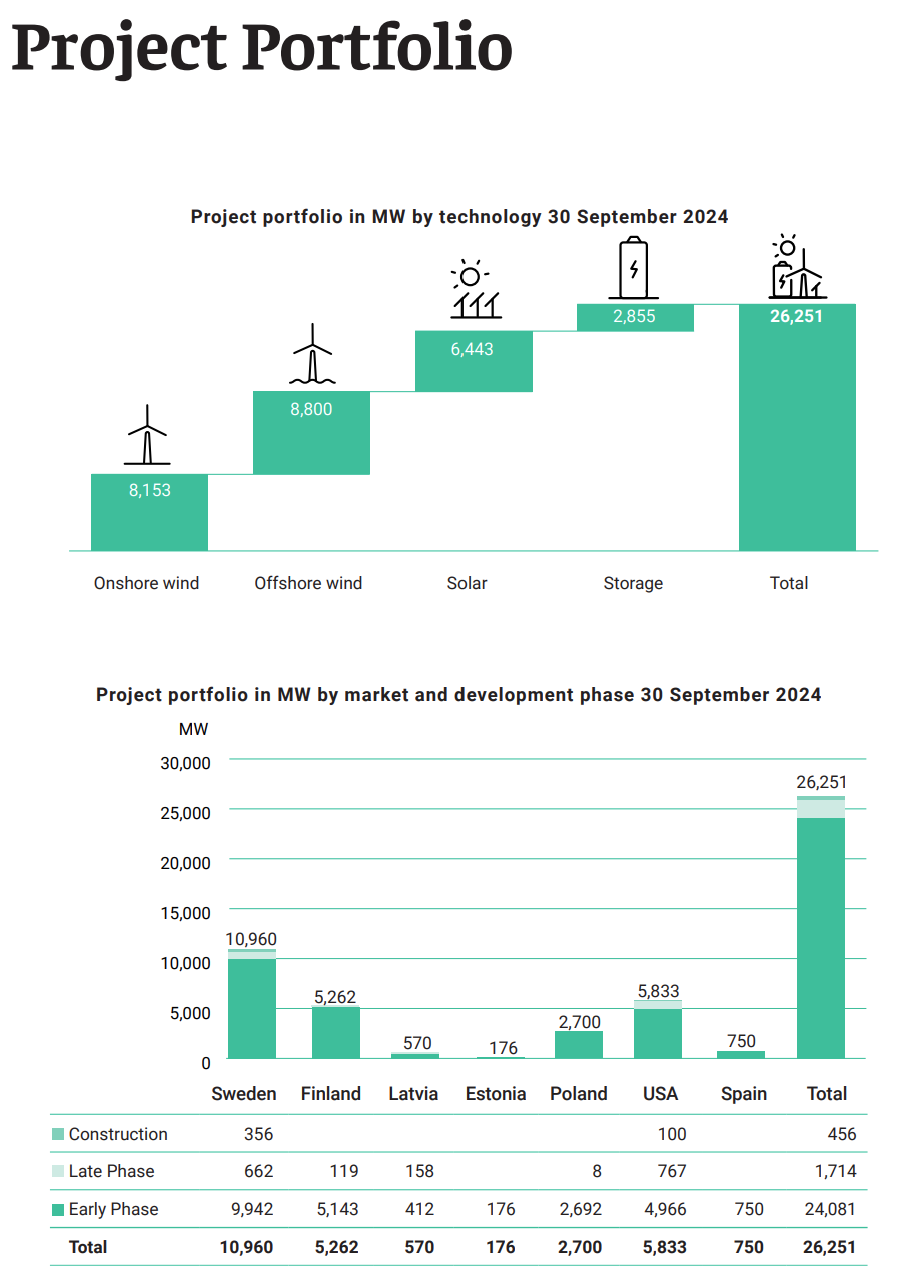
Jeg fandt i hvert fald ikke nogen opdelinger mellem de forskellige segmenter denne jul. Hovedfokus her synes også at være på vind og Norden, men der er også satset stort på Amerika. Porteføljen er stor, men der er ikke tjent penge på den i år.
Denne aktie handles til 2025 EV/EBIT 7x (Kilde TIKR, SEB’s multipel var 9x)
Scatec
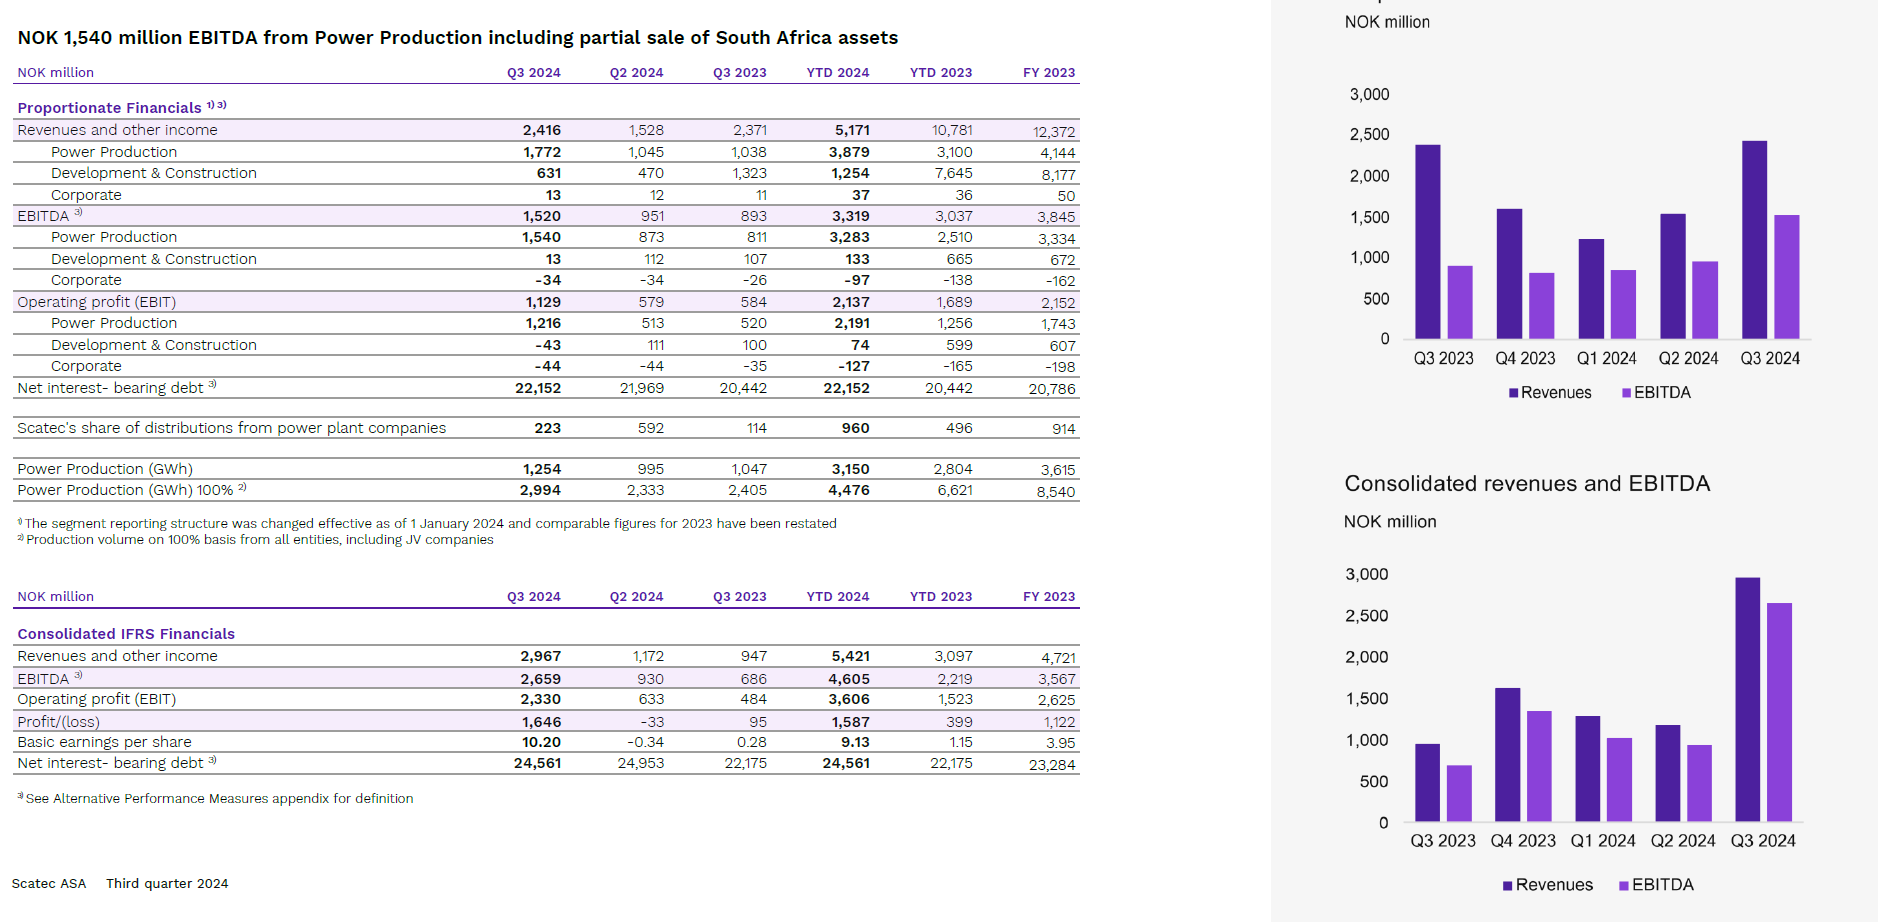
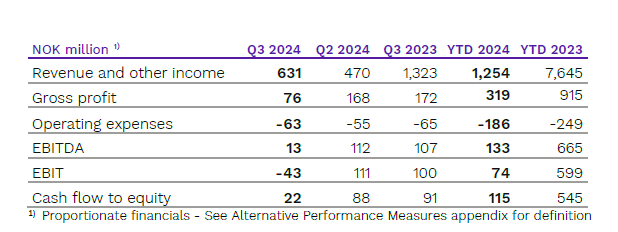
Så er der også Scatec.. De opererer også inden for alle områder og specificerer ikke projektudvikling separat, men lægger det i samme kategori som byggeri.
Selskabets Q3 hovedtal ser således ud:
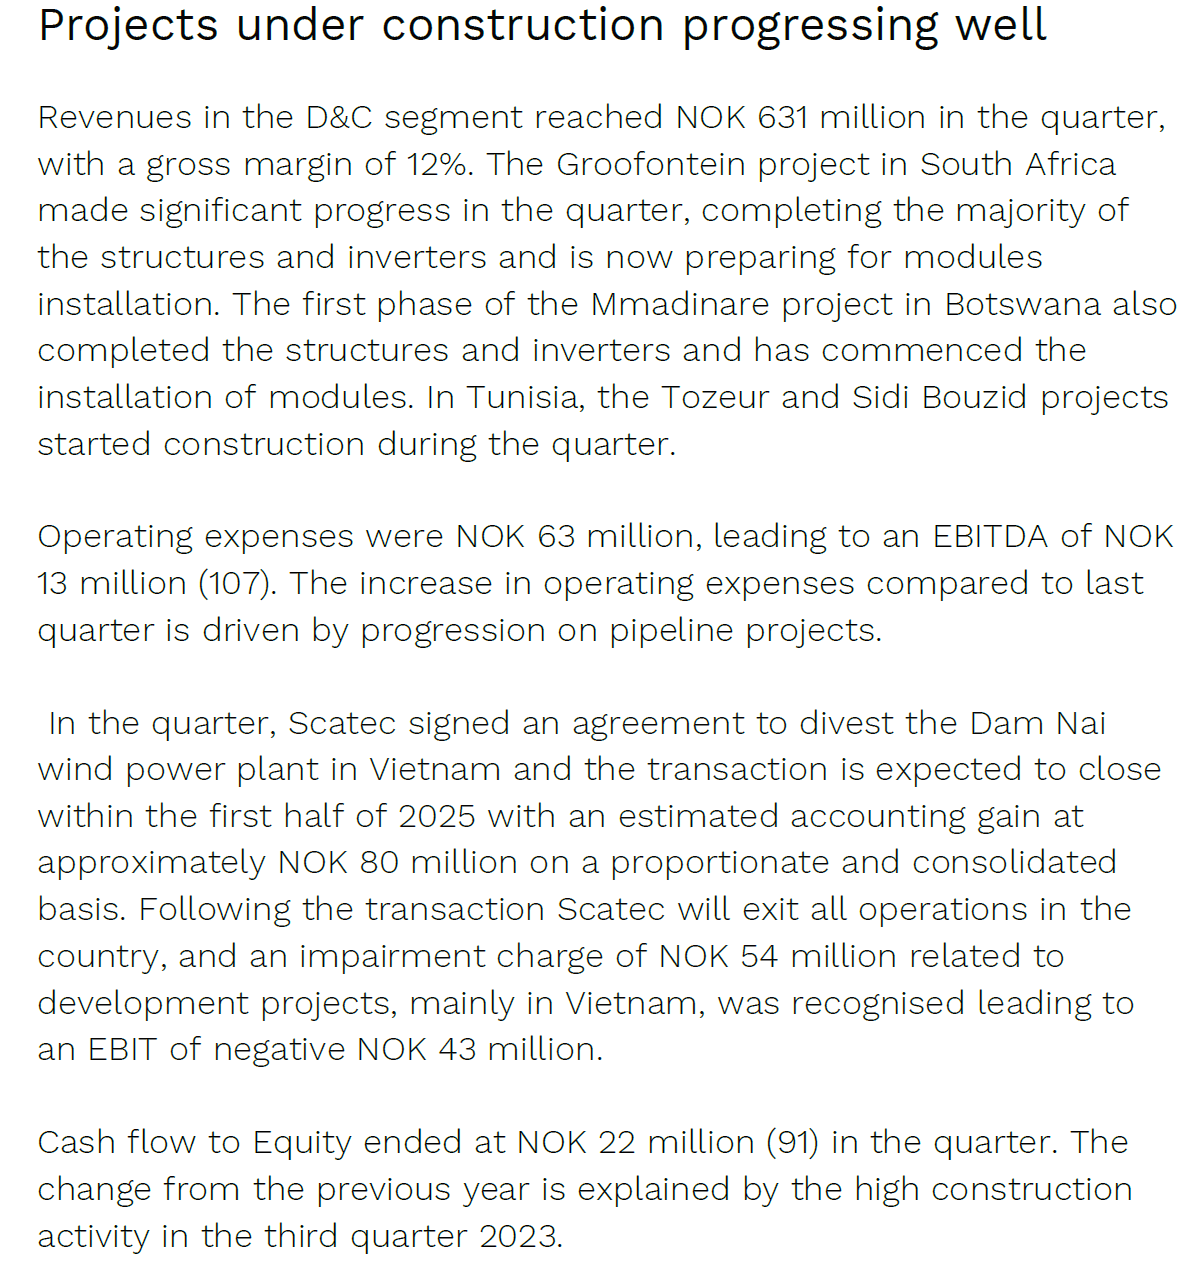
Development & Construction segmentet ser således ud:
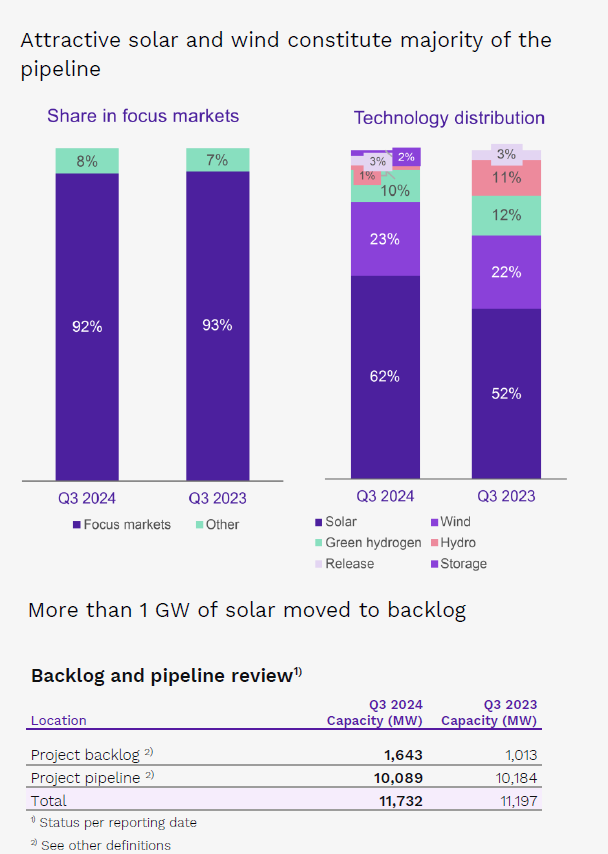
Interessant for Magnoras ejere er, at de også opererer i Sydafrika.
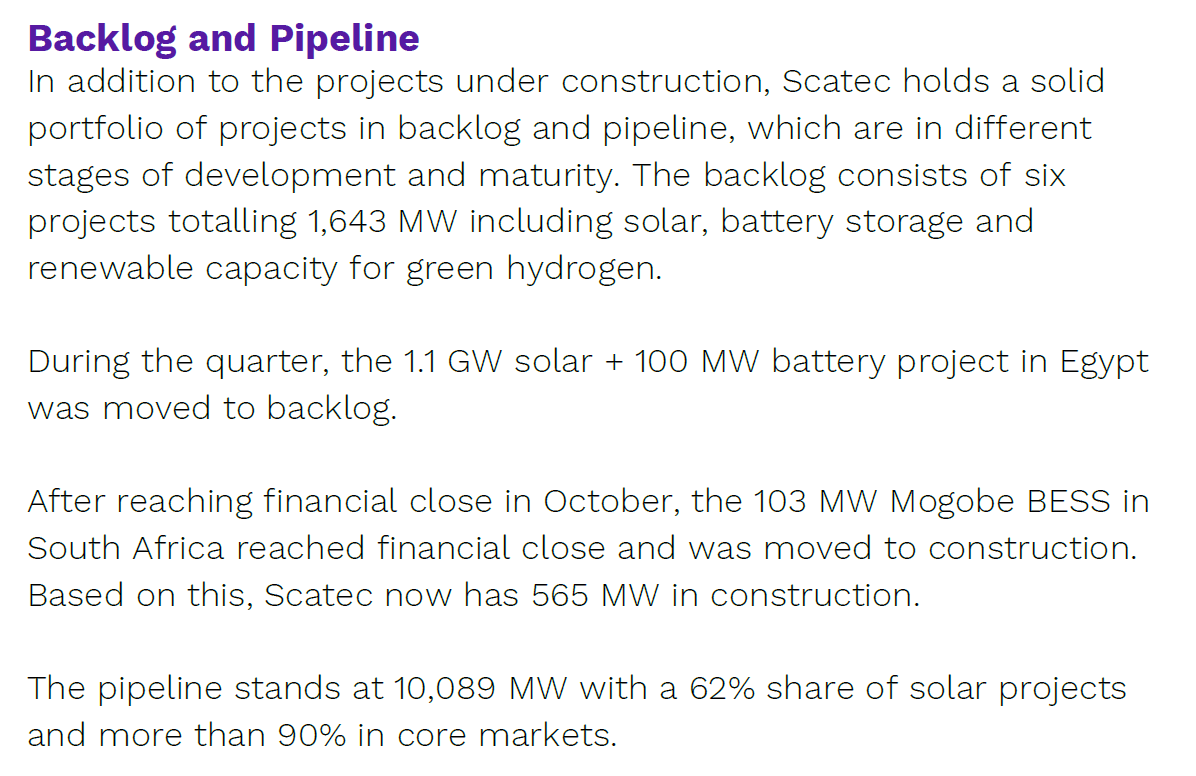
Denne aktie handles til 2025 EV/EBIT 12x (Kilde TIKR, SEB’s multipel var 12x)
Magnora i forhold til peers
Som tidligere nævnt er det udfordrende at vurdere, hvor meget, hvorfra og til hvilken pris selskabet kan sælge sine projekter, når man skal skabe en korrekt værdiansættelse. For eksempel beregner SEB værdiansættelsen direkte ud fra et interval på 600-750MW til en pris på 0,6 MNKO/MW med en EV/EBIT-værdiansættelse på 6x, uden at tænke nærmere over, hvornår pengestrømmene fordeles i forhold til forudbetalinger og milepæle (dette er altså min opfattelse af deres vurdering). Dette kan allerede næsten begrunde aktiens nuværende pris. Dertil kommer earnouts fra Evolar og Helios. Mens f.eks. Pareto næsten ikke beregner pengestrømme for 2025. Målpriserne varierer således mellem 38 og 45 NOK.
På en måde kunne det kapitalllette Magnora tillade højere multipler, men på den anden side skaber salg, pris og realiseringstidspunkt for projekterne deres egne udfordringer. Dette er sandsynligvis mere forudsigeligt for virksomheder, der udvikler projekter til sig selv.
Jeg tænker bare, at dette er en ret udfordrende konstruktion (himmeli) for en småinvestor at vurdere selskabets potentielle værdi, hvis selv professionelle analytikere har så store forskelle. Dette medfører meget risiko, men også muligheder. Lad diskussionen fortsætte. Kritik er velkommen.


 Opsummering af effekter:
 Indvirkning på aktiekursen?
 Strategisk budskab til investoren: