{“content”:“Det här ämnet verkar dela experters åsikter en hel del. Jag tittade på Viggo Löfgrens intervju i Inderes podcast och därefter på Nordnets Titaanien taisto-diskussion om huruvida indexinvestering skapar en bubbla. Vilka åsikter finns kring ämnet?”,“target_locale”:“sv”}
Placeringsbloggar handlar inte om mycket annat än att aktieinvesteringar är ränta på ränta och att indexfonder eliminerar risken med aktieinvesteringar. Aktieinvesteringar är väldigt enkla när det inte spelar någon roll vilken aktie du köper, eftersom alla ändå kommer att fördubblas gång på gång.
Till detta ränta på ränta: vad händer när detta ränta på ränta under på varandra följande år är +10 %, +5 %, -30 % och +15 %? Mest positivt? I själva verket ligger denna investering cirka 7 % back och med tanke på människans psykologi skulle många dra sig ur under en sådan nedgång. Nedåtgående marknader är gift i dessa beräkningar. Har Martin Paasi tänkt på vad som händer när en investerare vid 59 års ålder har besparingar på 935 000 euro på aktiemarknaden, och om det då kommer en lågkonjunktur det året och man inte kan bli miljonär?
Indexfonder ger inget skydd. Kones aktie är dyr. Ger cirka 2,9 % före kostnader och skatter. Aktien blir inte billigare även om investeraren äger den via sin indexfond. En indexfond fungerar om investeraren inte orkar sätta sig in i företagen utan främst vill satsa på att efterfrågan på aktier ökar, vilket kan vara en motiverad plan när räntemarknaderna är i en bubbla. Själv har jag förvånats över hur denna nollränta används när riskpremien för en långsiktig plan beräknas. Stater och hushåll kan inte låna för evigt, det måste finnas en gräns – låt oss kalla det “ränta” – som ställer krav på lånade pengars produktivitet och därmed begränsar låntagandet.
Vad händer då när låntagandet stramas åt? Efterfrågan på aktiemarknaden avtar. Finansiärer måste presentera något annat än en vision om olönsam tillväxt. Skulder kan inte längre rullas över genom att bara ta nya “arrangemangslån” på tiotusentals euro som annonseras på TV. Då är festen över.
6 gillningar
Om monstret slår in ytterligare ett minus kommer vi i praktiken att se hur indexfonder påverkar aktiekurserna. Mitt antagande är alltså att när börstrenden vänder (även om så bara tillfälligt) kommer fonderna att tvingas sälja för att kunna betala ut inlösen. Det kan hända att investerarna håller huvudet kallt och litar på sin investeringsstrategi och långsiktiga investeringar, men jag skulle inte satsa stora pengar på det. Människan är människan.
Michael Burrys teser om indexbubblan fick uppmärksamhet i slutet av året, men konsensus var nog att en bubbla inte kunde uppstå. Vi får se om Burry får det sista skrattet även i detta ärende.
2 gillningar
Gårdagens, dvs. tisdagens, Kauppalehti innehöll en kort artikel relaterad till ämnet, varifrån detta utdrag kommer:
de massiva rörelserna av ETF-kapital har fortfarande inte testats i en ordentlig börskrasch.
4 gillningar
Naturligtvis kommer stora indexfonder att driva försäljning om det blir en nedgång, men hur skiljer sig detta från om människor ägde aktier direkt och sålde dem jämfört med att äga dem via en ETF och sälja dem, vilket ändå innebär att samma aktier säljs, men jämnare?
Nu är situationen den att till exempel Blackrocks fonder är en av de största ägarna i många stora amerikanska företag. Kapitalet i indexfonder är större än i aktiva fonder, såvitt jag vet för första gången i historien. Om ETF:er och indexfonder börjar sälja stort, då kommer nedgången att bli större på en bredare front.
Låt oss först säga att jag varken är för eller emot Burry. Men jag är nyfiken på att höra hans resonemang, för det du säger är hur saken har förklarats för mig också.
Om jag förstod Burrys kritik rätt, ligger kärnan i att prisbildningen för aktier har blivit otydlig. Stora index som S&P 500, som otaliga aktiefonder följer, hamnar i att köpa samma uppsättning aktier på marknaden. Annars skulle de bryta mot idén med en indexfond.
Företag i populära index bildar en “guldsuggeklubb” där passiva pengar lätt hamnar och höjer värderingsnivån för företagen som ingår i det indexet. Företag utanför populära index får relativt mindre uppmärksamhet från passiva fonder.
För att Burrys logik ska gälla, måste volymen av passiva fonder krossa volymen av aktiva investerare. Det vill säga, även om företag X skulle vara “felprissatt” (på teorinivå, verkligheten är inte så binärt enkel), kan passiva fonders tryck upprätthålla det felaktiga priset. Marknaderna skulle inte längre vara effektiva. Okej, men skulle det verkligen leda till en stor röra jämförbar med en CDO-bomb?
Vid denna punkt höjer jag händerna och viftar med en vit flagga. Jag har varken förståelse eller medel för att visa om detta kan hända eller om det ögonblicket redan har upplevts på marknaderna. Jag lämnar det till mer kunniga kvantkillar/kvinnor att visa. Och om jag missförstod Burrys tankar och tankekedja, korrigera mig gärna.
2 gillningar
Jag ser det precis på samma sätt. Det är ett mycket förståeligt argument att prisbildningen försvagas, men detta borde ju gynna aktiva fonder. Om prisbildningen inte är så exakt, så borde aktiva fonder generera överavkastning. Då skulle pengar flyttas från passiva fonder till aktiva tills det rådde jämvikt.
2 gillningar
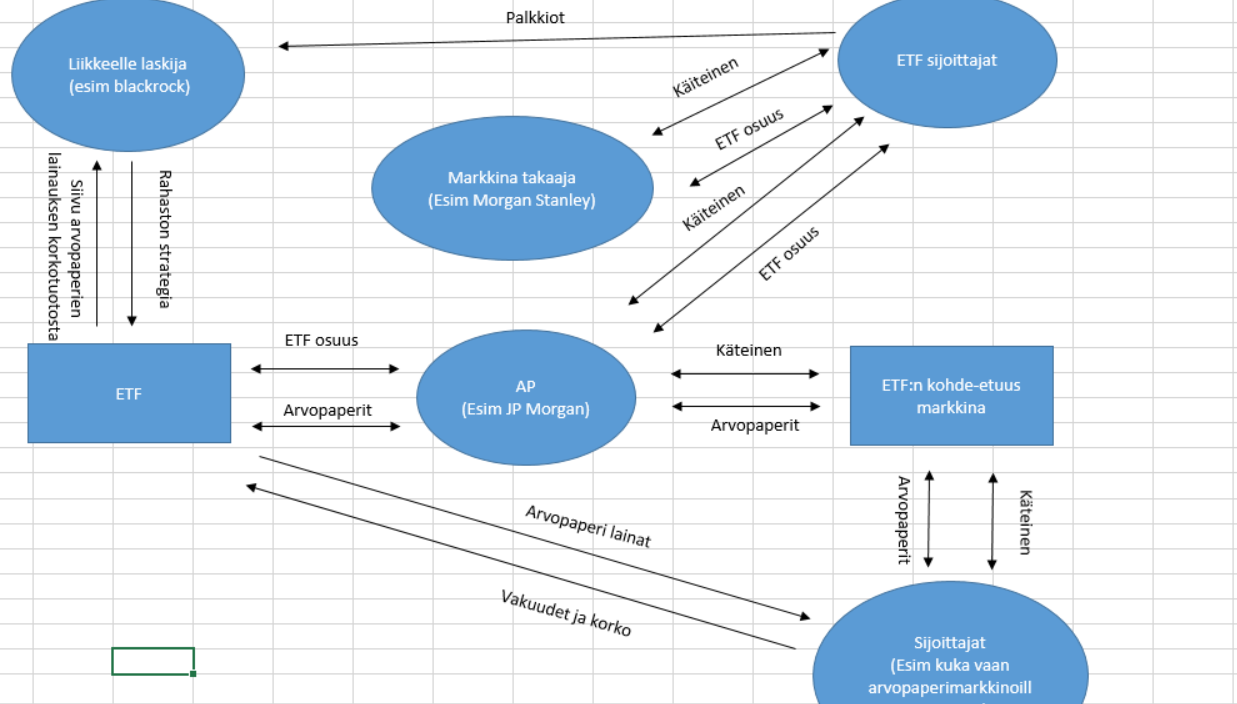
En av Burrys teser var effektiviteten i prisbildningen. En annan är likviditetsrisken. Jag har inte tillräckligt med kunskap för att säga varken för eller emot. Den tredje punkten, som kanske också förklarar jämförelsen med finanskrisens CDO:er, är det faktum att ETF:er i verkligheten är mer komplexa helheter än vad de ger intryck av. Här är ett litet exempel på hur de fungerar.
Här är en vanlig ETF:
Syntetisk ETF:
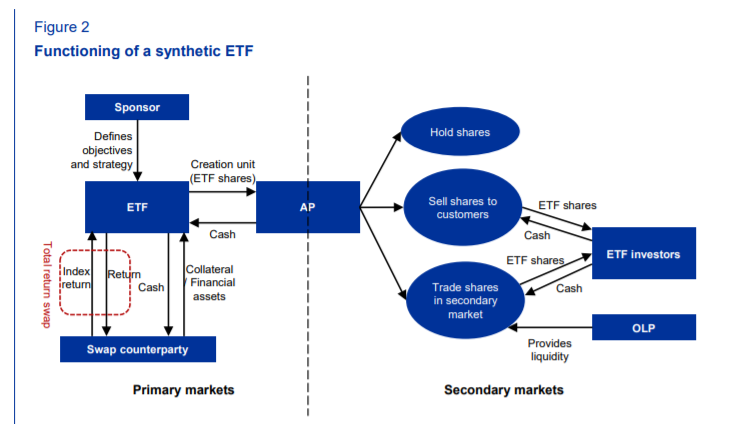
Burrys poäng verkade vara att på samma sätt som komplexa CDO:er blev enormt populära före finanskrisen, och när bubblan sprack kom risker fram som ingen hade kunnat bedöma korrekt. På samma sätt är ETF:er nu otroligt populära, även om de inte är helt okomplicerade instrument i sin funktion.
6 gillningar
Hittills har ETF:erna klarat sig bra med stor volatilitet på sekundärmarknaden:

Videon i sig är ganska mycket en cirkelrunknings-session (ursäkta det vulgära uttrycket), vilket är förståeligt med tanke på deltagarnas bakgrund, men å andra sidan lite oroande. Men det är verkligen bra att det inte har varit några problem med ETF:erna hittills.
3 gillningar
Detta kan vara en bra tråd att ta upp.
De nuvarande IPO:erna och Teslas galna uppgång kan inte undgå att påverka indexen. Samma sak gäller även spelbolag etc.
Många portföljförvaltare skulle inte lägga sina egna pengar på dessa kurser, än mindre sälja utdelningsbolag.
1 gillning
Bra att den här tråden kom upp igen! Det väcker minnen från när jag skapade den här tråden för nästan ett år sedan, i december förra året, när jag var på semester på Gran Canaria och det inte fanns någon information om corona.
Det har bara blivit värre sedan dess…