Den starka lönsamhetsutvecklingen fortsatte. Det är ett starkt drag i Säkerhetslösningar.
6 gillningar
Frans pratade med Loihtes Samu Konttinen om Loihtes Q1 och bolagets utsikter 
Ämnen:
00:00 Inledning
00:13 Läget i Q1
01:09 Lönsamhet
03:13 Säkerhetslösningar
05:20 Cybersäkerhet, moln och uppkopplingar
07:01 IT-konsulting
09:56 Kriget i Iran
12:41 Förvärvet av BLC Turva
4 gillningar
Frans har jobbat kvällspass under söndagen och har färdigställt bolagsanalysen om Loihde.
Loihtes Q1-rapport var klart bättre än våra förväntningar vad gäller lönsamheten. Justerat EBITDA växte kraftigt, trots att omsättningen blev något lägre än väntat. Vi höjde våra vinstprognoser för innevarande år till följd av den starka lönsamheten i Q1, men våra prognoser för de kommande åren är i stort sett oförändrade. Vi beaktar det pågående företagsförvärvet av BLC Turva, som behandlas av KKV (Konkurrens- och konsumentverket), som en positiv option i värderingen, då det vid ett genomförande skulle medföra synergifördelar, nästan fördubbla storleken på affärsområdet Säkerhetslösningar (Turvaratkaisut) och tydliggöra bolagets profil som en fokuserad säkerhetsaktör. Loihtes värdering för 2026-27 (just. P/E 16-15x) har dock enligt vår mening blivit ansträngd sett till avkastnings/risk-förhållandet efter den starka kursutvecklingen. Vi höjer vår riktkurs till 14,6 euro (tid. 13,2 €), men avvaktar ett bättre köpläge och ändrar vår rekommendation till Minska (tid. Öka).
5 gillningar
Omsättningen sjönk med 2 %. Vid en snabb anblick gör det här bolaget förvärv årligen, men omsättningen växer betydligt långsammare jämfört med de förvärvade bolagens omsättning + den befintliga omsättningen. Den organiska tillväxten torde vara rejält negativ?
2 gillningar
Här är mina egna uppskattningar av den organiska utvecklingen, hämtade från bolagsrapporten.
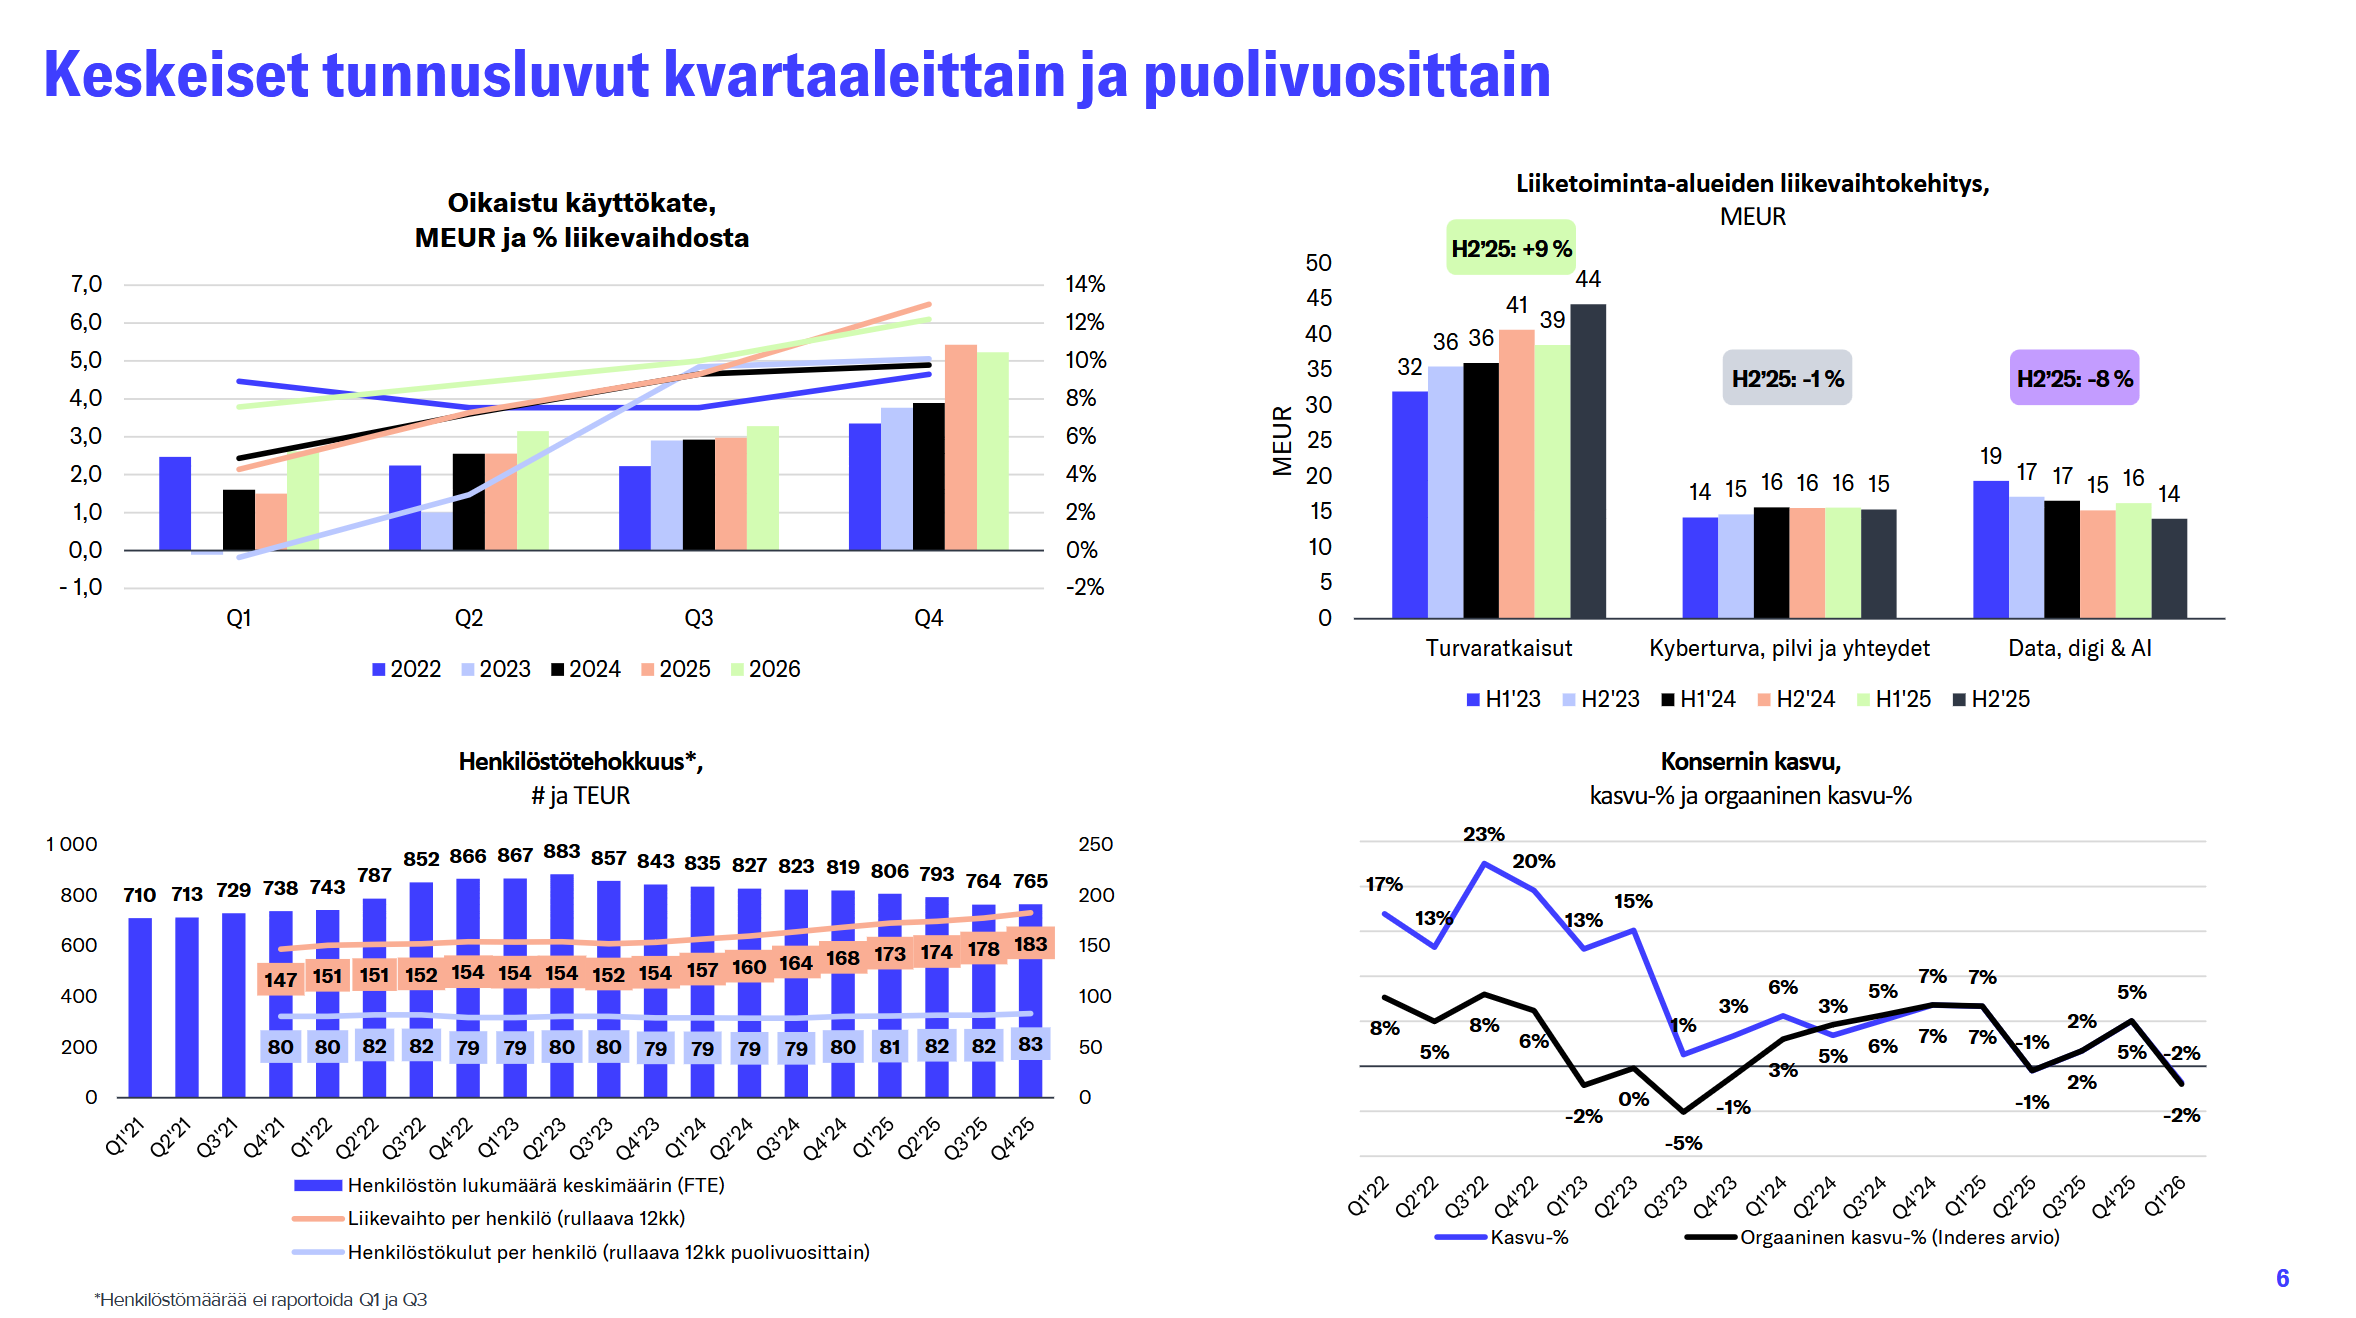
Den organiska tillväxten har faktiskt enligt min mening varit på en ganska fin nivå de senaste åren, när man tar hänsyn till marknadsläget i allmänhet. Särskilt den mycket svaga marknaden för IT-konsulttjänster och nybyggnation, samt den finska ekonomins svacka och företagens besparingsbehov. Den organiska tillväxten har drivits av säkerhetsverksamheten och i synnerhet det största affärsområdet Säkerhetslösningar (Turvaratkaisut), vars utveckling har varit imponerande.
För närvarande (före BLC Turva-affären) är omsättningsutvecklingen nästan helt organisk.
7 gillningar
Villkorligt godkännande för affären: Kilpailu- ja kuluttajavirasto on hyväksynyt Loihde Oyj:n BLC Turva -yritysoston ehdollisena - Inderes
7 gillningar
Frans har skrivit en ny bolagsanalys med anledning av dessa nyheter
KKV (Konkurrens- och konsumentverket) har godkänt det betydande förvärvet av BLC Turva med rimliga och förväntade eftergifter, vilket eliminerar den relaterade osäkerheten. Affären gör Loihde till Finlands största leverantör av säkerhetsteknologi. Vi ser det industriella logiken i arrangemanget som god och tror att det kommer att öka resultatet per aktie tydligt trots eftergifterna. Värderingsnivån har enligt vår mening återigen blivit attraktiv efter kursnedgången även på kort sikt (justerat P/E 13-14x, direktavkastning 6-7 %) i förhållande till bolagets vinsttillväxtutsikter och värdeskapandepotentialen i BLC Turva-affären. Vi höjer vår rekommendation till Öka (tidigare Minska), men sänker vår riktkurs till 14,40 euro (tidigare 14,60 €) efter att ha beaktat eftergifterna i BLC Turva-affären.
7 gillningar
Loihde expanderar till de mycket omskrivna (även i intervjuer) drönarförsvars- och övervakningslösningarna för civila mål. Det handlar alltså om lösningar för drönardetektering och drönarövervakning. Vid implementeringen av lösningarna fungerar Loihde som en teknikintegratör som kombinerar produkter och programvara från olika drönar- och sensortillverkare samt systemleverantörer i sin egen plattform, och bygger på så sätt en färdig helhetslösning för kunden.
I Kauppalehtis artikel beskrev Tikkanen tjänsten som “drönarövervakningens Netflix”, och priset sätts utifrån vad kunden önskar. Förväntningen är att de första leveranserna till kunder i Finland sker under hösten 2026. Ett intressant tillskott till Loihdes erbjudande inom totalsäkerhet. På så sätt håller man sig åtminstone i kundernas blickfång när även Kauppalehti vill göra ett reportage om den nya tjänsten
8 gillningar
Här är Frans förhandskommentarer inför Loihtes Q2-resultat som presenteras fredagen den 17 juli
Vi förväntar oss att omsättningen har ökat något, drivet av den starkt presterande affärsenheten Säkerhetslösningar. Vi prognostiserar att lönsamheten har förbättrats jämfört med jämförelseperioden, understödd av god tillväxt inom säkerhetsverksamheten och effektiviseringsåtgärder, vilket fortsätter den positiva trenden från årets början. I centrum för Loihtes investeringscase står just nu det betydande förvärvet av BLC Turva, som KKV godkände i maj med rimliga villkor. Vi ser med spänning fram emot ledningens eventuella ytterligare kommentarer kring affären.
2 gillningar
Mikael intervjuade Loihtes VD Samu Konttinen efter publiceringen av Q2-resultatet
Ämnen:
(00:00) Inledning
(00:13) Huvudpunkter i Q2
(01:19) Säkerhetslösningar
(02:01) Säkerhetsleveranser till datacenterprojekt
(03:10) Cybersäkerhet, moln och uppkoppling
(04:02) Data, digitalisering och AI
(05:06) Orderstock för återkommande tjänster
(05:58) Utveckling av lönsamhet
(07:28) Drönarförsvar och övervakningslösningar
(09:39) Villkorat godkännande av förvärvet av BLC Turva
Loihde Oyj:s halvårsrapport 1 jan – 30 juni 2026:
Justerat EBITDA förbättrades med 32 % under årets första hälft och uppgick till 8 % av omsättningen
**
April–juni 2026 i korthet**
- Loihde-koncernens omsättning under andra kvartalet uppgick till 33,9 miljoner euro (35,2 miljoner euro), en förändring på -4 %
- Justerat EBITDA var 2,7 miljoner euro (2,6 miljoner euro), motsvarande 8,1 (7,3) % av omsättningen, en förändring på 7 %
- Konkurrens- och konsumentverket godkände förvärvet av BLC Turva villkorat och kräver försäljning av tre lokala låsverksamheter innan affären kan slutföras.
Januari–juni 2026 i korthet
- Loihde-koncernens omsättning under januari-juni uppgick till 68,4 miljoner euro (70,5 miljoner euro), en förändring på -3 %
- Omsättning per affärsområde under januari-juni:
- Säkerhetslösningar 38,0 miljoner euro (38,6 miljoner euro),
förändring -1 %- Cybersäkerhet, moln och uppkoppling 15,4 miljoner euro (15,7 miljoner euro), förändring -2 %
- Data, digitalisering och AI 14,9 miljoner euro (16,3 miljoner euro),
förändring -8 %- Justerat EBITDA var 5,4 miljoner euro (4,1 miljoner euro), motsvarande 7,9 (5,8) % av omsättningen, en förändring på 32 %
- Justerat rörelseresultat var 1,4 miljoner euro (0,2 miljoner euro), motsvarande 2,0 (0,2) % av omsättningen, en förändring på 676 %
- Omsättningen för återkommande tjänster var 20,4 miljoner euro (19,8 miljoner euro), vilket motsvarar 29,7 (28,0) % av den totala omsättningen. En tillväxt på 3 %. Den annualiserade orderstocken för återkommande tjänster vid periodens slut uppgick till 39,3 miljoner euro (40,2 miljoner euro), en förändring på -2 %.
Siffrorna i halvårsrapporten är oreviderade.
Utsikter för 2026 (oförändrade)
För 2026 förväntar sig Loihde att koncernens omsättning och justerade EBITDA kommer att växa eller ligga på ungefär samma nivå som föregående år.
I november 2025 ingick Loihde ett avtal om att förvärva hela aktiekapitalet i BLC Turva Oy. Uppfyllandet av de villkor som Konkurrens- och konsumentverket ställt för förvärvet pågår, och därför har detta inte inkluderats i den nuvarande resultatprognosen. Loihde kommer att uppdatera prognosen efter att affären slutförts.
Finansiella mål för strategiperioden 2024–2027
Loihde-koncernen eftersträvar en genomsnittlig årlig omsättningstillväxt på cirka 10 procent, inklusive eventuella företagsförvärv. Målet för omsättningen vid slutet av strategiperioden, det vill säga 2027, är minst 200 miljoner euro.
Vad gäller lönsamheten är målet att uppnå en justerad EBITDA-marginal på 15 procent vid slutet av strategiperioden.
Målet för avkastning på sysselsatt kapital (ROI) är 10 % och
nettoskuld/EBITDA mellan 0–2x.
2 gillningar
Frans har gjort en ny bolagsanalys av Loihde i samband med Q2
Loihtes Q2-rapport kom in något under våra förväntningar gällande omsättning och resultat, tyngd av ett svagt kvartal för projektverksamheten inom säkerhetslösningar, men i bakgrunden fanns även en överflyttning till det tidigare mycket starka Q1. Lönsamhetsförbättringen fortsatte och resultatet för hela första halvåret var ett tydligt steg uppåt. Bolaget upprepade sin guidning, vars uppfyllande kräver en tydlig återhämtning under H2, vilket bolaget är säkra på. Vi sänkte våra prognoser för innevarande år något, men våra prognoser för de kommande åren är i princip oförändrade. De avyttringar som krävs för BLC Turva-förvärvet, vilket KKV (Konkurrens- och konsumentverket) villkorligt godkänt, förväntas genomföras under slutet av året, och förvärvet är trots eftergifter en tydligt positiv option för våra prognoser. Värderingen baserad på vinst (justerad för hyresförpliktelser EV/EBITA 2026-27: 9-8x, justerat P/E 15-12x) är enligt vår mening attraktiv i förhållande till vinsttillväxtutsikterna. Vi upprepar vår rekommendation “öka” och justerar vår riktkurs till 14,00 euro (tidigare 14,40 €).
4 gillningar
Säkerhetsteknik- och digitala tjänsteföretaget Loihde och BLC Turva har uppfyllt de villkor som Konkurrens- och konsumentverket ställt för företagsförvärvet där Loihde köper BLC Turva.
KKV bekräftade att villkoren har uppfyllts idag.
4 gillningar
Länkas nu dessa också hit.
Jag förstod det väl inte helt med säkerhet hur det här fungerar i sin helhet och hur många aktier som kommer att skickas till dokumentförstöraren. Egna aktier köps i alla fall för max 550 000 st / sex miljoner / 9,5 % av det totala aktieantalet, och om jag förstod rätt delas det ut max ca 87k aktier i aktieincitamentsprogrammet, skulle man alltså makulera uppemot ca 465k aktier totalt..?
Loihde dök upp i min egen portfölj i relativt stor utsträckning när jag stötte på detta av en slump vid lämpligt tillfälle och det kändes som att flera positiva saker var på gång då. En utdelning har kommit och snittpriset är mitt minne blott någonstans i drygt 12 €. Det grarmade lite att jag inte sålde åtminstone en del av potten när utdelningshysterin lyfte aktien till över 15 €, men då tänkte jag att den kanske inte sjunker tillbaka till den här nivån. Därefter var tanken att om vi skulle gå under 12 €, så skulle jag köpa mer – det dök väl upp en gång med håret på gropen (precis under), men mitt eget intervall låg på 11,5-11,8-nivåerna och tilläggsköpen har därför uteblivit. Det grarmar lite nu, men det är väl inte så många som bevakar detta, så det kommer kanske ett bra läge att köpa ännu.
Enligt min mening har VD:n också varit relativt saklig i intervjuer och väckt förtroende. Det är verkligen inte den mest mediasexiiga branschen och knappast drar detta till månen nu, men just nu går allt enligt min mening i en bättre riktning och inte har den tidigare prestationen heller varit helt dålig. Det är alltså inte meningen att lätta på positionen på ett tag och jag är nog mer på “köp”-sidan fortfarande.
2 gillningar
Här är Frans kommentarer om Loihtes återköpsprogram för egna aktier.
Programmet är av betydande storlek (högst cirka 9,5 % av aktiestocken och 6 MEUR), och med aktiens nuvarande värdering anser vi att det är en förnuftig kapitalallokering. Dessutom anser vi att förvärvet av BLC Turva har en betydande potential att realiseras under de kommande åren, vilket gör återköp av egna aktier mer attraktiva. Loihtes balansräkning är i gott skick, så bolaget har goda förutsättningar för återköp av egna aktier även inför det pågående BLC Turva-förvärvet. Vi anser att återköpsprogrammet är en positiv signal om företagsledningens tilltro till verksamhetens prestation och värdeskapande.
3 gillningar
Köpgränsen sätter börsens regler: Köpen får uppgå till högst 25 % av genomsnittsvolymen under de föregående 20 börsdagarna. Vid låg omsättning leder detta till att t.ex. senast när Loihde återköpte egna aktier på motsvarande sätt, kunde algoritmen under 8,5 månader köpa endast strax över 1 % av aktieantalet, det vill säga drygt 58K aktier. Nu är tiden bara 6,5 månader, så de där maximala aktievolymerna och det maximala eurobeloppet är närmast nominella eftersom sådana måste finnas med där.
2 gillningar
Tack för dina klargöranden i den här frågan, och några egna aktieköp (omarknadsköp) kommer alltså inte att fungera som en extra drivkraft för aktien, men som tur är kom vi till skott med BLC-affären till slut.
Med den här aktien kommer man nog inte att åka på någon raketresa, men jag tycker ändå att vi rör oss i en bra riktning, och förhoppningsvis för nya vindar med sig positiva saker, så det är bara att hänga med på tåget.
2 gillningar
Som jag skrev i mitt inlägg kan Loihde köpa tillbaka cirka 3 % av sitt aktiekapital per år baserat på de senaste 12 månadernas omsättning, förutsatt att programmet fortsätter under hela året. Beloppet är relativt litet, men detta är en tydlig signal om att ledningen och styrelsen aktivt funderar på att skapa aktieägarvärde. Detta vittnar enligt min mening också om många av de drag som gjorts under de senaste åren. Jag är också ganska säker på att programmet kommer att fortsätta under lång tid om bolagets framtidsutsikter förblir goda och aktien ligger kvar på nuvarande nivå. På längre sikt börjar till och med denna typ av inköpsvolym att multipliceras trevligt, och rimligtvis skulle omsättningen växa i takt med det.
4 gillningar
Många läser bara rubriken och inte innehållet, så tolkar åtminstone jag det:
8 gillningar
Samma sak förklarad med vad jag tycker är en mer lättbegriplig rubrik och ingress.
9 gillningar
Precis så, i meddelandet uttrycks detta ganska tydligt:
”Loihtes affärsverksamhet har under 2026 utvecklats enligt plan. När man ser till Loihtes verksamhet enligt strukturen före förvärvet av BLC Turva, är utsikterna för resten av året oförändrade. Vi slopar guidningen för resten av året enbart på grund av förvärvet av BLC Turva”, understryker verkställande direktör Samu Konttinen.
6 gillningar