Vahva kannattavuuskehitys jatkui. Kova on veto Turvaratkaisuissa.
6 tykkäystä
Frans jutteli Loihteen Samu Konttisen kanssa Loihteen Q1:sta ja yhtiön näkymistä 
Aiheet:
00:00 Aloitus
00:13 Q1:n kuulumiset
01:09 Kannattavuus
03:13 Turvaratkaisut
05:20 Kyberturva, pilvi ja yhteydet
07:01 IT-konsultointi
09:56 Iranin sota
12:41 BLC turva yrityskauppa
4 tykkäystä
Frans on ollut sunnuntaina iltavuorossa ja saanut valmiiksi yhtiöraportin Loihteesta.
Loihteen Q1-raportti oli odotuksiamme selvästi parempi kannattavuuden osalta. Oik. käyttökate kasvoi vahvasti, vaikka liikevaihto jäi hieman alle odotustemme. Nostimme kuluvan vuoden tulosennusteitamme vahvan Q1-kannattavuuden myötä, mutta lähivuosien ennusteemme ovat liki ennallaan. Huomioimme KKV:n käsittelyssä olevan BLC Turva -yrityskaupan arvostuksessa positiivisena optiona, sillä toteutuessaan se toisi synergiahyötyjä, lähes kaksinkertaistaisi Turvaratkaisut-alueen kokoluokan ja kirkastaisi yhtiön profiilia fokusoituneena turvallisuustoimijana. Loihteen arvostus 2026-27 (oik. P/E 16-15x) on mielestämme kuitenkin vahvan kurssikehityksen jälkeen karannut tuotto-/riskisuhteen kannalta jo kireälle tasolle. Nostamme tavoitehintamme 14,6 euroon (aik. 13,2 €), mutta jäämme odottamaan parempaa ostopaikkaa ja käännämme suosituksemme Vähennä-tasolle (aik. Lisää).
5 tykkäystä
Liikevaihto laski -2%. Pikavilkaisulla tämä firma tekee yritysostoja vuosittain mutta lv kasvaa selvästi hitaammin verrattuna ostettujen firmojen liikevaihtoihin + olemassa oleva liikevaihto. Orgaaninen kasvu lienee reippaasti negatiivista?
2 tykkäystä
Tässä omat arvioni orgaanisesta kehityksestä yhtiöraportista poimittuna.
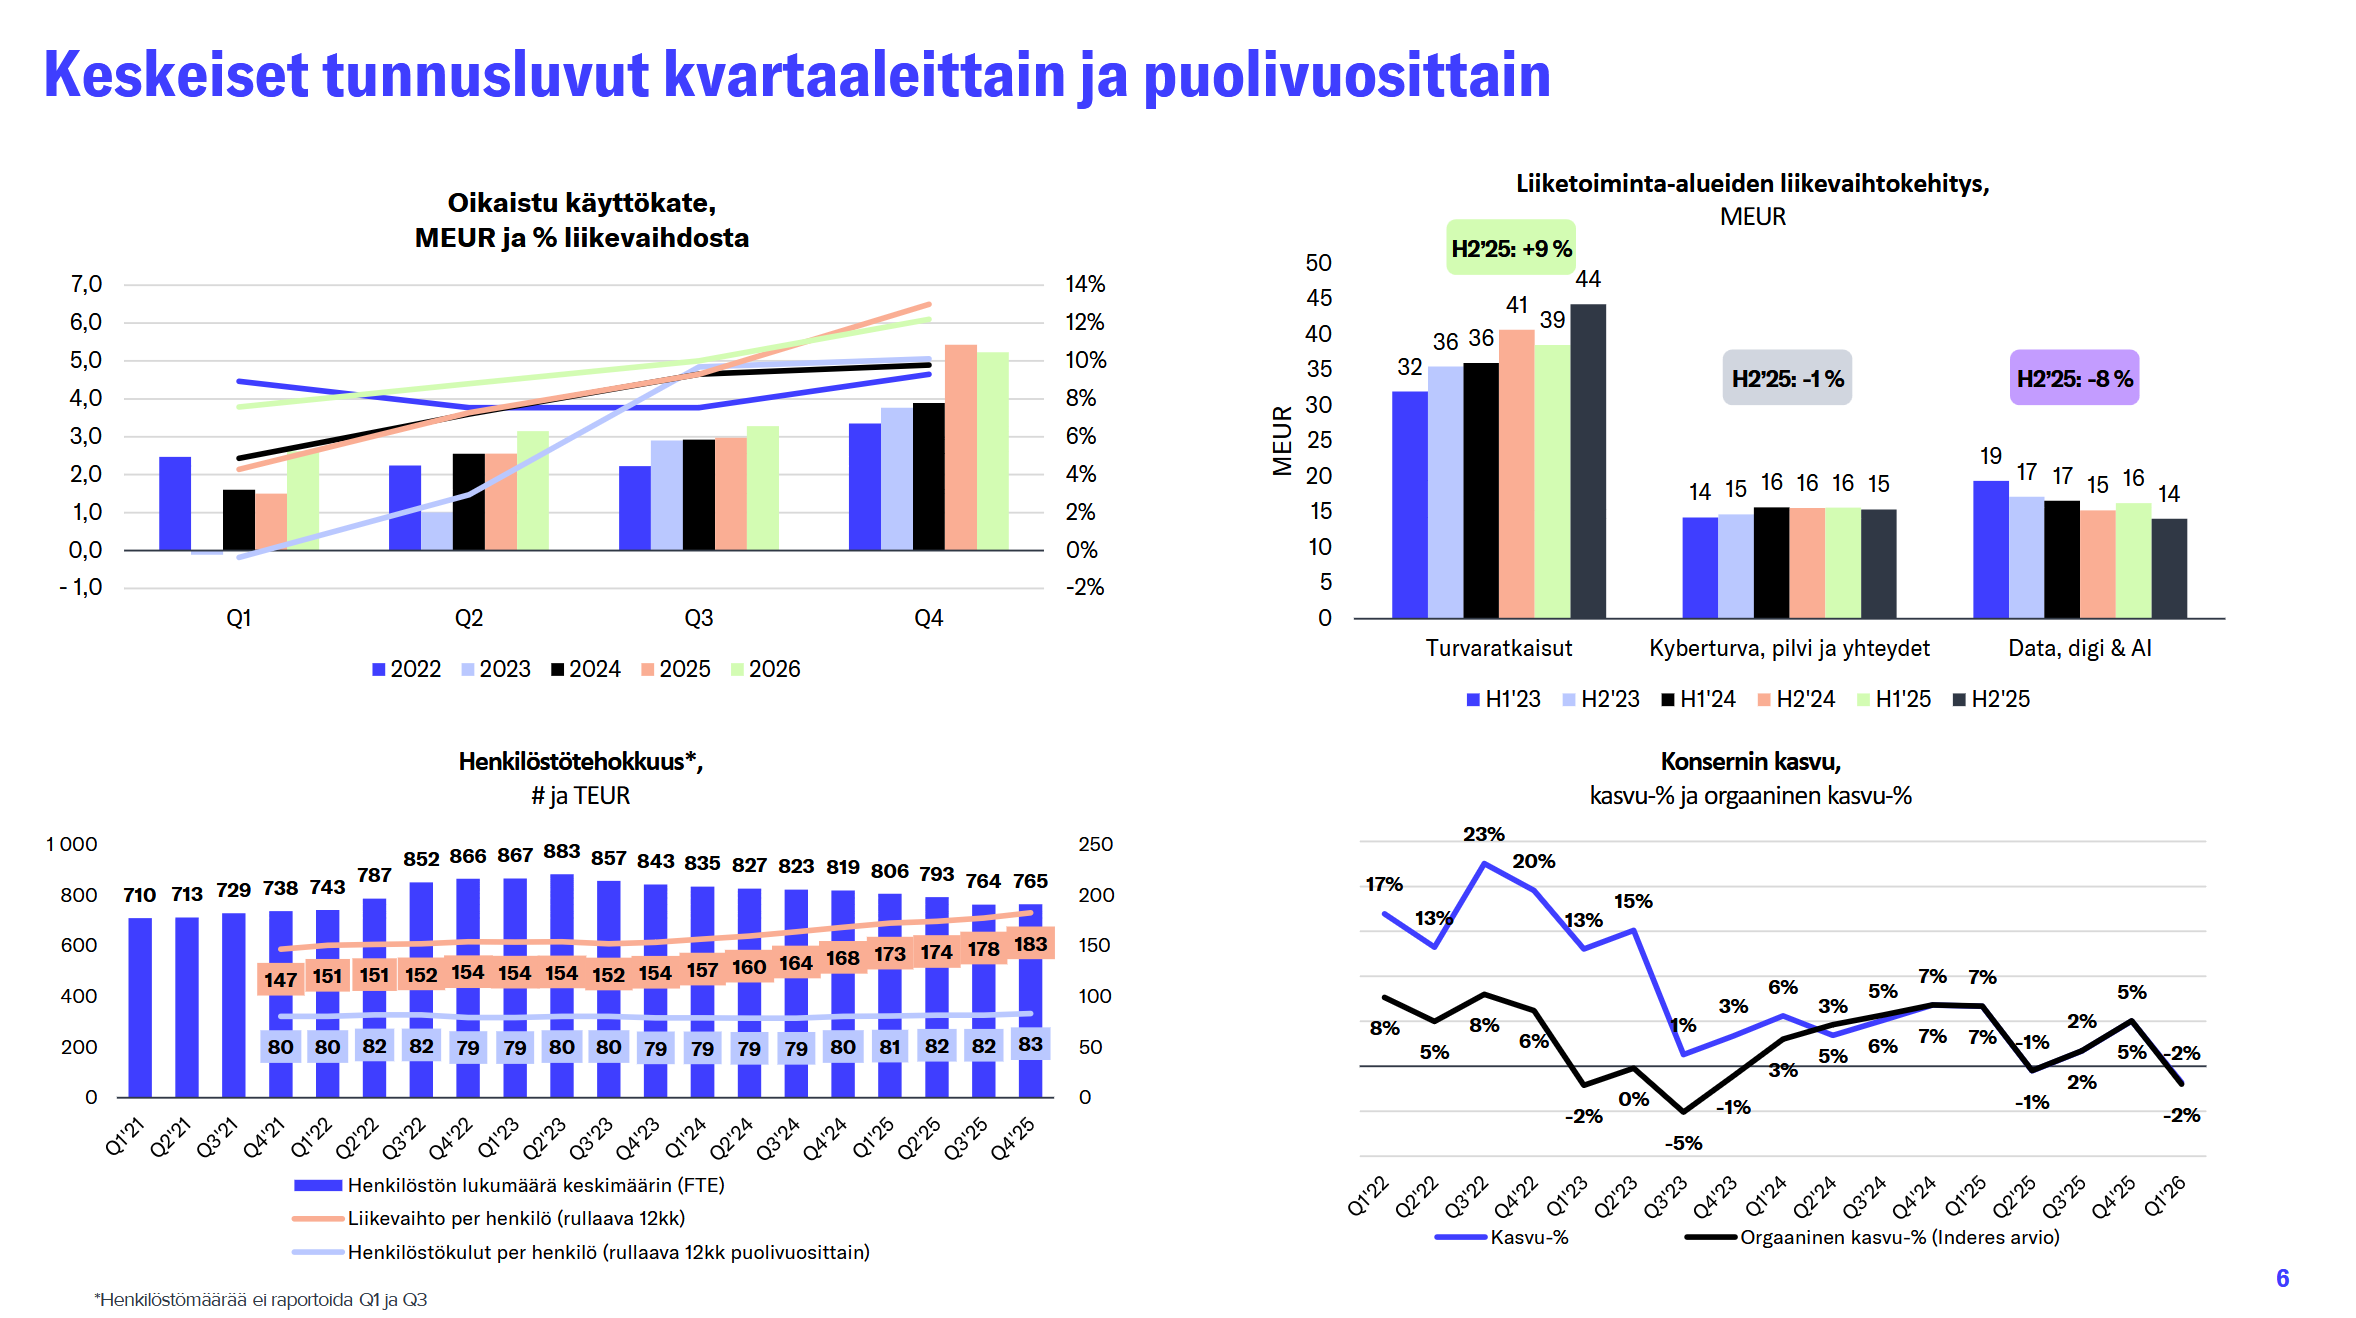
Orgaaninen kasvu on itseasiassa mielestäni ollut varsin mukavalla tasolla viime vuosina, kun ottaa huomioon markkinatilanteen yleisesti. Erityisesti IT-konsultoinnin ja uudisrakentemisen erittäin heikko markkina ja Suomen talouden alakulo ja yritysten säästötarpeet. Orgaanista kasvua on ajanut Turvallisuusliiketoiminta ja erityisesti suurin Turvaratkaisut liiketoiminta-alue, jonka kehitys on ollut vakuuttavaa.
Tällä hetkellä (ennen BLC Turva -kauppaa) liikevaihdon kehitys on lähes täysin orgaanista.
7 tykkäystä
Ehdollinen hyväksyntä kaupalle: Kilpailu- ja kuluttajavirasto on hyväksynyt Loihde Oyj:n BLC Turva -yritysoston ehdollisena - Inderes
7 tykkäystä
Frans on tehnyt tämän uutisen tiimoilta uuden yhtiöraportin
KKV on hyväksynyt merkittävän BLC Turva -yrityskaupan kohtuullisin ja odotetuin myönnytyksin, mikä poistaa siihen liittyvän epävarmuuden. Kauppa tekee Loihteesta Suomen suurimman turvateknologian toimittajan. Näemme järjestelyn teollisen logiikan hyvänä ja uskomme sen kasvattavan selvästi osakekohtaista tulosta myönnytyksistä huolimatta. Arvostustaso on laskenut mielestämme jälleen houkuttelevaksi kurssilaskun myötä myös lyhyellä aikavälillä (oik. PE 13-14x, osinkotuotto 6-7 %) suhteessa yhtiön tuloskasvunäkymään ja BLC Turva -kaupan arvonluontipotentiaaliin. Nostamme suosituksemme Lisää-tasolle (aik. Vähennä), mutta laskemme tavoitehintamme 14,40 euroon (aik. 14,60 €) huomioituamme BLC Turva -kaupan myönnytykset.
7 tykkäystä
Loihde laajenee paljon puhuttuihin (haastatteluissakin) siviilikohteiden droonipuolustus- ja valvontratkaisuihin. Eli droonien havainnointiratkaisuja ja droonivalvontaa. Ratkaisujen toteuttamisessa Loihde toimii teknologiaintegraattorina, joka yhdistää omaan alustaansa eri drooni- ja sensorivalmistajien sekä järjestelmätoimittajien tuotteita ja ohjelmistoja ja näin rakentaa asiakkaalle valmiin kokonaisratkaisun.
Kauppalehden jutussa Tikkanen kuvaili palvelua Droonivalvonnan Netflixiksi ja hintaa tulee sen mukaan mitä asiakas haluaa. Odotuksissa on, että ensimmäiset toimitukset asiakkaille Suomessa tehdään syksyllä 2026. Mielenkiintoinen lisä Loihteen kokonaisturvallisuuden tarjoamaan. Näin sitä pysyy vähintään asiakkaiden huomion kohteena, kun Kauppalehtikin haluaa tulla tekemään jutun uudesta palvelusta
8 tykkäystä
Tässä on Fransin ennakkokommentit, kun Loihde kertoo Q2-tuloksestaan perjantaina 17.7.
Odotamme liikevaihdon kasvaneen hieman, vahvasti suorittavan Turvaratkaisut-liiketoiminnan vetämänä. Kannattavuuden ennustamme parantuneen vertailukaudesta turvallisuusliiketoimintojen hyvän vedon ja tehostustoimien tukemana jatkaen alkuvuoden hyvää trendiä. Loihteen sijoitustarinan keskiössä on tällä hetkellä merkittävä BLC Turva -yrityskauppa, jonka KKV hyväksyi toukokuussa kohtuullisin myönnytyksin. Odotamme mielenkiinnolla johdon mahdollisia lisäkommentteja kauppaan liittyen.
2 tykkäystä
Mikael haastatteli Loihteen toimitusjohtajaa Samu Konttista Q2-tuloksen julkistuksen jälkeen
Aiheet:
(00:00) Aloitus
(00:13) Q2-pääkohdat
(01:19) Turvaratkaisut
(02:01) Turvatoimitukset datakeskushankkeisiin
(03:10) Kyberturva, pilvi ja yhteydet
(04:02) Data, digi ja AI
(05:06) Jatkuvien palveluiden sopimuskanta
(05:58) Kannattavuuskehitys
(07:28) Droonipuolustus- ja valvontaratkaisut
(09:39) BLC Turva -kaupan ehdollinen hyväksyntä
Loihde Oyj:n puolivuosikatsaus 1.1.–30.6.2026:
Oikaistu käyttökate parani alkuvuonna 32 % ja oli 8 % liikevaihdosta
**
Huhti–kesäkuu 2026 lyhyesti**
- Loihde-konsernin toisen vuosineljänneksen liikevaihto oli 33,9 milj. euroa (35,2 milj. euroa), muutos -4 %
- Oikaistu käyttökate oli 2,7 milj. euroa (2,6 milj. euroa) eli 8,1 (7,3) % liikevaihdosta, muutos 7 %
- Kilpailu- ja kuluttajavirasto hyväksyi BLC Turva -yritysoston ehdollisena ja edellyttää ennen kaupan täytäntöönpanoa kolmen paikallisen lukitusliiketoiminnan myyntiä.
Tammi–kesäkuu 2026 lyhyesti
- Loihde-konsernin tammi-kesäkuun liikevaihto oli 68,4 milj. euroa (70,5 milj. euroa), muutos -3 %
- Liiketoiminta-alueiden liikevaihdot tammi-kesäkuussa:
- Turvaratkaisut 38,0 milj. euroa (38,6 milj. euroa),
muutos -1 %- Kyberturva, pilvi ja yhteydet 15,4 milj. euroa (15,7 milj. euroa), muutos -2 %
- Data, digi ja AI 14,9 milj. euroa (16,3 milj. euroa),
muutos -8 %- Oikaistu käyttökate oli 5,4 milj. euroa (4,1 milj. euroa) eli 7,9 (5,8) % liikevaihdosta, muutos 32 %
- Oikaistu liikevoitto oli 1,4 milj. euroa (0,2 milj. euroa) eli 2,0 (0,2) % liikevaihdosta, muutos 676 %
- Jatkuvien palveluiden liikevaihto oli 20,4 milj. euroa (19,8 milj. euroa) eli 29,7 (28,0) % kokonaisliikevaihdosta. Kasvu 3 %. Jatkuvien palveluiden annualisoitu sopimuskanta kauden lopussa oli 39,3 milj. euroa (40,2 milj. euroa), muutos -2 %.
Puolivuosikatsauksen luvut ovat tilintarkastamattomia.
Näkymät vuodelle 2026 (ennallaan)
Vuonna 2026 Loihde odottaa konsernin liikevaihdon ja oikaistun käyttökatteen kasvavan tai olevan noin edellisvuoden tasolla.
Loihde on marraskuussa 2025 sopinut yrityskaupasta, jolla se ostaa BLC Turva Oy:n koko osakekannan. Kilpailu- ja kuluttajaviraston yrityskaupalle edellyttämien ehtojen toteuttaminen on kesken, ja tämän vuoksi sitä ei ole huomioitu nyt annettavassa tulosohjeistuksessa. Loihde päivittää ohjeistuksen kaupan toteuttamisen jälkeen.
Taloudelliset tavoitteet strategiakaudelle 2024–2027
Loihde-konserni tavoittelee keskimäärin noin 10 prosentin vuotuista liikevaihdon kasvua sisältäen mahdolliset yritysostot. Liikevaihtotavoite strategiakauden lopulle eli vuodelle 2027 on vähintään 200 miljoonaa euroa.
Kannattavuuden osalta tavoitteena on saavuttaa strategiakauden lopussa 15 prosentin oikaistu EBITDA-marginaali.
Sijoitetun pääoman tuoton (ROI) tavoite on 10 % ja
nettovelka/käyttökate välillä 0–2x.
2 tykkäystä
Frans on tehnyt Loihteesta uuden yhtiörapsan Q2:n tiimoilta
Loihteen Q2-raportti jäi liikevaihdon ja tuloksen osalta jonkin verran odotuksistamme Turvaratkaisujen projektiliiketoiminnan heikon kvartaalin painamana, mutta taustalla oli myös siirtymää aiemmalle erittäin vahvalle Q1:lle. Kannattavuusparannus jatkui ja koko H1:n suoritus oli selvä tasonnosto. Yhtiö toisti ohjeistuksensa, jonka saavuttaminen edellyttää selvää piristymistä H2:lla, mihin yhtiö on luottavainen. Laskimme kuluvan vuoden ennusteitamme hieman, mutta lähivuosien ennusteemme ovat liki ennallaan. KKV:n ehdollisesti hyväksymän BLC Turva -kaupan edellyttämät divestoinnit toteutunevat loppuvuonna, ja kauppa on myönnytyksistä huolimatta selvästi positiivinen optio ennusteillemme. Tulospohjainen arvostus (oik. vuokravastuista EV/EBITA 2026-27: 9-8x, oik. P/E 15-12x) on mielestämme houkutteleva suhteessa tuloskasvunäkymään. Toistamme Lisää-suosituksemme ja tarkistamme tavoitehintamme 14,00 euroon (aik. 14,40 €).
4 tykkäystä
Turvallisuustekniikka- ja digipalveluyhtiö Loihde ja BLC Turva ovat täyttäneet Kilpailu- ja kuluttajaviraston asettamat ehdot yrityskaupalle, jolla Loihde ostaa BLC Turvan.
KKV vahvisti ehtojen täyttymisen tänään.
4 tykkäystä
Linkataan nyt nämäkin tänne.
Ihan en nyt varmuudella ymmärtänyt, että miten tämä kaiken kaikkiaan menee ja laitetaanko silppuriin kuinka paljon osakkeita. Omia kuitenkin ostetaan max 550 000 kpl / kuudella miltsillä / 9,5 % koko osakekannasta ja jos oikein ymmärsin osakekannustinohjelmassa jaetaan max noin 87k osaketta, silputtaisiinko siis kaiken kaikkiaan jopa noin 465k osaketta..?
Loihde ilmestyi omaan salkkuun suhteellisen isosti, kun tähän vähän sattumalta törmäsin sopivalla hetkellä ja tuntui, että muutamakin positiivinen asia oli silloin vireillä. Yksi osinko tullut ja keskihinta muistaakseni jossain vähän reilussa 12 €:ssa. Harmitti vähän, että ei tullut myytyä edes osaa potista, kun osinkokiima osaketta nosti yli 15 €:n mutta silloin arvelin, että ei välttämättä laske enää tälle tasolle. Sittemmin oli ajatuksena, että jos alle 12 €:n mentäisiin, niin ostaisin lisää - taisi käydä kerran karvan alle mutta oma haarukka oli 11,5-11,8 tasoilla ja lisäostot näin jäänyt tekemättä. Vähän harmittaa nyt mutta ei tämä taida olla kovinkaan monen seurannassa, joten kenties tähän vielä tulee hyvä ostopaikka.
Mielestäni Tj on myös ollut suhteellisen asiallinen haastatteluissa ja herättänyt luottamusta. Ei todellakaan se mediaseksikkäin ala ja tokkopa tästä nyt kuuhun lähdetään mutta juuri nyt mielestäni kaikki menossa parempaan suuntaan ja ei aiempikaan suorittaminen ole kuitenkaan ihan huonoa ole ollut. Ei siis ole tarkoitus ainakaan kevennellä vielä hetkeen ja enemmän olen vieläkin “osta” kannalla.
2 tykkäystä
Tässä on Fransin kommentit tuosta Loihteen omien osto-ohjelmasta.
Ohjelma on kokoluokaltaan merkittävä (enintään noin 9,5 % osakekannasta ja 6 MEUR), ja osakkeen nykyarvostuksella se on mielestämme järkevää pääoman allokointia. Lisäksi BLC Turva -kaupassa on mielestämme merkittävää ulosmitattavaa potentiaalia lähivuosina, mikä tukee omien osakkeiden ostojen houkuttelevuutta. Loihteen tase on vahvassa kunnossa, joten yhtiöllä on hyvät edellytykset omien osakkeiden ostoihin myös vireillä olevan BLC Turva -yrityskaupan kynnyksellä. Osto-ohjelma on mielestämme positiivinen signaali yhtiön johdon uskosta liiketoiminnan suorituskykyyn ja arvonluontiin.
3 tykkäystä
Ostoja rajaa pörssin säännöt: Ostot saavat olla korkeintaan 25% edeltävän 20 pörssipäivän keskivaihdosta. Pienellä vaihdolla tämä aiheuttaa sen, että esim. viimeksi kun Loihde hankki omia osakkeitaan vastaavalla tavalla, 8.5kk:n aikana algoritmi pystyi ostamaan vain hieman yli 1% osakemäärästä eli reilu 58K osaketta. Nyt aikaa on vain 6.5kk eli nuo max osakemäärät ja max euromäärä ovat lähinnä nimellisä kun sellaiset siellä pitää olla.
2 tykkäystä
Kiitos tarkennuksistasi tähän asiaan ja omien ostoista ei siis lisäajuria ole tulossa osakkeelle mutta onneksi tuo BLC kauppa saatiin vihdoin maaliin.
Tällä osakkeella ei tosiaan rakettimatkalle varmaankaan pääse mutta mielestäni hyvään suuntaan kuitenkin ollaan menossa ja toivon mukaan uudet tuulet tuovat positiivisia asioita tullessaan, niin mikäs tässä on kyydissä pysytellä.
2 tykkäystä
Kuten kirjoitin tuossa tekstissäni niin Loihde pystyy ostamaan kuluneen 12kk vaihtoon perustuen noin 3 % osakekannastaan vuodessa, mikäli ohjelma jatkuisi koko vuoden. Summa on suhteellisen pieni, mutta tämä on selkeä signaali siitä, että johdossa ja hallituksessa mietitiään aktiivisesti omistaja-arvon luontia. Tästä kertoo mielestäni myös monet viime vuosien liikkeet. Olen myös melko varma, että ohjelma jatkuu pitkään mikäli yhtiön näkymä säilyy hyvänä ja osake pysyy nykytasolla. Pidemmällä aikavälillä tämänkaltainenkin ostomäärä alkaa kertaantumaan mukavasti ja olettavasti vaihto kasvaisi siinä mukana.
4 tykkäystä
Monet lukevat vain otsikon eikä sisältöä, näin ainakin itse tulkitsen:
8 tykkäystä
Sama asia kerrottuna minusta helpommin ymmärrettävällä otsikolla ja alkusanoilla.
9 tykkäystä
Juuri näin, tiedotteessa tämä on aika selvästi ilmaistu:
”Loihteen liiketoiminta on vuonna 2026 kehittynyt suunnitelmien mukaisesti. Kun tarkastellaan Loihteen BLC Turva -yritysostoa edeltävän rakenteen mukaista liiketoimintaa, sen näkymät loppuvuodelle ovat ennallaan. Poistamme ohjeistuksen loppuvuodelle ainoastaan BLC Turvan hankinnan vuoksi”, toimitusjohtaja Samu Konttinen korostaa.
6 tykkäystä