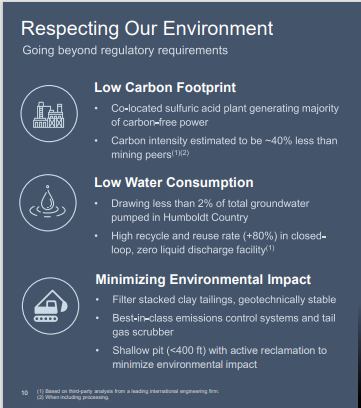
Der sker interessante ting på lithium-området. Der har været lidt mere stille omkring LAC lige nu, men årsregnskabet og især overblikket over ramp-up af de argentinske operationer ventes med spænding. @Pohjolan_Eka har sikkert ikke noget imod, at jeg skriver et par ord i denne tråd om den lige nu mere interessante Sigma Lithium?
Jeg lærte også Sigma at kende efter et tip fra Eka, og baseret på selskabets egne præsentationer så firmaet så godt ud, at det i starten næsten virkede som svindel. Jeg undersøgte det nærmere og kom frem til, at der ikke er tale om svindel, men snarere en lille overdrivelse i amerikansk/canadisk stil. Jeg endte selv med også at investere i Sigma, selvom jeg ikke helt tror på den NPV-beregning (nettonutidsværdi).
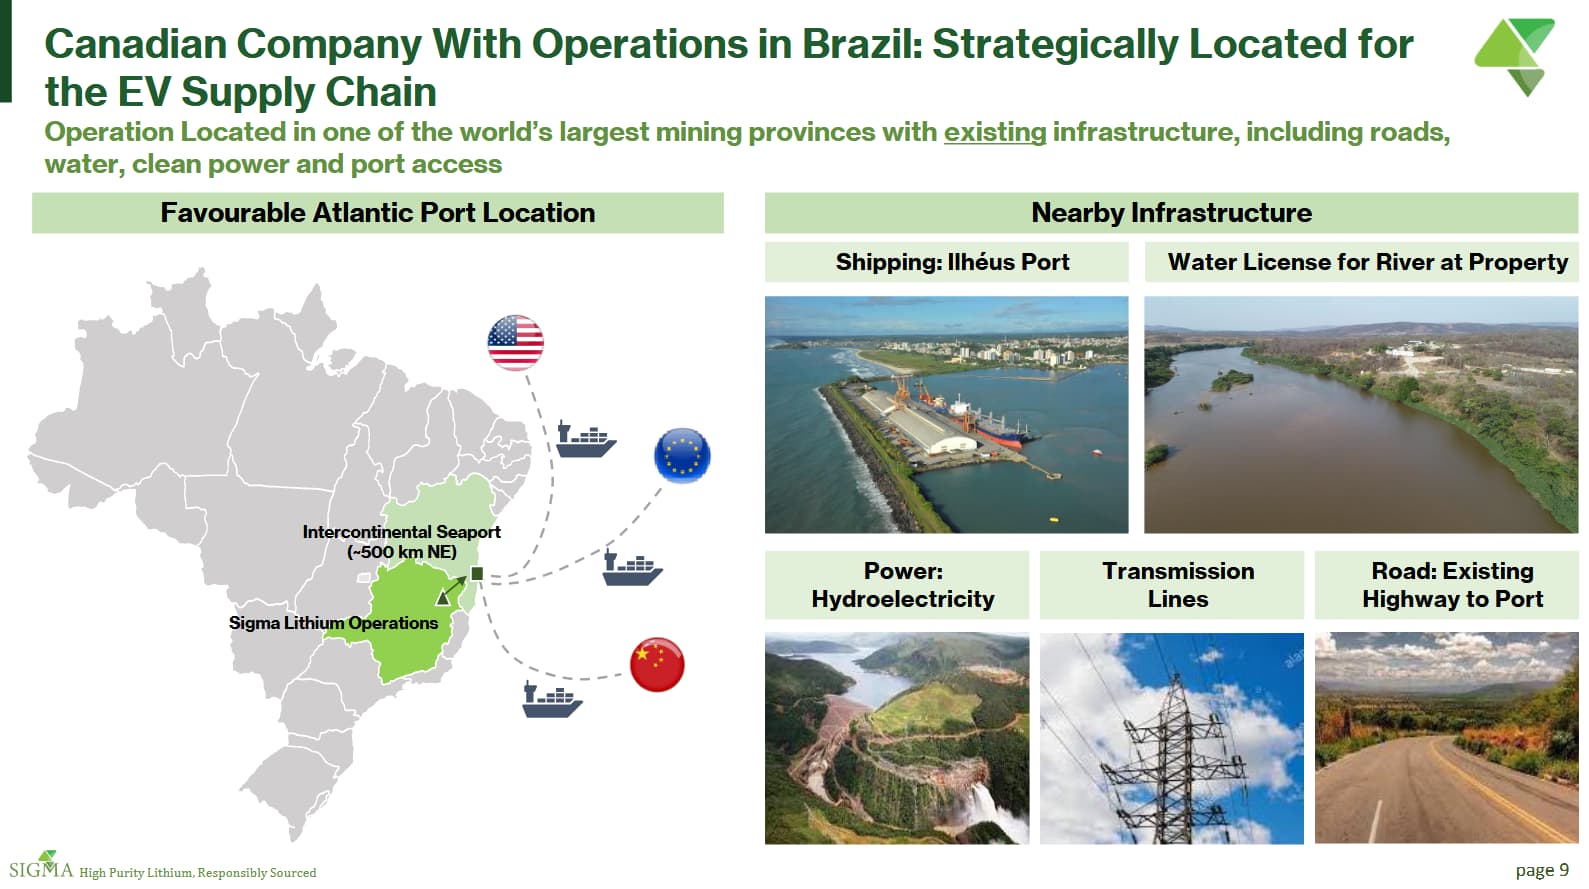
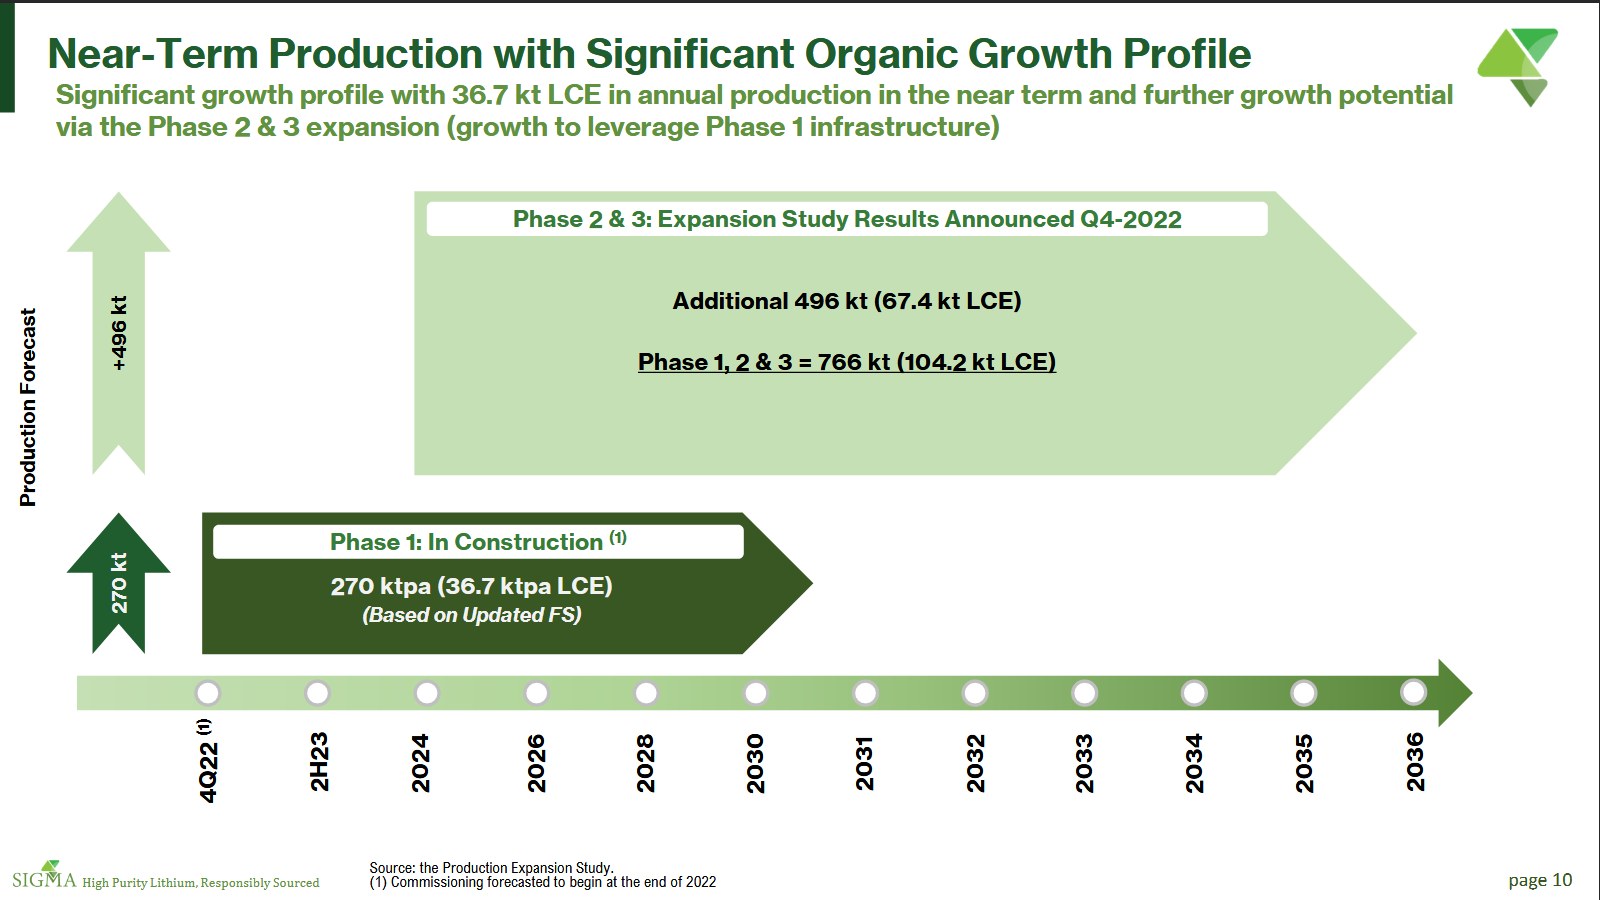
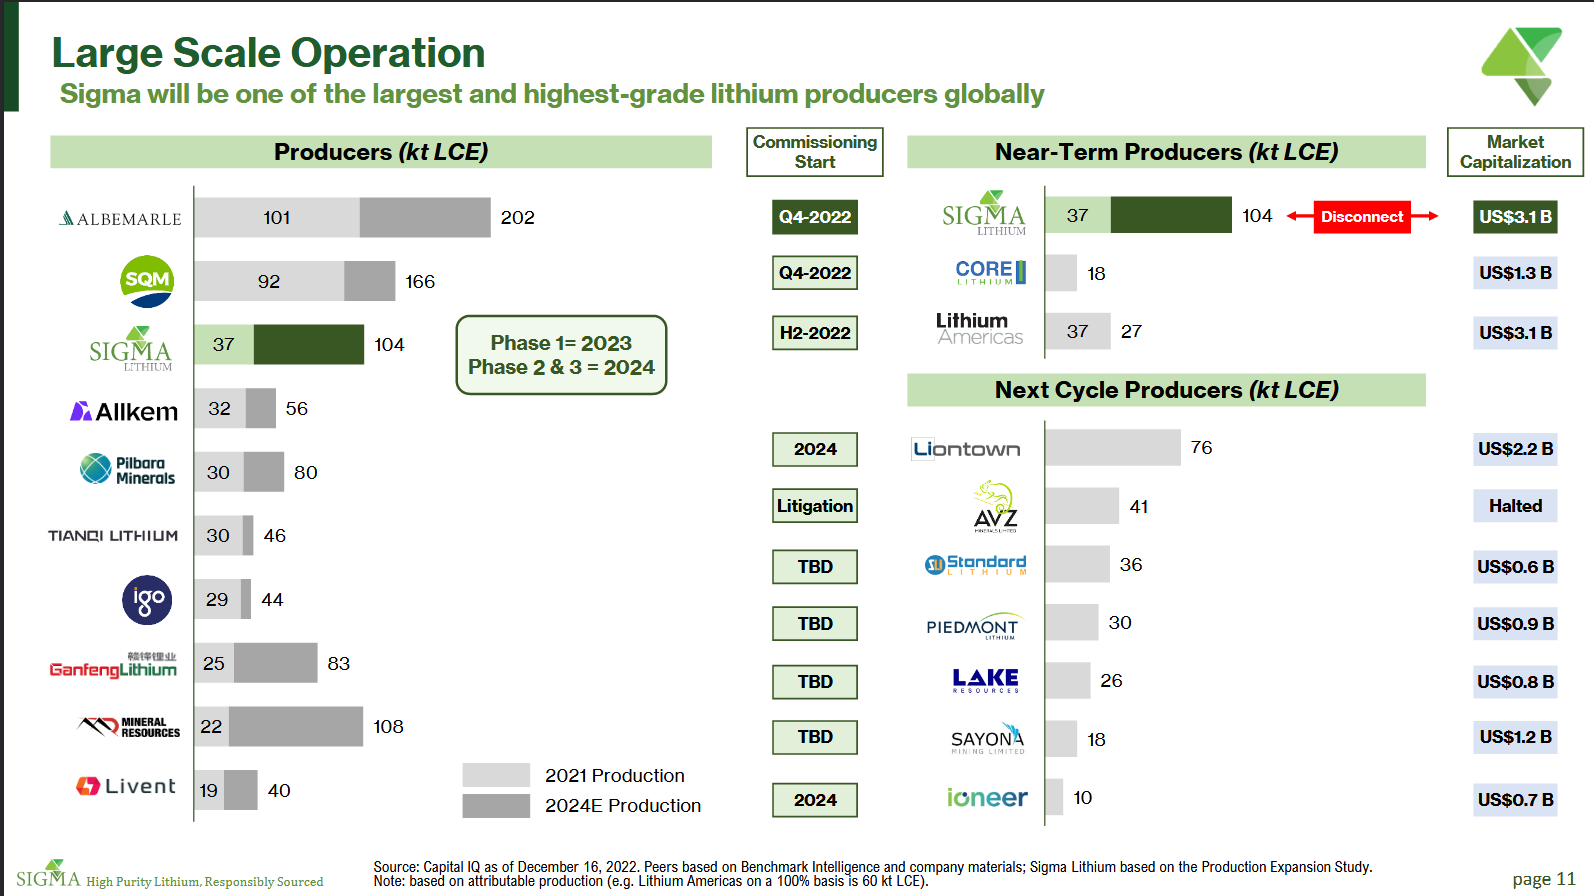
Ifølge selskabet selv ville dets NPV være omkring 15 milliarder USD. Dets enterprise value og markedsværdi ligger i øjeblikket på omkring en fjerdedel af det, så markedet er heller ikke helt enig i den nettonutidsværdi, eller også er aktien ekstremt undervurderet. Sigma er kort fortalt et mineselskab drevet af forretningsmænd og en forretningskvinde, som har gode aktiver i Brasilien, og som har tænkt sig at banke en betydelig mængde lithium-spodumen-produktion op på verdensplan i løbet af få år. Minen er blevet forberedt i årevis, men den planlagte ramp-up ville sandsynligvis være verdensrekord, hvis den gennemføres. Sigma forsøger at drage fordel af lithium-manglen ved hurtigt at producere råmateriale til batterikemikalier. Selve lithium-kemikaliet producerer virksomheden ikke. Investeringsselskabet bag Sigma har sat sin andel i firmaet til salg før den kommercielle produktion starter.
For et par dage siden blev der offentliggjort en nyhed, ifølge hvilken flere kinesiske virksomheder skulle være interesserede i at købe Sigma. Ifølge nyheden ville tilbuddet være på 4-5 milliarder USD. Dette fik Sigmas kurs til at stige med omkring 10 %.
Tianqi expects to bid USD 4bn-USD 5bn, said one of the sources familiar. Sigma had a market cap of USD 3.5bn based on yesterday’s (16 March) closing price.
Inden dette har der gået rygter om, at Tesla skulle være interesseret i virksomheden, men der er næppe meget fakta bag dette. Elon Musk har sagt, at den største flaskehals i lithiumproduktionen i øjeblikket er den mangelfulde og koncentrerede forædlingskapacitet af lithium-kemikalier. Dette ville et køb af Sigma ikke hjælpe på.
I dag blev der til gengæld udgivet en short-rapport, som nedgør hele Sigma som svindel. Sigmas kurs faldt på dette, men ser allerede ud til at rette sig. Efter en halv times læsning er en stor del af rapporten rent vås, og rapporten er også internt modstridende. Der er dog et par helt valide punkter i den, som efter min mening netop forklarer forskellene mellem Sigmas egne beregninger og den virksomhedsværdi, markedet ser. Den største af disse er nok hastigheden af den planlagte ramp-up. Sigma har få egne ansatte og ingen tidligere erfaring med minedrift, selvom de enkelte ledere naturligvis har det. På trods af dette reklamerer Sigma med at banke en spodumenproduktion op, der er betydelig på verdensplan, så vidt jeg forstår hurtigere end nogen hidtil. Man kan næsten med sikkerhed sige, at der vil opstå problemer her, som ikke fremgår af Sigmas eget materiale. Teslas ramp-up-problemer er måske et slags sammenligningsgrundlag, og fra den hjemlige (finske) minedrift kommer man til at tænke på det berygtede Talvivaara. Dette er sandsynligvis også erkendt hos Sigma, og jeg tror, det er en af grundene til, at firmaet er til salg. En kompetent køber kan måske bedre køre produktionen op og løse de problemer, der helt sikkert vil opstå. Desuden kan en køber opnå synergieffekter, hvis de kan bygge den kemikaliefabrik, der er nødvendig for fremstilling af det faktiske lithium til batteribrug, i forbindelse med produktionen. Dette kræver en helt særlig ekspertise, som Sigma i øjeblikket mangler. På den anden side kan Sigma reklamere med at være verdens grønneste lithium-mineselskab, når de kun arbejder med hårdt klippemateriale og overlader arbejdet med kemikalier til andre.
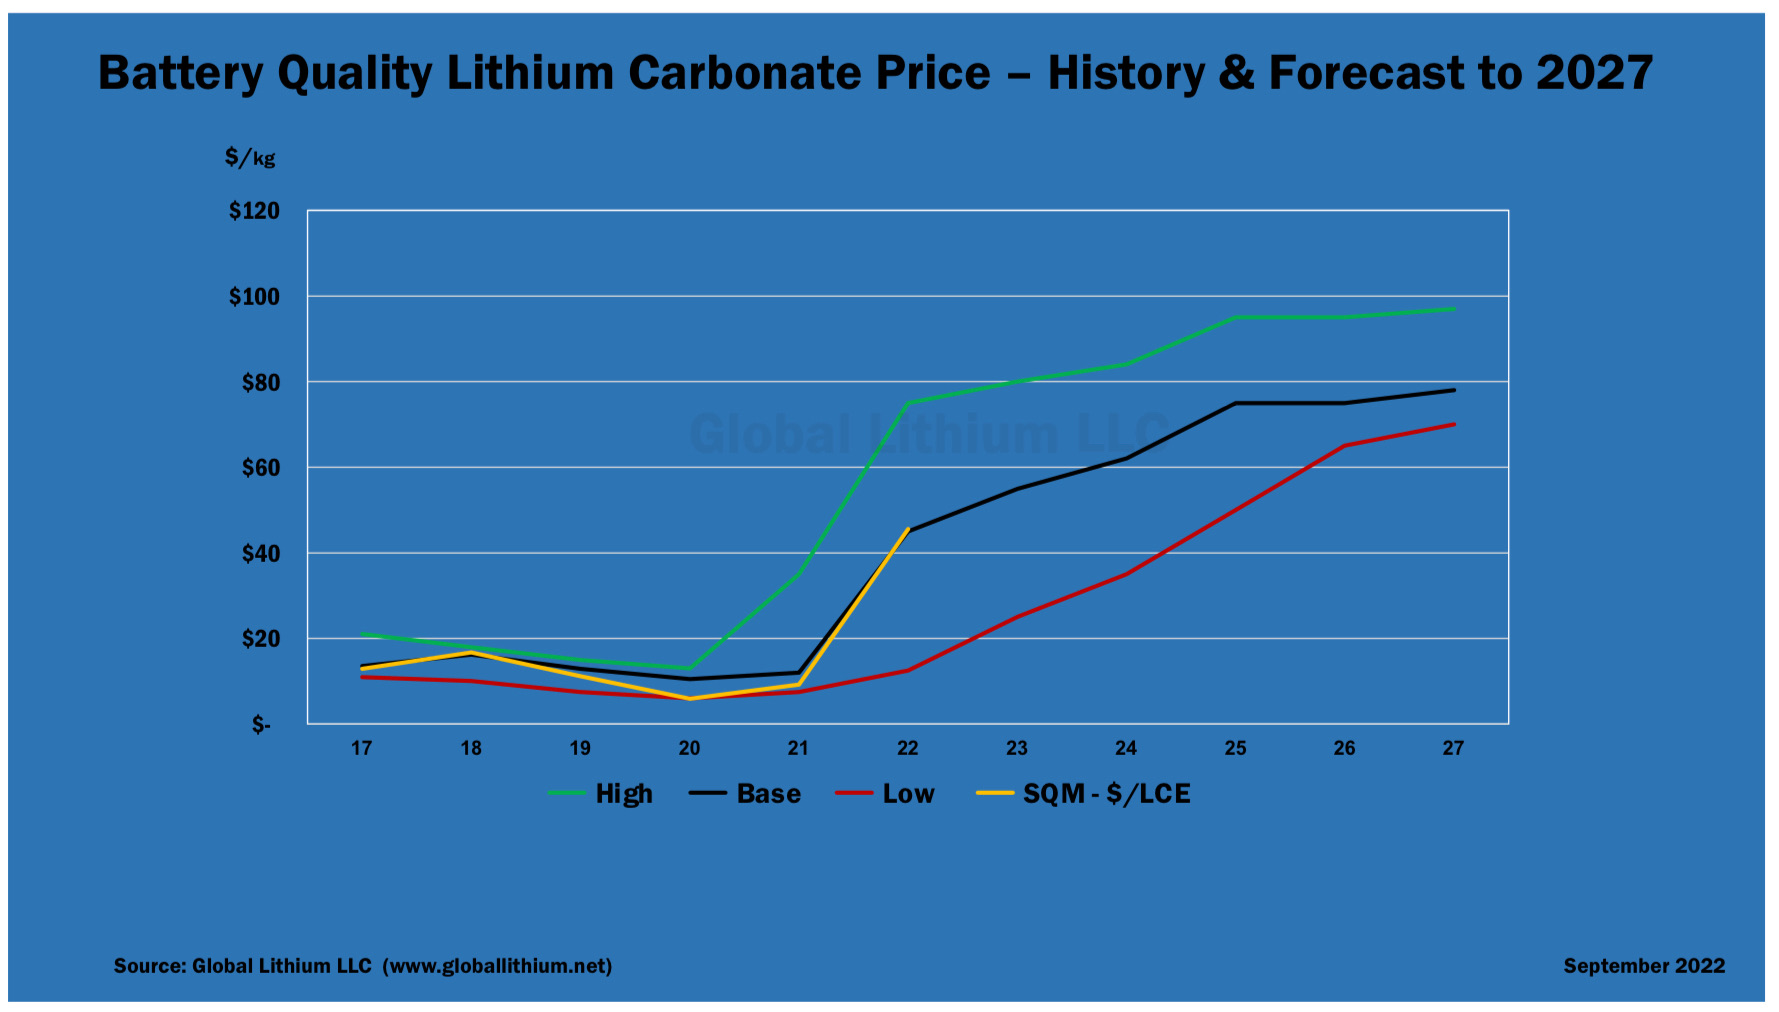
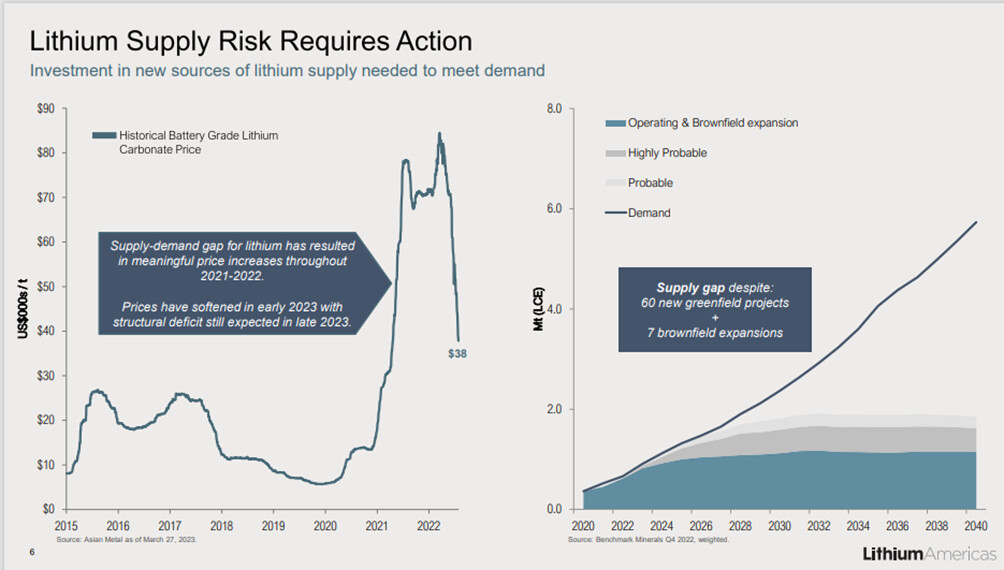
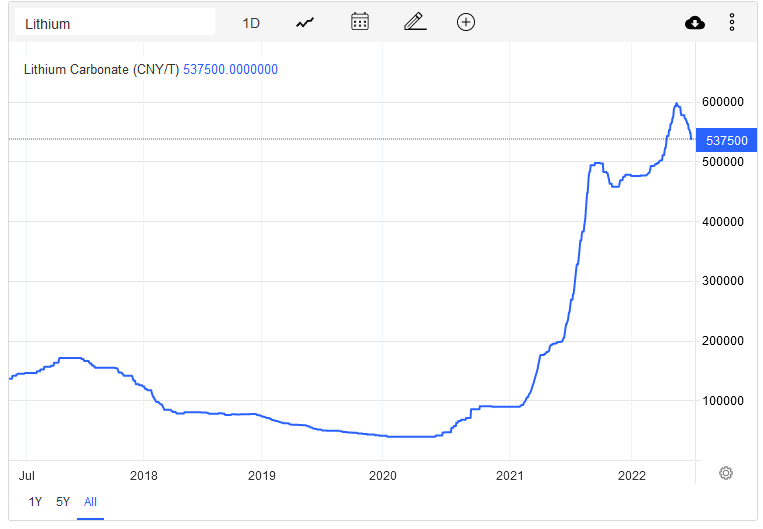
Et andet relevant punkt i short-rapporten vedrører omkostningerne. De omkostninger, Sigma selv præsenterer (både anlægs- og driftsomkostninger), ser meget små ud sammenlignet med hvad som helst. Det er sandsynligt, at disse vil stige, når ramp-up-problemerne skal løses, og man rent faktisk kommer i gang med at teste produktionen. På den anden side beregner short-rapporten indtægterne baseret på Goldman Sachs’ helt absurde prisprognose. Baseret på min egen undersøgelse kan de priser, Sigma selv anvender (som ganske vist er præsenteret ret uklart i selskabets rapporter), være ganske velbegrundede. Analytikere er i øjeblikket meget uenige om prisudviklingen på lithium, men jeg anser det selv for sandsynligt, at lithium-manglen fortsætter ind i 2030’erne, og at der derfor ikke er nogen vej tilbage til de lave omkostninger. Sandsynligvis har Sigma en aftale med LG om en fast pris på salgsprisen for lithium-koncentrat, men detaljerne i denne er ikke blevet offentliggjort.
Størstedelen af short-rapporten er enten overdrevet eller rent vås, og det lader markedet også til at have konkluderet baseret på kursreaktionen. For eksempel kan de nævnte insidersalg i høj grad forklares med, at CEO-parret blev skilt, og co-CEO Calvyn Gardner, som forlod Sigmas operationelle drift, solgte sine aktier. Påstande om børnearbejde og underbetaling er latterlige, når man læser rapportens grundlag for disse. På LinkedIn har de kigget på det helt forkerte firma, når de påstår, at Sigma ikke har ansatte der  Hvis der er sandhed i salgsrygterne, kunne det i stedet tænkes, at short-sælgeren fik travlt med sin position?
Summa summarum: Jeg tror selv, at Sigma bliver solgt i løbet af det kommende år, og muligvis allerede med kort varsel. At fastslå den reelle værdi ville kræve en ekspertise, som jeg ikke har. Sandsynligvis er de 4-5 milliarder et meget fornuftigt interval, og det giver en upside på 7-33 % med den nuværende kurs. Uden nogen risikojusteringer og ved brug af selskabets egne værdier ville upsiden være 300 %. Jeg bliver selv i indtil videre. Der vil sandsynligvis fortsat være fart og dramatik.
https://community.ionanalytics.com/leveraged-capital-markets-news-analysis/chinas-tianqi-lithium-ganfeng-lithium
https://grizzlyreports.com/sigma-lithium-corp-nasdaq-sgml-bogus-feasibility-studies-production-delays-will-leave-investors-praying-for-a-buyout/


 . Det andet