Energisektorens mineralmarkeder

BEMÆRK: Trådens formål og intro vil blive præciseret inden for et par dage.

Meningen er at udvide trådens emne og introduktion lidt efter lidt…

Generelt om mineraler, der er relateret til energiindustrien eller på anden vis til klimamæssige aspekter (emissionsreduktion m.m.)

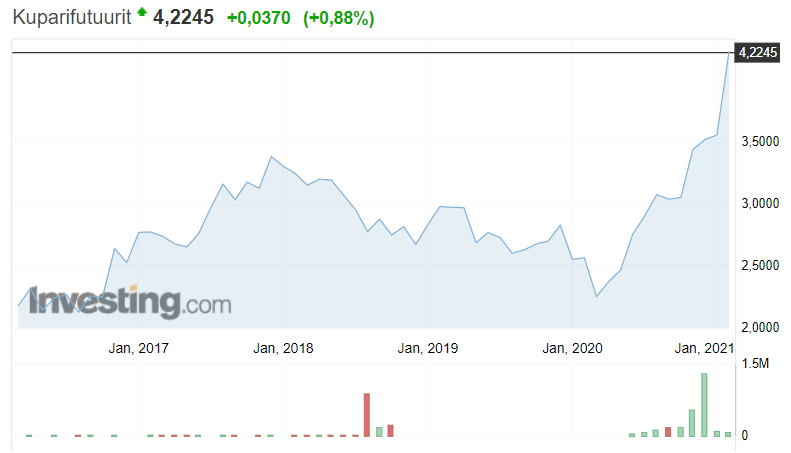
Emneområdet er bredt, som eksempler kan nævnes batteriindustrien, solcelleindustrien og andre komponenter, brændselscelleindustrien, elektrisk kraftteknologi generelt og elektrificering (f.eks. kobber..)

Kort sagt de vigtigste mineraler inden for forskellige grene:
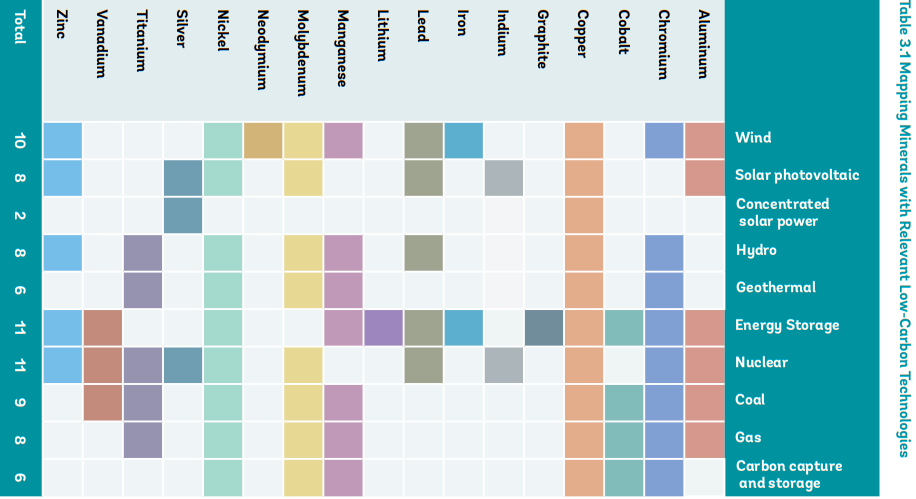
Mineraler relateret til energimarkederne og deres prishistorik:

Kobolt
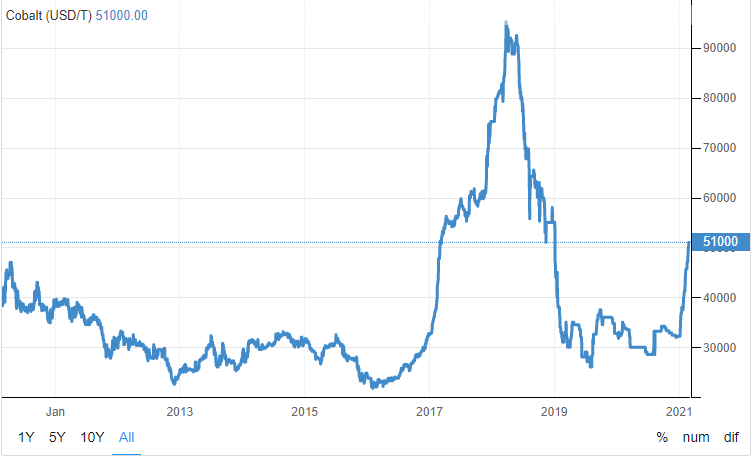

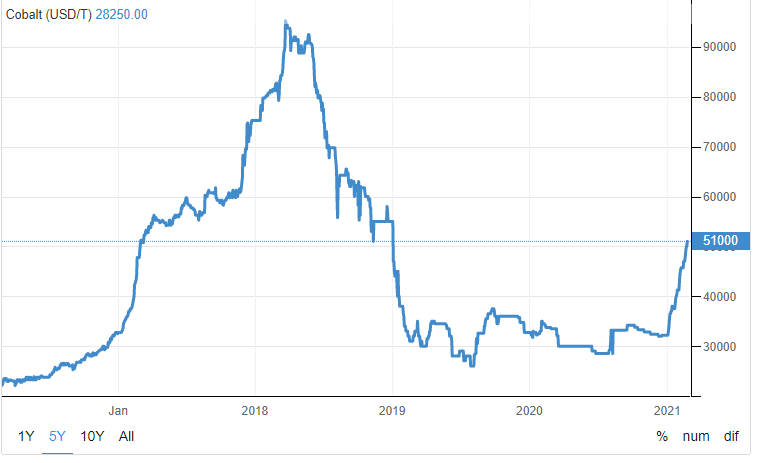
Priseksplosionen på kobolt omkring 2016 skyldtes den lynende hurtige vækst i efterspørgslen – eller visionen herom – skabt af EV-hypen. Dette fik dog dollartegnene til at tone frem i øjnene på produktionssiden på markedet, og produktionen blev også grebet af begejstring og sprang med på vognen. Nede i junglen i Congo startede enhver Peter andersen sin egen mine, og sammen skabte tusindvis af “private” miner, i selskab med resten af Congos produktion, udsigter til overproduktion, hvilket førte til et dramatisk fald i koboltprisen frem mod 2019. Dette fald blev forværret af Teslas udmeldinger om at fjerne kobolt fra elbilernes batterier. En del af suppen var Kina, som havde hamstret kobolt på lagre og meddelt, at efterspørgslen i virkeligheden ikke svarede til afsætningen.

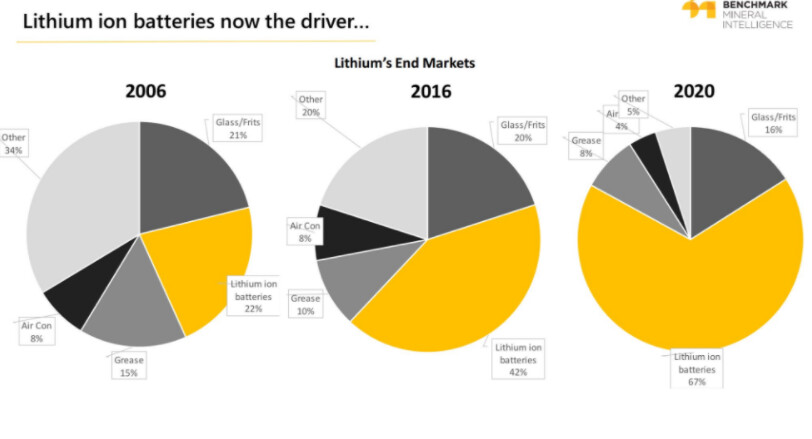
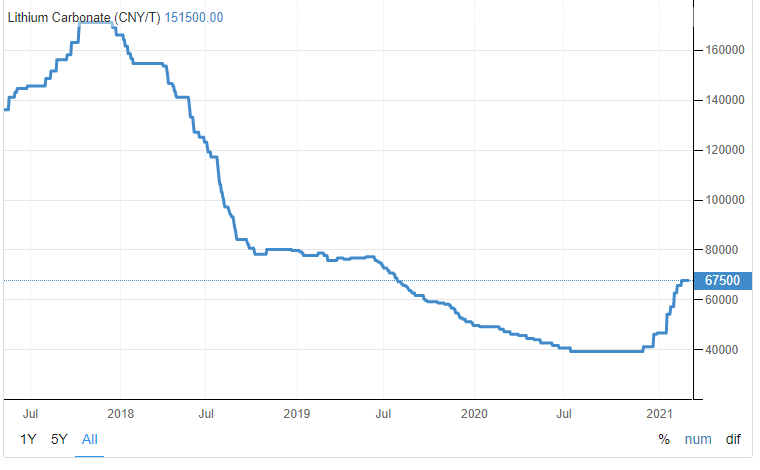
Siden da er man igen begyndt at tale om eksplosiv vækst, og det har da også vugget kobolt ind i en kraftig stigning igen det seneste år. Det samme gælder for litium.

Litium
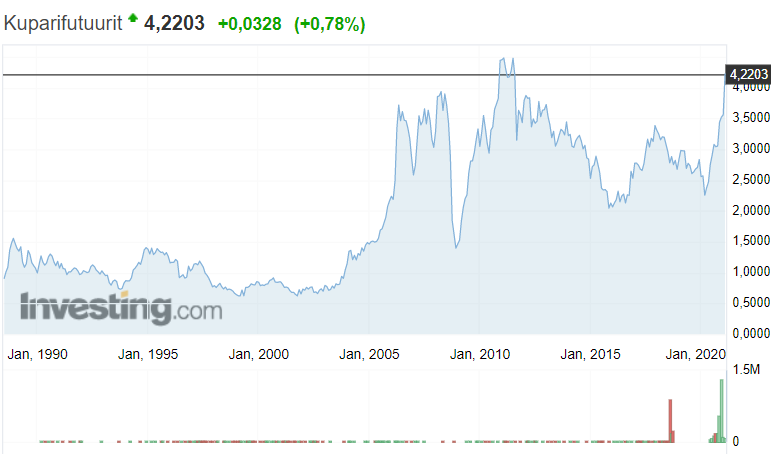
Kobber
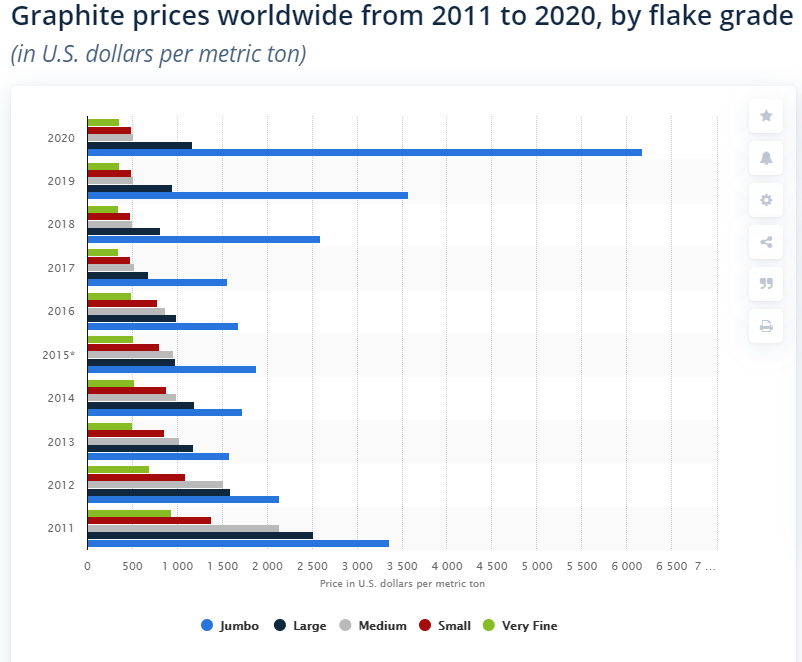
Grafit
---------------------------------------------------------------------------------------------------------------------------------------

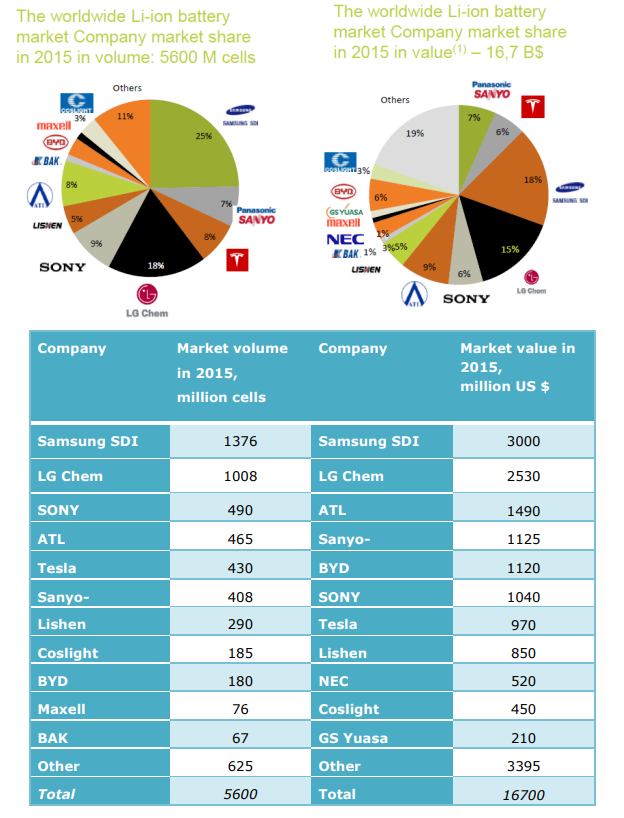
Batterirelaterede mineraler:

Kobolt
Litium
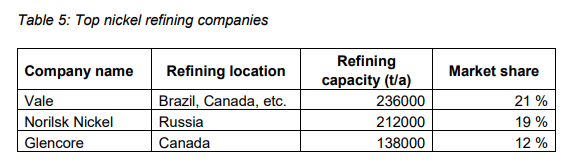
Nikkel
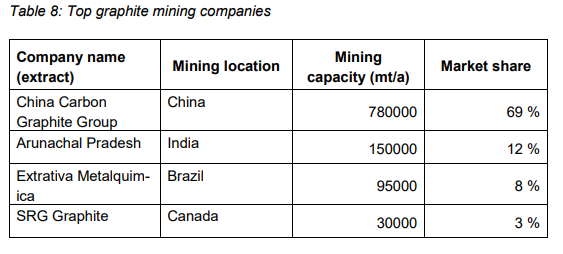
Grafit
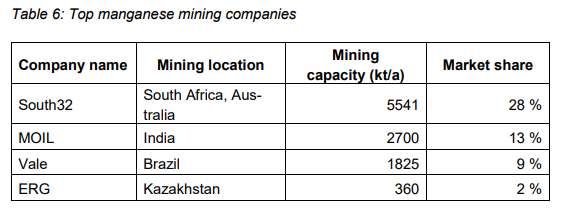
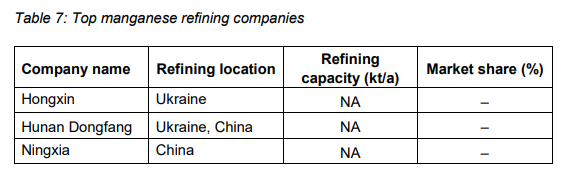
Mangan
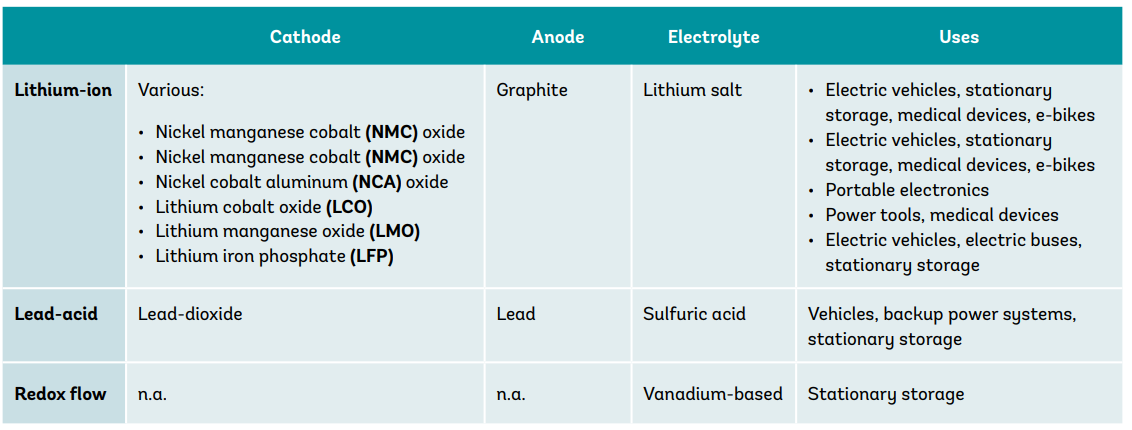

Cellematerialer (f.eks. katode)

Aluminium
Lithium Cobalt Oxide (LCO)
Lithium Nickel Manganese Cobalt Oxide (NMC)
Lithium Nickel Cobalt Aluminium Oxide (NCA)
Lithium Manganese Oxide (LMO)
Lithium Iron Phosphate (LFP)

Celletype og andel af materialekommunalvækst / materialelommer (%) (2019)
Eksempel på omkostningsfordeling for lithium-ion-battericellemateriel med en NMC-celle

Katode (aktivt materiale, strømaftager og bindemiddel) 39
Anode (aktivt materiale, strømaftager og bindemiddel) 18
Elektrolytter 13
Separator 19
Kabinet og ledninger 11

Gammel information:

----------------------------------------------------------------------------------------------------------------------------------------------
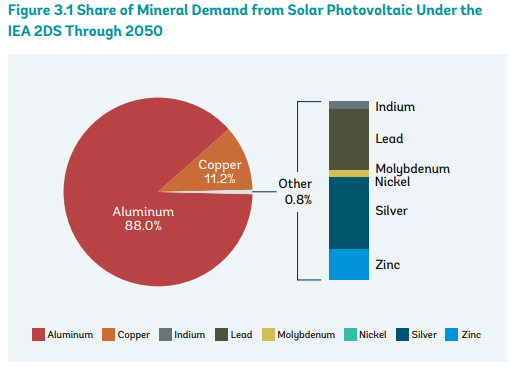
Solenergirelaterede materialer

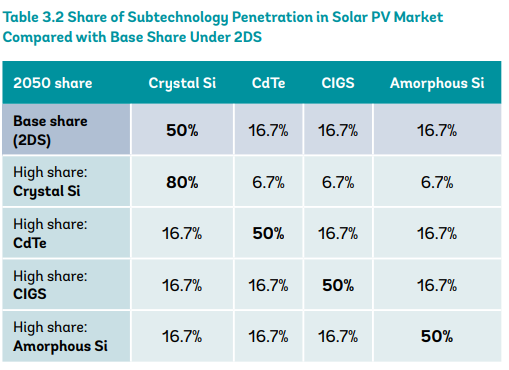
Silicium (Krystallinsk silicium (crystal Si) ca. 85 % af PV-markedet og amorf siliciumdioxid)
Indium (CIGS)
Gallium (CIGS)
Kobber
Aluminium
Cadmium (CdTe)
Tellur (CdTe)
Sølv (CSP)

-----------------------------------------------------------------------------------------------------------------------------------------
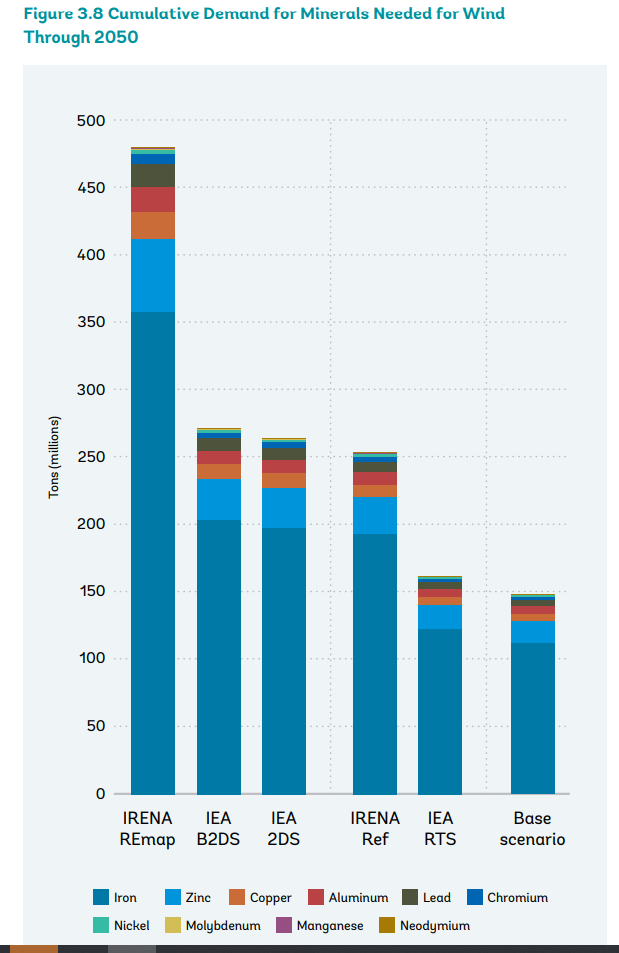
Vindenergirelaterede mineraler

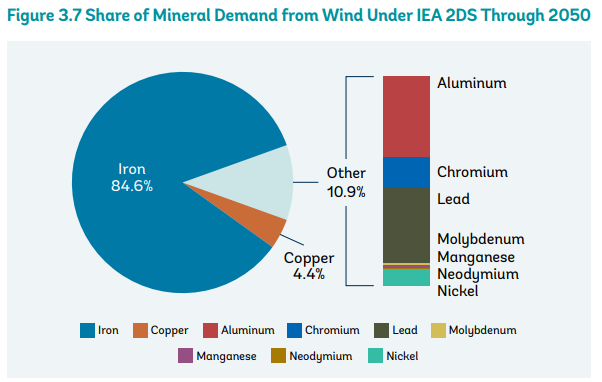
Jern
Kobber
Aluminium
Chrom
Nikkel
Bly

-----------------------------------------------------------------------------------------------------------------------------------------

Hvor mineralerne kommer fra

Ifølge oplysninger rapporteret engang i 2018 kræves der til én elbil 12 kilo kobolt, syv kilo litium og 36 kilo nikkel.

Næsten 60 procent af kobolten er kommet fra Den Demokratiske Republik Congo.
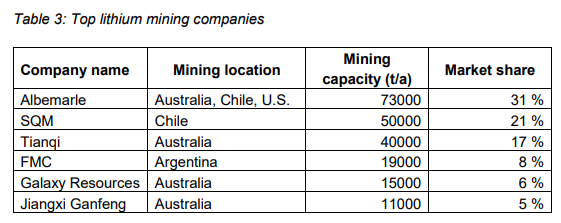
Godt halvdelen af litiumproduktionen kom fra Sydamerika, primært Argentina og Chile.
To tredjedele af grafiten kom fra Kina

I Finland blev der i Kokkola raffineret 15 procent af alt verdens kobolt. Til FreeportCobalt-raffinaderiet blev kobolt primært importeret fra Congo

-------------------------------------------------------------------------------------------------------------------------------------

Virksomheder inden for mineralproduktion/-indkøb****Boliden
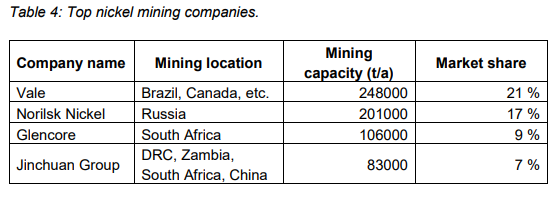
Bolidens Kevitsa-mine producerer bl.a. nikkel. Minen, der åbnede i 2016, havde en årlig produktion på ca. 14.000 tons i 2017.
Boliden Harjavaltas nikkelsmelteværk producerer bl.a. nikkelsulfat. Den samlede nikkelproduktion er på ca. 25.000 tons om året, og af denne mængde udgør produktionen af nikkelsulfat ca. 1.000-2.000 tons.

FennoscandianResources
Fennoscandian Resources kontrollerer en grafitforekomst af høj kvalitet i Viiala.

Freeport Cobalt
Freeport Cobalt producerer forskellige koboltdivivater, bl.a. kobolthydroxid til batteriindustrien. Virksomhedens andel af det globale koboltmarked er ca. 15 procent (2018).

GTK
GTK kender hele Finlands malmpotentiale og dermed også de batterimineralressourcer, vi har. Al minedrift, der opstår i Finland, går gennem GTK. Tidsmæssigt er processerne lange: Tidsrummet fra beslutningen om at etablere en mine til markedsføringen af koncentratet/forarbejdede produkt er op til ti år. I mineregistrets korttjeneste kan man se mineindustriens reservationer, anmeldelser, efterforskningstilladelser og eksisterende minedrift som overlappende lag.

Keliber
Keliber er i færd med at etablere en lithiummine og en lithiumcarbonatfabrik i Kaustinen-Kokkola-området. Renhedsgraden for lithiumcarbonatet er min. 99,5 %, og det kan bruges til fremstilling af lithium-ion-batterier.
Ifølge en undersøgelse fra 2018 vil Kaustinens lithiumkemikalieproduktion, når den når fuld produktion, svare til 5 % af verdensproduktionen og være Europas største producerende lithiummine med malmreserver, der rækker til 13 års produktion.

Mondo Minerals, Sweco
Mondo Minerals har minevirksomhed i Finland i Sotkamo og Vuonos. Hovedproduktet, talkummineralet, indeholder også nikkel, hvis genindvinding og videreforarbejdning i øjeblikket undersøges i samarbejde med Sweco.

Terrafame
Terrafame producerer nikkel, kobolt, zink og kobber på sin mine og metalfabrik i Sotkamo. Ifølge rapporter fra 2018 var det planen, at Terrafame skulle påbegynde produktionen af nikkel- og koboltsulfat i 2020. Det anslåede årlige produktionsvolumen var 150.000 tons for nikkelsulfat og 5.000 tons for koboltsulfat. Især det forventede produktionsvolumen for nikkelsulfat er betydeligt: i 2017 var verdens samlede produktion af nikkelsulfat ca. 116.000 tons. Ifølge prognoser vil efterspørgslen efter nikkelsulfat stige i fremtiden, bl.a. fordi nikkelandelen i elbilers lithium-ion-batterier øges. Selvom batteriteknologier udvikles, og der udvikles nye materialekombinationer, forventes nikkel stadig at blive brugt i de batterier, der kommer på markedet om mindst 5-10 år. (BEMÆRK: disse oplysninger skal opdateres, rapporter fra 2017 og 2018 blev brugt til at udtrække disse)

Andre virksomheder:

European Battery Technologies
Fortum (genanvendelse)
Unicum (genanvendelse og mineraler/metaller)
Valmet Automotive
Centria
Reshine
L&F
ShanShanTech
Nichia
Sumitomo
BASF
LG Chem

Gammel information, søger efter opdateret… (her fra 2018-rapporter og forskningsresultater)
-------------------------------------------------------------------------------------------------------------------------------------
Genanvendelsesmarkedet

Omkostningsfaktorer har den største indflydelse på genanvendelsen af mere værdifulde – og hvorfor ikke også mindre værdifulde – mineraler og metaller. Dette afgør i høj grad i øjeblikket (og tidligere), hvad det kan betale sig at genanvende, og i hvilken udstrækning.

Hvis det er billigere at skaffe mineraler andre steder end gennem genanvendelse, er der intet behov eller nogen “driver” for dyre genanvendelsesprocesser. Politik er den anden store faktor i denne ligning. Politik giver incitamenter til genanvendelse, men som bekendt er politik ofte en risikofaktor på markedet, især når det drejer sig om et globalt anliggende.

Ud over omkostninger og politik spiller udbud/efterspørgsel naturligvis også en stor rolle og danner grundlaget. Som det allerede er blevet diskuteret meget i batteriindustrien, er visse mineraler muligvis ikke tilgængelige i den udstrækning, som efterspørgslen forventes at vokse med ifølge prognoser.

Et par nøgletermer relateret til disse genanvendelser:

End of life (EOL): den procentvise andel, der genvindes fra det genanvendelige produkt til fremstilling af et nyt produkt.

Recycled content (RC): den procentvise andel af produkter fremstillet af genanvendt materiale.

Recycling Rate (RR): genanvendelsesgrad, f.eks. andelen af batterier/lithium, der genanvendes.

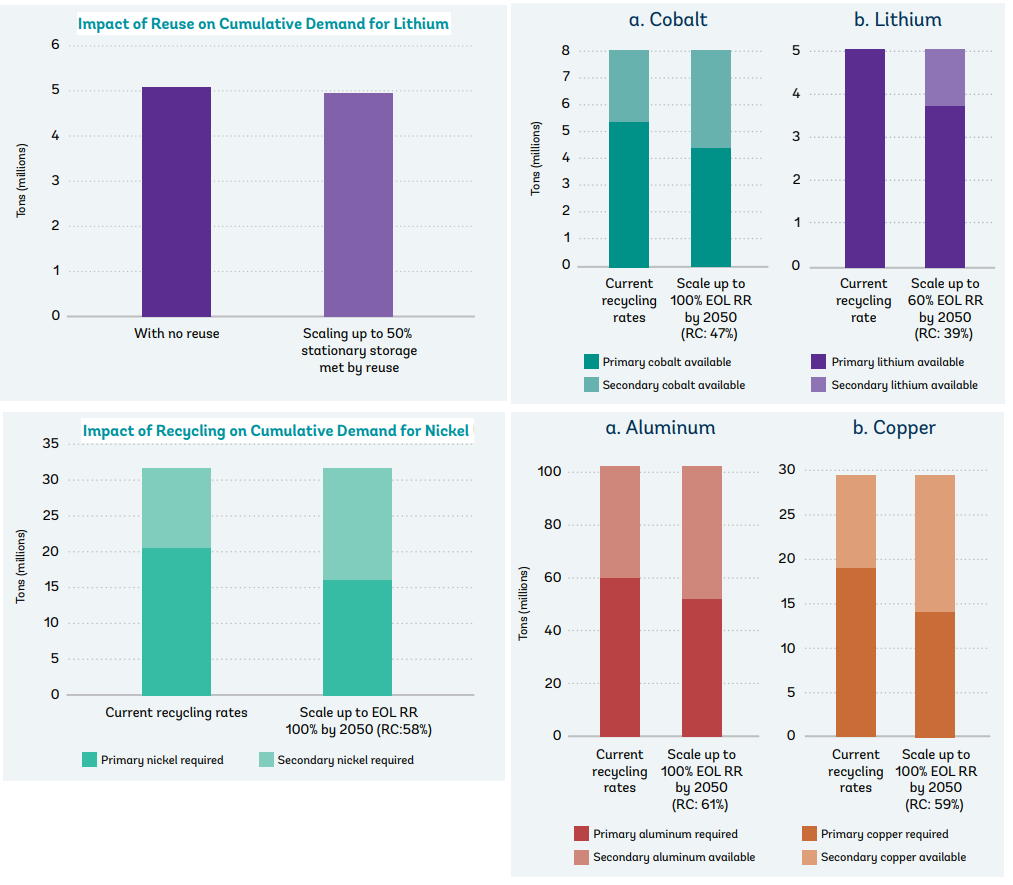
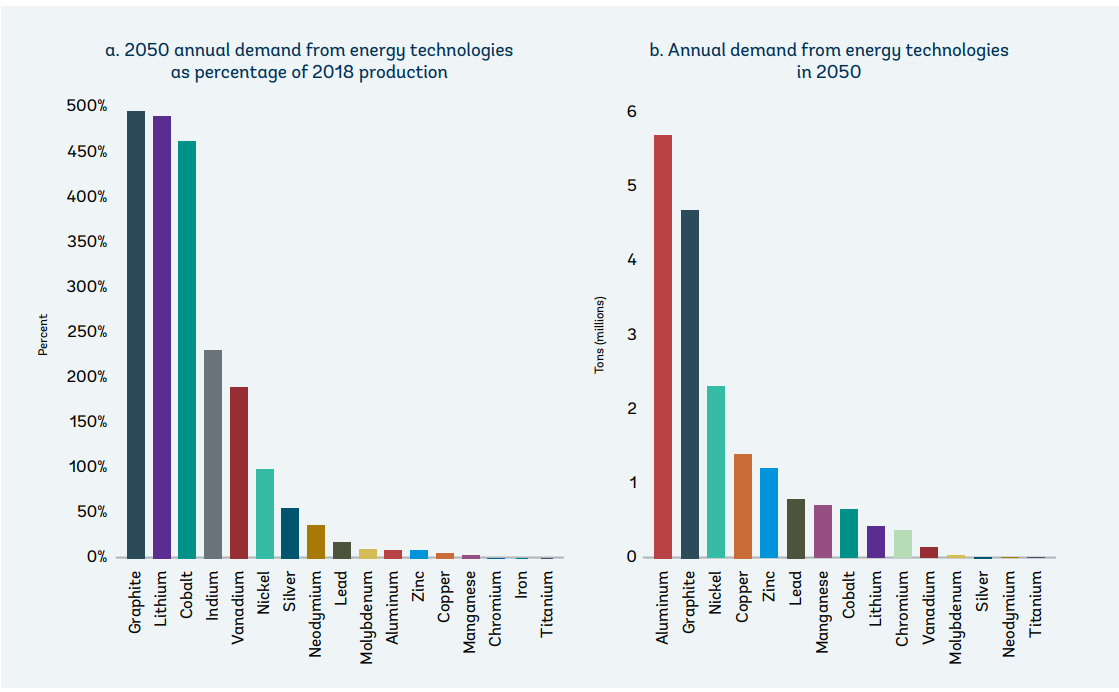
Nedenfor er de basisscenarier, der er fremskrevet frem til 2050’erne (kilder omfatter bl.a. IEC, IAE, IRENA).

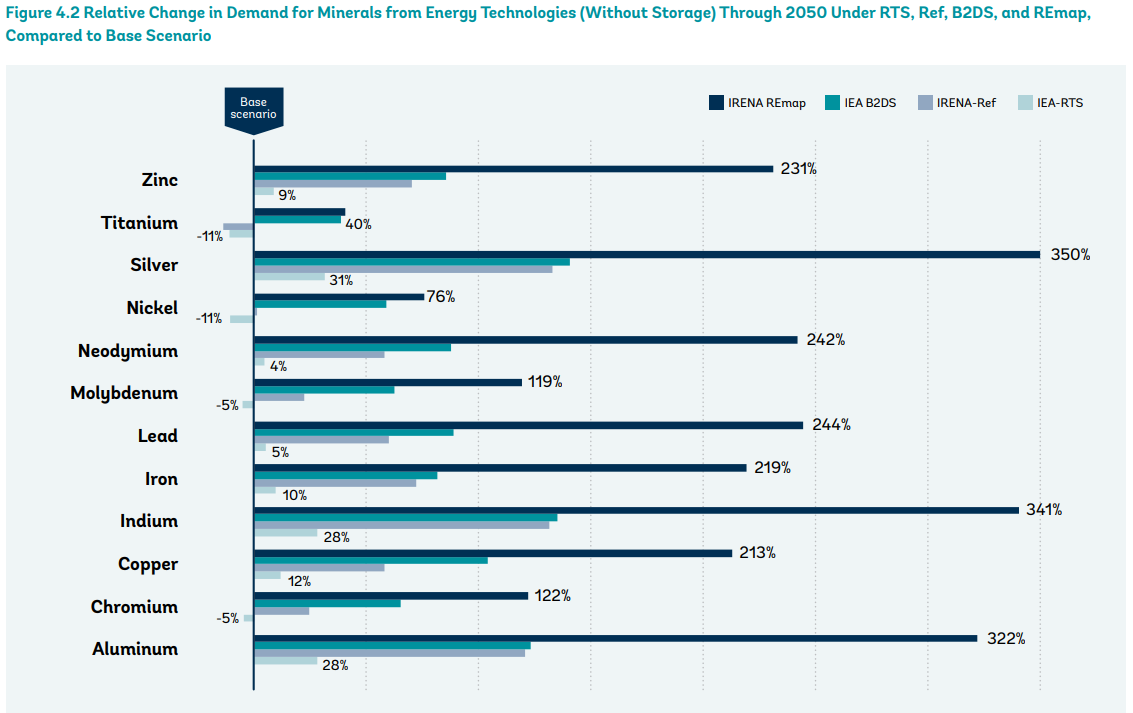
Ifølge forskellige rapporter vil behovet for visse mineraler forblive kritisk, selv hvis genanvendelsen øges dramatisk, helt op til 100 % EOL (end-of-life). Disse mineraler kan udledes af tidligere billeder og graferne i tråden. Denne storskala genanvendelse kræver også en stor indsats fra forskellige lande, især fælles alliancer som frontløbere, for at nå de hø Jere EOL-tal. Der vil dog stadig være rig mulighed for forretning på et bredt plan, da den grønne økonomi næppe vil sænke farten på baggrund af dette ambitionsniveau.
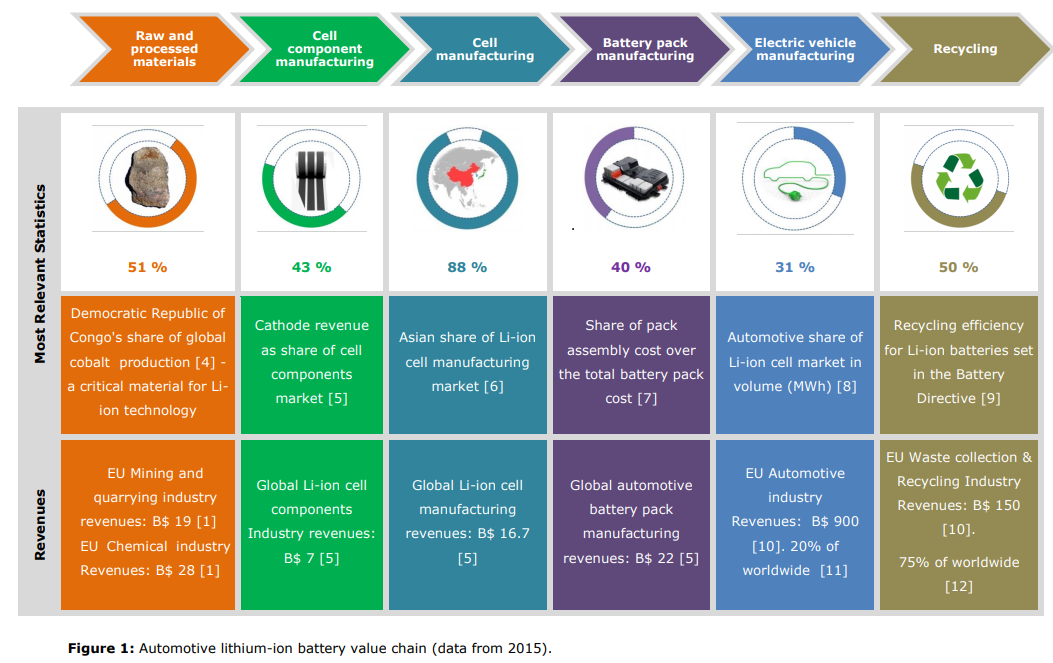
Baseret på disse aspekter er der naturligvis virksomheder på markedet, som har bragt denne industri ind på et forretningsplanniveau i stor skala. I Finland meddelte Fortum eksempelvis i januar 2020, at de havde opkøbt Crisolteq, som har specialiseret sig i genanvendelse af værdifulde akkumulatormetaller. I Harjavalta opnår det hydrometallurgiske genanvendelsesanlæg i industriel skala allerede en genanvendelsesgrad på over 80 procent for lithium-ion-batterier. I processen genvindes bl.a. kobolt, mangan og nikkel fra batteripakkerne.
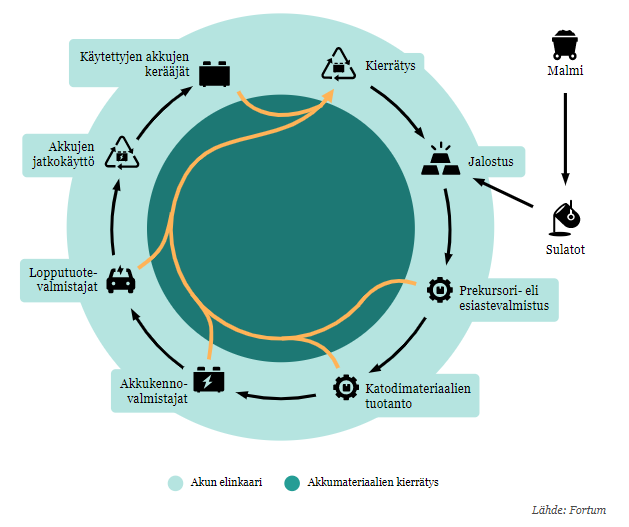
Regulering spiller en stor rolle, og det ville være i Finlands interesse, at EU indfører strenge krav til ansvarlig produktion og genanvendelse. EU kunne forbyde import og salg af “snavsede” batterier. Der stilles et krav om en genanvendelsesgrad på 50 procent for batterier. Et nyt direktiv om dette var forventet for nylig, men jeg har ikke haft tid til at se nærmere på det (det må jeg hellere få gjort).

I marts 2020 underskrev Fortum, BASF og Nornickel en hensigtserklæring om oprettelsen af en batterigenanvendelsesklase med fokus på elbilmarkedet i Harjavalta. (Link til meddelelse)\nI november 2020 offentliggjorde Fortum en meddelelse om en ny teknologi til genanvendelse af det lithium, der findes i genopladelige lithium-ion-batterier. (Link til meddelelse)\n\nEn anden kendt stor aktør er Umicore. Jeg har udvalgt et par slides fra deres investormateriale her. BEMÆRK: Umicore har altså også andre aktiviteter end genanvendelse; de opererer generelt inden for denne mineralindustri.
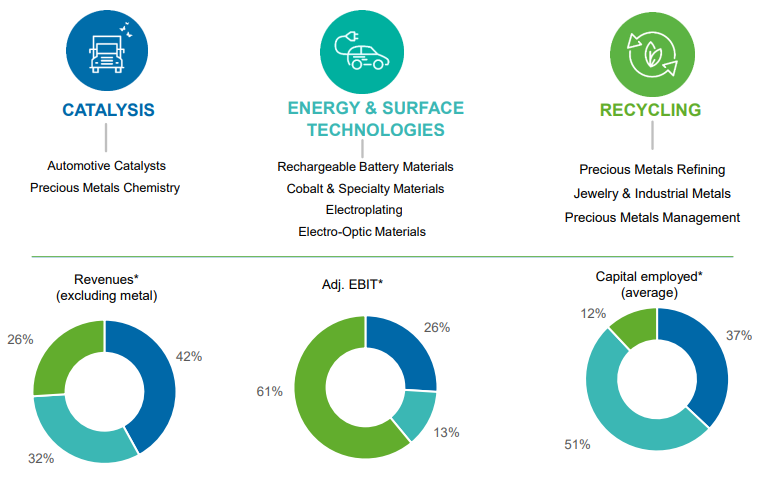
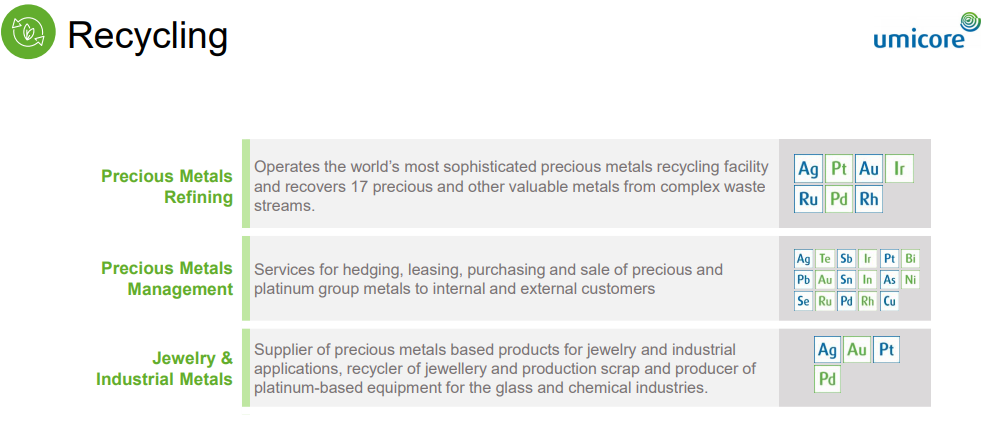
Hele præsentationen (2021): https://www.umicore.com/storage/group/investor-presentation-february-2021.pdf\n\nHer er et par virksomheder, der er involveret i genanvendelse af lithium-batterier på verdensplan:

Umicore (Belgien), Glencore International AG (Schweiz), Retriev Technologies Inc. (USA), Raw Materials Company Inc. (RMC) (Canada), American Manganese Inc. (Canada), Fortum (Finland), Jiangxi Ganfeng Lithium Co., Ltd (Kina). Listen kan suppleres senere.

----------------------------------------------------------------------------------------------------------------------------------------
65 Synes om

Tak for denne tråd!

Hvis man bedre kan lide videoer end at læse, så vil jeg gerne minde om denne klassiker:

(The Raw Material Challenges Facing the Energy Transition from Oil to Minerals, Michaux, GTK)

Folk har en tendens til at glemme Eurobattery Minerals (Ni, Cu, Co) (ikke rettet mod trådopretteren, men generelt). Det er en svensk mine-startup, og den slags er traditionelt set nervepirrende investeringer. De er i gang med at erhverve det finske selskab FinnCobalt gradvist i dele.

Jeg er sikker på, at nogen vil nævne Umicore snart, så jeg siger det bare nu, hehehe. Også genbrug.

Nogle gange, når jeg har travlt, kan jeg godt lide fonden W1TA. Den giver mig eksponering mod markeder, jeg ellers ikke ville kunne få adgang til via min mægler. Hos Nordnet har den en høj belåningsgrad, så man kan også geare den.

3 Synes om

Crux har en lithium-uge i gang. Interview med nedenstående virksomheder er ude/på vej.

Gordon har en no-bullshit-stil, som jeg personligt synes er tiltalende, hvilket betyder, at det ikke bare er gratis reklame for virksomhederne, men de interviewede bliver til tider udsat for ret hårdt pres.

2 Synes om

Ikke lige en nyhed fra i dag, men den hører hjemme her:
https://www.keliber.fi/ajankohtaista/tiedotteet-ja-julkaisut/8C301406CC060EF4/
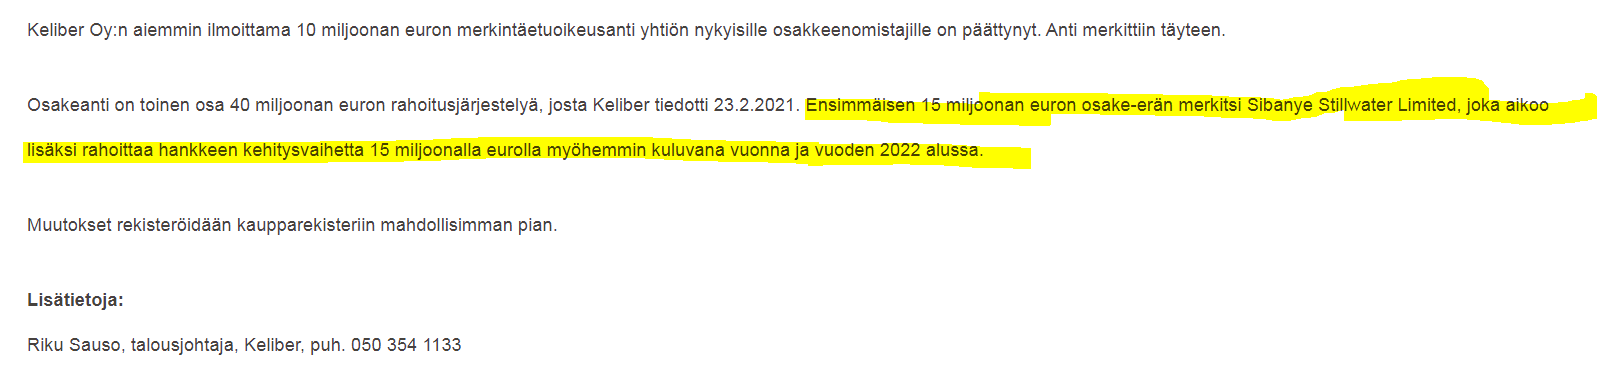
Keliber’s litiumprojektfinansiering skrider frem

1 Synes om
1 Synes om

Boliden tilføjer nye kobberprodukter. Indledningsvis kunne man i deres tilfælde også nævne kobber, zink, bly, guld og sølv. Det begynder at være et virkelig interessant investeringsobjekt, tentaklerne når ud til mange vigtige metaller.

As the first company in the world, Boliden now offer two separate green copper products, produced with drastically lower carbon footprint than the global average. One product, Low-Carbon Copper, is produced from concentrate from Boliden’s own copper mines. The other product, Recycled Copper, has the same emission standards as Low-Carbon Copper, but is produced from secondary raw material such as used electronics and other applications.

edit: Jeg ved ikke, om det opslag er synligt, hvis man ikke har en LinkedIn-konto. Her er det fra deres egne sider, hvor man kan se videoen og pressemeddelelsen. https://www.boliden.com/green-copper

3 Synes om

Jeg har opdateret startindlæggets genbrugssektion. Her er det samme (fortsætter snart)

Genbrugsmarkedet

De største omkostningsfaktorer påvirker genbrug af mere værdifulde, og hvorfor ikke mindre værdifulde, mineraler og metaller. Dette afgør i høj grad i øjeblikket (og tidligere), hvad der er værd at genbruge, og i hvilket omfang.

Hvis mineraler er billigere at skaffe andre steder end ved genbrug, er der ikke behov for og “driver” til dyre genbrugsprocesser. Politik er den anden store faktor i denne ligning. Politikere kan give incitamenter til genbrug, men som vi ved, er politik ofte en risikofaktor på markederne, især når det er et globalt spørgsmål.

Udover omkostninger og politik påvirker tilgængelighed/efterspørgsel selvfølgelig meget og ligger til grund. Som det allerede er blevet diskuteret meget i batteriindustrien, er visse mineraler muligvis ikke tilgængelige i den udstrækning, som efterspørgslen ifølge prognoserne vil vokse.

Et par nøglebegreber relateret til genbrug:

End of life (EOL): den procentdel, der genvindes fra et genbrugsprodukt til fremstilling af et nyt produkt.

Recycled content (RC): den procentdel af produkter, der er fremstillet af genbrugsmaterialer.

Recycling Rate (RR): genbrugsgraden, f.eks. hvor stor en del af batterier/litium der genbruges.

Nedenfor er grundscenarierne, der er afspejlet frem til 2050’erne (kilder omfatter IEC, IAE, IRENA).

Ifølge forskellige rapporter, selvom genbrug blev dramatisk øget, endda 100% EOL, vil behovet for visse mineraler ikke desto mindre være kritisk. Disse mineraler kan udledes af de tidligere billeder og kædediagrammer. Denne omfattende genbrug kræver også meget af forskellige lande, især fælles alliancer for at være foregangsmænd, for at opnå store EOL-tal. Der kan dog stadig være omfattende forretning, da den grønne økonomi sandsynligvis ikke vil mindske denne vilje, som tingene ser ud nu.

Baseret på disse punkter er der naturligvis virksomheder på markedet, som har bragt dette område til et forretningsplanniveau i stor skala. I Finland meddelte Fortum i januar 2020, at de havde købt Crisolteq, en virksomhed specialiseret i genbrug af værdifulde batterimetaller. I Harjavalta opnår et hydrometallurgisk genbrugsanlæg i industriel skala allerede en genbrugsgrad på over 80 procent for lithium-ion-batterier. I processen genvindes kobolt, mangan og nikkel fra batterierne.

Regulering spiller en stor rolle, og Finlands fordel ville være, hvis EU havde strenge krav til ansvarlig produktion og genbrug. EU kunne forbyde import og salg af “beskidte” batterier. Batterier kræves at have en genbrugsgrad på 50 procent. Der skulle have været et nyt direktiv om dette for nylig, jeg har ikke haft tid til at studere det (jeg må gøre det).

I marts 2020 underskrev Fortum, BASF og Nornickel en hensigtserklæring om opførelse af en batterigenbrugsklynge i Harjavalta, der skal servicere markedet for elektriske køretøjer. (Link til pressemeddelelse)
I november 2020 offentliggjorde Fortum en pressemeddelelse om en ny teknologi til genbrug af lithium indeholdt i genopladelige lithium-ion-batterier. (Link til pressemeddelelse)

En velkendt stor aktør er Umicore. Jeg har udvalgt et par slides fra deres investormateriale. BEMÆRK: Umicore har også andre aktiviteter end genbrug, de opererer også inden for dette mineralområde.

Præsentation i sin helhed (2021): https://www.umicore.com/storage/group/investor-presentation-february-2021.pdf

Her er et par virksomheder, der er involveret i genbrug af lithiumbatterier globalt:

Umicore (Belgien), Glencore International AG (Schweiz), Retriev Technologies Inc. (USA), Raw Materials Company Inc. (RMC) (Canada), American Manganese Inc. (Canada), Fortum (Finland), Jiangxi Ganfeng Lithium Co.,Ltd (Kina). Listen kan suppleres senere.

11 Synes om

Umicore kan levere :partying_face:

Redigeret. En virksomhed, der udelukkende bygger på megatrenden inden for cirkulær økonomi, meddeler, at den vil opnå et EBIT-resultat på en milliard i år og en markedsværdi på 12 milliarder? Hvad er det, jeg ikke forstår her.

6 Synes om

Mange har på det seneste bare skubbet penge ind i mining-aktier med bind for øjnene. Her er en mining stocks for dummies tutorial. Hvis man forstår disse grundlæggende principper, kan man roligt kalde sig en ret god mineekspert. :cowboy_hat_face:

https://articles.cruxinvestor.com/beginners-guide-junior-mining-stocks

8 Synes om

Ja, dette som en god påmindelse og en meget omfattende opsummering :+1: det ville ikke skade at linke til et par andre tråde.
https://www.nytimes.com/2021/05/06/business/lithium-mining-race.html?fbclid=IwAR29V7Vq_TWrSdMpoAzTDtPMlz4u6RONcB0bv9QF_RGZylnp5FFyT3Du1iY

1 Synes om

Crux Investor afholder en to-dages nikkelbegivenhed i næste uge. Jeg tør godt anbefale det, hvis du er interesseret i metallet.

Nikkel: ‘Alt, hvad jeg ville ønske, jeg vidste, før jeg investerede i nikkelselskaber’ session

Vi har det sidste år sagt, at man kan tjene penge på at investere i nikkelprojekter. Man kan også tabe penge, hvis man ikke forstår det. Derfor har vi sammensat omkring 8 timers samtale fra de bedste ‘eksperter’ inden for nikkelområdet den 19. og 20. maj (næste uge!) med hjælp fra MetSoc. Dette er de eksperter, som nikkelselskaber går til, hvis de har brug for løsninger, eksperter som bankanalytikere og fondsforvaltere taler med, før de investerer, og eksperter, der kun fokuserer på nikkel og har gjort det i årtier.

Vi vil forsøge at besvare spørgsmålet ‘hvordan tjener man penge på nikkel?’ ved at give dig en grundlæggende gennemgang af de bevægelige dele. Makro; hype vs. virkelighed; hvorfor nikkelbearbejdning er svært og dyrt (vigtigt punkt); miljøhensyn; hvor kommer det nye nikkel fra?: geologi og efterforskning; kan nikkelbearbejdning blive billigere og HPAL’s (HPAL) rolle; efterspørgsel: fremtidig slutbrug af nikkel; genanvendelse!

Spørg eksperterne: Vi har Q&A med alle disse eksperter efter hver session. Vi har forsøgt at sammensætte et balanceret panel. Det, der slog mig efter at have talt med en af eksperterne om udbudsdataene. Han sagde noget i retning af: "‘Selvfølgelig vil halvdelen af virksomhederne på denne liste aldrig producere noget nikkel’. Ups. Hvilke, spørger du måske. Det gjorde jeg. Og det kan du også, ved at deltage online.

Tilmeld dig for at deltage. Og hvis du ikke kan deltage, fordi du har travlt eller er i den forkerte tidszone, så tilmeld dig alligevel, så vi kan dele information med dig efter arrangementet.

https://primetime.bluejeans.com/a2m/register/yqttsyvq Tilmeld dig her

Vi vil afholde lignende arrangementer inden for en række andre råvarer fremover. Vi tjener ikke penge på dette og har afsat 10.000 dollars til at dække omkostningerne ved at afholde arrangementet. Der vil være 3 sponsorer, der bliver bedt om at betale direkte til MetSoc for at hjælpe med deres arbejde i industrien.

1 Synes om

Jervois Mining er et selskab, der er værd at kigge på. Jeg ejer den, ikke en investeringsanbefaling.

1 Synes om

https://yle.fi/uutiset/3-11929342

En generel artikel, overraskende nok med udfordringer i horisonten på udbudssiden

Citat

Metalmangel kan begynde at bremse klimaindsatsen ifølge energiagenturet – geolog deler bekymringen: “2030’erne og 2040’erne er allerede meget tæt på”

Der kræves metaller til batterier i elbiler, vindmøller, solpaneler og for eksempel batterilagre til vedvarende energi. Den nuværende produktion er ifølge Det Internationale Energiagentur (IEA) alt for lille til at bremse den globale opvarmning.

4 Synes om

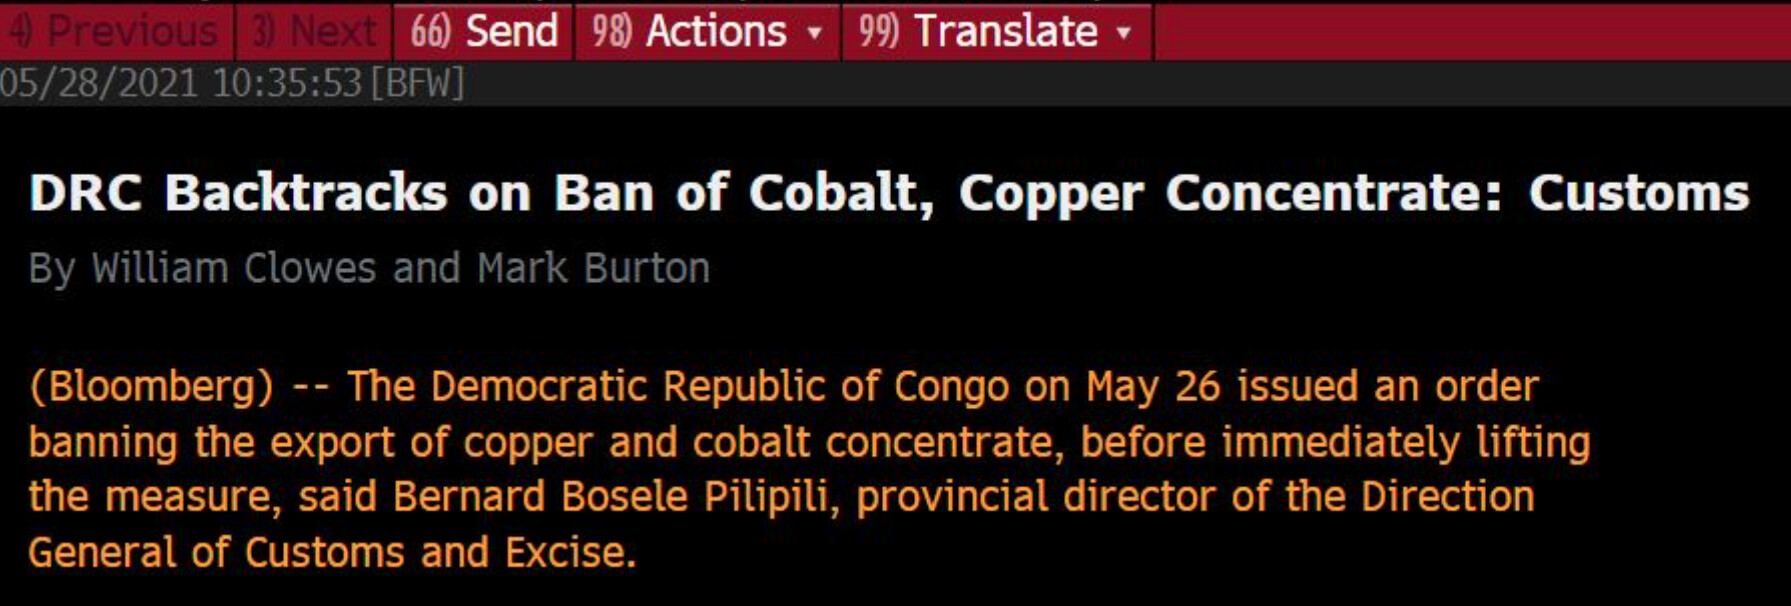
Kongo forbyder eksport af kobolt og kobber dagen efter åbningen af Ivanhoe’s gigantmine.

Regeringen fisker angiveligt efter en større del af overskuddet. I sig selv et berettiget træk, landet har enorme naturressourcer, men er stadig et af verdens fattigste steder.

Det bliver spændende at se, hvor længe forbuddet varer, og hvilke konsekvenser det får for priserne på kobolt, kobber og mineselskaber. Situationen minder om usikkerheden i forsyningskæderne, og jeg antager, at dette vil have en positiv indvirkning på projekter i mere pålidelige lande. F.eks. Jervois Mining (som jeg ejer), der har et koboltprojekt i USA >15% natten over på Sydney-børsen.

EDIT: Øh, forbuddet er nu tilsyneladende blevet annulleret :man_facepalming: :man_shrugging:

1 Synes om

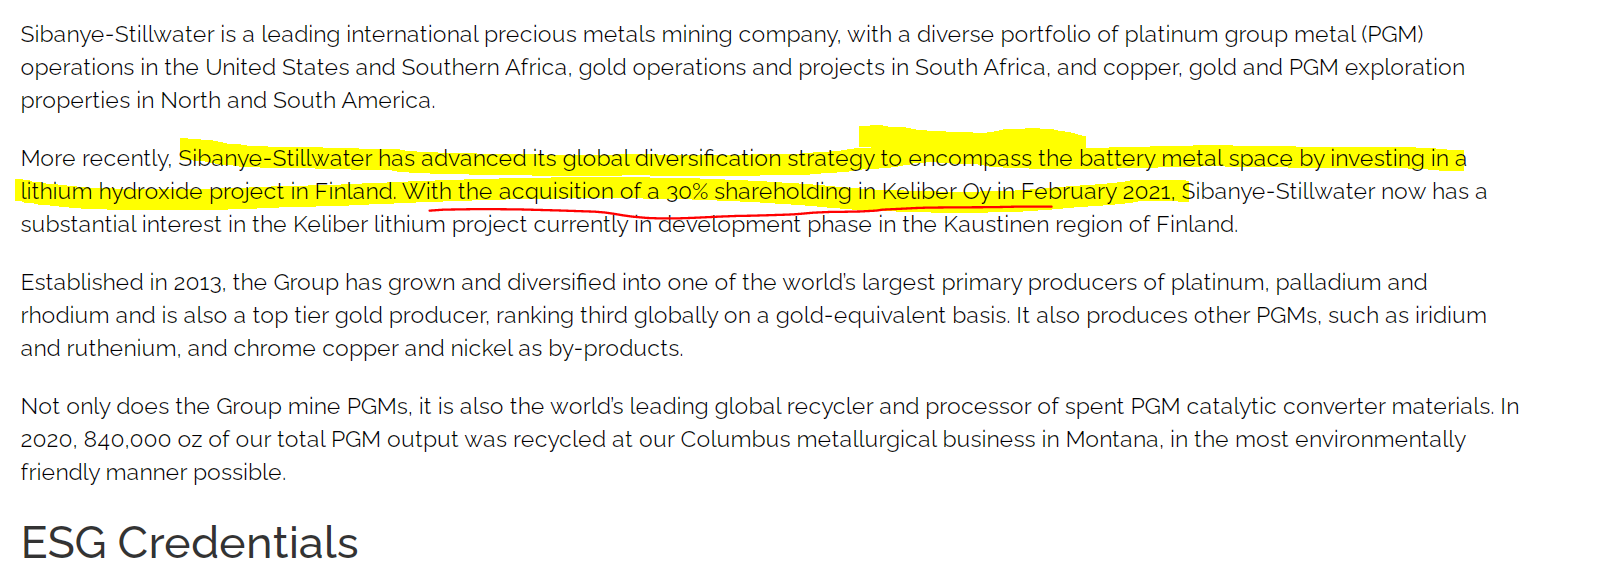
Det undrer mig lidt, hvordan vores nationale formue bliver forvaltet. Er det virkelig sandt, at der ikke findes rigdom i Finland til at investere i Keliber, eller ønsker man blot at give dette “ligegyldigt” eller “for sjov” til sydafrikanerne? Dette giver virkelig en forfærdelig følelse, men det er sandsynligvis kun en mangelfuld forståelse/information, og de kommende større investeringer vil ændre “magtbalancen” i den rigtige retning…?? dette er kun omkring 10% af den næste fase… https://www.sibanyestillwater.com/about-us/ https://www.sibanyestillwater.com/news-investors/news/transactions/keliber/

2 Synes om

Vedrørende kommentaren ovenfor, hvor mange har Sibaney-Stillwater-aktien i deres portefølje? Den kan findes under tickeren SBSW i både Nordnet og OP.

Jeg har fulgt den i et stykke tid og har til hensigt at åbne en position før offentliggørelsen af H1 den 26. august. Baseret på tallene ser alt “ud” til at være i orden, men hvis nogen har dyberegående viden om dette, er al information velkommen.

Sibanye Stillwater H1 er ude og den er iskoldt god.

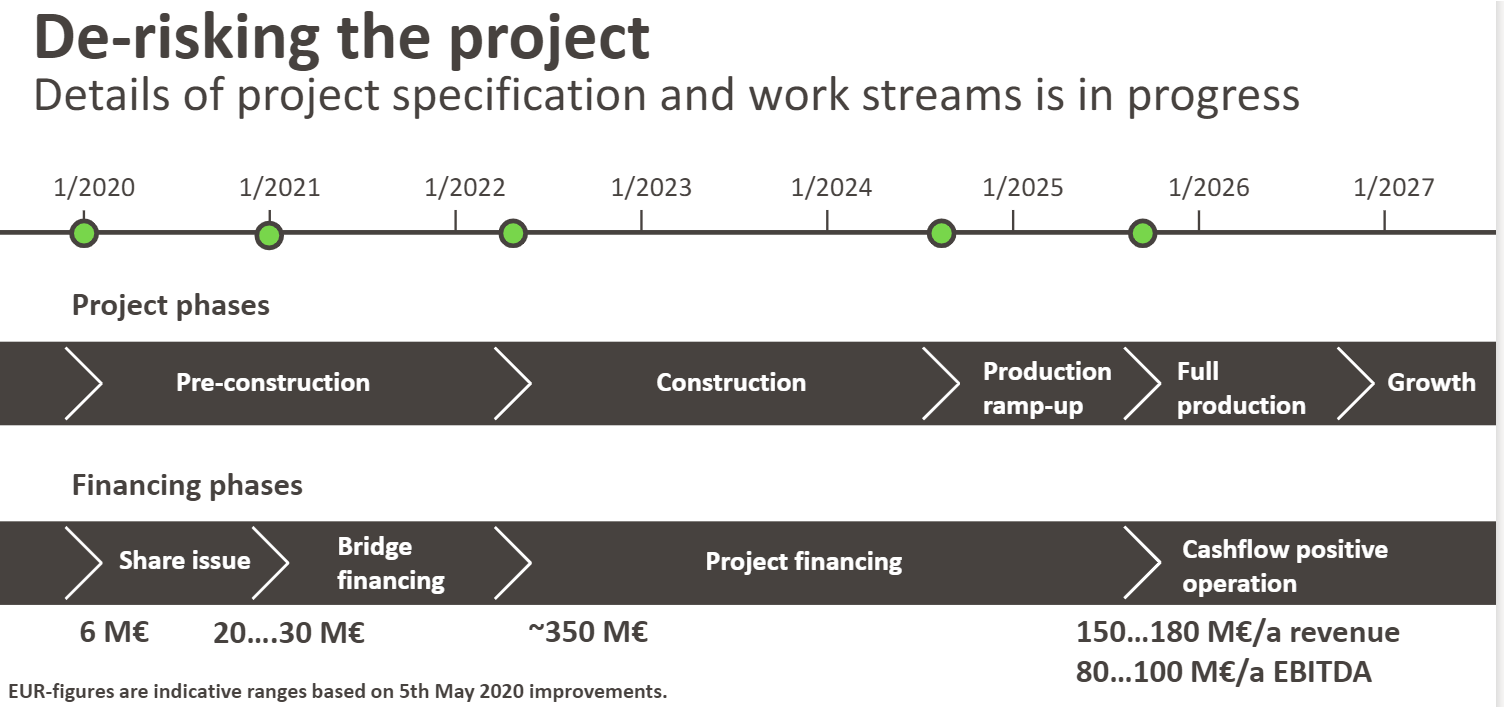
Keliber burde være i drift/produktion i 2024.

2 Synes om

Jeg tænkte det samme, da rapporten kom ud – at der ikke var noget at klage over? Jeg kan især godt lide gældsreduktionen og tilbagekøbene, når pengestrømmen er sund, og værdiansættelsesmultiplerne er moderate i forhold til indtjeningsevnen.

Den eneste lille ulempe er, at de betaler relativt meget ud i udbytte, hvilket kunne undlades (skatteineffektivt), men det lader til at være en almindelig praksis i Sydafrika, at udbytter skal flyde.

Jeg ser i dette tilfælde mere potentiale i den gode position på PGM-scenen end i Kelibers mulige succes og efterspørgslen efter lithium eller en fortsat høj guldpris, men de er naturligvis bonusser.

Jeg håber stadig på en lille midlertidig stabilisering af metalpriserne og dermed mere saftige købsmuligheder, men det er nok igen unødvendig nørderi.

Jeg fordoblede min lille startposition i går, da min tillid til de nærmeste udsigter steg, og jeg anser aktien for at være noget undervurderet, hvis man antager, at PGM-prisudviklingen ikke kollapser fuldstændigt i de kommende år.

2 Synes om

Der er blevet diskuteret minerale producerende virksomheder i tråden, men hvad med ETC-produkter? Jeg overvejer selv at inflationssikre min portefølje og ride med på megatrenden inden for vedvarende energi ved at investere i mineraler med ETC-produkter. Det bevæger sig ikke med gearing i forhold til produktpriserne, i modsætning til f.eks. mineselskaber, men risiciene er mindre (eller indeholder i det mindste ikke virksomhedsspecifikke risici). I det mindste tilbyder Wisdomtree flere metal-ETC’er til finner, såsom kobber, zink, metal, nikkel og guld.

4 Synes om