Interviewet efterlod mig på en måde med følelsen af, at der heller ikke er vækst i sigte for de prioriterede produkter i et stykke tid. Firmaet gør, lader til at gøre en stor indsats, men der ser bare ikke ud til at være nogen organisk efterspørgsel. Man forsøger at lappe på situationen med opkøb, hvilket så igen i det mindste midlertidigt øger omkostningerne.
1 Synes om
Tak til @Frans-Mikael_Rostedt for et godt og omfattende interview! 
Jeg har tidligere kritiseret selskabets investor relations og måden, hvorpå markedet som følge heraf efter min mening muligvis misforstår selskabet og dets nuværende transformationsstrategi.
Derfor spørger jeg: Er vi som investorer for fastlåste i selskabets tidligere forretningsmodel som softwareleverandør? Kigger vi for meget i bakspejlet og stiller ledelsen spørgsmål, der i virkeligheden er irrelevante for investeringscasen?
Dagens interview bekræftede mit eget synspunkt om, at selskabet – på startup-sprog – er i gang med en form for pivot: fra en traditionel contact center SaaS-leverandør mod en AI-drevet platform til kundeinteraktion.
Hvis man udelukkende følger selskabet ud fra den gamle forretningsmodel og de seneste regnskabstal, kan dette måske lyde som varm luft. Men hvis selskabet for alvor bygger en ny AI-drevet vækstmotor oven på den etablerede SaaS-forretning, kan der ligge en markant forandring forude i både indtægtsmodellen og de langsigtede vækstmuligheder.
Dette kunne også være med til at forklare, hvorfor der i markedet kan være vidt forskellige syn på selskabets fremtid. En del af investorerne ser primært en faldende ARR, svag organisk vækst og udfordringer med integrationer. Andre ser i højere grad den nuværende kundebase, infrastruktur og distributionskanal som et fundament, hvorpå en ny AI-forretning er ved at blive bygget.
Et hurtigt pivot er naturligvis ikke nødvendigvis noget, et børsnoteret selskab melder direkte ud, men selskabets vision om en talecentreret AI-platform til kundeinteraktion indikerer i sig selv denne retning. Dagens meddelelse om samarbejdet med QuTwo og AMD styrker efter min mening denne tolkning yderligere.
Det mest væsentlige spørgsmål er måske ikke, hvornår den organiske vækst og lønsomhed i den nuværende SaaS-forretning forbedres, men derimod hvordan selskabets forretning er tænkt bygget op over de næste 3-5 år.
Hvis denne transformation lykkes, kan vi måske se tilbage på de nuværende tal om få år fra et helt andet perspektiv. Hvis det mislykkes, kan udfordringerne i den gamle forretning og AI-investeringerne ende med at efterlade os med sorteper.
18 Synes om
Fremragende overvejelser. Du sætter ord på mange af de ting, jeg også selv har gået og tænkt over. Her er lidt tanker om sektoren, som jeg har beskæftiget mig en del med på det seneste.
Efter min mening er det præcis dette pivot på strategisk niveau, selskabet er i gang med. En betydelig udfordring er den naturlige friktion fra den eksisterende forretningsmodel og det faktum, at indtjeningen er baseret på, hvor mange kundeservicemedarbejdere kundevirksomhederne har. Og som Olli også påpegede i interviewet, ønsker kunderne et fast månedligt beløb for ydelsen. Jeg tror ikke, det kommer til at ændre sig, da ren forbrugsbaseret afregning efter min mening stadig er en ret svær kamel at sluge. Jeg tror, prissætningen bliver en form for kombination af dette, og softwarevirksomhederne bliver nødt til at kunne bevise (som hidtil) værditilvæksten for kunden.
Et meget svært spørgsmål er så, hvordan man på nuværende tidspunkt vurderer potentialet for værdiskabelse i denne AI-forretning fra en investors synsvinkel. I løbet af de foregående knap 10 år skabte mange i SaaS-sektoren et utroligt merafkast, når de formåede at vurdere selskabernes vækstpotentiale, unit economics (hvorved lønsomheden stiger over tid) og forretningsmæssige voldgrave (competitive advantages) korrekt. I 2020’erne skød værdiansættelserne igen helt over målet, og hele sektorens EV/S-multipler steg til fuldstændig uholdbare niveauer. Sjovt nok er netop nogle af de dyreste selskaber steget tilbage til “boblepriser”, fordi de med god grund var ekstremt højt prissat. F.eks. CrowdStrike og Palantir, men også Datadog, Snowflake, Shopify.
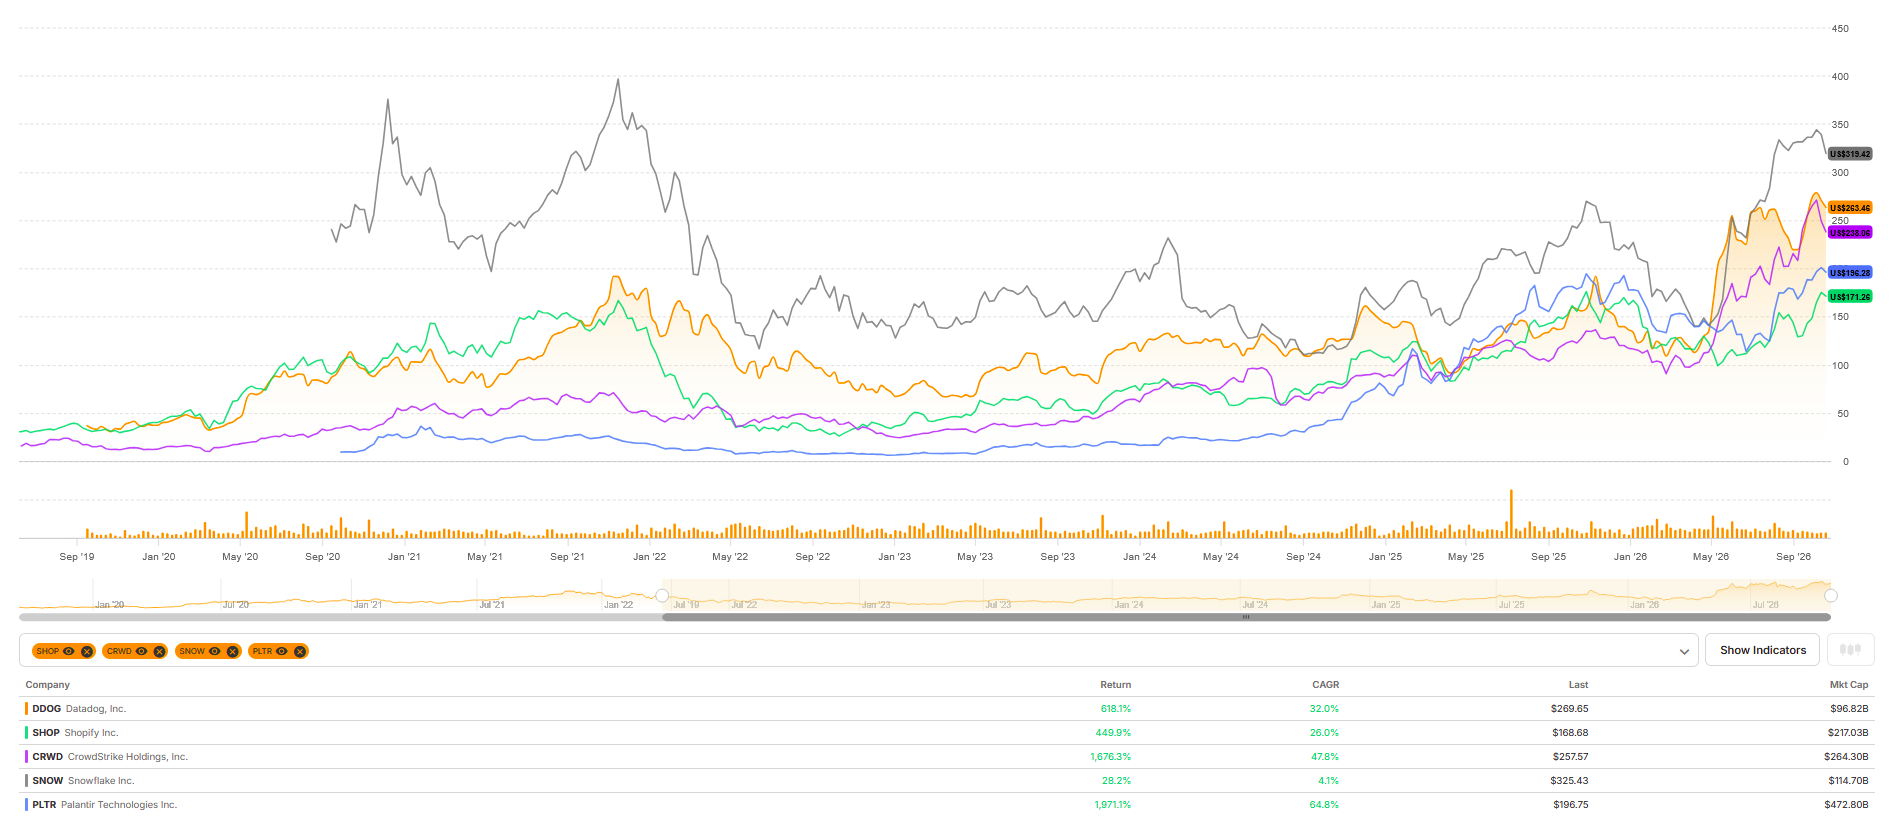
Lige nu kræver investorerne konkrete beviser i tallene for vellykket AI-værdiskabelse i teknologisektoren, eftersom en stor del af selskaberne ikke kommer til at lykkes med dette pivot og/eller går i gang alt for sent. Efter min mening er CCaaS-sektoren en af de mest interessante sektorer i netop denne henseende, da både de potentielle forretningsmæssige fordele ved AI og den medfølgende disruption er nemme at visualisere på papiret, og forandringen rammer allerede med fuld fart. For eksempel er Twilio (hvis kerneforretning er CPaaS, dvs. LeadDesks teletjenester) blevet en af investorernes AI-vinderheste, og værdiansættelsen er igen blevet høj. Selskabet har gennem hele sin historie med succes udrullet AI-tjenester og andre funktioner oven på sin tale- og beskedinfrastruktur. Den organiske vækst accelererede i Q2 til 17 %, og lønsomheden er fulgt med op.
Et par nedslag fra Twilios Q2’26-rapport:
- Væksten i taletrafik accelererede til over 20 %, hjulpet godt på vej af Branded Calling og Conversational Intelligence.
- Taletrafikken i selvbetjeningskanalen voksede med over 50 % år-til-år, og AI-native kunder vokser hurtigt. For eksempel er én kunde inden for samtalebaseret AI vokset til en årlig omsætning på 6 MUSD, og et andet vertikalt AI-selskab er blevet en kunde på 9 MUSD.
- Twilio positionerer sig som et neutralt “Schweiz”, der fungerer sammen med enhver sprogmodel, og lancerede et nyt samtalelag (bl.a. Conversation Memory og Relay).
- Guidance for den organiske vækst for hele året blev opjusteret til 13-13,5 % (tidligere 9,5-10,5 %).
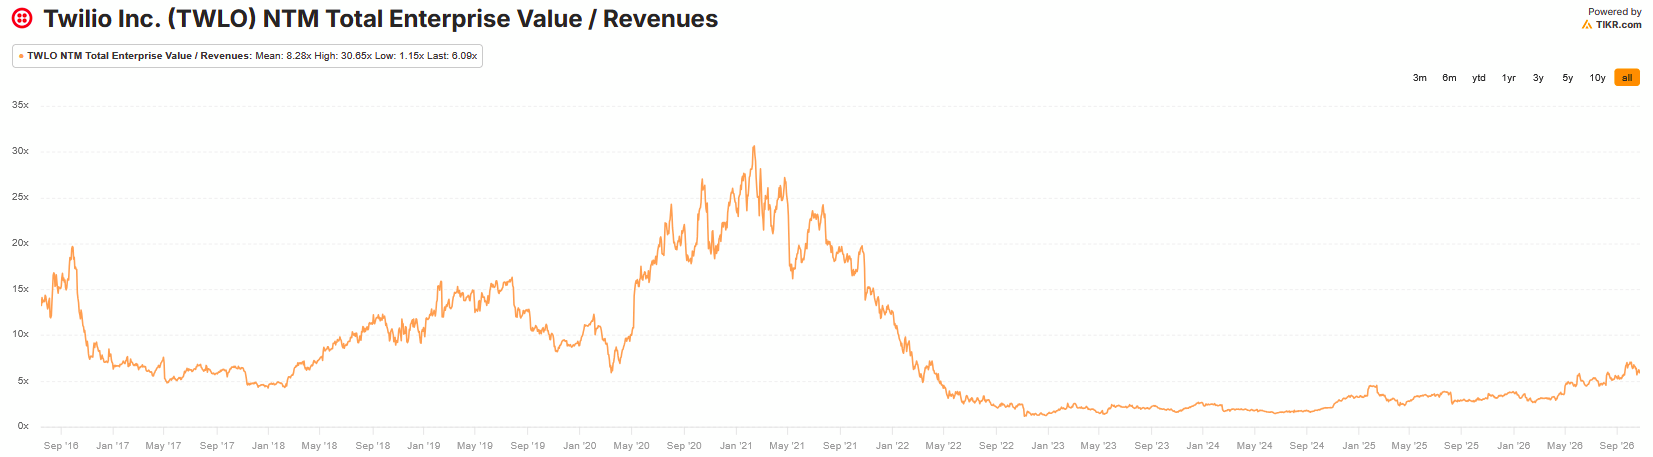
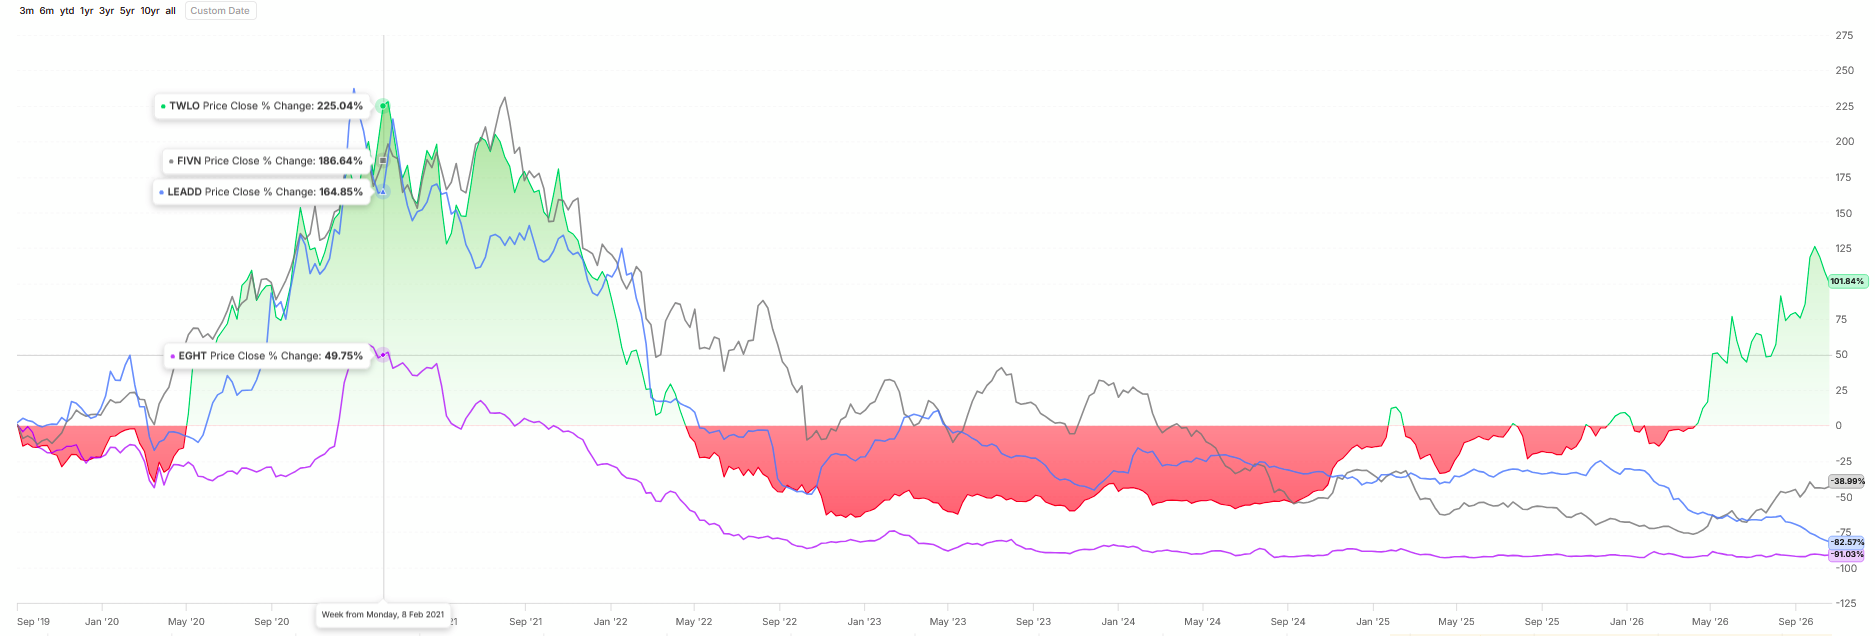
Et andet selskab, som ser ud til at have nået bunden i aktiekursen – og et mere rendyrket CCaaS-selskab – er Five9. Selskabets vækst er accelereret kvartal for kvartal, og den reelle lønsomhed er forbedret markant. Værdiansættelsen bundede på et niveau med EV/S <1x. Begge disse selskaber har også gradvist skruet ned for ting, der skader aktionærerne, såsom vanvittigt høje aktiebaserede aflønningsprogrammer (SBC), og de jagter tydeligvis ikke længere vækst på bekostning af lønsomhed.
Et eksempel fra den anden side af spektret, som investorerne pt. putter i samme bås som LeadDesk, er 8x8, som er en af sektorens mere traditionelle spillere og historisk set har været lavere prissat. Også hos 8x8 ser tallene ud til at udvikle sig ganske fornuftigt, men investorernes tillid til den fremtidige indtjeningsvækst er lav. LeadDesk og 8x8 er efter min mening på en måde gledet over i at være traditionelle value-aktier. Værdiansættelsesniveauerne er lave i forhold til omsætningen, og det ville være nemt at argumentere for en dagsværdi, der er højere end de nuværende multipler. Det kræver dog handling at forløse det potentiale. I LeadDesks tilfælde kræver investorerne ganske enkelt håndfaste beviser på resultatvækst.
Her er kursudviklingen for disse fire selskaber fra før corona og frem til i dag:
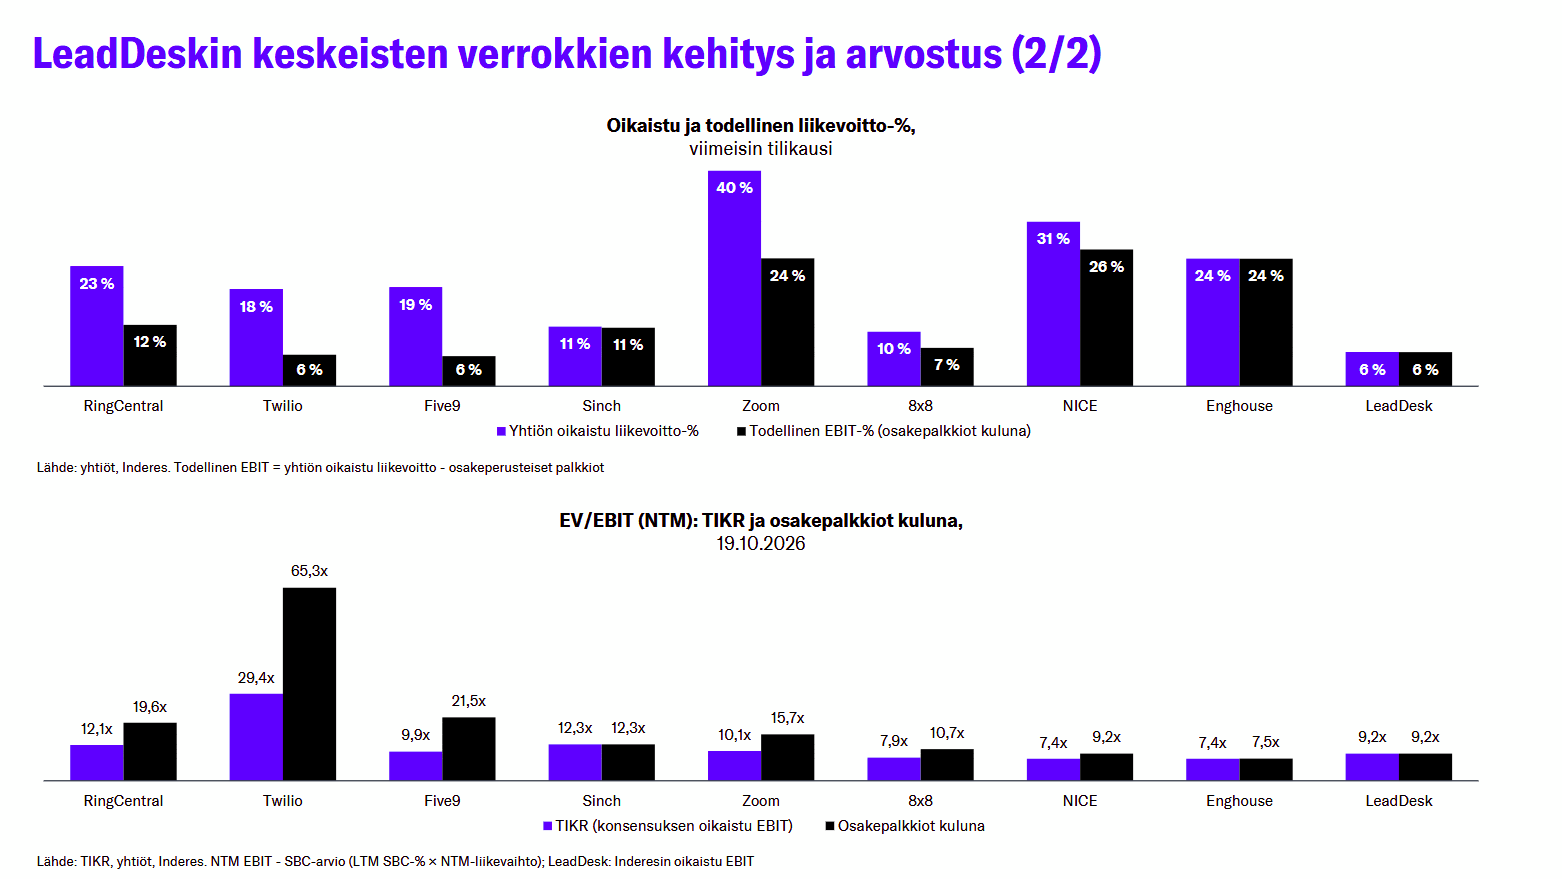
Data er så værdifulde til træning af AI-modeller, og kvalitetsdata bliver stadig sværere at finde mere af, at der har været vilde diskussioner (selvfølgelig kun anekdotiske) om, at visse teknologivirksomheder måske kunne være mere værd “døde” sammenlignet med deres nuværende værdiansættelse, hvis de solgte deres eksisterende interne data og kundedata. Dette er også en meget traditionel value-tankegang. For de selskaber, hvor frygten for disruption er størst, ligger EV/EBIT-niveauerne omkring 8-10x. Det er moderate, men fuldt ud berettigede niveauer, hvis der ikke er nogen resultatvækst. Her er de SBC-justerede værdiansættelsesniveauer for selskaberne, som jeg har estimeret i forhåndskommentaren for LeadDesk (bemærk, LeadDesks niveau er før Q3’26-rapporten).
15 Synes om
Gennem hele interviewet hang det mest væsentlige spørgsmål i luften uden at blive adresseret: Hvad er virksomhedens måltilstand, som den igangværende transformation skal føre til? I det hele taget virkede den administrerende direktør lidt som et rådyr fanget i forlygterne, trådte varsomt og forsøgte at svare uden at sige for meget. Der er formentlig noget større under opsejling omkring virksomheden, eller også er der en intern krise, hvor ledelsen ikke aner, hvad den laver, eller også mangler der stadig brikker (virksomhedsopkøb/frasalg) i det fremtidige slutresultat, og derfor kan det endnu ikke meldes ud.
3 Synes om
Frans og Antti har udarbejdet en ny virksomhedsrapport om LeadDesk i kølvandet på Q3-resultatet. 
LeadDesks omsætning i Q3 overgik vores forventninger en smule, men lønsomheden lå markant under vores prognose som følge af lavere sæsonudsving end forventet, en tungere omkostningsstruktur samt opkøbsomkostninger. Vi har nedjusteret vores indtjeningsforventninger for de kommende år markant; estimaterne inkluderer endnu ikke ACE-opkøbet. På kort sigt er den indtjeningsbaserede værdiansættelse stram, men den omsætningsbaserede værdiansættelse er faldet til et meget lavt niveau (EV/S 0,5x). Trods høje risici vurderer vi fortsat risiko/afkast-forholdet som attraktivt takket være en betydelig operationel gearing, en værdifuld kundebase samt optionen i Telia ACE-handlen. Vi sænker vores kursmål til 2,40 euro (tidl. 2,50 €) og gentager vores Akkumuler-anbefaling.
Det ser ud til, at Aktias og OP’s fonde nu professionelt har fået solgt deres positioner direkte i markedet. Det bliver interessant at følge med i fremover, hvordan ejerskabsstrukturen i selskabet udvikler sig. Selskabet er midt i en så stor transformation hen imod en AI-platform, at jeg formoder, ejerkredsen også vil ændre sig i takt med det.
4 Synes om
LeadDesk har fået en ny økonomidirektør (CFO).
Juho Pakkanen udnævnt til ny økonomidirektør (CFO) for LeadDesk
LeadDesk Oyj (“LeadDesk”) har udnævnt cand.merc. Juho Pakkanen til selskabets økonomidirektør (CFO) og medlem af koncernledelsen pr. 1. februar 2027.
Pakkanen skifter til LeadDesk fra Finago Group, hvor han har fungeret som direktør med ansvar for koncernens finansielle planlægning, analyse og investor relations (VP of Group Financial Planning & Analysis and Investor Relations). Pakkanen kom til Finago, efter at de opkøbte Heeros i 2025. Forud for opkøbet var Pakkanen økonomidirektør i over seks år hos Heeros Oy, som var noteret på Nasdaq First North Growth Market Finland. Tidligere i karrieren har han arbejdet som økonomidirektør hos 358 samt i stillinger inden for økonomistyring og forretningskontrol hos Fonecta og FCG Finnish Consulting Group.
Pakkanen har omfattende erfaring med økonomisk ledelse, styring af forretningsmæssige resultater, finansiel planlægning, rapportering og investor relations, især inden for softwarebranchen.
“LeadDesk er på vej ind i en vigtig ny fase. Opkøbet af Telia ACE øger vores størrelse markant, samtidig med at vi skærper vores fokus på organisk vækst og rentabilitet. Juho bringer værdifuld erfaring fra både børsnoterede og kapitalfondsejede softwareselskaber. Han kombinerer stærke finansielle kompetencer med praktisk erfaring inden for forretningsanalyse og investor relations. Juhos ekspertise vil spille en vigtig rolle, når vi opbygger et endnu mere skalerbart LeadDesk mod vores vision om at være Europas mest betroede AI-baserede, talecentrerede platform til kundemøder,” udtaler LeadDesks administrerende direktør Olli Nokso-Koivisto.
“LeadDesk har opbygget en stærk position i Norden, og selskabet har et klart mål om at blive en førende europæisk aktør inden for AI-baseret kundekommunikation. Samarbejdet med førende AI-teknologivirksomheder som AMD og QuTwo viser selskabets stærke engagement i innovation. Jeg glæder mig meget til at arbejde sammen med LeadDesk i denne udviklingsfase og ser frem til at samarbejde med teamet for at understøtte den økonomiske ledelse og strategiske beslutningstagning samt fremme bæredygtig og rentabel vækst,” udtaler Juho Pakkanen.
5 Synes om
Her er Frans’ kommentarer til LeadDesks nye økonomidirektør
3 Synes om
Aktias fond fik solgt alle sine aktier i sidste måned, og Osuuspankki er også tæt på.
Kursen blev allerede presset så langt ned, at Vesa Puttonen og Mika Heikkilä, som har udmærket sig som værdiinvestorer, købte en smule aktier og dukkede op som nye navne på LeadDesks ejerliste.
Det er positivt at bemærke, at mens andre fonde dumpede aktier, indtog én fond alligevel et andet synspunkt: Visio Allocator købte aktier og trådte ind som ny ejer på listen.
7 Synes om
LeadDesks transformation er interessant på den måde, at den, hvis den lykkes, kan skabe masser af merværdi. Man kommer til at tænke på Shopify, som i form af et cloud-baseret softwareværktøj med succes udrullede AI-understøttelse og integrerede kunstig intelligens oven på sin platform. Det er jo netop det, mange SaaS-aktører gør: skaber intelligente platforme. Der er også store forandringer på vej i selskabet generelt. Og som sagt ser fondenes vanvittige dumpning af aktier ud til at være ovre. Udover værdiinvestorer skal det finske lottospillende folk nok også finde frem til denne pølsevogn.
2 Synes om