Området er et af LeadDesks tydelige strategiske kundeområder. Virksomheden har allerede nu, efter min vurdering, en rimelig markedsandel i den nordiske sundhedssektor (Sote-sektoren) i forhold til sin størrelse. LeadDesk har udtalt, at de efter opkøbet af Zisson har snesevis af aktører inden for sundhedssektoren i de forskellige nordiske lande, såsom lægehuse, velfærdsregioner, tandlægeklinikker og ambulancetjenester. Zisson havde netop en betydelig andel af kunder i sundhedssektoren. De primære målkunder i denne sektor udgør formentlig omkring 50-60+ organisationer i Norden, og dertil kommer mindre købere. LeadDesks position er stærk, især i Norge og Finland, hvilket begrænser potentialet en smule (dvs. Sverige og især Danmark). I Sverige arbejdes der også i højere grad in-house og med egne systemer. I Danmark ville der være potentiale i kraft af den nuværende begrænsede tilstedeværelse, men det er svært at vurdere, hvor let det er at opnå et større fodfæste derfra.
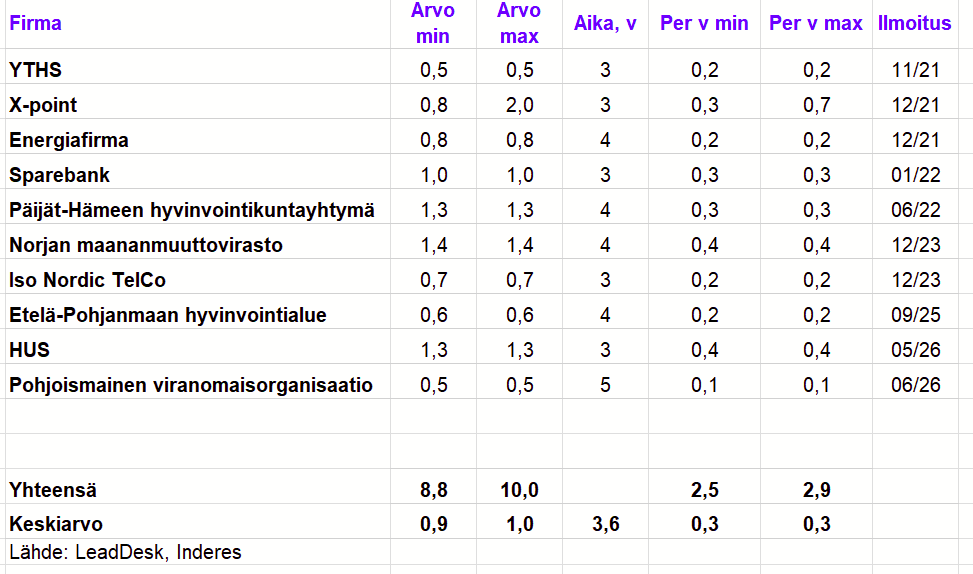
HUS-aftalen var i størrelsesordenen 1,1 % af den årlige omsætning, og den er absolut i den store ende; mindre aftaler ligger omkring ~0,3 % af den årlige omsætning. Jeg kan ikke give et præcist billede af, hvad der præcis kommer i udbud i de kommende år. Jeg vil fremhæve sundhedssektoren som en meget vigtig sektor, hvor risikoen for disruption også er relativt mindre. Efter min mening er det en vækstdriver, men på grund af den allerede rimelige markedsandel vil jeg ikke betegne det som en enorm vækstdriver. Man skal selvfølgelig også huske, at LeadDesks forretning generelt består af relativt mange små bække.
Her er de kundeaftaler, som LeadDesk har offentliggjort i de seneste år, som kontekst.
Jeg vil også stille et spørgsmål om dette i det næste interview.


