På jakt efter lääketeollisuus teknologiska topprodukter: stadigt och tråkigt eller en berg-och-dalbana?

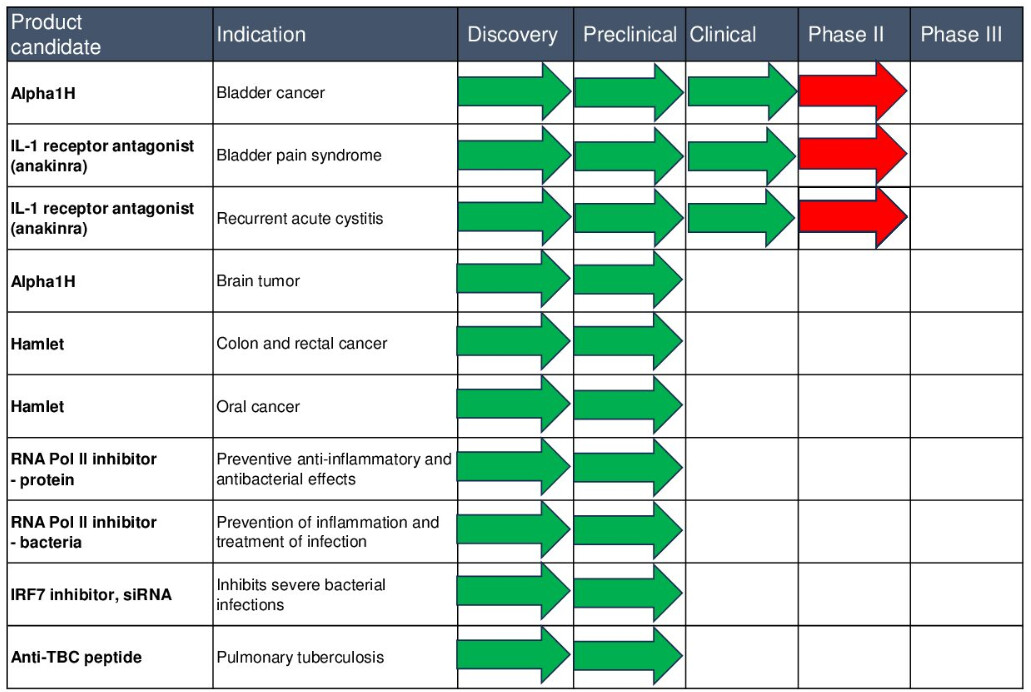
Hamlet har undertecknat en avsiktsförklaring med en okänd part gällande utveckling och kommersialisering av Alpha 1H. I kommentarerna på Nordnet spekuleras det om att det kan röra sig om tyska Medac GmbH, som har över 2000 anställda.

”Genomförandet av villkoren för ett kommersiellt avtal förutsätter ett tillfredsställande slutförande av due diligence av samtliga parter i avsiktsförklaringen (LoI) samt ytterligare förhandlingar och upprättande av det slutgiltiga avtalet innehållande de fullständiga villkoren. Varje part samtycker till att agera i god tro för att slutföra sin due diligence och för att förhandla, verkställa och slutföra det definitiva avtalet efter undertecknandet av detta avtal.

Alla parter är medvetna om och accepterar att Hamlet för diskussioner med andra parter om ett möjligt partnerskap rörande Alpha 1H inom området och att sådana diskussioner kommer att fortsätta parallellt med diskussionerna mellan parterna.”

btw varför har rubriken på den här tråden blivit automatiskt översatt till engelska för mig?

3 gillningar

Hamlets konkurrent släppte preciiis nyss riiktigt tunga data.

Kan någon gräva fram Hamlets siffror för jämförelse. Sidorna är så otydliga att jag inte hittar dem snabbt.

Detta kan även påverka Hamlets pågående förhandlingar.

4 gillningar

https://hamletbiopharma.com/wp-content/uploads/2024/04/Hamlet-Alpha1H-Teaser.pdf

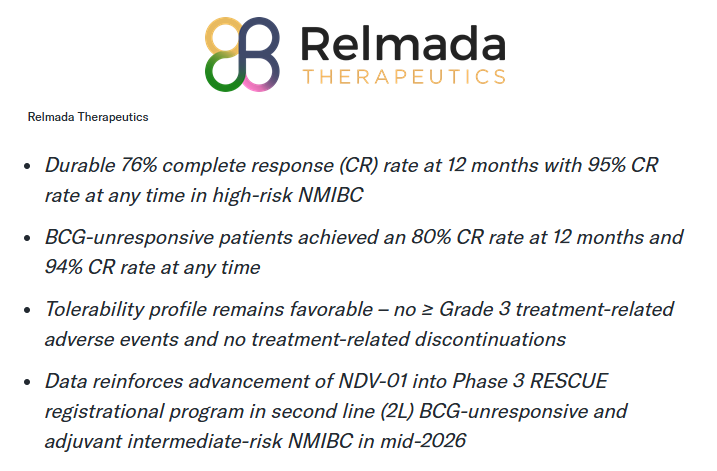
Hittade det här i Hamlets resultat, 82 % CR.

Relmada har också tagit in 160 miljoner idag och planerar att genomföra fas 3 på egen hand.

Medac har förmodligen ett behov av att försvara sin egen marknad och trycket att betala för Hamlet ökar hela tiden, om Relmada inte är till salu. :thinking:

3 gillningar

Var det inte 82 % CR+PR där? Här verkar det vara complete or partial 88 %.

I Hamlets studie ingår patienter som redan har en inplanerad TURB, det vill säga kirurgisk behandling via urinröret, och responsen utvärderades där väldigt snart, troligen vid ca 1 månad. I Relmadas studie fanns patienter som redan hade fått BCG-behandling. Detta selekterar patienter; Hamlet hade troligen cancerformer av lägre grad. I Relmadas studie utvärderades responsen vid 100 dagar, och om man då uppnått CR fick man fortsätta till underhållsbehandling (maintenance). 12-månadersdatan är alltså i den meningen uppblåst. Dessa siffror går inte att jämföra direkt, men jag anser nog att Hamlet har anledning att vara mycket orolig för den här konkurrenten.

4 gillningar

Hamlets läkemedel har en utmärkt säkerhet och målet har, såvitt jag förstår, varit att ta marknaden i ett så tidigt skede som möjligt, som ett förstahandsalternativ. Dessutom för de som väntar på operation i svårare fall.

Jag håller dock med om att man bör vara orolig över Relmadas resultat. Relmadas säkerhet når nog inte upp till Hamlets nivå, men den är inte dålig den heller. Med de siffrorna har Relmada möjlighet att ta hela marknaden.

2 gillningar

Det finns plats för många läkemedel på en stor marknad. Hamlets börsvärde är så lågt att konkurrensen redan är inprisad. Alpha1H är first-in-class, som studeras och som framöver kommer att utvecklas på allvar även för andra cancerformer. För en investerare räcker det med en rimlig marknadsandel inom behandling av urinblåsecancer. Det i sig räcker för en lyckad investering. Men dessa intäkter kommer att användas för att föra en bred och mycket lovande portfölj framåt. Redan nu har tre studier avslutat fas 2.

När man ser på den här bilden och dessutom känner till de vetenskapliga publikationerna och avsiktsförklaringen, framstår börsvärdet som lågt och det krävs definitivt inte en monopolställning inom urinblåsecancer.

2 gillningar

Hamlet ligger något före Relmada i tidsschemat, vilket naturligtvis är positivt när man konkurrerar om marknadsandelar. Efter lite efterforskningar har läkemedlen även studerats på något olika typer av patientgrupper, vilket skulle kunna innebära en tydlig uppdelning: Hamlet skulle vara det primära läkemedlet för patientgrupp X och Relmada det primära läkemedlet för patientgrupp Y (även om båda skulle kunna användas för båda undergrupperna). Jag skriver inte mer detaljerat än så, eftersom jag inte är någon expert på området. Poängen är: Hamlet har kommit lite längre, och man behöver inte frukta konkurrensen. Marknaden är stor.

1 gillning

Håll huvudet högt efter Diamyd-förlusterna. Låt oss friska upp minnet om biotech-strategin: det är bättre att köpa toppresultat till ett måttligt pris än medelmåttiga resultat billigt. Av kärlek till genren.

Palisade Bio, som jag följer, utvecklar ett oralt läkemedel för inflammatoriska tarmsjukdomar.

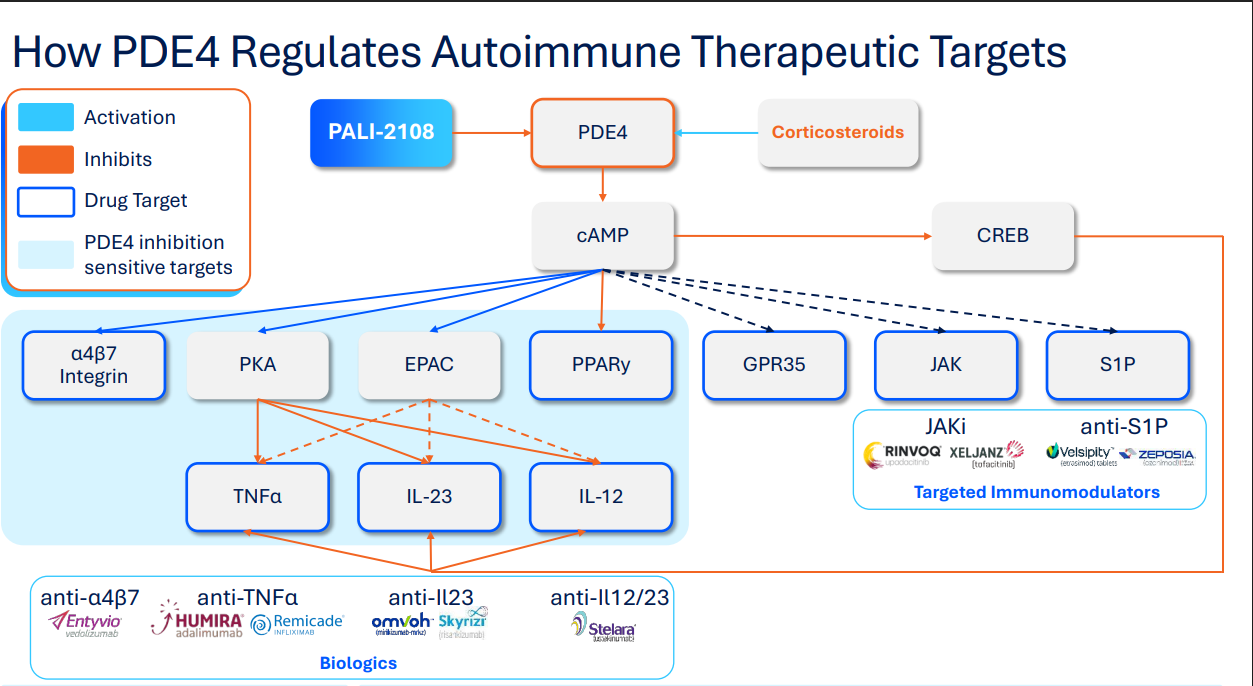
Substansen PALI-2018 är en first-in-class oral PDE4-hämmare. PDE4 är ett uppströmsmål som kan moduleras för att påverka flera inflammatoriska mediatorer. Det är redan ett validerat mål, och flera PDE4-hämmare används redan. Dessa är dock inte lämpliga för behandling av tarmsjukdomar. PALI-2018 är ett prodrug som aktiveras i tarmen.

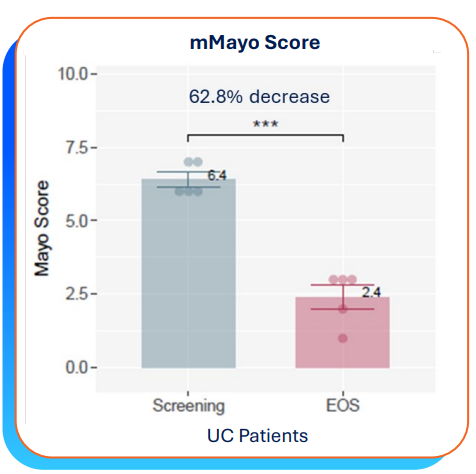
Tidigare publicerade PALI fas 1-data för behandling av UC (ulcerös kolit) patienter.

Igår fick vi data om behandling av den strikturerande formen av Crohns sjukdom: "* Exploratory Clinical and Endoscopic Measures

  • Mean SES-CD improved by 3.8 points (~47.5% reduction)
  • 40% of patients achieved endoscopic response and 40% achieved endoscopic remission
  • Convergent improvements observed across pharmacodynamic, biomarker, and endoscopic endpoints

In the context of published benchmarks, Week 12 endoscopic response rates of 29-40% and remission rates of 19-24% have been reported for risankizumab, and 34-46% and 19-30% for upadacitinib. While differences in trial design and timing preclude direct comparison, the early endoscopic improvements observed with PALI-2108 at Week 2 fall within these ranges."

Det vill säga ganska lovande siffror redan vid vecka 2. Observera att den mer effektiva uppadacitiniben, som används som jämförelse, är en JAK-hämmare med en black box-varning.

Även när det gäller mekanistiska och translationella markörer ser resultaten lovande och logiska ut. https://d2ghdaxqb194v2.cloudfront.net/2827/199624.pdf

Företaget är ett tidigt skede-företag, kassan är bekvämt över 100 miljoner dollar, och marknadsvärdet ligger runt 300 miljoner. Fas 2-resultat kan förväntas 2027.

Detta kan dock vara en substans som intresserar stora läkemedelsföretag redan i ett tidigt skede. Därför tänker jag göra en liten initial investering i företaget redan nu.

Dessutom har jag nu Uniqure och Nektar Therapeutics i portföljen som ganska binära fall. Vi kommer att uppdatera om deras framsteg när data kommer. Nektar har också en studie för DM1 på gång! :D.
13 gillningar

GH Research, 5-MeO-DMT = mebufotenin för behandling av behandlingsresistent depression. I den senaste JAMA Psychiatry finns en artikel om fas 2b-resultaten som publicerades för drygt ett år sedan.
Vid en jämförelse med Compass Pathways bör man notera att i Compass fas 3-prövningar var patienterna kroniskt och allvarligare deprimerade, och vid bedömning av effekten efter 6 månader gavs Compass produkt 0-1 återdoseringar, medan majoriteten av GH Researchs patienter fick 4 doser. Trots detta har GH fantastiska remissionsprocent.

https://jamanetwork.com/journals/jamapsychiatry/fullarticle/2846834?guestAccessKey=dfbbb3d4-75e5-4e65-9054-20321011d2f1&utm_source=For_The_Media&utm_medium=referral&utm_campaign=ftm_links&utm_content=tfl&utm_term=032526

XBI +7,8 % idag, är kriget slut??

Telix har långsamt klättrat +60 % från den senaste botten, utan några egentliga nyheter, förutom kvartalsrapporten som gick som förväntat.

Idag meddelades det att FDA har återigen accepterat ansökan om isotopen TLX101-Px, avsedd för bildtagning av hjärntumören gliom. Telix fick ett CRL-brev om detta tidigare. Brevet kan läsas i FDA:s arkiv. FDA:s främsta oro tycktes vara effektiviteten, och Telix genomförde mig veterligen ingen ny studie, utan gör nu en ny ansökan, uppenbarligen med forskardriven tilläggsdata. Detta är en mindre sidohistoria ur värderingssynpunkt, men det ska bli intressant att se hur företaget hanterar regelverket denna gång. Jag har en känsla av att det inte kommer att gå igenom den här gången heller.

Det är värt att använda FDA:s arkiv; genom att läsa avvisade CRL-brev får man en uppfattning om vilka frågor som är FDA:s “smärtpunkter”. Idag fick Replimune ett ganska brutalt avslag, och aktien är fortfarande handelsstoppad.

1 gillning

IDEAYA-data helt enligt förväntningarna, PFS 6,9 månader vs 3,1 månader kontroll när man i fas 1 fick 7 månader. Aktien är nu i pre-market i en liten uppgång på samma pris som jag sålde…

Dessutom mycket stark Fas 3-data från Revolution Medicines för behandling av bukspottkörtelcancer i andra linjen. Daraxonrasib Demonstrates Unprecedented Overall Survival Benefit in Pivotal Phase 3 RASolute 302 Clinical Trial in Patients with Metastatic Pancreatic Cancer | Revolution Medicines. Detta måste bli en ny standard of care. Men aktien är inte heller billig.

2 gillningar

Vad har egentligen hänt med Prostalund AB?

Webbplatsen och information om bolaget finns fortfarande kvar, men Prostalund går inte längre att hitta på Nordnet eller i andra investeringstjänster. Min egen rad på Nordnet visar -100 %, har bolaget alltså gått i konkurs och avnoterats från börsen? Det skulle i så fall vara första gången för min del..

Psykedeliska terapier vid behandling av psykiska störningar.

Idag har Trump undertecknat en exekutiv order (executive order) i syfte att undanröja hinder och påskynda godkännandet och tillgängligheten av dessa behandlingar.

Som investerare i några av dessa företag är jag relativt entusiastisk över utsikterna för den närmaste framtiden. Om man är intresserad är det till och med värt att se den knappt 50 minuter långa inspelningen av ceremonin, den är riktigt vild! En av de kongressledamöter som drivit frågan håller bland annat ett tal stående bakom Trump, där hen förklarar att det decennier långa förbudet mot psykedelika upphör idag. En nästan extatisk tillställning där en panel (RFK, Makary, en representant från DEA, veteraner som har ”räddats” med hjälp av ibogainterapi, Joe Rogan) står bakom och tävlar om att hylla psykedeliska behandlingar jämfört med nuvarande antidepressiva mediciner.

https://thehill.com/video-clips/5837581-watch-live-donald-trump-executive-order-white-house/

En analys av helheten på webbplatsen Psychedelic Alpha (delvis betalsajt, men den här artikeln bör vara tillgänglig gratis):

Denna folklore byggs till stor del upp kring ibogainterapi, men i praktiken är denna behandling fortfarande sparsamt undersökt och förknippad med allvarliga biverkningar (kardiotoxicitet/förlängning av QT-intervall), så mer välundersökta molekyler som psilocybin gynnas enligt min uppfattning mest av politiken i det inledande skedet.

Bland annat utlovades tre ”commissioner’s national priority vouchers” till nästa vecka, varav en säkert kommer att vara Compass Pathways, en annan förmodligen Definium Therapeutics (LSD) och man kan undra om den tredje blir Helus Pharma, eftersom de också kommit långt i fas 3 (deutererat psilocin) – eller Resillient Therapeutics och MDMA-assisterad psykoterapi för PTSD som redan en gång fått ett CRL (Complete Response Letter)?
DEA:s omklassificeringsprocess (rescheduling) kan göras redan före FDA-godkännande, vilket innebär att läkemedlet såvitt jag förstår kan börja säljas när den påskyndade FDA-granskningen på 1–2 månader är klar (förutsatt att godkännande ges).

5 gillningar

CMPS

FDA-chefen Makary i en intervju på CBC angående psykedeliska terapier/efter den exekutiva ordern (executive order).
Intervjuaren frågar när dessa behandlingar kan finnas tillgängliga (FDA-godkända)?
Makary svarar att fas 3-studierna är på slutrakan och att beslut kan väntas under sensommaren 2026. Här syftar man direkt på Compass Pathways utan att nämna namnet. De sista comp006 26-veckorsresultaten har utlovats i början av Q3. Det kan inte heller bli några förseningar i resultaten här, eftersom de sista patienterna redan doserades kring årsskiftet och topline-resultaten för det primära effektmåttet (primary endpoint) kom i februari.

Förutom den avsevärda accelerationen av tidtabellen anser jag att sannolikheten för ett FDA-godkännande kan börja betraktas som mycket säker, med tanke på tonläget i samtalet och hur stor del av resultaten som är klara.

1 gillning

Sellas har fortfarande inte meddelat den där 80:e händelsen… Om de överlevande är de som fått läkemedlet, är det inte oetiskt att inte ge läkemedlet till alla… så kan det vara så att de överlevande trots allt är de som fått BAT…?

Själv har jag en halvstor position här. I början gick det in genom ena örat och ut genom det andra när det här hypades i boomer-Facebook-investeringsgrupper. I regel är casen som det hojtas om där skit, men efter att ha satt mig in i det här var jag tvungen att köpa, r/r är helt enkelt för bra även här…

1 gillning

Clark kommenterade ovan att det skulle kunna vara så, och förklaringen skulle kunna vara att en stor andel hamnar i benmärgstransplantation i båda grupperna. Sellas ser inte resultaten, men tydligen granskar IDMC data då och då, till exempel av säkerhetsskäl, och i det sammanhanget kanske det skulle vara möjligt att avbryta studien av den anledning du nämnde, jag vet inte? Men å andra sidan är studiens plan att nästa, det vill säga den slutliga analysen, sker vid det 80:e dödsfallet, så det kan hända att man ogärna gör något före det. Kanske påverkas det också av att man bara gör en fas 3-studie och urvalet är väldigt litet, så en förtida avbrytning av studien skulle kanske kunna innebära en risk för att tillförlitligheten ändå skulle ifrågasättas?
Nu har jag inte följt företaget noga eftersom jag inte äger för tillfället, jag sålde nära toppen av den första kraftiga uppgången för knappt fem, och flyttade de spelmarkerna till dessa psykedeliska behandlingar :index_pointing_up:

2 gillningar

Det känns som att folk vaknar till dessa först när de har gjort en tenbagger från nuvarande nivå :grinning_face: det kom som lite av en överraskning att även Compass (fortfarande) är ett bolag med ett market cap på under en miljard :+1:

2 gillningar

Folk vaknar väl inte om man inte väcker dem :cowboy_hat_face:

En tråd har skapats, obs experterna @JusaVaan @Junkbondking @Clark_kent @Johannes_Sippola

3 gillningar

Okej, tack, vad bra! Tack för en bra introduktion! Går det bra att skriva om även andra bolag i sektorn (i så fall, bör rubriken finjusteras något)? Andra bolag som t.ex. ATAI GHRS DFTX HELP, alla intressanta på sitt sätt och på ett övergripande plan lika relevanta aktörer.

1 gillning

Den där tråden om magiska svamp-bolag är nog ett bättre hem för dem tills vidare. Skapa gärna fler trådar om det dyker upp lönsamma investeringsobjekt. Undertecknads preferens ligger i Fas III-bolag eller tillväxtbolag som har passerat det, så bolag i tidigare skeden lockar inte riktigt lika mycket. DFTX är dock också intressant!

3 gillningar