Duolingo är upp över 20 procent i förhandeln, priset är för närvarande 415 dollar.
Många här anser Duolingo vara en aktie som man inte bör slösa sina pengar på. Jag själv är av en helt annan åsikt. Företaget är skuldfri, har en miljard i kassan. Viktigast av allt är att det fria kassaflödet är i ständig ökning. Nu är FCF-marginalen under årets första hälft över 39%. Antalet dagliga användare har ökat med 40% år-över-år. De betalda apparna går bra.
Jag själv har köpt Duolingo vid tre tillfällen under juli till ett genomsnittspris på 376 dollar. Fina vinster skulle det bli även idag, men avsikten är att sälja först när aktiekursen börjar på en femma, och är närmare sexhundra än femhundra. Med nuvarande specifikationer är det fullt möjligt under nästa år.
Detta är inte investeringsrådgivning, utan min egen åsikt om Duolingos aktievärde.
Låt oss delta i Duolingo-diskussionen. Jag har själv följt företaget ett tag och funderade tidigare i veckan på om jag skulle öppna en position i företaget eftersom aktiekursen har varit under press på sistone, såvitt jag förstår främst på grund av kritik i sociala medier. Följande faktorer gör företaget särskilt intressant enligt mig:
En ledande lärplattform, vars bästa vallgrav enligt mig är att den har gamifierat lärandet och gjort det roligt, vilket jag tror har lett till stark popularitet.
Freemium-prenumerationsmodell, det vill säga appen kan användas gratis men å andra sidan är prenumerationsavgiften enligt mig så låg i förhållande till det mervärde den ger att det, utöver tillväxten i användarantal, finns en stor möjlighet att omvandla gratisanvändare till betalande kunder. Å andra sidan genererar gratisanvändare också intäkter via annonser.
Plattformen har över 100 miljoner aktiva användare per månad, och marknadsvärdet var igår bara 15 miljarder dollar. Jag har inte sett någon liknande plattform med ett så stort användarantal och ett så litet marknadsvärde på länge.
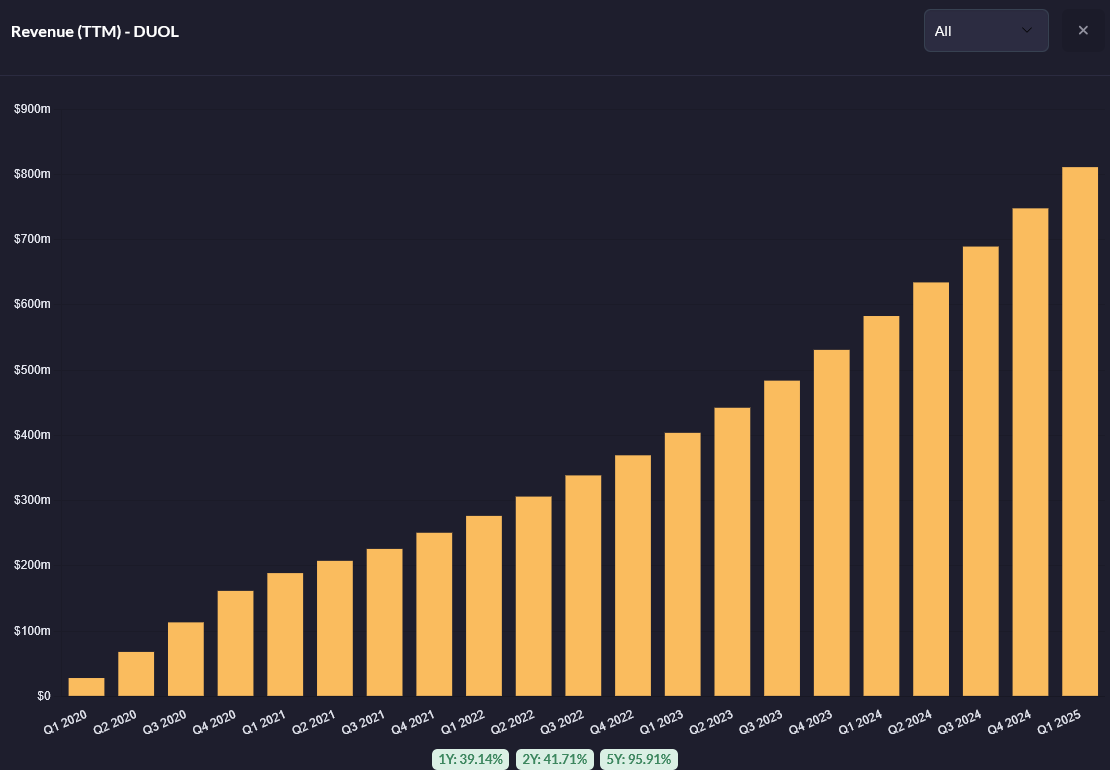
En mycket stark och förutsägbar (tack vare den prenumerationsbaserade modellen) tillväxtkurva när det gäller omsättningen:
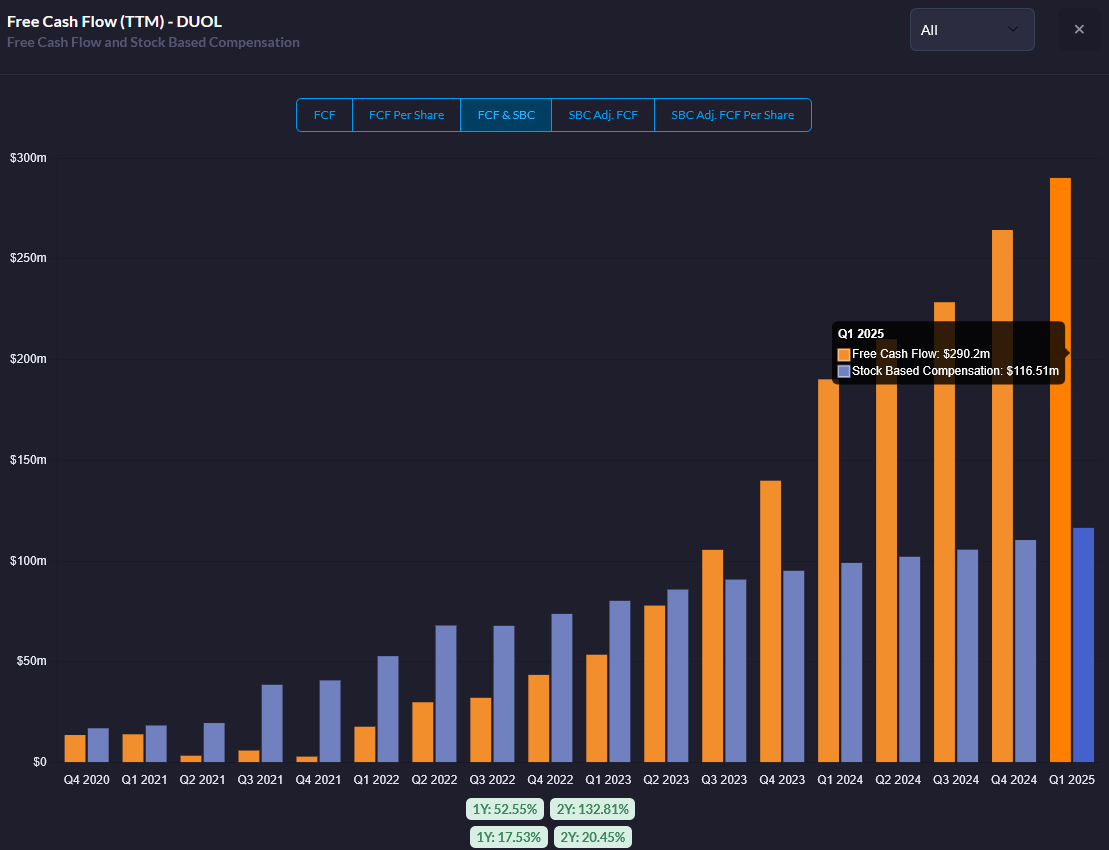
Även om företaget fortfarande är i skalningsfasen, är dess lönsamhet redan mycket stark och det fria kassaflödet växer mycket snabbt. Även om det finns aktieutspädning, växer den långsamt jämfört med kassaflödet:
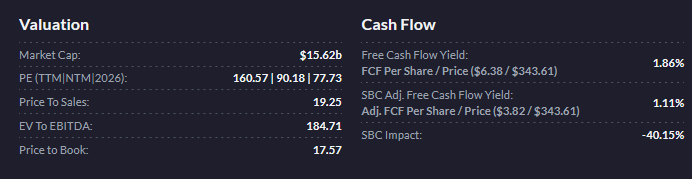
Här har det talats om hur värderingsmultiplarna är för höga för företaget (dessa baseras på gårdagens kurs):
Med en omsättningstillväxt på 30-40% och en stark skalning av lönsamheten, kommer dessa något höga värderingsmultiplar (20 P/S och ~1.9% kassaflödesavkastning) enligt mig att snabbt krympa till en acceptabel nivå (inom 2-3 år). Jag har märkt på forumet att många alltid betraktar värderingsmultiplar och tillväxt separat, även om jag anser att framtida tillväxt i fritt kassaflöde är en av de viktigaste, om inte den viktigaste, mätaren vid värderingsanalys. Även om inget företag kan växa med höga tvåsiffriga procenttal i all oändlighet, och även om användning av måttliga tillväxtförväntningar i aktieanalys och DCF-modeller ger en viss säkerhetsmarginal, glömmer man ofta bort skogen för alla träd. Människan är dålig på att tänka exponentiellt, och exponentiell tillväxt krossar snabbt höga värderingsmultiplar. Jag strävar numera i första hand efter att tänka på företagens affärspotential 5 och 10 år framåt, och att spegla nuvarande värderingsmultiplar mot det.
Men kan Duolingo fortsätta växa i den takten? Jag tror att det lätt kan det. Jag tror att det finns hundratals miljoner människor i världen som bara vill lära sig världens ledande affärsspråk (engelska), för att inte tala om andra språk. När man lägger till andra vertikaler (matematik, schack, musik och kanske andra möjliga framtida vertikaler), tror jag att Duolingos potentiella månatliga användarantal skulle kunna vara över en miljard användare, vilket innebär att det nuvarande användarantalet (och därmed omsättningen) enligt mig kan tiodubblas under de kommande 5-10 åren. Vad skulle ett sådant företags potentiella marknadsvärde vara då? Jag tror inte att det är en tvåsiffrig miljardsumma. Det vill säga, jag tror att Duolingos marknadsvärde mycket väl kan bli en multibagger eller tenbagger på 10 år.
Trots all denna forskning och tankeverksamhet öppnade jag ändå ingen position i Duolingo denna vecka. Jag kan inte ge en exakt anledning till detta, delvis hoppades jag nog fortfarande kunna göra köpen till ett något lägre pris eller med bättre värderingsmultiplar. En aktiekurs på 350 dollar eller ett marknadsvärde på 15 miljarder dollar ansåg jag vara rimligt för företaget, men inte en särskilt bra köpplats ännu. Å andra sidan har jag inte mycket lediga pengar för nya investeringar just nu och jag vill egentligen inte sälja något från portföljen för tillfället. Det verkar som att jag missade detta tåg för den här gången, men jag kommer ändå att följa företaget med intresse.
Igår Qt. Idag Optomed. Tack igen, rapportsäsong, för att du förstörde återkomsten till jobbet från sommarsemestern. Det fanns inget att hurra för i juni-juli-resultaten eller andra vinstvarningar heller, när portföljen bland annat innehåller Incap, UPM, Talenom och Remedy.
Hur många år ska man behöva bli besviken rapportsäsong efter rapportsäsong? Jag har dock lärt mig att jag kanske ändå är mer optimistisk till min natur än jag trodde. Annars skulle det inte kännas så här illa.
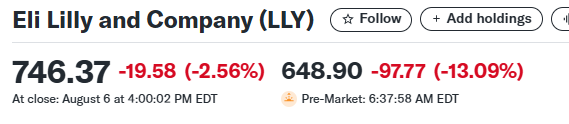
Detta torde, förutom själva aktiekursen, även gynna mina ägda OP Pohjoismaat Indeksi -fonden samt Healthcare-etf:en (som visserligen fortfarande bara är en mikroposition). Vi hoppas att uppgången är hållbar och fortsätter.
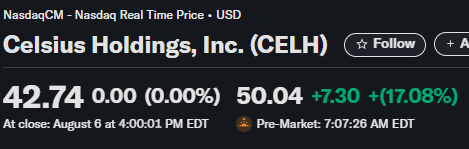
Nybörjaren uppdaterade redan förtjänstfullt Celsius-tråden
Helt okej resultat
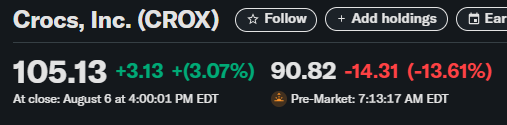
Den andra favorithästen CROX ökade omsättningen och bruttomarginalen men
resultatet rasade. Det handlade om något bla bla Heydude goodwill och varumärke,
jag vet inte om jag får klarhet i det innan 10-Q kommer ut, vilket jag förstår något av.
I vilket fall som helst uppskattar inte förmarknaden det
Får se om jag lägger till idag
Jag förstår verkligen inte dessa utan en tydlig delårsrapport där beräkningsformlerna finns
" Diluted loss per share of $8.82 decreased 334.0% from diluted earnings per share of $3.77. The loss per share is driven by asset impairments, as described above. Adjusted diluted earnings per share of $4.23 increased 5.5% from $4.01."
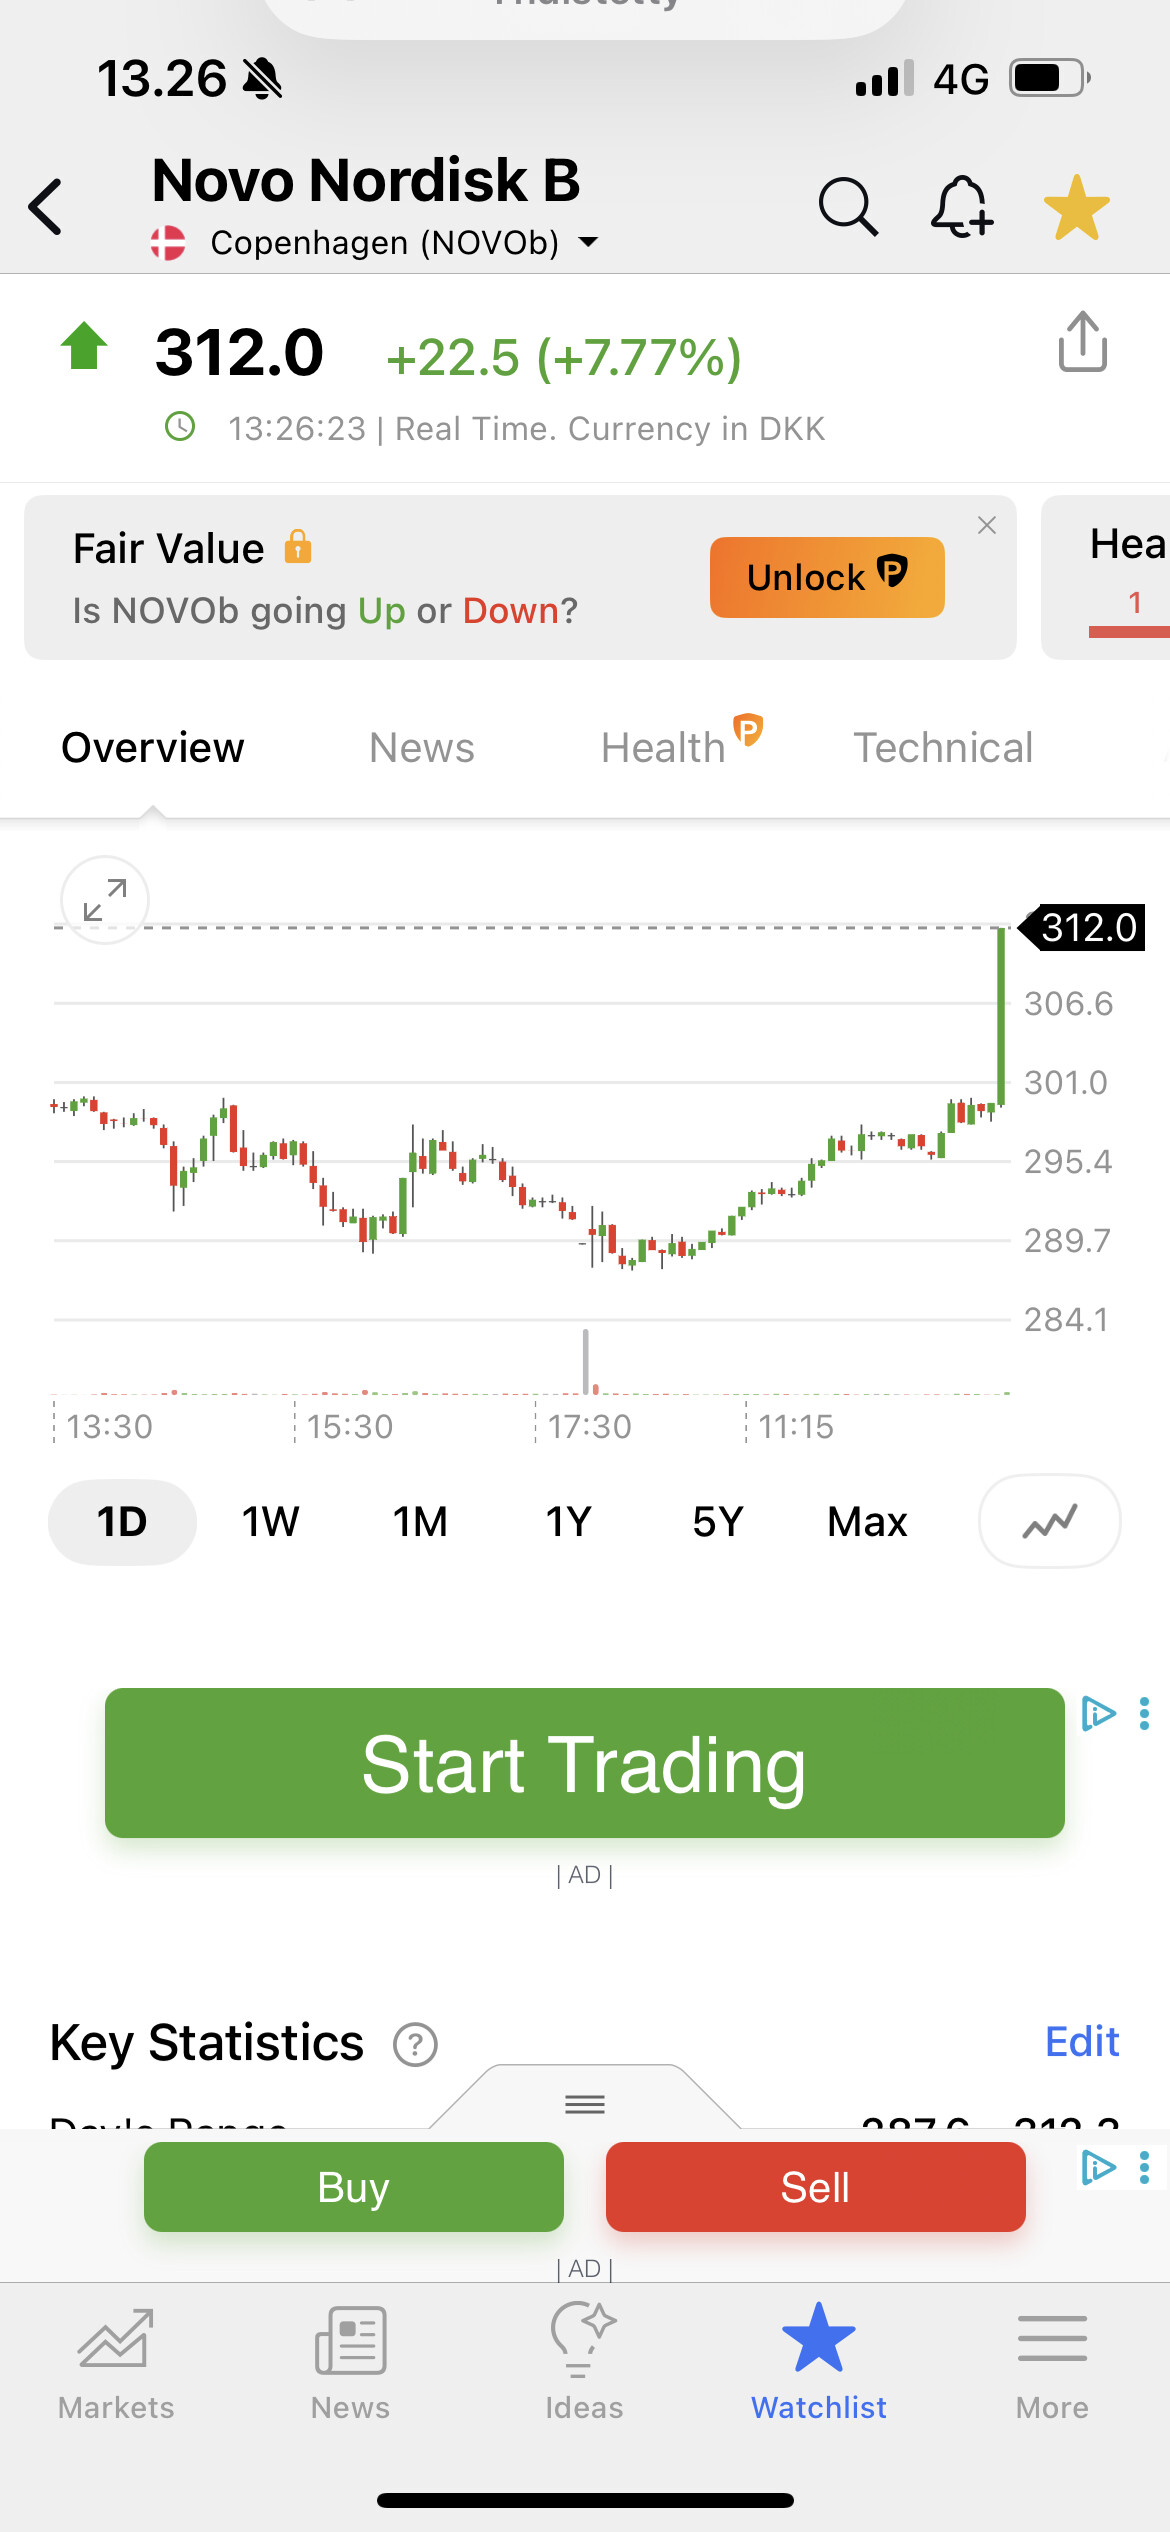
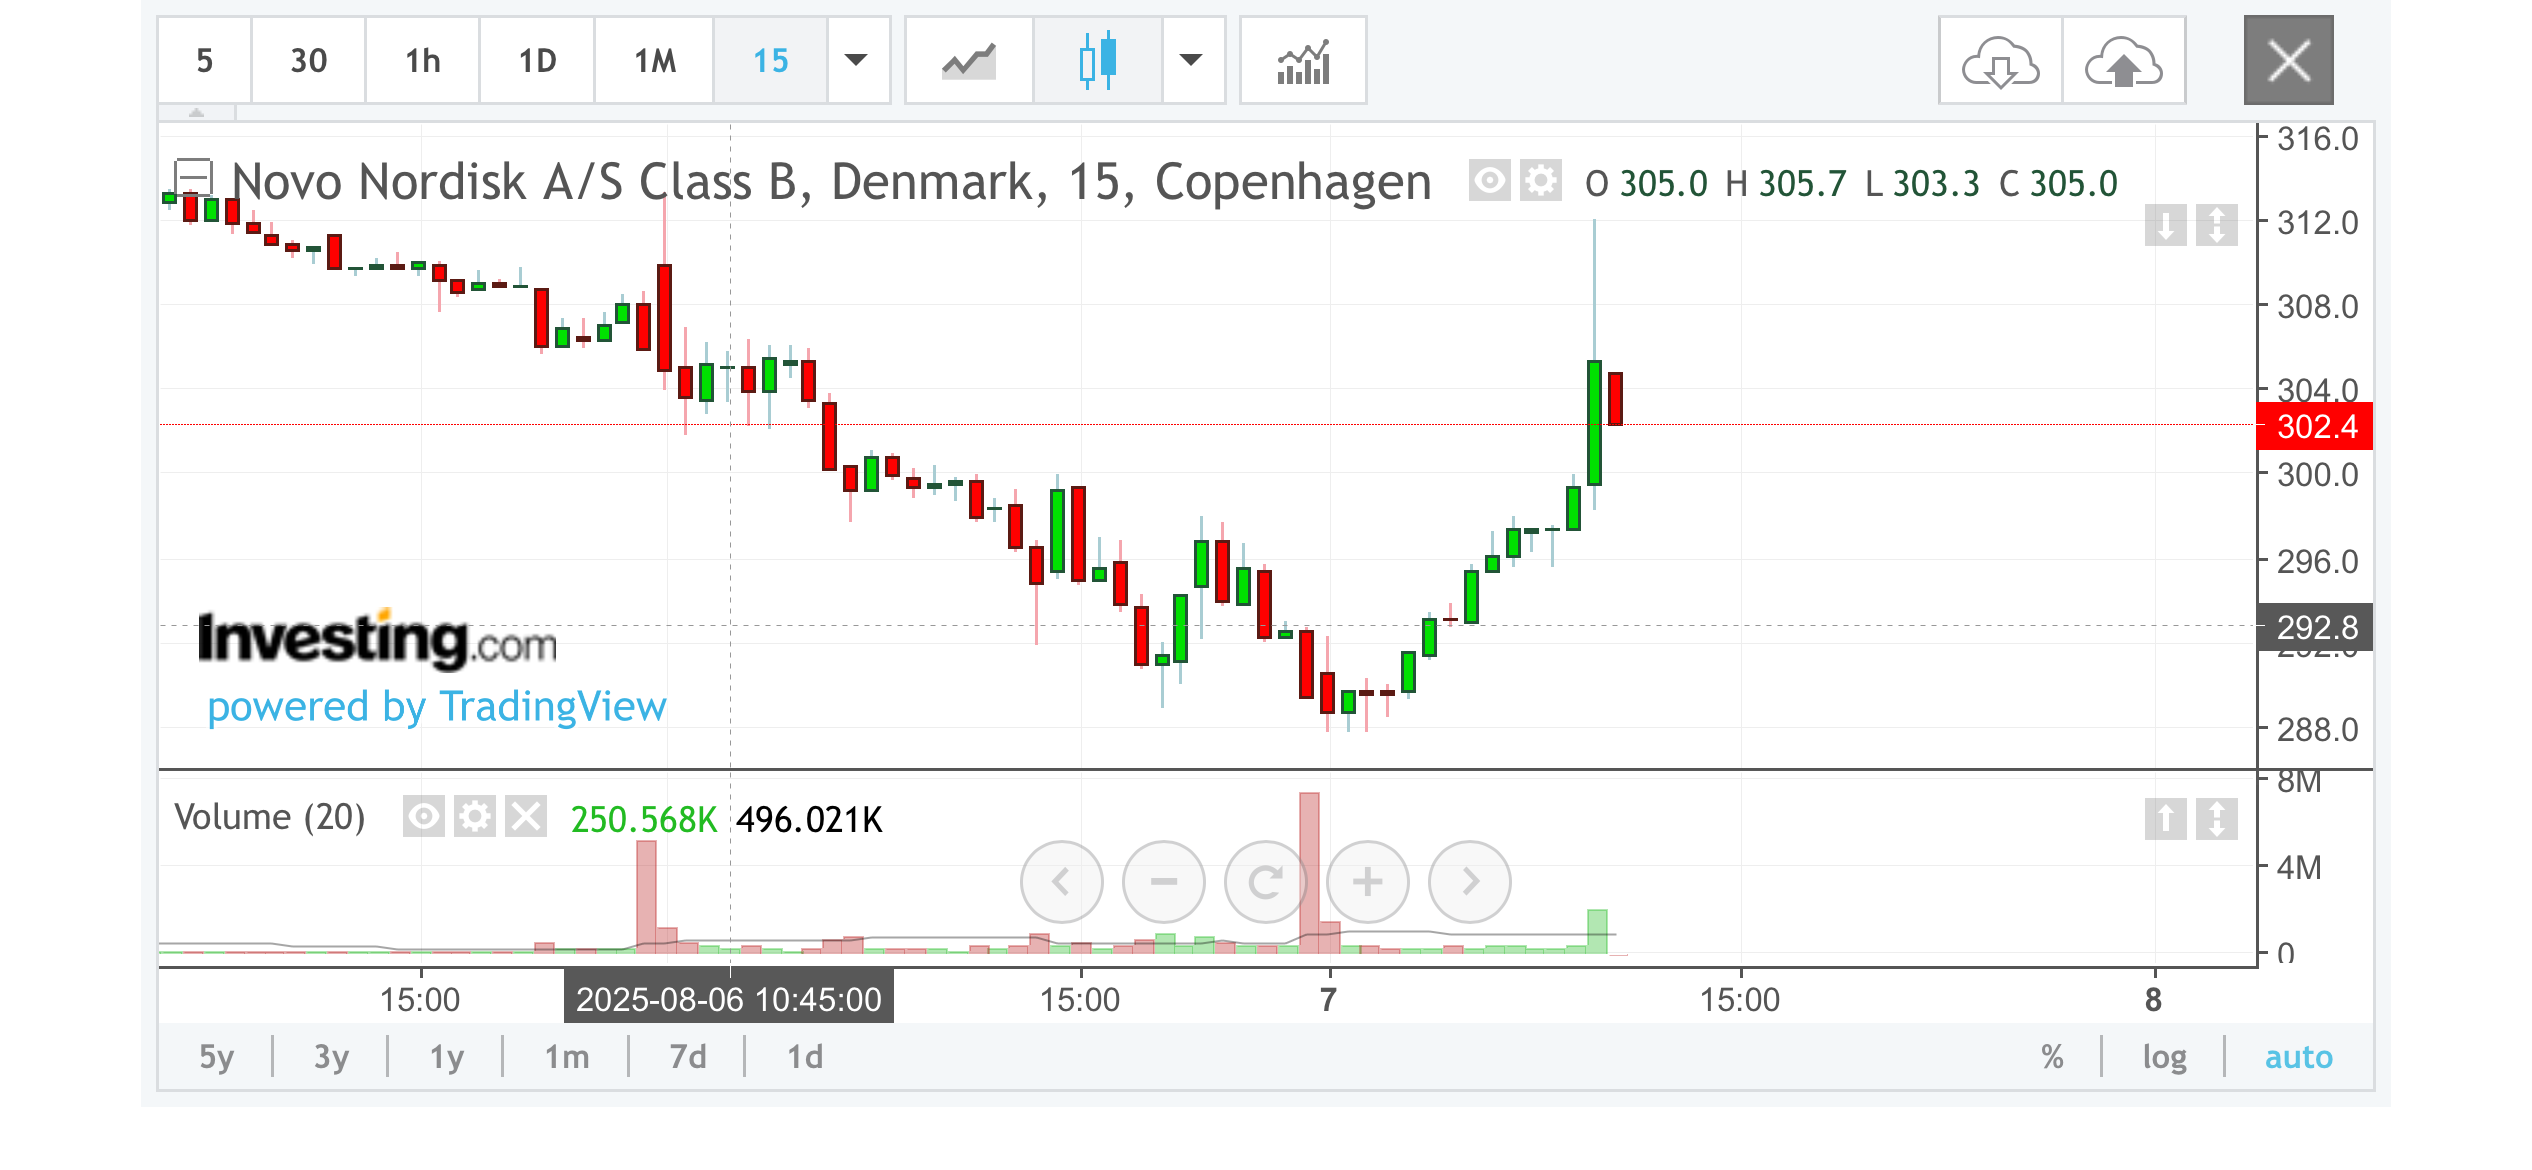
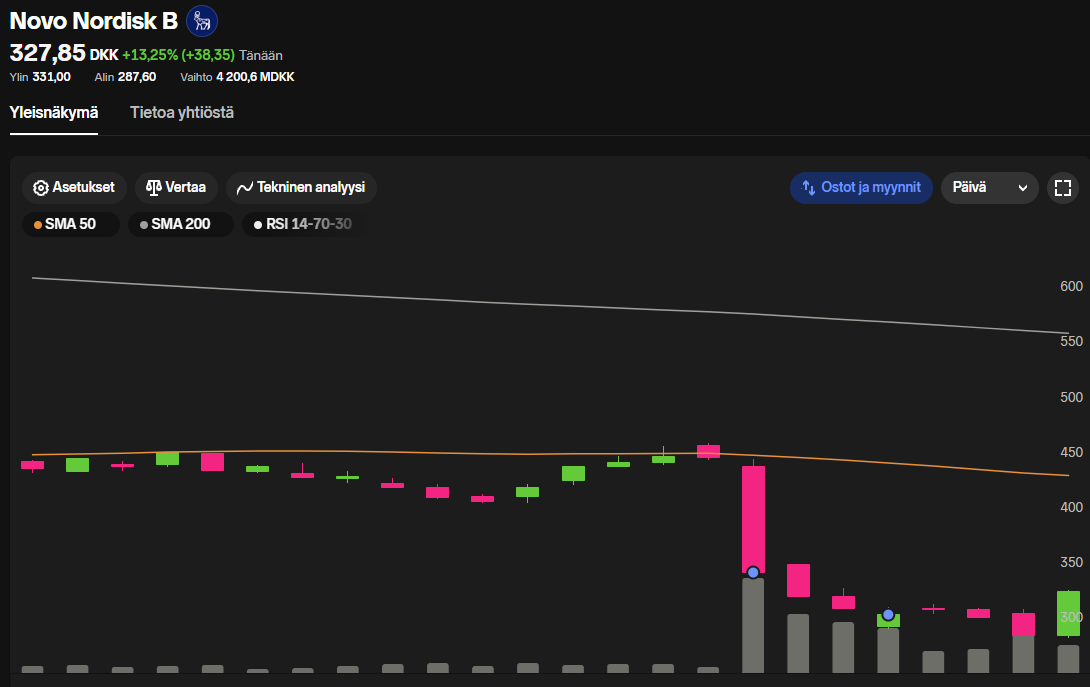
Synd att jag igår och även idag vid starten fortfarande funderade på att ta en tredje position, men jag borde ha sålt Intrum för det. Ändå, kul att Novo återigen uppfattas som ett företag som inte går i konkurs direkt.
Ibland räddar även okunnighet i dessa kollapser. När man inte har för exakt information om vad som önskades, kan man mer känslolöst bara titta på siffrorna och agera därefter.
Hej,
idag kommer Duolingos stora grej, grattis till alla inblandade.
Det är ju inte ett särskilt bra sätt att lära sig något, men om det växer snabbare än Palantir, samtidigt som kursen har rasat på grund av YouTube-experter som “jag vet vilken som är den bästa språkappen”, då köper jag.
När man tittar på Novons nedgångskurva har det funnits dessa döda katt-rekyler med jämna mellanrum. Motorsågsmannens tekniska analys säger att nedgången snart fortsätter igen.
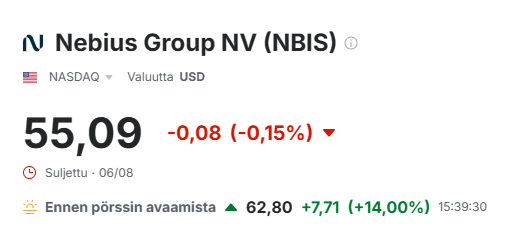
Ja, man måste börja tro att de bästa festerna är i dessa “jag vet inte alls vad jag har investerat i”-scenarier. Nebius, jippie, och Micron technology också upp nästan 5 %. Man orkar inte ens bli exalterad över Nvidias och Broadcoms dryga procents dagliga uppgång längre, det är “vardagsmat”. Jag är lite rädd att man blir avtrubbad och blind för detta snart… Nu börjar jag förstå hur stämningen var 2000-01… Man borde spika upp en lapp på kylskåpsdörren där det står avkastningsprocenten för när man ska sälja hälften. 100 % vore logiskt. Då skulle vinsterna fortsätta rulla.
M Jaha, Nebius uppgång accelererar. Det var inte länge sedan jag köpte, var det måndag, och nu redan 26 % plus…
Så är det,
min son gjorde om ASP-pengarna till kontanter för ett par år sedan och köpte aktier: Meta, Palantir, Microsoft, Amazon.
Jag frågade varför just de. Svaret var: för att deras kurser har sjunkit, alltså de är billiga, och de har något att göra med artificiell intelligens.
Jag sa då till honom: hörru pojken, investeringar går inte till sådär. Man måste titta på kassaflödet, räkna ut multiplar och risker, titta på balansräkningen. Du borde ha gjort som jag… Jag vill egentligen inte fortsätta med detta längre
Och då var det meningen att köpa mer av Nebius (som jag inte heller kan förklara vad de gör) men till skillnad från inhemska överraskningar steg kursen. Det var ju inte så här det skulle gå.