Är inte den där IS04 precis en sådan vars pris borde börja stiga när räntorna sjunker? Marknaden prissätter förstås redan in vissa räntesänkningar, men inte allt ännu.
Jag har själv TLT, som är ungefär samma produkt, och den har stigit över 7 % på 3 månader. Det är värt att notera att räntorna på dessa 20–30-åriga lån inte rör sig på samma sätt som kortare, t.ex. 12 månader. Oron för den federala skuldsättningen kan till och med höja räntorna. Jag ser dock att den kommande recessionen på kort sikt kommer att fortsätta pressa ner även de långa räntorna.
3 gillningar
Valutasäkring av amerikanska investeringar framstår som förnuftigt nu enligt min mening. Det finns en risk att arbetslöshetssiffrorna slår tillbaka mot Fed och tvingar fram en nödsänkning av styrräntorna. Denna utveckling påskyndar dollarns redan påbörjade fall. Med detta scenario i åtanke utökade jag i VDTE, som investerar i amerikanska statsobligationer (USD Treasury Bonds) och säkrar mot EUR/USD-valutaväxlingar.
3 gillningar
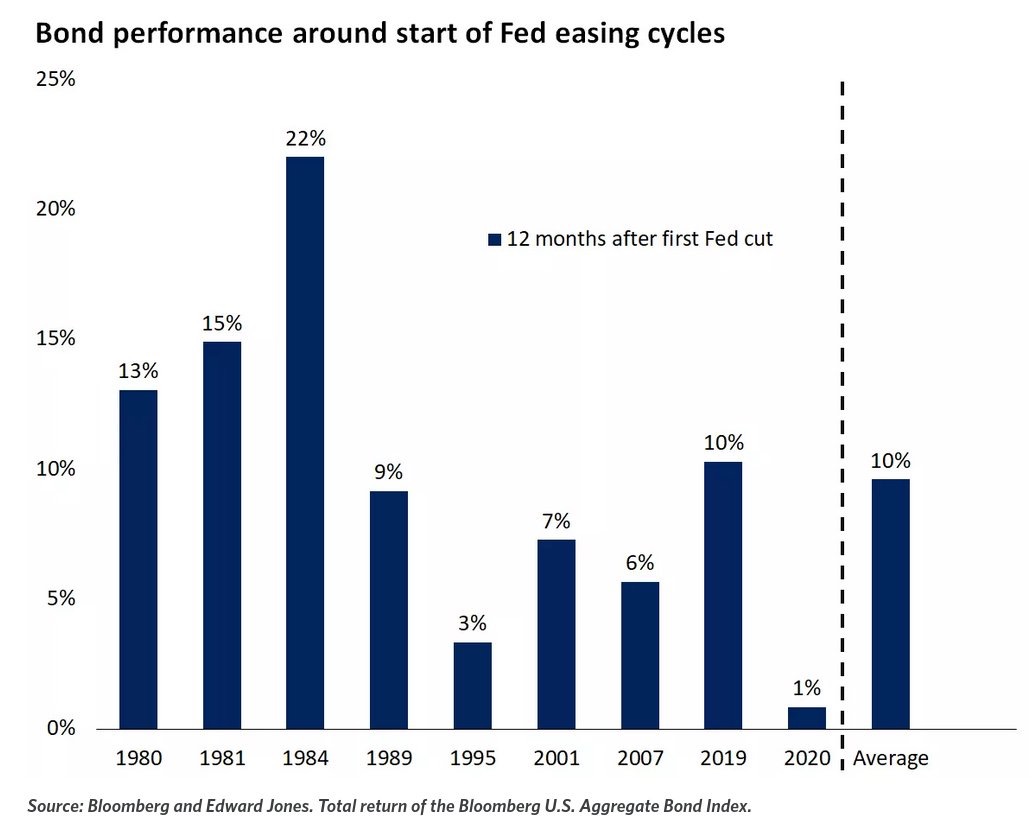
Delar den här grafen här också. Obligationsinvesterarens framtid ser bra ut i ljuset av historien.
9 gillningar
Hej, kan du säga varför Nordnet inte tillåter köp av t.ex. bifogat värdepapper:
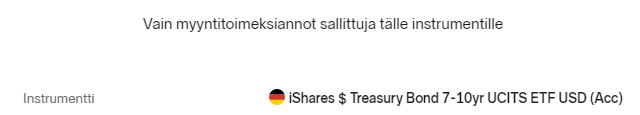
Vilken mäklare använder du själv för dessa räntepapper?
Det är nog en av de ETF:er som på grund av EU-reglering (MiFID II) inte kan säljas till privatinvesterare i Europa? Själv har jag köpt dessa till en kapitalförsäkring som opereras från Luxemburg, som inte omfattas av regleringen.
Du kan dock köpa en motsvarande produkt:
Xtrackers II US Treasuries 7-10 UCITS ETF
Edit. lagt till direktiv.
2 gillningar
Jag har själv haft ett motsvarande papper med 3–7 års löptid från samma aktör och köpet lyckades. Hos mig öppnas åtminstone köpfönstret normalt. Jag misstänker att orsaken är att kunskapstestet för räntepapper inte har gjorts eller att det har ”gått ut”. Eftersom det finns en tysk flagga där så är ETF:en registrerad i Europa. Ett annat alternativ kan förstås vara att något dokument saknas eller inte är uppdaterat hos aktören.
Ja, köpfönstret öppnas förvisso, men i slutändan nekas köpet ändå. Måste kolla upp det där med kunskapstestet, tack för påpekandet. Jag tror nog att den skulle ge ett felmeddelande om det saknades.
1 gillning
Vilken avkastning kan man förvänta sig från Evli Likvidi under de kommande 12 månaderna nu när styrräntan har sänkts?
3 gillningar
Det här blev faktiskt intressant, så istället för att vara förnumstig tänker jag försöka svara på din fråga.
Evli Likvidi investerar sina tillgångar främst i nordiska ränteinstrument i euro och andra räntebärande investeringsobjekt. Den passar en investerare som värdesätter stabil avkastning och jämn värdeutveckling, söker ett investeringsalternativ i exempelvis ett osäkert marknadsläge, vill investera ansvarsfullt och i sina investeringar beakta miljö-, samhälls- och bolagsstyrningsfaktorer utöver den ekonomiska analysen.
Den viktigaste prediktiva faktorn för ränteinvesteringars avkastningsförväntning är den nuvarande löpande räntenivån.
Om vi tittar på vad räntor har avkastat historiskt, finns det tidsserier från USA på nästan 200 år för avkastningen på statsobligationer. Utifrån dessa har den reala genomsnittliga årsavkastningen varierat betydligt under de undersökta 50-åriga jämförelseperioderna, faktiskt till och med mer än på aktiemarknaden. På årsbasis är dock prisfluktuationerna, det vill säga volatiliteten (av många ansedd som ”risk”), tydligt lägre än på aktiemarknaden. Genomsnittet för de årliga nominella avkastningarna under de senaste 130 åren är cirka 4,7 %. Om vi tror att det nuvarande ekonomiska systemet har förändrats under 100 år, kan vi välja till exempel tiden från 1960 som bas för beräkningen. Då blir den genomsnittliga nominella årsavkastningen drygt 7 %. När man från detta drar ifrån den genomsnittliga inflationen under samma period (ca 4 %) hamnar vi på en real årsavkastning på drygt 3 %.
Avkastningen på långa ränteinvesteringar måste på lång sikt vara ungefär densamma som den ekonomiska tillväxten (= avkastningen på realinvesteringar). Räntorna påverkas dock även av bland annat centralbankernas räntepolitik, som i syfte att stimulera ekonomin kan göra räntenivån extremt låg – och då är förstås även ränteinvesterarnas avkastningsförväntning betydligt lägre än normalt.
Eller som förvaltaren själv sammanfattar det:
Om man ritar linjärt är Likvidi på väg mot en årsavkastning på över 4,50 %, men riktigt så enkelt lär det inte vara att investera.
3 gillningar
Den löpande avkastningen på investeringarna i korträntefonder kommer gradvis att sjunka i takt med att räntorna faller. Värdet på fondens placeringar stiger å sin sida när räntorna sjunker – förvisso mer måttligt i korträntefonder än i långräntefonder. Denna “räntematematik” är orsaken till att räntefonder har avkastat mer än den löpande avkastningen under de senaste 1,5 åren.
De bästa korträntefonderna har fortfarande avkastat omkring 5 % p.a., men avkastningen kommer oundvikligen att sjunka under de kommande 12 månaderna. Det är dock möjligt att nå nivåer som börjar på en fyra vad gäller räntorna. En annan sak är sedan utvecklingen av kreditrisker, vilka påverkar räntefonder enligt samma princip som ränterörelser.
Som svar på din fråga förväntar jag mig en avkastning på 4,00 % från Evli Likvid under de kommande 12 månaderna.
14 gillningar
Hej!
Vad är skillnaderna mellan Seligsons penningmarknadsfond och Elvins Likvidi B? Och vilken av dem vore det vettigare att investera i för tillfället?
1 gillning
Det finns hur många skillnader som helst, men den kanske viktigaste är att Seligson & Co Penningmarknadsfond som namnet antyder är en penningmarknadsfond och att den placerar medlen på finska bankers brukskonton, tidsbundna konton och i bankcertifikat med en löptid på under ett år. Fonden har alltså inga – och får inte ha – placeringar med en löptid på över ett år. Risken motsvarar i praktiken en kontorisk diversifierad på cirka tio finska banker.
Evli Likvid är en kort räntefond, vars definition är att ränterisken (modifierad duration) för fondens placeringar ska vara under ett år. Företagsrisken kan dock vara hur lång som helst, vilket innebär att fonden till exempel kan ha ett 5-årigt företagslån med rörlig ränta, vilket lyfter kreditriskerna till en helt annan nivå än i en penningmarknadsfond.
Vilken som är mer förnuftig beror helt på dina mål och din risktolerans. Om du inte vill vara “utlämnad” åt kreditriskmarknaden och praktiskt taget inte tål någon svängning alls ens på kort sikt, då ger en penningmarknadsfond en säker avkastning som motsvarar cirka 3 månaders euribor. Om du däremot söker en lite högre avkastningspotential, fortfarande på en mycket måttlig risknivå förstås, då fungerar en kort räntefond bra. Fast då lönar det sig att välja LokalTapiola Kortränta, som är Finlands bästa korta räntefond.
Om och när räntorna fortsätter att sjunka i en någorlunda jämn takt, gynnas en kort räntefond av det i viss mån, eftersom ränterisken vanligtvis är 6–12 månader. Seligsons fonds duration torde vara omkring 3 månader för tillfället, så fondens löpande avkastning följer de korta räntenivåerna ganska snabbt.
29 gillningar
Vad baseras detta på? Bara på historisk avkastning? Och lite fler tecken till 
11 gillningar
Ja, sådana där är alltid modiga uttalanden, så det vore bra att alltid motivera dem lite mer.
Jag skulle förresten kunna svära på att den där LähiTapiola Lyhytkorko ESG inte var ESG tidigare? Jag har i och för sig inget emot dem, även om jag får lite gröna kväljningar när jag ser den där magiska bokstavskombinationen efter fondnamnet 
Jag kan tänka mig att skillnaderna mellan de två (Evli vs. LähiTapiola) ändå är så pass små att valet görs utifrån hur och var man har sina egna bank- och investeringsupplägg.
7 gillningar
Precis så. En penningmarknadsfond konkurrerar inte med korträntefonder utan med bankinsättningar.
Jag skulle även vilja tillägga att en penningmarknadsfond inte omfattas av insättningsgarantin. Om någon bank som fonden investerat i går omkull, drabbas fonden. Särskilt med belopp under 100 000 euro är detta värt att beakta – man bör fråga sig själv om den sannolikt högre avkastning som fonden ger är värd denna risk.
Såvitt jag förstår eftersträvar penningmarknadsfonden detta minus avgifter.
Historiskt sett hade penningmarknadsfonden en period efter att nollräntorna upphörde då den förlorade tydligt mot vissa banker som höjde sina inlåningsräntor aggressivt. I regel har den dock varit mycket konkurrenskraftig.
9 gillningar
Detta. Om summorna är under 100 t€ så kan man troligen hitta sparkonto-deals som ligger ganska nära penningmarknadsfondens förväntade avkastning. Eller så förlorar man åtminstone inte nödvändigtvis särskilt mycket och har ju insättningsgaranti. T.ex. hos Svea får man tydligen 3,4 % på 3 mån. 3 mån Euribor är 3,2 %.
1 gillning
Det baseras bland annat på Sharpe-kvoten, som är ett mycket använt och uppskattat mått, särskilt när man jämför fonder som tillhör samma fondkategori. Även sett till absolut avkastning vinner LähiTapiola Lyhytkorko över alla räntefonder som opererar med samma duration. Inom kategorin för korta räntor finns det några som har gett ännu bättre avkastning, men i dessa sträcks ränterisken till max, det vill säga 12 månader, och till och med lite mer.
2 gillningar
Mätt med Sharpe-kvoten är LähiTapiola Lyhytkorko Finlands bästa korträntefond. Om man tittar på t.ex. den realiserade avkastningen för de senaste 12 månaderna, så är Evli Likvidi +5,04 % och LT Lyhytkorko +5,82 %. Huruvida skillnaden är betydande eller inte beror helt på investeraren – och man vet förstås inte om framtiden på förhand. Så självklart, om man har sina övriga investeringar hos Evli är det nog enklast att välja deras i och för sig bra alternativ – och tvärtom.
5 gillningar
Druckenmiller har kortat dessa.
Intressant om det påstås vara mer inflation på väg.
2 gillningar