IT-tjänstesektorn som investeringsobjekt

En intressant motströmssynvinkel på ”oron för AI-disruption” som jag hört nyligen när jag pratat med några chefer för mjukvarubolag:

  • Konsulternas guldålder ligger framför oss, eftersom kunderna börjar inse att de inte har den egna kompetensen för att bygga förmågor för AI-eran
  • Om kunden har en budget på 10 miljoner euro [för mjukvaruutveckling], men nu får 5x produktivitet. Sänker kundens IT-beslutsfattare sin budget till 2 miljoner, eller används de ”sparade” pengarna till tillväxt och för att accelerera verksamheten?

Jag är själv inte säker på vad jag tycker om dessa. Relevanta perspektiv (som ägare i sektorn är jag partisk och letar efter signaler som ger mig hopp :smiling_face_with_sunglasses: ). Visst har jag också hört åsikter som ”shorta varje IT-konsult, allt kommer att disrupteras”.

Som finländare hoppas jag att våra företag (konsulternas kunder) inte i ren kostnadsbesparingsiver tar ut snabba EBIT-förbättringar från produktiviteten, eftersom det kan bli en kort väg om konkurrenterna i branschen väljer annorlunda. Just nu är beslutsfattandet tydligt på is på grund av kriser och ekonomin och för att man inte vet vad som händer, men IT-konsulternas kunder kan inte sitta på händerna i all oändlighet.

33 gillningar

Vi kan stå inför en guldålder för konsulter. Men som konsult ser jag även det motsatta scenariot som möjligt: in-house-arbete blir vanligare när en enskild person eller två kan genomföra hela projekt istället för ett stort team. Åtminstone inom analysområdet där jag själv arbetar börjar vi närma oss en situation där jag ensam skulle kunna genomföra ett projekt som tidigare hade krävt ett team på 3–4 personer. På kortare tid och till lägre kostnader, eftersom så kallad overhead minskar ju färre kockar det är. Ur kundföretagens perspektiv kan tröskeln för att rekrytera en enda högpresterande expert vara lägre än för ett helt team. Finland är vad jag förstår, åtminstone inom analys, en exceptionell marknad på så vis att det finns mycket mindre in-house-arbete här jämfört med ute i den stora världen.

Å andra sidan kan det också vara så att eftersom projekt i AI-eran är tidsmässigt kortare, ser kunderna fortfarande inte rekrytering som lika meningsfullt som att betala en konsult. Det är lättare att byta ut en nyckelperson när denne redan befinner sig utanför företaget.

20 gillningar

Varför skulle chefen/firman inte använda den budgeten till att ta in folk i huset för att göra de jobben? Det är ganska uppenbart att en dödligt effektiv in-house R&D-apparat är en nödvändig konkurrensfördel för ett lite större bolag (beroende på sektor). Färre medarbetare med hög produktivitet och att bygga ett AI-native bolag är en ganska självklar no-brainer om man bara kan och har förmågan. Det vore bäst att både kunna och förmå.

5 gillningar

Detta kan begrundas i ljuset av detta fall:

Där 10 konsulter från ett IT-bolag i den gamla världen skulle ha fakturerat 120 €/h under ett par års tid, “fixas” nu samma sak på en helg (och ja, jag vet att en helt produktionsklar och integrerad lösning inte skapas på den tiden, men man får en uppfattning om skalan och förändringens branthet).

Timfakturering har i den gamla världen varit en bra taxameter för det skapade värdet. Men nu har den taxametern gått sönder helt. Varför skulle jag betala för exakt samma mervärde av ett drönarlarm 10 x 120 €/h x 7,5 h x 220 d x 2 = 3 960 000 €, om ett agent-augmenterat team producerar samma mervärde på en helg med en token-förbrukning på några hundralappar?

Vad ska jag överhuvudtaget med en hög av konsulter till när jag, utan personalrisker osv., kan ta in nya agenter för att tillgodose samma behov till lägre kostnad?

Jag har skrivit tusen gånger att kunder även i framtiden gärna betalar en miljon för lösningar som ger 10 miljoner i nytta. Men i själva verket har ingen IT-aktör på den finländska marknaden svar på hur detta mervärde ska produceras och motiveras i en värld efter timfaktureringen.

Därför ser jag snarare massiva risker än en guldålder – åtminstone när det gäller nuvarande aktörer. Jag är helt övertygad om att spelplanen för IT-tjänstesektorn kommer att ritas om helt. Inte nödvändigtvis i år eller nästa år, men ändå väldigt snabbt. Och vinnare kommer naturligtvis att finnas i branschen, men jag är bara inte alls säker på att de återfinns bland till exempel de nuvarande börsnoterade bolagen. Istället lär det pratas om sådana verksamheter som Agioni, som tänker på ett helt nytt sätt och som redan nu bevisligen gör vinst med hjälp av agenter osv., t.ex. mätt i €/FTE i en helt annan skala än de etablerade aktörerna.

21 gillningar

@Mikael_Rautanen, hur ser du på AI-omställningen som VD för ett mjukvarubolag? Er mjukvaruverksamhet utgjorde ju 15,7 % av omsättningen förra året och var väl den främsta tillväxtdrivaren och ett betydande investeringsobjekt.

9 gillningar

Grabbar, ni maler på om samma tema här vecka efter vecka =D. Jag kan inte låta bli att svara i tråden.

Det är tre förändringar som pågår samtidigt:

  1. Arbetet effektiviseras i en enorm takt, och många uppgifter som tidigare krävde en människa är nu automatiserade. På kort sikt verkar detta vara sämre för juniorer som har svårt att hitta sina första jobb. Å andra sidan tror jag att de kommer att vara just den grupp som gynnas mest på längre sikt.

  2. Allt fler projekt, som tidigare saknade ett tillräckligt bra business case, är nu vettiga att genomföra. För ett par år sedan hade det inte funnits någon logik i att jag skulle ha en egen assistent för att sköta kalender och e-post. Nu har jag fem assistenter! Antalet nya projekt exploderar. De är mycket mindre än förr (vilket är bra), men den totala efterfrågan på mjukvaruutveckling växer i en väldigt hög takt. Bevis på detta är till exempel de exempel som delats i den här tråden om Taigas HÄLYTIN-case och Agions tillväxt — båda berättar samma historia om att tröskeln för att dra igång ett nytt mjukvaruprojekt har rasat.

  3. Efterfrågan på kompetens på seniornivå har redan ökat markant, och inom många kompetensområden råder det rent ut sagt brist på experter. Detta beror på att många IT-projekt genuint är ganska komplexa. Även om det är lätt att starta nya projekt, är det inte alls trivialt att integrera flödet av dem som en del av en befintlig teknisk setup. För en rumsren arkitektur och produktionsduglig kod behövs det alltid kunniga ägare och ett kompetent tekniskt team.

50 gillningar

Vi är en nykomling på marknaden för IR-mjukvara, vilket gör att jag ser detta som en fantastisk tid att bygga upp en verksamhet i rollen som utmanare. De tekniska trösklarna har sjunkit avsevärt och man får vansinnigt mycket mer gjort med samma resurser. Agilitet och snabbhet betonas mer än resurser och att spänna musklerna. Det finns heller ingen legacy i organisationsstrukturer eller produkter som skulle kräva en större återställning för AI-eran.

Men alla trösklar för att komma in i branschen löses inte för det. Försäljning, att bygga nätverk och partnerskap, varumärke och förtroende, korrekta och tillförlitliga datakällor, egen data och så vidare. Det kräver hårt arbete. Vi befinner oss förvisso i en ”bra” marknad i den meningen att IR inte är den kategori som förändras snabbast, så det är lättare att reagera på förändringar. Jag var nyligen i London på en AI-konferens för branschen och där pratade man mest om promptning. Många vertikaler rör sig på kort sikt mycket långsammare än vad man kanske förväntar sig utifrån, inte på grund av tekniska utmaningar utan på grund av reglering och människor.

Men betydelsen av själva mjukvaran som sådan suddas ut. Värdet skapas av vilket problem eller vilken process man löser för kunden, ofta som en del av en komplex setup som involverar befintlig teknik och oss ofullkomliga riktiga människor. Man köper egentligen inte mjukvara av oss, utan kunden vill att vi lyfter bort ett kommunikations-/juridiskt/compliance-problem från deras bord. Kunden bryr sig egentligen inte särskilt mycket om vi löser något med AI, Excel eller penna och papper. Så länge det löses på ett tillförlitligt sätt. AI gör det (rätt använt och i händerna på experter inom området) enklare. Till exempel är en bolagsstämma (AGM) snarare ett leveranssäkert genomförande av en relativt komplex juridisk process än en mjukvaruprodukt.

Jag tror att detta är verkligheten för ganska många mjukvarubolag, men skillnaderna är säkert enorma beroende på bransch. Investerare ser enligt min mening världen lite svartvitt just nu med narrativ som SaaSapocalypse och liknande, vilket det förstås är lätt att dras med i.

Jag har funderat på om vi borde döpa vår mjukvaruenhet till någon form av ”AI native bumtsibum-plattform”. Några aktörer i vår bransch positionerar sig redan med det här narrativet (jag vet inte om de vill tilltala kunder eller påverka investerarnas bild av värderingsmultiplar), trots att vi alla i själva verket fortfarande mest gör ganska grundläggande grejer, utan någon större AI-glans.

40 gillningar

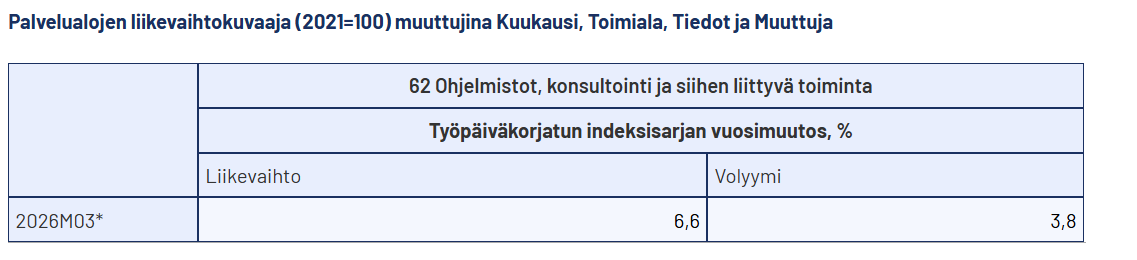
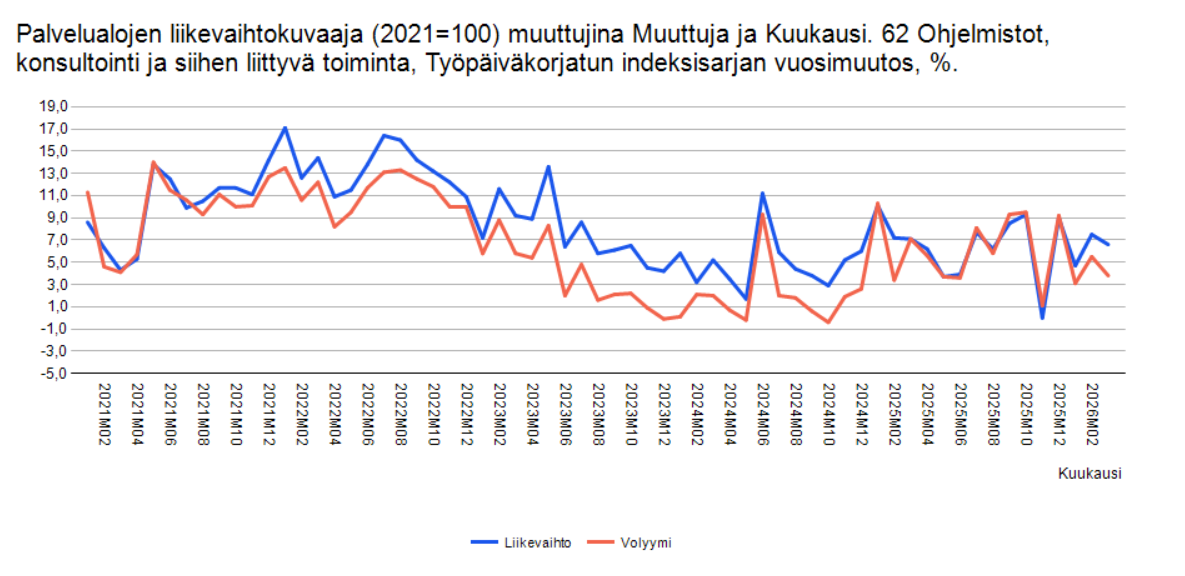
{“content”:“I mars fortsatte denna större helhet från Statistikcentralen att växa. Inte någon tillväxt i stil med coronaåren, men ändå på en bättre nivå än till exempel år 2024\n\n

\n\n”,“target_locale”:“sv”}

14 gillningar

Netcompany levererar återigen starka siffror, vilket visar att man även i denna marknad kan prestera väl som ett stort bolag. Särskilt den organiska tillväxten är stark.

Q1’26
Organisk omsättningstillväxt 13 %
EBITA-marginal 13 %

Rule of 20 var 25 %, vilket är en utmärkt prestation.

13 gillningar

Netcompany är på många sätt ett intressant företag när man ser till bolagets historik och de största tillväxtsprången. Det gäller även vilken nivå på personalomsättning (“attrition rate”) de anser vara acceptabel; det är alltså inte ett kulturbolag i den bemärkelsen, men det visar att man kan bedriva en god affärsverksamhet enligt denna modell.

1 gillning

Joni har skrivit omfattande kommentarer om utvecklingen inom IT-tjänstesektorn under Q1. :slight_smile:

I slutet av förra året såg vi för första gången på länge positiva tecken inom IT-tjänstesektorn, och den organiska omsättningen vände äntligen till tillväxt. Q1’26 bekräftade dock inte denna vändning för hela sektorn, utan de bolagsspecifika skillnaderna ökade ytterligare. Enligt vår mening skiljer det svåra marknadsläget de senaste åren och den marknadstransformation som AI skapat nu tydligare än tidigare sektorns aktörer i vinnare och förlorare.

7 gillningar

Frans och Joni pratade i knappt 50 minuter om läget och trenderna inom IT-tjänstesektorn :slight_smile:

Q1’26-resultaten för IT-tjänstesektorn visade på en kluvenhet, då den organiska omsättningen vände nedåt och de företagsspecifika skillnaderna ökade. Analytikerna Frans-Mikael Rostedt och Joni Grönqvist diskuterar vändningarna inom IT-tjänstesektorn i videon.

8 gillningar

Nu har det kommit massor av innehåll om IT-tjänstesektorn på en gång. :smiley:

@Frans-Mikael_Rostedt svarade på några av mina frågor som rörde bland annat AI och sektorns framtid. :slight_smile:

Här är länken till intervjun:
Linkki haastikseen

5 gillningar

I kväll är det dags för IT-tjänstekväll :slight_smile:

Välkomna att följa den traditionsenliga IT-tjänstekvällen. Evenemanget inleds med en översikt av analytiker Joni Grönqvist och fortsätter med presentationer från bolag inom sektorn.

IT-tjänstekväll 26.5.2026
Inderes – Joni Grönqvist, analytiker
Netum – Repe Harmanen, VD
Siili – Markku Savusalo, tf. VD
Vincit – Julius Manni, VD
Digital Workforce – Laura Viita, ekonomidirektör (CFO)
Solteq – Aarne Aktan, VD

6 gillningar
quote="elakkeelle35v, post:3520, topic:69575"

Artificiell intelligens (AI). Som kodare själv ser jag helt enkelt inte att AI skulle ha en positiv nettoeffekt för konsultbolagen. Kodgenerering har blivit så pass mycket enklare att ingen kund längre kommer att betala de priser för mjukvara som har betalats tidigare. Även om det kanske kommer fler projekt och konsulterna kan uträtta mer, tror jag inte att helheten blir positiv ur ett lönsamhetsperspektiv. Det kommer förmodligen också dyka upp många nya små konsultföretag med 2–10 anställda som konkurrerar om mindre projekt, eftersom en utvecklare nu kan hantera även större projekt på egen hand. Konsulter kommer också att fasas ut från kundprojekt i stor utsträckning när företagens egna kodare kan producera mycket mer, och även juniora kodare kan leverera bättre resultat. Så varför skulle företag fortsätta köpa så mycket IT-konsulter? Detta syns redan tydligt i det relativt stora företag där jag själv jobbar som kodare. En kodare gör grovt räknat tio personers jobb. Enligt min mening kommer marginalerna definitivt att pressas i konsultbolagen. Det kanske inte märks i år eller nästa år, men det dröjer nog inte länge. Jag vill själv inte äga något IT-konsultbolag längre i och med AI:s intåg. Jag använder själv AI mycket i mitt arbete som kodare, och den största nyttan tillfaller enligt mig just kundföretagen, som kan effektivisera sin verksamhet och använda sin egen personal mer effektivt istället för att köpa dyrt från IT-konsultbolag.

/quote

Bra funderingar. :+1:t2:

Jag har själv grubblat på samma sak, men jag tror inte att min kompetens räcker till. Jag lyckades visserligen ta “datorkörkortet” som grabb, men jag skulle nog knappt klara av att spela patiens längre. :sweat_smile:

Någonstans på vägen har Warren Buffetts och Charlie Mungers “Circle of Competence”-modell fallit i glömska, medan jag med tunnelseende öst in pengar i IT-sektorn. :face_with_peeking_eye:

Även nu ligger närmare 8 % av portföljen i dessa lokala “tangentbordsknackare”. (Tieto, Digia, Gofore, Vincit och Solteq)

Läget just nu är att Vincit och Solteq ligger så pass mycket back att det bara rör sig om småsmulor kvar. De kan alltså mentalt skrivas av helt och hållet. De har varit tydliga förlorare i det nuvarande marknadsläget.

Om jag nu vore tvungen att lägga pengarna på bara två av dessa, skulle det vara:

Gofore. (Det mest kvalitativa IT-bolaget på Helsingforsbörsen. Aktien har fallit kraftigt eftersom man betalade höga multiplar för kvaliteten, och när den offentliga sektorn stängde investeringskranarna slog det mot Gofore ganska hårt. Tidigare hade ju Gofore en relativt stor andel av dessa offentliga upphandlingar.)

Digia. (Aktiekursen har stått och stampat i flera år, men själva bolaget har varit en förvånansvärt stabil presterare även i detta ganska usla marknadsläge. Det breda erbjudandet verkar bita riktigt bra. :+1:t2:

Jag har i några år funderat på att minska vikten i Tieto eller till och med sälja av helt, men nu när vi äntligen fick ett VD-byte börjar det synas ljus i slutet av tunneln. :man_shrugging:

:+1:t2: Jag ser avyttringar av sidoverksamheter som något positivt, även om de kanske gick lite väl billigt.

:+1:t2: Den nya VD:n verkar helt kompetent.

:-1:t2: Att lyssna på delårsrapporter är lika intressant som att äta kall havregröt.

:-1:t2: Tietos rykte som bolag eller arbetsgivare verkar vara i klassen “meh” som bäst.

:-1:t2: Slopad bevakning från Inderes. I fortsättningen får man själv försöka lista ut om det går bra eller dåligt för bolaget. :sweat_smile:

Vi drar igång en enkät i slutet, särskilt för er som jobbar inom IT-branschen och för dem som känner att de har någon form av kompetens i frågan.

Är AI för IT-branschen…
  • En positiv sak. (Jag har ökat exponeringen mot sektorn eller åtminstone hållit den oförändrad)
  • En negativ sak. (Jag har minskat exponeringen mot sektorn)
  • En neutral sak. (Jag har behållit exponeringen oförändrad)
0 äänestäjää
7 gillningar

Herregud, vilket skräp den här sidan har blivit nuförtiden, eller så är jag bara helt oduglig. :eyes:

Jag försökte alltså citera @elakkeelle35v inlägg från köp- och säljtråden, men det blev ju varken hackat eller :poop:…

Varför finns det inte längre någon möjlighet till förhandsgranskning här? :thinking:

Jag försökte korrigera citatet några gånger, men strunt samma..

Den där enkäten försvann säkert sju gånger innan jag lyckades lägga till den. Det var jättekul att skriva ner alternativen om och om igen. :melting_face:

Edit.

@Sijoittaja-alokas fixade citatet.

Tack! :handshake:

2 gillningar

Det beror förstås på företaget, men nästan alla IT-tjänstebolag på Helsingforsbörsen gör mycket mer än att bara koda. Största delen av arbetet handlar om att utveckla kundernas affärsverksamhet, tjänster och organisationer med hjälp av teknologi. Kunderna behöver verkligen mycket hjälp med att till exempel utnyttja artificiell intelligens. Själv ser jag AI som något positivt för IT-branschen. Det beror visserligen på bolaget, men jag ser exempelvis Gofores situation som god.

5 gillningar

Här är Jonis presentation från IT-servicekvällen :slight_smile:

Ämnen:

(00:00) Inledning (01:00) Utmanande tider på IT-servicemarknaden (01:43) Marknaden är tudelad (04:16) Q1’26-rapportperioden i sektorn (07:33) Prognoser för IT-servicebolagen (08:20) Rule of 20 (09:13) Sektorns värderingsnivå

3 gillningar

Roni och Frans gick igenom expertbolagens kostnadsstrukturer och personalsmarginaler i denna översikt. :slight_smile:

Andra än bara IT-tjänstebolag inkluderades:

Med i genomgången är Aallon Group, Administer, Digia, Digital Workforce, Etteplan, Fondia, Gofore, Loihde, Netum, Siili Solutions, Sitowise, Solteq, Solwers, Talenom, Vincit och Witted.

5 gillningar

Ljusglimtar inom den finländska mjukvarusektorn

30 gillningar