Har efterfrågan inom den privata sektorn i Norge gått genom taket i höstas? 
Kerkisit ennen mua 
Witted Insights 10/25 (jee ny rapport)
Tre bra saker för Finlands del:
- Efterfrågan har rullat uppåt i 20 veckor (privat sektor)
- Offentlig sektor också överraskande stabil, på en stabilare grund än jag fruktade
- Trendvändning i medelpriser, 1/2025->10/2025 med positiv/vändande vinkel.
En utmaning: det ser inte ut att finnas någon snabb efterfrågetopp i sikte, utan snarare en gradvis förbättring från mycket låga efterfrågenivåer mot det normala (och bortom).
Men hej – små goda tecken, bra! Om samma trend fortsätter så blir det bra.
En liten observation: intressanta dessa efterfrågetoppar eller sågtänder, på något sätt baserat på data ser det ut som att kunderna jobbar i 2 veckor, sätter fart på saker och sedan tar en paus i 2 veckor innan nästa spurt. Är detta nu en del av det nya distansarbetet xD. Sådant har inte alltid funnits, men nu är det på något sätt en väldigt tydlig sågrörelse.
Stor hattlyftning till Witteds norska gäng, det verkar vara riktigt bra fart. Grattis till platsen som månadens tillväxtledare.
17 gillningar
Joni och Frans har skrivit om IT-tjänstesektorns Q3-utveckling.
IT-tjänstesektorns Q3-rapportperiod inleddes med försiktigt hoppfulla känslor och man sökte tecken på en gradvis vändning på IT-tjänstemarknaden. Tyvärr fortsatte stämningen att vara huvudsakligen försiktig. Omsättningsminskningen avtog, men lönsamheten förblev på en mycket svag nivå. De bästa prestationerna inom IT-tjänstesektorn, mätt med vår lanserade 20-regel, uppnåddes av Tieto och Digia, vilket dock i vår cykelöverskridande analys endast är en tillfredsställande nivå.
5 gillningar
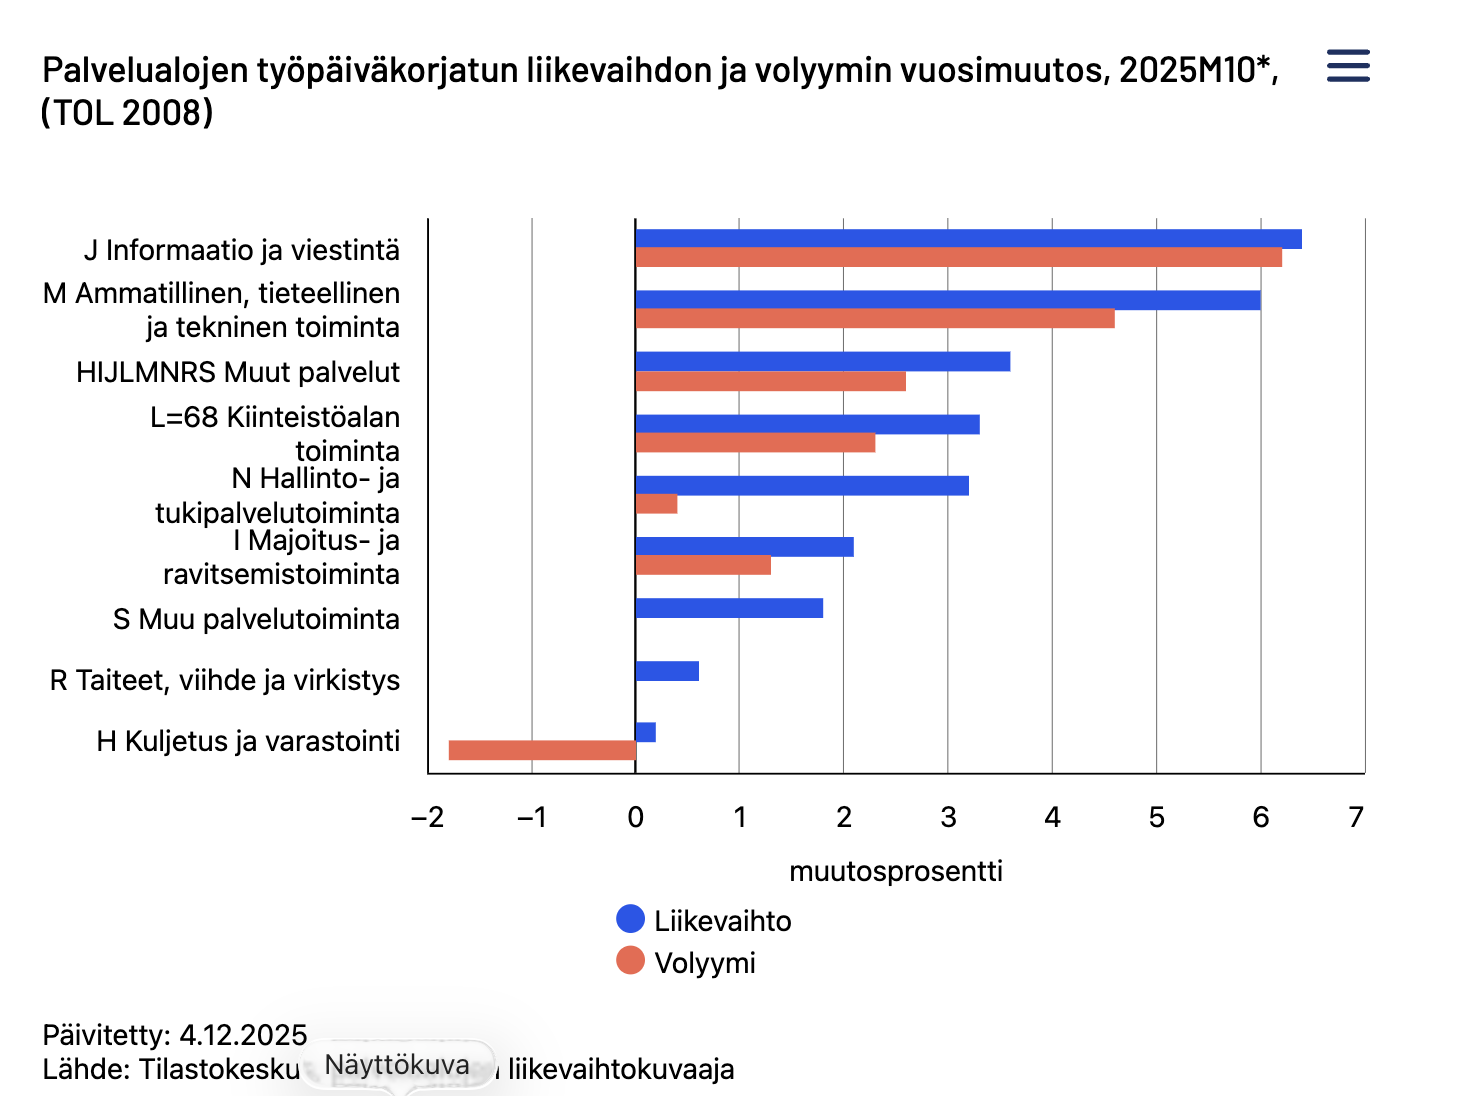
Positiva nyheter från statistiken. Enligt ny statistik som erhållits idag ökade omsättningen inom tjänstesektorn med 3,6 % i oktober 2025. Bäst av allt var att informations- och kommunikationsbranschen växte snabbast bland tjänsterna, med en volymökning på 6,2 %, vilket var den snabbaste inom tjänstesektorerna.
11 gillningar
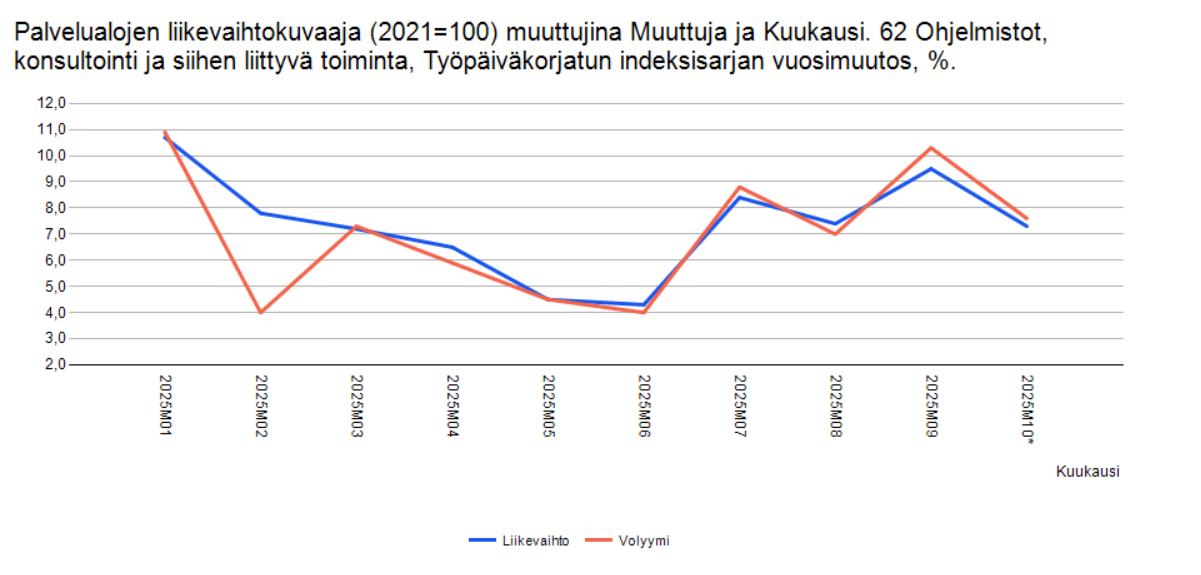
Om man tittar på denna ännu mer specifika, men ändå bredare helhet än vår IT-tjänstesektor, så var tillväxten över 7% jämfört med oktober förra året.
16 gillningar
Bra upplägg och underbart att vi får goda nyheter!
6 gillningar
Både Witted och Gofore publicerade på morgonen sina omsättningssiffror för november. Witted växte organiskt, arbetsdagsjusterat, med 4,2% och Gofore fick också en aning positiv siffra för sin pro forma-omsättning när arbetsdagarna justeras till samma nivå.
Dessutom vinstvarnade Siili tidigare, men behöll sin omsättningsprognos oförändrad.
19 gillningar
Accenture rapporterade idag kvartalssiffrorna för Q1 FY26 (september–november). De överträffade analytikernas förväntningar:
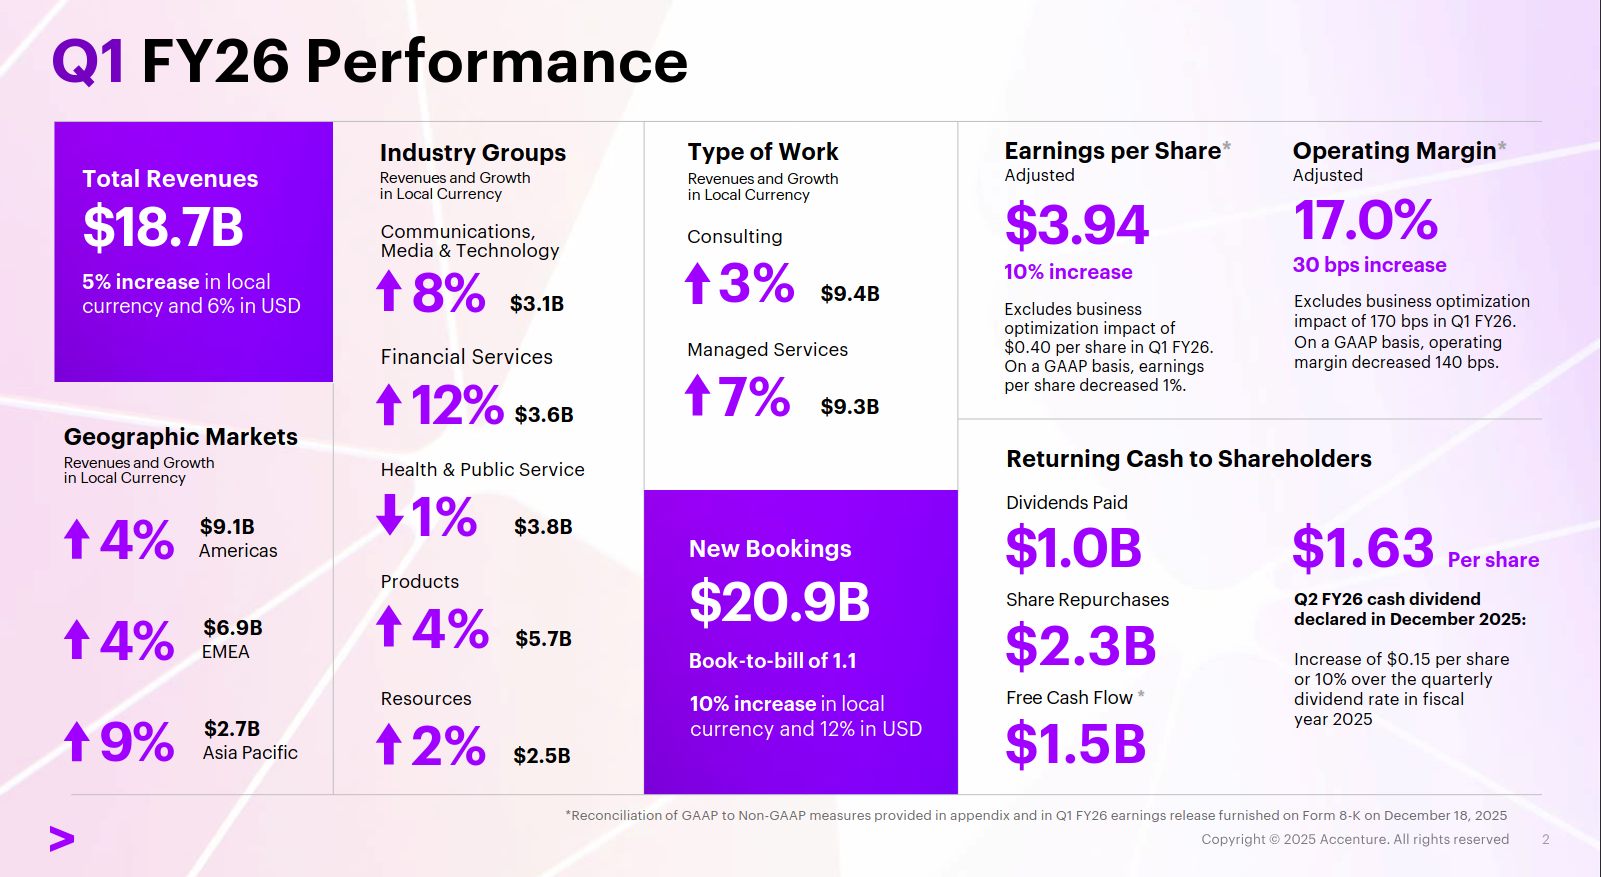
Resultatpresentation:
10 gillningar
4 gillningar
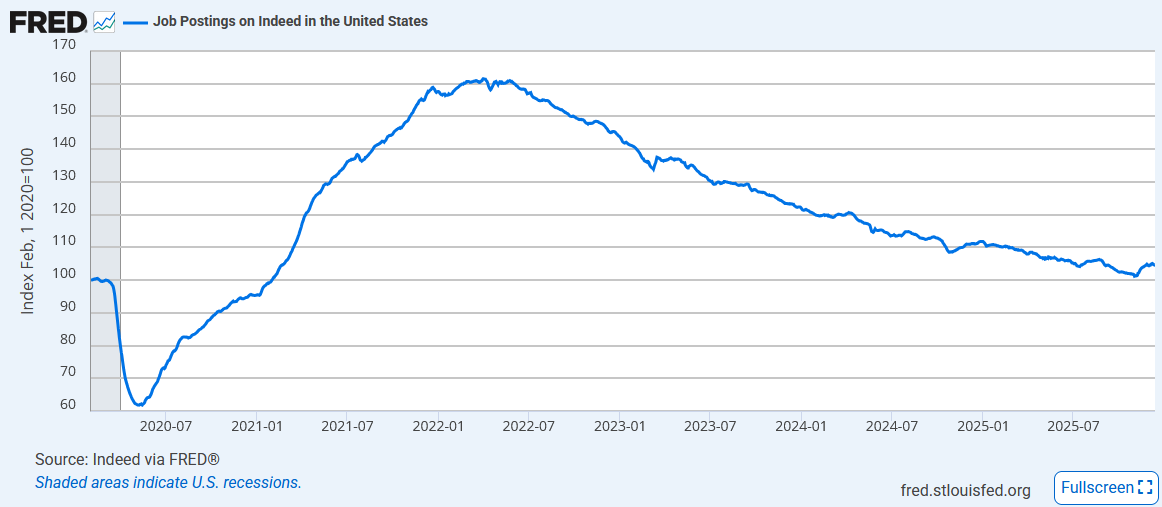
I västerländsk platsannonsdata skulle en optimist för första gången på länge återigen se mer positiva tecken. Ursäkta för ett inlägg som tar mycket plats, men enligt min mening är detta åtminstone intressanta datapunkter
I USA har man snart stampat på samma nivå i ungefär 1,5 år och botten ser ut att ha hittats möjligen under Q2-Q3 i år.
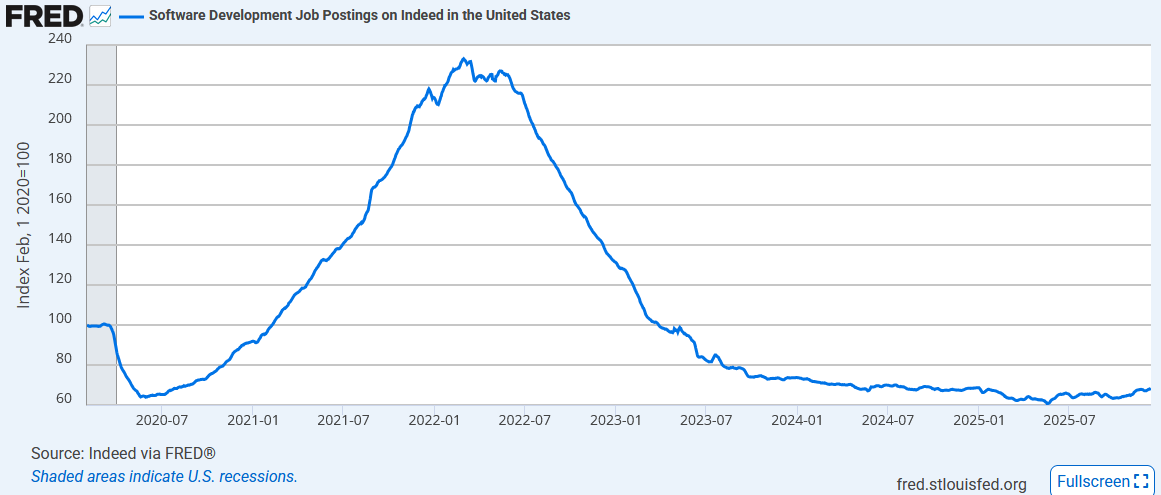
Under denna tidsperiod (1,5 år) har utvecklingen varit positiv i förhållande till den totala arbetsmarknaden.
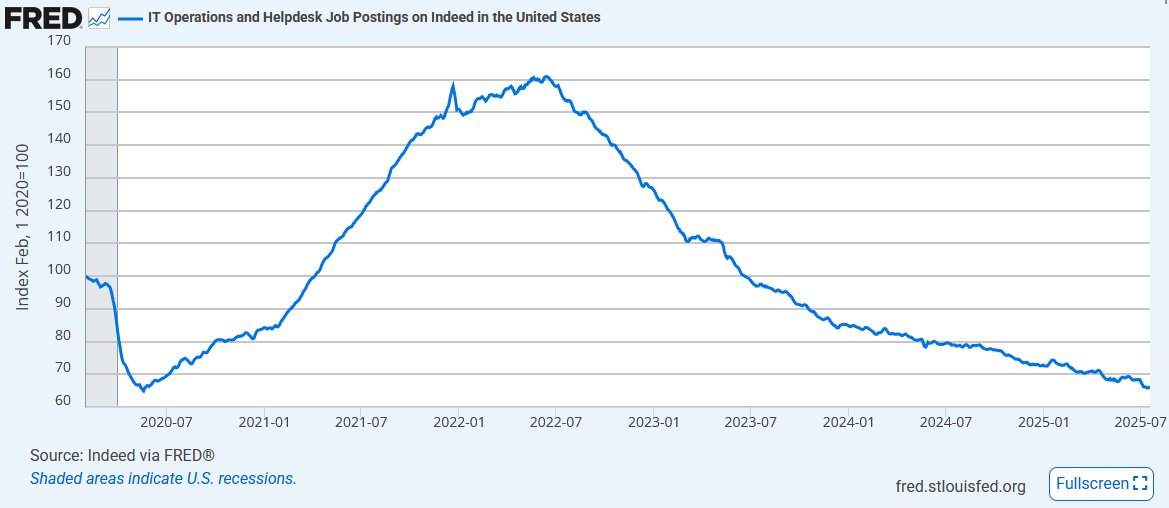
Samt även särskilt tydligt i förhållande till sektorn IT Operations and Helpdesk, som befinner sig under hotet av AI-disruption.
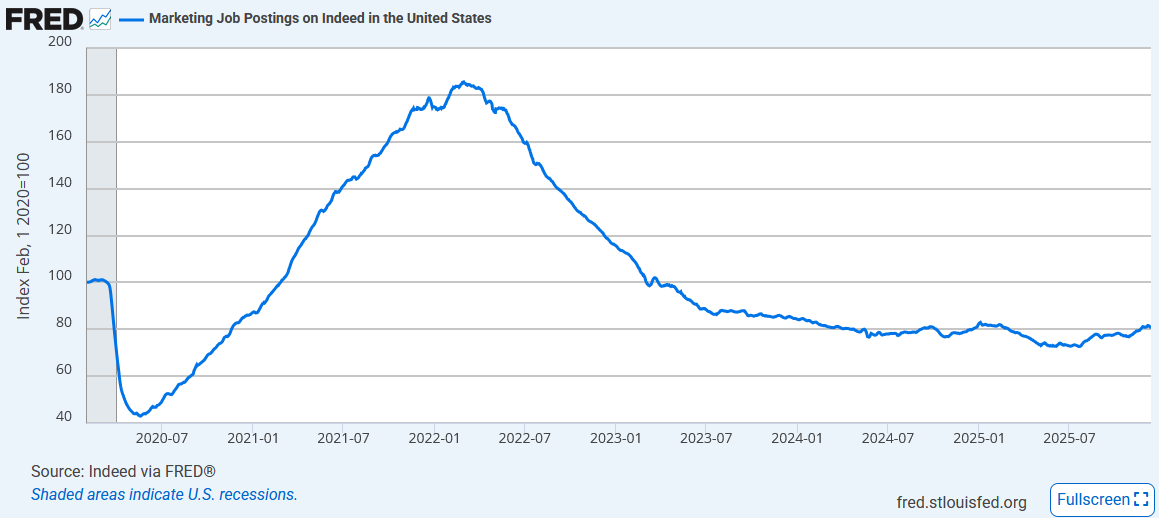
Inom marknadsföring har utvecklingen varit ganska likartad som inom mjukvaruutveckling.
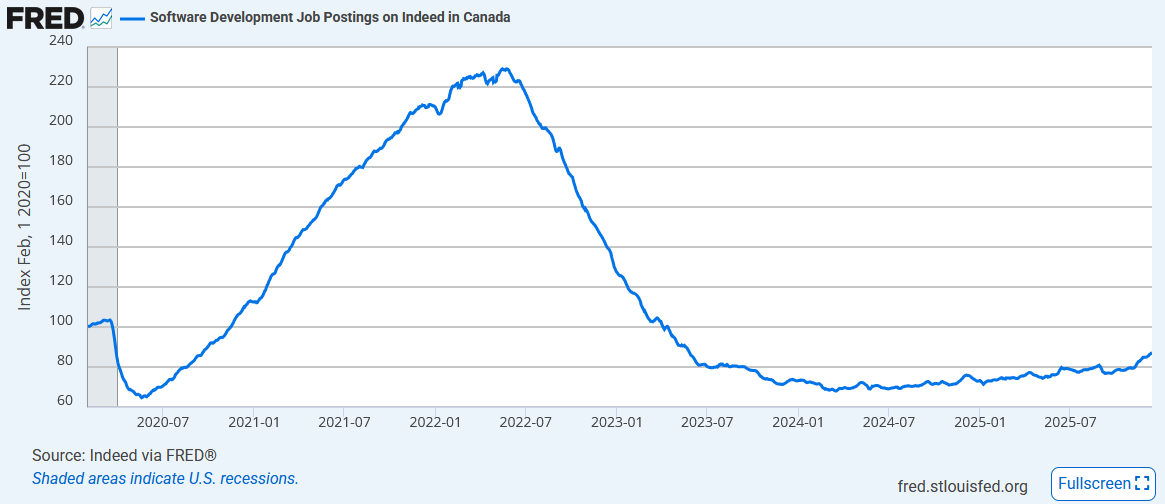
I Kanada har utvecklingen återigen varit ganska positiv och jag anser att man kan konstatera att vi befinner oss i en uppåtgående trend.
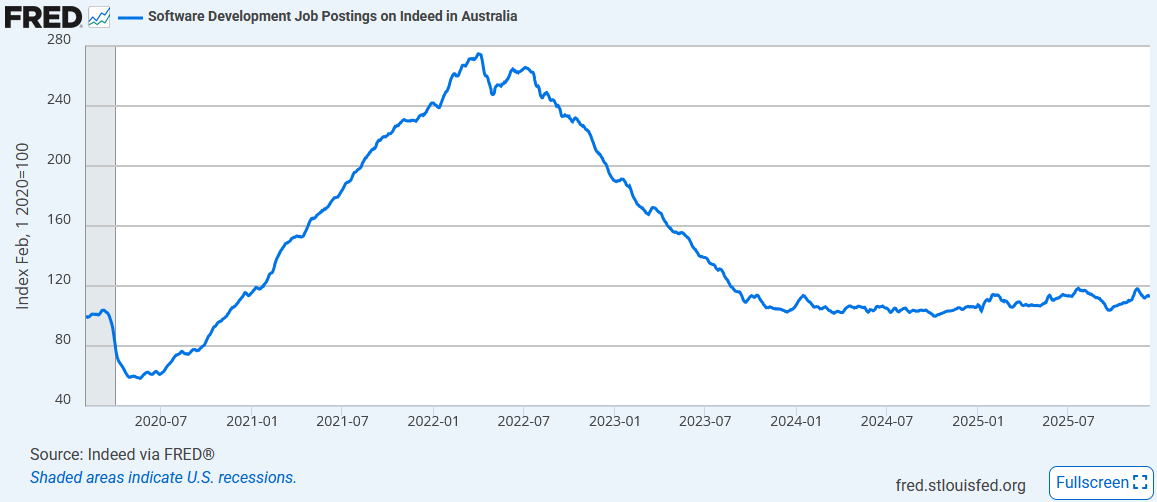
I Australien har vi också varit i en uppåtgående trend sedan slutet av 2023, men inte lika tydlig som i Kanada.
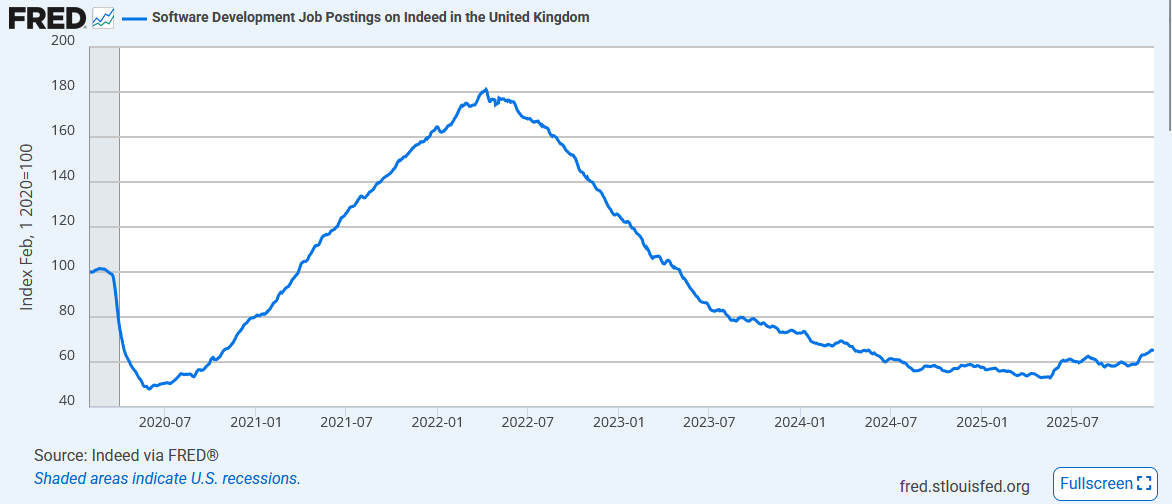
I Europa har utvecklingen däremot varit ännu svagare. I Storbritannien ser botten ut att vara passerad, men den botten nåddes först i maj förra året.
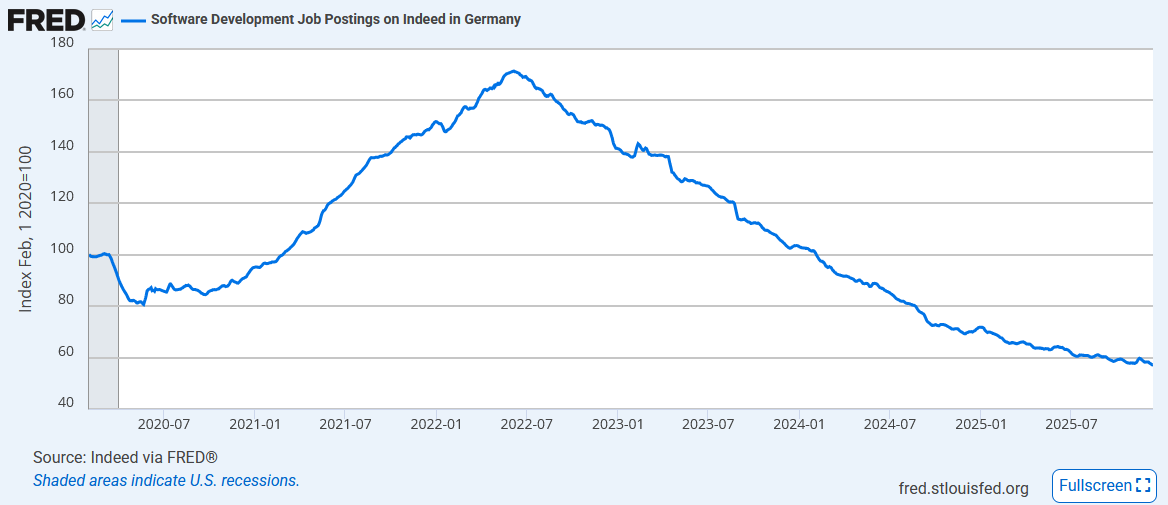
Tysklands trend ser fortfarande mycket svag ut. Kanske börjar stimulansstöd stödja den europeiska jätten nästa år
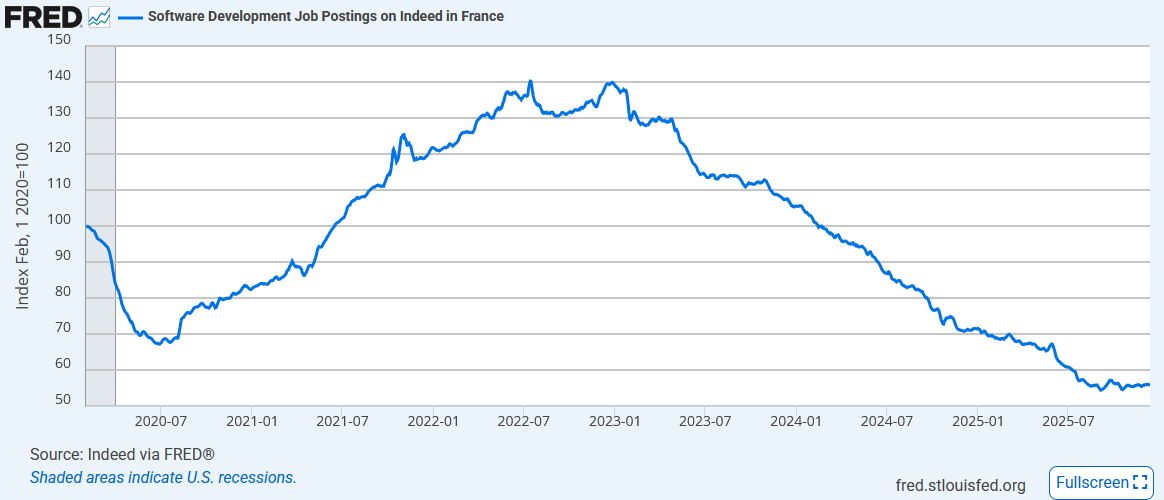
I Frankrike är det fortfarande ungefär samma läge, men den kraftigaste nedåtgående trenden ser ut att ha passerats under Q4. Visserligen har fallet också varit kraftigt.
23 gillningar
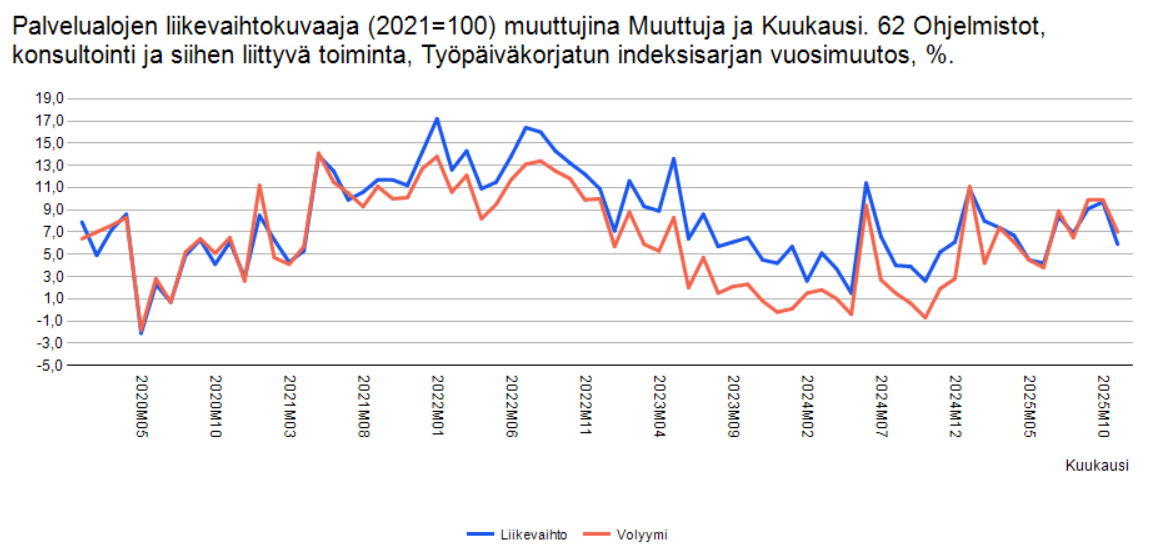
I november var tillväxten inte riktigt lika stark som i oktober, men mätt i volym var den +5 % jämfört med förra året, arbetsdagskorrigerat. Riktningen är god, och är en sådan här tillväxttakt nära det normala efter boomen under coronatiden?
11 gillningar
Det vore inte så trevligt att som konsult hamna i ett etiskt tveksamt projekt. Artikel i Hesari som berättar att Gofore lämnar anbud till Förenade Arabemiraten.
”Gofore säger sig vara en ”pionjär inom den etiska digitala världen”, men enligt många anställda bryter företaget mot sina egna värderingar. Bolaget söker fortfarande ett stort avtal med Förenade Arabemiratens regering, trots att det egna etiska organet rekommenderade annorlunda.”
Artikeln är bakom en betalvägg.
8 gillningar
En bra december från Gofore:
Det blir bättre, det blir bättre…
6 gillningar
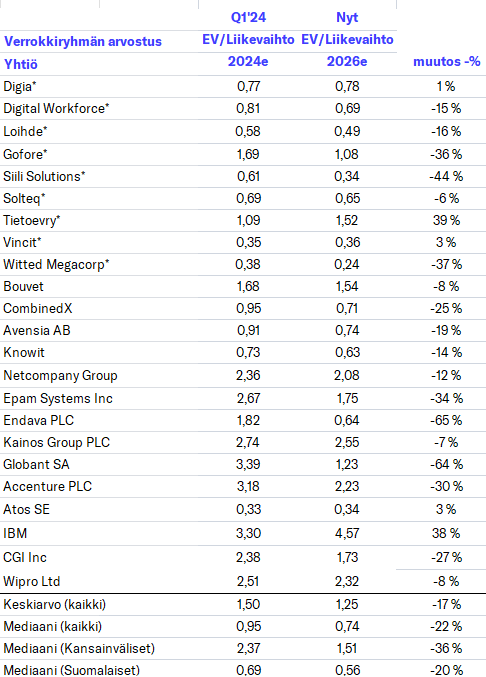
Sett genom finska glasögon som en som främst följt sektorn från sidolinjen, i vilken utsträckning är IT-tjänstesektorns nedtryckta värderingsnivåer (EV/S-multiplar är redan allmänt på nivåer under 0,5…) ett finskt fenomen och i vilken utsträckning ett globalt fenomen? Straffas sektorn över hela linjen för att man fruktar AI-disruption och det redan syns i bolagens siffror, eller i vilken utsträckning är de finska aktierna relativt undervärderade (eftersom det går dåligt för Finland och bolagen presterar svagt)?
23 gillningar
Visst har även många små bolag inom IT-sektorn i Sverige haft det svårt på sistone. Till exempel Vitec, som länge var en av mina bäst avkastande investeringar, har tappat nästan hälften av sitt värde under de senaste 5 åren.
15 gillningar
Ja, bolagen i sektorn har pressats över hela linjen. Hotet om disruption är säkert en förklaringsfaktor, men framför allt sektorns svaga lönsamhet förklarar nedgången i EV/S-multipeln. Dessutom har marknaden förändrats, konkurrensen hårdnat och i fortsättningen kommer det att finnas tydligare vinnare och förlorare. För vissa bolag är EV/S inte en bra referenspunkt för tillfället på grund av den sjunkande omsättningen.
18 gillningar
Vad är forummedlemmarnas syn på de potentiella effekterna av den ökande strävan efter digital suveränitet på bolagen inom sektorn?
Nästan alla börsnoterade IT-bolag i Helsingfors (inkl. First North) använder troligen någon av de tre stora molntjänsterna för att leverera sina tjänster till kunder och därigenom även för lagring av kunddata.
De enda som återfanns i UpClouds kundbas var Leaddesk samt (det framtida börsbolaget?) Fennoa. UpCloud har datacenter i alla Leaddesks verksamhetsländer. Det är oklart om de även använder andra, större leverantörer. De förtjänar beröm för sin framsynthet i den här frågan, förutsatt att deras mjukvara dessutom fungerar smidigt från ett europeiskt moln.
Bland de tidigare noterade bolagen profilerade sig till exempel Innofactor starkt inom Microsofts ekosystem.
En strategi med flera teknologier är troligen det bästa alternativet, om det bara är möjligt för respektive bolag.
6 gillningar
Digital suveränitet är ett fint modeord, men det syns ganska lite av det ute på fältet. Mer syns nyhetsrapportering om hur den och den offentliga tjänsten återigen flyttar sina data till någon av big-3.
Själv tror jag tills vidare inte på det där tramset, främst för att även om man köper en grundtjänst från någonstans, måste man i praktiken ändå köpa de andra SaaS-tjänsterna från big-3 (eller ja, det finns andra leverantörer men få europeiska) om man vill ha en mängd tjänster som integreras direkt med den datalagring och beräkningskapacitet man köper.
Lägg därtill människorna (anställda, konsulter) som främst kan använda big-3 SaaS-tjänster; utan lagstiftade tvång ser jag inte att situationen förändras.
( Eller t.ex. 100 % tjänsteskatt för icke-europeiska leverantörer men det är en lösning efter vilken vi skulle få se ganska skrämmande saker från jänkarnas sida. )
7 gillningar
Ganska många finska företag gör affärer med Förenade Arabemiraten. Jag känner till några mindre företag som har projekt där. Det beror lite på vad man gör där, och det är knappast något hemligt med det där it-projektet eller något som skulle vara mer oetiskt än att sälja det någon annanstans.
Även den offentliga förvaltningen verkar ha nått en cloud-first-värld för ett par år sedan när de accepterade att allt inte behöver finnas i Valtoris datorhall.
Men ja, jag håller absolut med. Såvitt jag vet spottar våra lärosäten bara ur sig experter på de tre stora (big3), och HW-kompetens börjar bli en försvinnande naturtillgång. Snart kan man börja fråga sig var man ska hitta folk om man skulle behöva börja sätta upp en datorhall?
Hela tänkandet kring IT-suveränitet är i sin linda, om man till exempel tänker på digital hantering av identiteter. Fortfarande har vi i Finland, där vi betraktar oss själva som experter, ingen ordentlig nationell digital identitet och en plats för att förvalta den. Mobilcertifikat (Mobiilivarmenne) verkar vara teleoperatörernas eget hopkok och bankerna har sina egna. På många ställen sker autentiseringen med hjälp av Googles e-post…
E-post skulle också kunna vara en nationell tjänst, men det är det helt enkelt inte…
8 gillningar