En kort introduktion til virksomheden Intervacc, hvis aktie er forbundet med betydelige forventninger i 1. halvår 2021.
Virksomhed: Intervacc AB (IVACC), Stockholm Børs. Virksomhedens hjemmeside. Grundlagt 2001, CEO Andersson siden 2018. Virksomheden har i flere år forberedt en ny type vaccine til heste.
Produkt: Strangvac-vaccinen mod kværke hos heste, som er en farlig, meget smitsom dyresygdom. Sygdommen forårsager en slem betændelse i dyrets luftveje. Det har været svært at udvikle en tilstrækkelig effektiv og sikker vaccine mod den. Der har tidligere været vacciner på markedet, men de har haft ubehagelige bivirkninger. Artikel om vaccinen her
Potentiale: Strangvac har fungeret godt i tests, og lægemidlet er i den sidste godkendelsesfase. Produktet har få konkurrenter, da andre lægemidler har problemer. Da Strangvac er baseret på en ny innovation, kan teknologien også udnyttes til fremstilling af andre vacciner.
Kortsigtede forventninger: EMA’s godkendelse af vaccinen i 1. halvår 2021, og vaccinen forventes at være til salg i 2. halvår 2021.
Virksomhedens resultat og kassebeholdning: Virksomheden er i en omkostningsstyringsfase og er tabsgivende, men kassebeholdningen er stærk, og der forventes ingen emissioner. År 2022 forventes at være profitabelt.
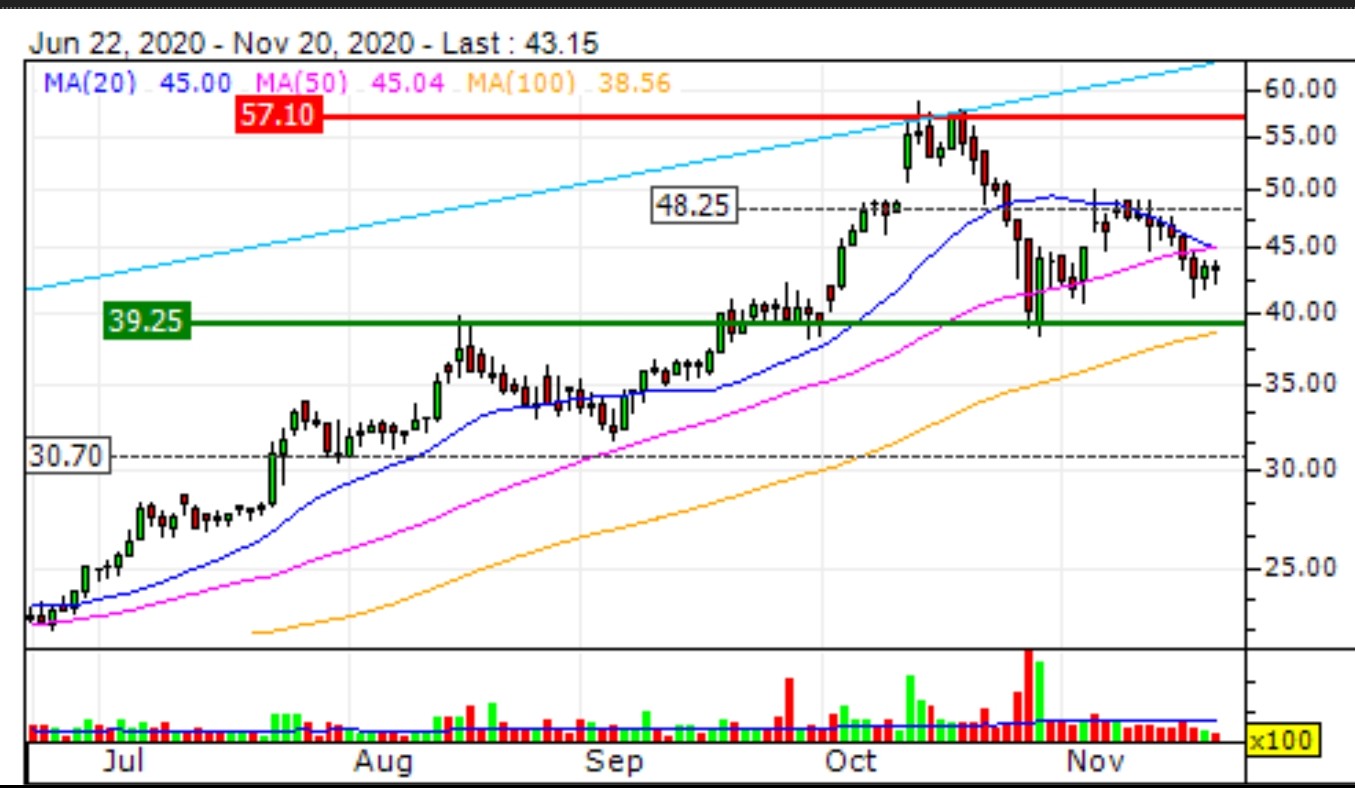
Aktiens værdiansættelse: ATH 57 SEK efter Danske Banks kursmål på 80 SEK (13.10.2020). Aktien har nu haft en mere stille periode, og aktien er i øjeblikket 43 SEK (20.11.2020).
Værdiansættelsen bygger blandt andet på vurderingen af, at Intervacc vil kunne meddele resultatet af den regulatoriske gennemgang af vaccinen Strangvac i Europa omkring midten af 2021 med lancering af Strangvac kort derefter.
Ifølge Danske Bank bør de kommercielle muligheder både på kort sigt og på mellemlang og lang sigt være betydelige, da der er mange incitamenter til at vaccinere heste mod hestesygdommen kværke.
Danske Bank påpeger også, at Intervacc på lang sigt har flere muligheder for at blive en betydelig virksomhed inden for dyresundhed.
Jeg hoppede på dette tog for godt et år siden, der er en interessant start på året i vente.
Sandsynligheden for godkendelse af Strangvac®-vaccinen anses for at være 90 % sikker, og størrelsen af målmarkedet er 1,2-1,8 mia. €. Her er et link til en artikel om vaccinen (dog ikke helt ny):
Derudover er der også en vaccine til grise under udvikling, hvis potentiale anses for at være endnu større.
Her er et kopieret resumé fra Kauppalehtis diskussionsforum:
Intervacc - Træk vejret let: Strangvac er på vej
Strangvac tilbyder en stærk, langvarig effekt med en fremragende sikkerhedsprofil og nem administration (intramuskulær injektion).
Strangvac: en klar forbedring i forhold til alternative behandlinger
Antibiotika er ineffektive mod kværke
Strangvac til en nettopris på 15 euro pr. dosis.
Hestesygdommen kværke er den mest almindeligt diagnosticerede infektionssygdom hos heste.
60 millioner heste i verden
Stærk platform
Stærkt team (ekspertise inden for forsknings- og udviklingsteamet)
Rigtig niche
Mindre reguleringsbyrde (veterinærvaccinemarkedet versus humane terapeutiske lægemidler)
De gennemsnitlige omkostninger ved at bringe et animalsk vaccineprodukt på markedet for veterinærmarkedet er en brøkdel af omkostningerne for humane lægemidler.
Stærk effekt
Færre bivirkninger
Overkommelig pris, dvs. Intervaccs metode reducerer produktionsomkostningerne for vaccinen.
Vi mener, at Intervaccs platform repræsenterer en ny guldstandard inden for design af dyrevacciner.
Muligheder
Virksomheden har en stærk videnskabelig baggrund baseret på en revolutionerende platform for udvikling af bakterielle vacciner.
Mulighed for at komme ind på veterinærmarkedet med det førende Strangvac-produkt, hvilket repræsenterer en kommercialiseringsstrategi med relativt lav risiko.
Risici
Regulerende myndigheder kan kræve yderligere undersøgelser, før virksomhedens hovedprodukt godkendes.
Potentielle distributionspartnere sælger muligvis ikke Intervacc-produkter lige så entusiastisk som virksomheden selv.
Konkurrence-, regulerings- og intellektuelle ejendomsrisici er betydelige, som det gælder for alle bioteknologivirksomheder.
@AnthiS, dit målmarked er meget interessant information. Virksomheden handler i øjeblikket til en værdiansættelse på lidt over 200 mio. €. Hvis målmarkedet er 1,2 – 1,8 mia. €, så lyder det godt.
Det ville være interessant at vide, hvordan dette målmarked er blevet beregnet. Er størrelsen af målmarkedet baseret på, at alle heste ville blive vaccineret for at udvikle immunitet, eller er vaccinen af den type, at den bruges som medicin først, når symptomer opstår?
En anden væsentlig ting er, at man faktisk kan udvikle en lignende vaccine til f.eks. svin. Virksomheden har altså også betydelige vækstmuligheder allerede på listen, hvilket betyder, at der er et betydeligt langsigtet vækstpotentiale i casen. Hvis Strangvac godkendes, vil jeg antage, at udgangspunktet for andre lægemidler baseret på samme innovation er godt.
En interessant åbning og udsigterne er tiltalende, men med den information, jeg selv formåede at grave frem, virker den nuværende værdiansættelse unødigt dyr.
Tak til @AnthiS for links, især ABGSC’s rapporter (introduce.se) var interessant læsning. Jeg synes, den omfattende rapport fra april 2019 skitserede markedspotentialet godt. Er der kommet opdateringer til vurderingerne siden da, eller hvor kommer det potentielle beløb på 1,2 - 1,8 mia. euro fra? Eller har nogen vurderet det anderledes?
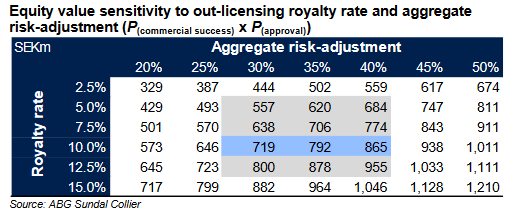
Hvad jeg selv kunne udlede af den omfattende rapport, var, at Strangvac-vaccinens fulde levetidsværdi i grundscenariet blev estimeret til 720-865 MSEK. Sammenligner man det med den nuværende værdiansættelse på 2.176,96 MSEK, ser det dyrt ud.
Følsomhedsanalyse af værdiansættelsen i den omfattende rapport:
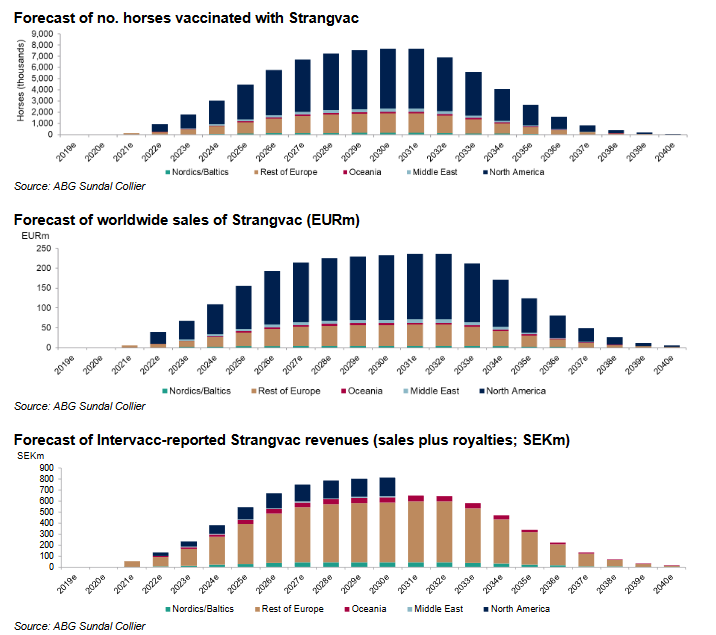
Når jeg summerede søjlerne i den sidste graf, dvs. Intervaccs forventede direkte salg + royalties, syntes det at være i størrelsesordenen 8 - 8,5 mia. SEK, dvs. ca. 0,8 - 0,85 mia. euro. Og dette er selvfølgelig fremtidig omsætning, som stadig skal beregnes til et resultat og diskonteres til nutidsværdi, hvorfra de har beregnet den tidligere nævnte værdi på 720-865 MSEK for dette produkt.
Der er altså indpriset ret høje forventninger til de andre emner, der er på vej i pipelinen, hvis der ikke er kommet opdateringer til resultatpotentialet i den omfattende rapport.
Tak, fremragende yderligere oplysninger om rentabilitet! At gennemgå disse mere detaljeret har været på min to-do-liste og var målet, da jeg åbnede tråden.
Indledende overvejelser om værdiansættelse. Edit: præciseret beregningen. I ABG’s analyse er Peak Ebita 42,6 %, skatter 20 %. R&D er taget i betragtning før Ebita.
I 2022, omsætning 150 MSEK / 15 MEUR. Nulresultat antages.
I 2023, omsætning 250 MSEK / 25 MEUR. Resultat efter skat = Omsætningsvækst efter 2022 * 0,4 → Resultat 4 MEUR. P/E-forhold 50x. Ebita% ville så være 20 %.
I 2024, omsætning 400 MSEK / 40 MEUR. Resultatudvikling som i 2023, resultat 10 MEUR. P/E-forhold 20x. Ebita% ville så være 30 %.
I 2025, omsætning 550 MSEK / 55 MEUR. Resultatudvikling som i 2023, resultat 20 MEUR. P/E-forhold 10x. Ebita% ville så være 43 %.
Denne resultatudvikling er et rystende estimat, men det ligger inden for rammerne af ABG’s analyses Ebita.
En værdiansættelse om fire-fem år ville efter min mening være ret rimelig for et medicinalfirma, forudsat at salgstilladelserne er opnået til foråret, og produktefterspørgslen er forudsigelig. Jeg antager, at virksomheden vil blive værdiansat med et P/E-forhold på 25x - 70x i 2025, hvis denne prognose realiseres, afhængigt af bl.a. om der er nye produkter på vej, og hvad udsigten er for fremtiden.
disse naturligvis fremtidig omsætning, som stadig skal beregnes til resultat og diskonteres til nutidsværdi, hvorfra de har beregnet den tidligere nævnte værdi på 720-865 MSEK for dette produkt.
@Hapakka, din henvisning til tabellen over royalties på 720-856 MSEK omfatter så vidt jeg forstår kun royaltybetalinger for parallelle lægemidler. Der er altså ikke tale om hele lægemidlets indtjeningspotentiale, men kun om royalties. Hvis ebita% var 30-40%, ville den grove størrelsesorden af vaccinens produktlivscyklusindtjening før skat være 3 mia. SEK.
720-856 MSEK er en bred rapports syn på virksomhedens samlede dagsværdi. Den er dog baseret på en sandsynlighed på 30-40% for at få en salgstilladelse og kommerciel succes. Hvis man tror, at sandsynlighederne er højere, kan man estimere værdien ud fra den tidligere tabel.
Med 100% sandsynlighed ville dette resultere i en nuværende markedsværdi på 2.176,96 MSEK, hvis royaltystørrelsen forbliver på den bedre side.
Jeg forstod det selv sådan, at det øverste er et skøn over lægemidlets samlede salg, og det nederste er et skøn over den omsætning, som salget genererer for Intervacc, dvs. eget salg (Norden/Baltikum) + royalties fra partnernes salg (resten af verden). Redigering: dvs. vi forstod det tilsyneladende på samme måde.
{“content”:“En vaccine mod svinepest ville være meget betydningsfuld. Aktiekursen har muligvis allerede afspejlet en del af værdien af denne mulighed. Med en hurtig søgning kunne jeg ikke finde information om, hvor langt testene af dette produkt er fremskredne.\n\n\u003e Afrikansk svinepest har spredt sig fra Afrika til dele af Europa og Asien. Kina har oplevet det værste af det.\n\n\u003e “Det har nu inficeret mere end 60 procent af de kinesiske svin, og globalt set mener vi, at det har inficeret eller vil inficere mere end en tredjedel af alle svin på denne planet. Så det er et kæmpe problem for industrien,” sagde han.”}
Når man ser på Europas andel af Intervaccs forventede omsætning, vil EMA-godkendelsen være en betydelig faktor. Når den er i hus, går virksomheden ind i en ny fase, hvor finansiering rækker i årevis fremover, og virksomheden kan udvikle sine produkter, samtidig med at der opnås en god eller i det mindste rimelig fortjeneste. Et andet lignende produkt inden 2025, f.eks. den allerede nævnte svinevaccine, ville løfte virksomheden til et nyt niveau igen. Historikken med hestevaccinen vil være en målestok for markedet, hvormed potentialet for nye lanceringer vil blive vurderet.
Sammenfattende: EMA-godkendelse og positiv information om andre produkter i pipelinen i H1 2021 vil give aktien to betydelige drivere, og Danskes kursmål er berettiget.
Der er selvfølgelig en risiko i aktien med den nuværende værdiansættelse, hvis der skulle opstå komplikationer, men efter min mening er “nichen” for veterinærmedicin for et medicinalfirma lettere at forstå og forudsige, også med hensyn til lægemiddelgodkendelser. Når Intervacc satser og specialiserer sig inden for dette område, virker det som en god strategi. Det er altså en Musti ja Mirri (dyrehandlerkæde) inden for medicinalindustrien.
Det jeg selv ved om afrikansk svinepest, er at det spreder sig meget let og er et reelt problem i Kina. Det spreder sig let. Vildsvin kan også sprede det.
På Intervaccs hjemmeside er der en omtale af, at der udvikles en svinevaccine mod sygdomme forårsaget af Streptococcus suis-bakterien (f.eks. sepsis, blodforgiftning). Afrikansk svinepest er derimod en sygdom, der spredes af en virus. Mon der er sket en misforståelse vedrørende denne svinevaccine?
Jep, misforståelse, firmaet VIDO - Intervac udvikler en vaccine mod afrikansk svinepest. Det er altså et andet firma.
På firmaets hjemmeside kan man finde status på projekterne. For ko- og svineprojekterne er man tilsyneladende i de indledende faser, svinemedicinen er lidt længere fremme. Baseret på stregerne er nye lægemidler flere år væk. Den gode nyhed er, at der er to lægemidler i pipelinen.
Strangvac har ifølge firmaets nyheder på hjemmesiden eksisteret som et produkt siden 2015 og var “tæt på en løsning”. Vaccinen er altså blevet udviklet i lang tid. Jeg antager dog, at da Strangvac’s innovation tilsyneladende bruges i de nye lægemidler, kan udviklingen være hurtigere. Lanceringforventninger uden bedre information skal sættes til år 2025. Alle præciseringer vedrørende disse tidsplaner er interessante og en positiv mulighed.
En meget konservativ position er åbnet, hvilket giver plads til yderligere investeringer, hvis prisen falder, men man er med, hvis den stiger.
Det er meget atypisk for mig at involvere mig i en så usikker mulighed med så lidt baggrundsarbejde.
Investeringsbeslutningen blev truffet, fordi en ven, der ejer en hest og tilbringer hver dag i stalden, så meget positive aspekter ved dette.
Hestens hovedsygdom er tilsyneladende en sæsoninfluenzalignende sygdom, der spreder sig i stalden, hvor den etablerer sig. Den kommer normalt med importerede heste. Tilsyneladende er det også en alvorlig sygdom, der fælder heste. Han mente, at enhver hesteejer ville anskaffe sig den, hvis der kom en effektiv vaccine. Som sidebemærker har jeg bemærket, hvor mange penge der bruges på hestepleje og -vedligeholdelse, og selve hesten er en meget stor investering. En vaccine til at sikre sin investering er en lille pris i forhold til de samlede omkostninger, der går til en hest. BEMÆRK, at dette er min vens og mine egne personlige tanker.
De positive drivkræfter er helt klart, at vaccinen tilsyneladende er effektiv og på vej mod markedet. På minussiden er der risikoen, hvis der opstår problemer med godkendelsen.
Hvor er det fedt, at Intervacc har sin egen tråd! Som jeg forstår det, skal hestevaccinen gives en gang om året for at opretholde dens beskyttende effekt. Dette fremgik vist ikke af beskederne. En årlig vaccination ville betyde et stabilt indtjeningspotentiale. Så hvis nettoværdien af vaccinen er 15 euro, og vi opnår 10 % dækning af hestebestanden (dvs. 6 mio. heste), ville det årligt være 90 mio. euro, eller ca. 850 mio. SEK. Baseret på disse prognosebilleder er de 6 mio. vacciner tilsyneladende en øvre grænse, hvilket betyder, at en mere omfattende vaccinationsimplementering for verdens hestebestand ikke forventes? Måske kunne nogen klogere uddybe, rette eller kommentere dette.
Jeg har selv grublet over hestevaccinens livscyklus. Er det virkelig sådan, at produktet bliver gammelt og forsvinder inden for 20 år? Eller kan man antage, at Intervacc vil videreudvikle produktet, og en stadig mere effektiv version vil erstatte det, hvilket giver virksomheden længere indkomst?
Den logik var, tror jeg, at patenterne beskytter medicinen indtil omkring 2030-2031. Derefter vil konkurrencen fra generiske lægemidler begynde, hvilket vil æde både salg og marginer. Det vil næppe ske så enkelt i virkeligheden, og jeg husker også, at Orion’s Parkinson-medicin for år tilbage klarede sig betydeligt bedre og længere end forventet efter patenternes udløb. Det er dog svært at stole på, at salget vil fortsætte med at være godt, når man ikke kender markedets og distributionskædernes dynamik.
{“content”:“Dette er et interessant perspektiv: hvis prognosen som udgangspunkt (kun) forudsætter en dækning på 10 % af hestepopulationen, vil en dækning på f.eks. 15 % kunne ses som en ret betydelig positiv mulighed. Det ville selvfølgelig kræve en analyse af, hvad den antagne 10 % dækning er baseret på, for bedre at forstå, hvad det realistiske spænd er her.”,“target_locale”:“da”}
Præcis! Jeg trak den antagelse på 10 % ud af den blå luft i en tidligere besked baseret på de diagrammer, som nogle kloge mennesker har lavet. Det er uvist, om de havde en antagelse på 10 % vedrørende vaccinationsdækning. Hestepopulationen i verden er sandsynligvis opdelt i undergrupper. I nogle er der en stærk økonomisk interesse (væddeløbsheste, rideskoler osv.), mens andre har hobbyværdi. Sådan ville jeg antage i vestlige lande, men hvordan er situationen for heste i Asien og Rusland mon?