Virksomheden har haft et udviklingsprojekt for en vaccine til grise, og har nu opnået lovende resultater i udviklingsarbejdet. Virksomhedens aktiekurs er (i tråd med den generelle stemning?) faldet støt. Hestevaccinen er virksomhedens flagskib, og der er nu lovende resultater til at supplere produktporteføljen.
5 Synes om
Med hensyn til hestevaccinen har virksomheden nu annonceret en informationskampagne i forbindelse med salget af produktet. Og den skrumpende kurs er nu frisket lidt op; vi må se, hvad der sker fremover. Så vidt jeg forstår, er vaccinen kun til salg i Sverige (?). Og ja, den skal markedsføres, når sådan en vaccine er tilgængelig; nogle hesteentusiaster er sandsynligvis helt uvidende om den.
[Der kan ikke laves et fornuftigt link fra Nordnets nyhedsformidling, så teksten følger herunder]
Intervacc: Sammen mod kværke
29.4.2022 13.29 •
Den 23. marts blev Strangvac frigivet til salg i Sverige, og ugen efter begyndte de første apoteker at bestille og få vaccinen leveret. Siden Strangvac blev godkendt i Europa i august 2021, har vi arbejdet intensivt med at informere ledende hesteveterinærer, og vi har haft meget givende møder med over 100 såkaldte Key Opinion Leaders rundt om i Europa. I forbindelse med at Strangvac blev tilgængeligt for salg, startede næste fase med at møde og uddanne veterinærer rundt om i Sverige for at informere om Strangvac. Interessen har været meget stor, og vores team har allerede mødt mange veterinærer og afholdt uddannelsesmuligheder. Strangvac er lanceret i Sverige, og vi vil nu successivt lancere i resten af Norden og Europa.
Parallelt med at vi uddanner veterinærer, har vi lanceret initiativet “sammen mod kværke” med det formål at gøre hesteejere opmærksomme på sygdommen kværke og vigtigheden af at træffe smittebeskyttelsesforanstaltninger. Vi er fuldt ud dedikerede til opgaven med at mindske spredningen og virkningerne af kværke. I april måned har vi haft et samarbejde med Svensk Galopp, og vi har flere andre arrangementer booket fremover. Blandt andet vil vi repræsentere Intervacc med en stand på Falsterbo Horse Show og ved Verdenscupen i Herning til sommer. Med information og viden kan vi sammen beskytte vores heste!
Vi har fortsat mange kværkeudbrud i Sverige. I femårsperioden 2016-2020 blev der i gennemsnit anmeldt 76 stalde med udbrud af bekræftet kværke om året i Sverige. Kun den først diagnosticerede hest i en stald anmeldes som et udbrud. Et udbrud kan altså omfatte flere syge heste. Vi bliver regelmæssigt kontaktet af fortvivlede hesteejere, der er ramt af kværkeudbrud. Hvert udbrud er en tragedie, der udover stor lidelse for ramte heste også medfører bekymring og økonomisk belastning for hesteejeren. I april blev de første heste i Sverige vaccineret med den ny-lancerede vaccine mod kværke. Vi har et nyt værktøj i den vigtige kamp mod kværke.
Næste uge starter kampagnen “Stop Kværken”, en informationskampagne om kværke og smittebeskyttelse for heste, som drives af SVA, og støttes af flere af de store hesteorganisationer i Sverige. Også vi hos Intervacc støtter dette initiativ, samtidig med at vi arbejder med vores langsigtede kampagne for at sprede viden om kværke og smittebeskyttelse. Sammen kan vi #stopkværken.
1 Synes om
Intervaccs Q2-resultat var (som forventet) negativt, selvom nettosalget skred frem en smule. Resultatet forklares selvfølgelig af startfasen for salget af vaccineproduktet, hvor omkostningerne stadig er høje, og indtægterne kommer langsommere. Fremskridtene omfatter en længere holdbarhed (salgsperiode) for vaccinen, og de nævner også, at ansøgningen om godkendelse i USA er ved at blive igangsat.
2 Synes om
[quote=“veronmaksaja, post:112, topic:9361, full:true”]
Intervacc’s Q2-resultat var (som forventet) negativt, selvom nettosalget skred en smule frem. [/quote]
Nettosalget var efter min mening en stor skuffelse. Vaccinen var til salg i Sverige hele 2. kvartal og i Danmark i godt en måned, og alligevel steg omsætningen med sølle 80 tusind euro sammenlignet med kvartalet året før. På trods af CEO’ens rosende ord er salget kommet langsomt i gang.
Hesteejerne har det svært nu, da alle omkostninger stiger voldsomt. Selvom der i forvejen bruges mange penge på heste, kommer der et smerteterskel et sted, og der spares sandsynligvis på alt, der ikke er strengt nødvendigt.
Intervacc’s markedsværdi er ret høj, hvis salget ikke hurtigt tager fart. Desuden er kassen tom med den nuværende tabstakt på under et år.
På engelsk:
“Det er frustrerende, at det tager tid at lancere en ny vaccine og at gå fra central godkendelse af EMA til salg på lokale markeder. Det er en proces, jeg havde håbet ville gå hurtigere,”
“Vi forventer at starte salg i flere europæiske lande snarest.”
“Tidligere i år startede vi ansøgningsprocessen for en salgstilladelse i USA, men er endnu ikke nået til et stadie, hvor vi kan give et tidsestimat for færdiggørelsen af den regulatoriske proces.”
1 Synes om
Jeg forstår synspunktet og skuffelsen - dog kommenterede bl.a. Erik Penser Bank Sweden, der følger virksomheden, at man endnu ikke skulle sætte for høje forventninger, “Salget startede i Sverige i marts, i Danmark i maj og i Storbritannien i midten af august.” og “Sæsonmæssigt vaccineres heste primært i slutningen af året, og vi forventer, at det meste af årets salg vil finde sted i fjerde kvartal.” Det er naturligvis et gætværk at vurdere, hvordan det generelle økonomiske sentiment vil påvirke hesteejernes handlinger. Den nævnte bank sætter aktien i intervallet 92-102 SEK.
https://docs.penser.se/a/3038/Intervacc_Q2.pdf
Erik Penser forventer et salg på 31 MSEK for i år, ABG Sundal Collier tilsvarende 43 MSEK.
Efter første halvår er salget kun på 3,7 M, så der skal komme et stort spring i slutningen af året. Får se hvordan det går. Det er den værst mulige tid at lancere et nyt produkt på markedet lige nu.
1 Synes om
Selvfølgelig er tiderne ikke gode for en ny lancering nu; det er dog primært forbrugsrelaterede varer, der rammes hårdest.
Sundhedspleje (hvad enten det er til en selv eller et kæledyr) er ofte blandt de sidste udgifter, der skæres ned på, når forbruget skal prioriteres.
Vaccination kan også ses som en “forsikring”, hvor man med en lille investering kan undgå/afbøde meget alvorlige og dyre konsekvenser, hvis en kværkeepidemi begynder at sprede sig i ens egen stald.
På kort sigt vil prisen sandsynligvis bevæge sig meget i takt med salgsudviklingen.
På lang sigt er den største drivkraft for Ivacc dog efter min mening bestræbelsen på at komme væk fra antibiotikamarinering af produktionsdyr. Her hjælper en vaccine, selv med en effektivitet på kun 20%, meget.
2 Synes om
Virksomhedens Q3-tal er offentliggjort. Salget er efter min mening kommet ret trægt i gang, og den negative udvikling er blevet yderligere forstærket. Der er naturligvis omkostninger til markedsføring, og som et lyspunkt startede salget i Centraleuropa, bl.a. i Tyskland & Frankrig, den 12.10.2022. Virksomheden burde efterhånden forbedre sine tal en del, eller er efterspørgslen på Strangvac mon alligevel svagere end forventet?
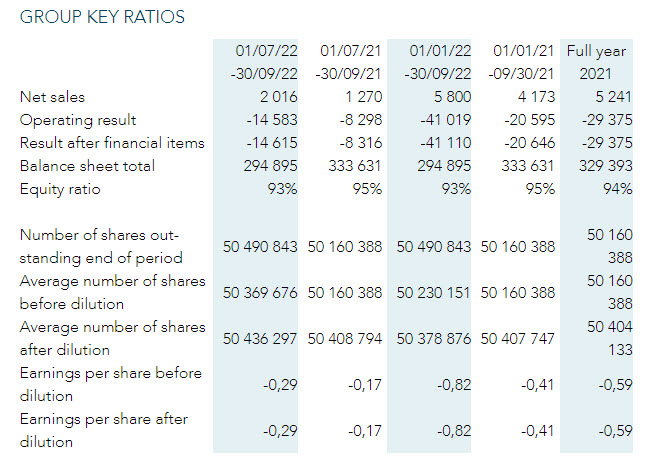
Jeg citerer mig selv fra for godt to måneder siden. Analytikerne ser ud til at være helt ved siden af med dette firma også. Nå, nu ser det ud til, at Intervacc i det mindste opsagde ABG’s dækningsaftale.
I løbet af 3. kvartal (Q3) indbragte Sverige, Danmark og UK et salg på 2 MSEK. I løbet af 4. kvartal (Q4) kommer et par nye lande med, så mon salget stiger til hele 4 MSEK? Så ville omsætningen for hele året være på svimlende 10M. Samtidig er virksomhedens markedsværdi stadig 1700 MSEK… Kassen er tom om et år, så der er aktieemissioner i vente.
1 Synes om
Det er jo på en måde en ret klassisk situation inden for medicinal-/medtech-sektoren, at efterspørgslen på produktet kan betragtes som sikker (f.eks. findes der i dette tilfælde ingen konkurrenter overhovedet), og man kan beregne visse markedsandele med en vis fejlmargin og nå frem til ret vilde tal (nuværende værdiansættelse), MEN det er ekstremt svært at vurdere, hvor hurtigt omsætningen udvikler sig til det forventede niveau.
Godkendelsesprocesser, produktion, distributionskanaler, markedsføring – det hele tager tid og koster penge. F.eks. kan man tilsyneladende endnu ikke få denne vaccine i Finland, selv hvis man ville betale for den.
Desuden træder virksomheden sandsynligvis speederen i bund med hensyn til nye produkter, da patenterne ikke varer evigt: Pipeline - Intervacc hvilket igen er med til at æde penge.
Inden for produktionsdyr venter den hellige gral, hvis forbruget af antibiotika kan reduceres.
2 Synes om
Selskabet har selv udtalt, at efterspørgslen på nye produkter som funktion af tid er en svagt S-formet kurve, hvilket jeg er enig i. Derfor kan man endnu ikke udlede meget af disse første tal. Det vigtigste er, at retningen er opadgående.
De fleste vacciner er no-brainere for en rationel aktør. Covid har øget den generelle bevidsthed om infektioners alvor og fordelene ved vacciner. Jeg tror på, at der er efterspørgsel efter dette produkt.
Markedet er med rette bekymret for kassebeholdningens tilstrækkelighed. Sidst blev der gennemført en rettet emission. Jeg øger sandsynligvis ved en kurs på 20 SEK (hvor aktien ville ligge på et ca. 3-års OMXSGI-niveau) og især, hvis der kommer en offentlig emission.
2 Synes om
2022-tallene er ude:
Omsætning 9,7 M
oper. pengestrøm -70 M
kontanter tilbage 45 M
Salget rykker stadig ikke, og bunden af kassen er i sigte med denne fart inden sankthans.
1 Synes om
Det virker til at gå lidt trægt. Der ser ud til at være rigeligt med omkostninger i forbindelse med lanceringen, og dertil kommer tilsyneladende en gammel nedskrivning på 1,9 mio. SEK fra 2017. Dog er nettoomsætningen steget med 84 % fra 2021 => 2022, så det har ikke været helt forgæves; i fjerde kvartal blev tallet tredoblet i forhold til året før. Men de store procenter flytter jo ikke meget, hvis de bagvedliggende tal er i lilliput-kategorien…
Selskabet offentliggjorde for første gang sit overordnede langsigtede mål for salget af Strangvac: over 1.000 mio. SEK med en bruttomargin på 65 %. Det betyder groft sagt, at anvendelsen af Strangvac når op på niveau med hesteinfluenzavaccinen.
Lad “langt sigt” være 10 år og diskonteringsrenten 10 %, så er nutidsværdien af den omsætning ca. 400 MSEK, og til den nuværende kurs er P/S 2,5.
Jeg har ikke orket at opdatere min DCF-model, men udskydelsen af USA-lanceringen og den nuværende situation gør, at en hurtigt anslået dagsværdi er 30-40 SEK. Det risikofrie renteniveau påvirker naturligvis prissætningen af dette enormt, og jeg havde ikke forventet et miljø som det nuværende.
Strangvac fungerer ifølge de foreløbige oplysninger rigtig godt, og salget er begyndt at tage fart. Man skal ikke begynde at ekstrapolere disse første tal, men derimod huske S-kurven.
Uden for beregningen er naturligvis de andre vaccineprototyper.
Positionen har en god størrelse, men jeg er begyndt at købe fra 20 SEK-niveauet og supplerer for hver -10 %.
2 Synes om
Interessant beregning. Ville du være villig til at betale 1500-2000 MSEK for et selskab, der har ét produkt, som genererer en omsætning med en nutidsværdi på 400 MSEK? 
Årsagen til dagens kursfald er formentlig Erik Penser, som halverede sit kursmål fra et latterligt niveau på 92-102 SEK til 48-54. Salgsestimater og marginer faldt drastisk i deres analyse, og positivt cash flow opnås tidligst i 2025.
Efter min mening er der stadig mere luft i aktien end reelt fremtidigt cash flow.
1 Synes om
Nå ja, der er vel næppe nogen, der bruger sådan en “diskonteret p/s” særlig seriøst, det var bare en hurtig hovedregningsagtig måde at anskue tingene på. Min købsbeslutning er ikke relateret til det.
Sentimentet omkring aktien er usædvanligt deprimeret i øjeblikket. For et par år siden var det omvendt, da man beregnede kursmål på 100-300 SEK. Man skal købe aktier, når de er billige.
Min langsigtede case her er relateret til bestræbelserne på at udfase brugen af antibiotika til produktionsdyr og virksomhedens projekter i den forbindelse, og Strangvac udgør fundamentet for aktiens værdiansættelse.
ps Det virker til, at du følger selskabet, men ikke ejer det – har du lavet din egen vurdering af den fair værdi?
1 Synes om
Jeg ejede aktien, men solgte papirerne, da selskabets udvikling begyndte at se dårlig ud. Jeg har løbende opdateret min egen værdiansættelse baseret på de realiserede tal. For et par år siden gav selskabet betydeligt lysere fremtidsudsigter end på nuværende tidspunkt. På det grundlag vurderede jeg salget af Strangvac til at være mange gange for højt og omkostningerne for lave.
Sandt. Intervacc er dog ikke billig efter nogen målestok.
1 Synes om
Tak for din mening! Din salgsbeslutning har tydeligvis været rigtig, i det mindste indtil videre. Men samtidig mistænker jeg, at en værdiansættelse baseret på realiseret salg får denne, ligesom mange andre vækstaktier, til næsten altid at se for dyr ud. Det kunne man bruge i slutningen af S-kurven.
Efter min mening skal man lave et estimat for efterspørgslen på produktet på lang sigt, diskontere den og lægge en solid sikkerhedsmargin oveni.
Dagens analyse fra EPB er slet ikke så tosset. Der er anvendt et afkastkrav på 15 %.
1 Synes om
Jeg forstår godt, at de realiserede salgstal kun er begyndelsen, og at det ikke kan betale sig at beregne nogen P/E-tal ud fra dem. Problemet er bare, at salget er kommet svagere i gang end forventet. Omkostningerne er betydeligt højere end forventet. Godkendelsesprocesserne har taget længere tid end vurderet. Disse faktorer betyder tilsammen, at vi er langt under S-kurven. Desuden, og hvad værre er, så er kurven ifølge selskabets egen udmelding lavere, end investorerne tidligere troede.