I Japan går cellterapier för Parkinsons sjukdom framåt.
“Kommittén godkände även Amchepry, en behandlingskandidat för Parkinsons sjukdom utvecklad av det japanska läkemedelsbolaget Sumitomo Pharma.”
“För att kunna leverera behandlingar så snabbt som möjligt har båda produkterna beviljats villkorat och tidsbegränsat godkännande baserat på sannolikheten för deras effekt, vilket gör att de kan säljas provisoriskt. Ytterligare tester kommer att krävas för att påvisa säkerhet och effekt, och företagen kommer att behöva ansöka om fortsatt godkännande inom sju år.”
Eftersom Herantis förra året hade bokat in över 10 fortsatta förhandlingar med olika läkemedelsbolag efter fas 1-presentationerna. Resultaten från presentationerna rapporterades enbart i en positiv ton, och kanske till och med en ytterst positiv sådan.
Finansieringen är inget problem för det här bolaget, vilket nog är tydligt för alla som följer det. Vem man går in i fas 2 (F2) med återstår att se, men här verkar man sitta i förarsätet.
Visst kan allt hända, så länge man bara inte börjar ändra strategin till att genomföra fas 2 helt på egen hand.
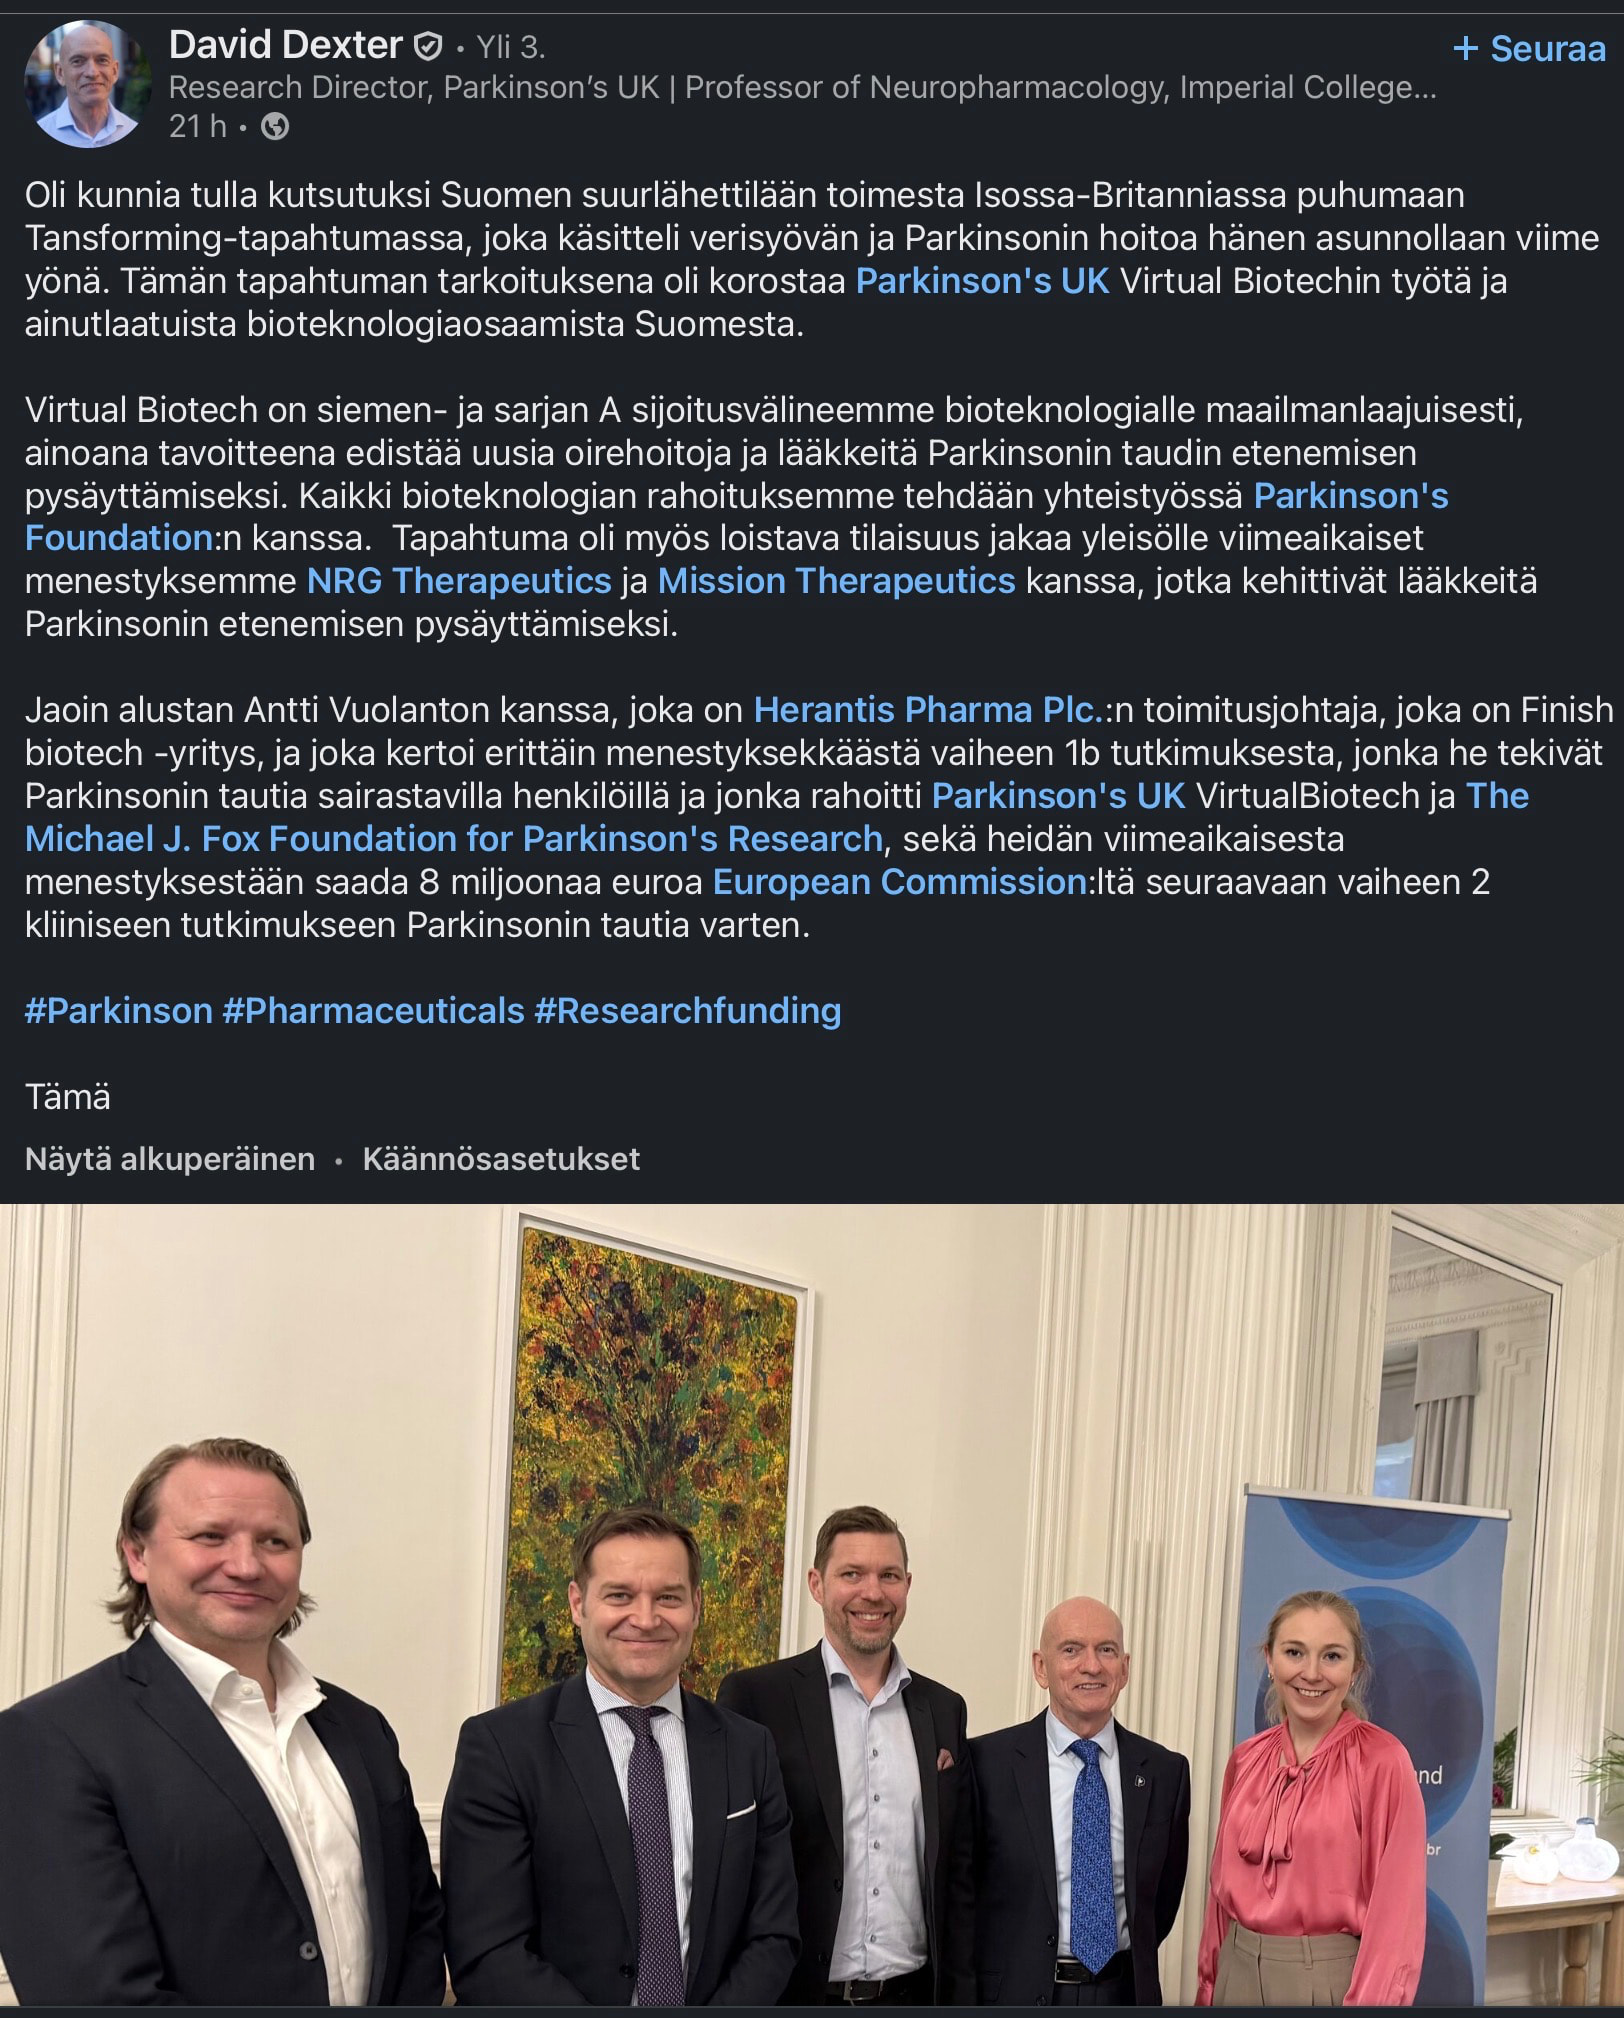
Vuolanto besökte Storbritannien för att nätverka. Finansiärens Funding boost for promising treatment | Parkinson's UK forskningsprofessor beskriver fas 1b som ”highly successful”. Han har troligtvis satt sig in i det hela bättre än vad som framgick av Vuolantos presentation där.
På tal om det: Offentliggörandet av biomarkörerna i fas 1b visade att HER-096 hade en tydlig systemisk effekt, vilket naturligtvis är lovande för många andra möjliga tillämpningar utöver Parkinson, men effekterna på centrala nervsystemet på markörnivå förblev fortfarande oklara – hur de hade mätts och vad som observerats, eller har någon annan en annan uppfattning? Det utlovades ju att analysen skulle ta månader.
Här är Siltanens förhandskommentarer inför att Herantis presenterar sitt H2-resultat på torsdag
Herantis Pharma offentliggör sitt resultat för 2025 torsdagen den 5.3.2026, och bolagets resultatrapport kan följas här från klockan 10.00. I rapporten följer vi särskilt hur förberedelserna för den kliniska fas 2-studien av läkemedelskandidaten HER-096 fortskrider. Finansieringen av den kommande studien har klarnat efter den nyligen kommunicerade nyemissionen och EU-bidraget. Eventuell ytterligare information om säkerställandet av det återstående finansieringsbehovet står också i fokus för rapporten.
Jag vet inte, men kan det vara så att ett stort problem för finska börsbolag är jämlik informationsgivning och behandling av ägare? Nuförtiden när information utbyts i till exempel sådana här forum, blir det till slut företagen själva som blir lidande när alla investerare inte har samma information. Vilket resulterar i att företagens marknadsvärden rör sig med ofattbara belopp under korta tidsperioder.
Herantis riktade emission på 4,2 miljoner euro precis före offentliggörandet av Horizon Europes 8 miljoner euro. Helt lagligt och det råkade bara hända vid samma tidpunkt?
Är det dags att göra ändringar i börsföreskrifterna? Nu när tekniken skulle möjliggöra det, varför gör man inte till exempel teckning enklare så att alla ägare kan delta? När ändrades lagarna senast?
Och när man tänker på saken lite mer generellt, när finländska företag ”fumlar” (i enlighet med lagen), så när det är dags för det stora språnget blir dessa företag ”uppköpta”. Varför? Kanske för att de som har fått möjligheten att satsa pengar i företaget har fått sin del eller har fått det längs vägen.
Och när det är dags för stora beslut (partner-/försäljningsavtal) är det dessa samma personer som fattar besluten eller ger starka rekommendationer. Pengar tenderar att söka sig till pengar alltmer.
Det sätt på vilket vi skulle få vårt land på fötter igen vore att sprida välståndet, inte begränsa det. Man har sett ute i världen vad det till slut leder till.
Förhoppningsvis fortsätter öppenheten i informationsgivningen när det gäller Herantis, till exempel gällande diskussioner om partnerskap.
Bra intervju med Antti av Antti. Vuolantos framtoning är ganska självsäker och lugn. Under 2025 gick allt framgångsrikt, resultaten var bra och feedbacken från BP och experter var strålande. Det här året har börjat strålande när det gäller finansieringen av fas II, och svaren utstrålar verkligen ett positivt självförtroende kring att finansieringen kommer att ordnas enligt tidtabell.
Här är en färsk bolagsanalys från Antti gällande Herantis H2
Herantis huvudtema för 2025 var slutförandet av fas I-studien. Samtliga mål för studien uppnåddes, vilket ger en god vetenskaplig grund för framtiden. Bolagets uppskattning av det återstående finansieringsbehovet för fas II-studien är 20–25 MEUR, vilket ligger i linje med vår prognos. Nästa kritiska steg är att säkra finansieringen för studien, vilket enligt vår bedömning innebär en betydande binär risk beroende på den lösning som nås. Vi modellerar vår uppskattning av den fortsatta finansieringen och reviderar vår riktkurs till 2,4 euro (tidigare 2,5 €) i och med förändringarna. Vi höjer rekommendationen till öka (tidigare minska) efter att kursnedgången har förbättrat avkastnings-riskförhållandet.
Aspens terapi använder patientens egna omprogrammerade iPS-celler som källa för dopaminerga celler, för att undvika en immunrespons mot transplantatet. Detta är ett mycket dyrt sätt att framställa terapin, så det återstår att se hur kommersiellt lönsamt det i slutändan kommer att bli.
Men vad i hela friden nu igen. Kunde du inte åtminstone ha lagt in en disclaimer i början om att det rör sig om slumpmässiga AI-genererade spekulationer som inte baseras på någonting? Jag slösade bort tre minuter av mitt liv på att leta efter nyheter relaterade till detta.
In mindre än två månader bör vi få veta vad de partnerskapsförhandlingar som normalt varar i 6–9 månader har resulterat i. Om man kan dra slutsatser från antalet personaloptioner, så har den ekonomiska aspekten inte förbisetts.
Inte själva partneravtalet ännu, men spontant ett intressant samarbete. Det kan påskynda erhållandet av Fas 2-resultat, minska det nödvändiga antalet patienter och därmed sänka de totala kostnaderna för Fas 2.
Edit. Förvånande att nyheten inte hade någon effekt på kursen. Den har dock sjunkit under en tid nu utan några negativa nyheter.
Här är Anttis kommentarer gällande den färska nyheten.
Herantis meddelade på tisdagen att de har ingått ett samarbetsavtal med schweiziska Indiv gällande utnyttjande av digital biomarkörsteknologi i den kommande fas II-studien för läkemedelskandidaten HER-096. Nyheten är ett framsteg i planeringen av studien som ligger i linje med förväntningarna, då vi redan tidigare har bedömt att bolaget planerar att använda digitala metoder för att följa upp patienternas symptom. Teknologin kan förbättra studiens känslighet för att upptäcka potentiella behandlingseffekter inom ramen för en relativt kort uppföljningsperiod.
Bolaget har redan informerat om båda ämnena, men visst kan man gå in på hur mycket detaljer som helst. Eftersom även ekonomisidan är på plats, men hur hänger det ihop med dessa ämnen? Ett pressmeddelande om finansieringsförhandlingar? Det vore märkligt i det här skedet och kanske ett dåligt tecken för den biten…
Hittills har informationen om fas 2-studien legat på en ganska allmän nivå. I intervjun som Sijoittaja-alokas länkade till ovan nämner Vuolanto också att de strävar efter att under de “kommande fyra veckorna” ge mer detaljerad information om P2-studiedesignen, vilket innebär att man troligen går djupare in på konkreta vetenskapliga, kliniska och praktiska detaljer. Man kan förstås hoppas på att det finns något nytt att berätta om finansieringsarrangemangen också, men enligt min mening är det ganska osannolikt.
Edit: Och säkert mer detaljerad information om Invidi-samarbetet, samt att publiken får möjlighet att ställa frågor.