Ret svagt Q3 fra Hansa. Nu kan man nok allerede drage den konklusion, at der simpelthen ikke er et ordentligt marked for Idefirix i nyretransplantationsindikationen i Europa.
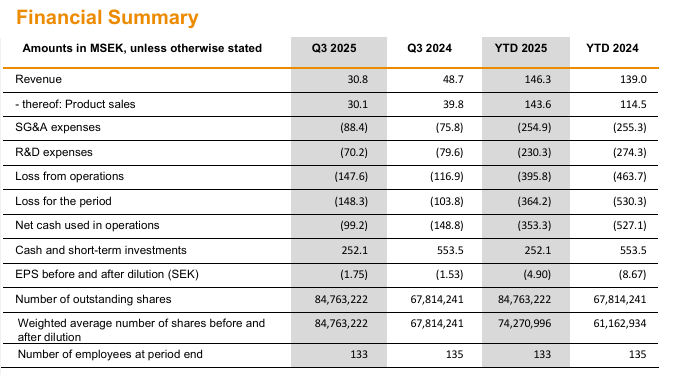
Omsætning 30,8 MSEK, betydeligt mindre end for et år siden. Dette svarer til omkring ti behandlede patienter. Salget i Tyskland er i problemer, da Tyskland har suspenderet sin deltagelse i Eurotransplants prioriteringsprogram, og der er også problemer i Spanien. Dette indikerer også svage fremtidige kvartaler. “Launch”, hvis man stadig kan kalde salgsforsøget det, går altså i den forkerte retning i Europa. Pengesituationen er dog god efter en forvirrende god prisrettet emission. Emissionen indbragte i starten af oktober 671,5 MSEK (71,5 MUSD), med en tegningskurs på næsten SEK 40. Fortyndingen er dog ret betydelig med disse emissioner.
Citat fra Q3-rapporten:
As mentioned in the Q2 report, the German Eurotransplant Prioritized Program has been paused, and as a result no product sales were reported in Germany during Q3. While physicians in Germany can continue prescribing IDEFIRIX under the standard Eurotransplant Kidney Allocation System (ETKAS), we expect that the pause of the prioritized program will continue to have a negative impact in the near- to mid-term.
Denne situation i Tyskland blev forklaret i Q2 Q&A-sessionen primært med, at man i Tyskland er bekymret for patienternes ligestilling:
When it comes to these highly sensitized patients, you – they end up in this priority program for specific reasons. Let’s say, they’ve had a previous transplant, they have been pregnant, they’ve had a blood transfusions. You know the reason why they’re highly sensitized. And in Germany, what they have really been discussing is this health equity. That certain patients end up in this program.
Her forsøger man vel at sige, at i hvert fald en del af patienterne er sensibiliserede “af egen årsag”, altså at de f.eks. ikke har passet ordentligt på deres immunsuppressive medicin med det første transplantat eller på anden måde forårsager problemer med deres livsstil. I hvert fald kom der en sådan kommentar fra en tysk læge tidligere. Da nyrer er en meget begrænset ressource, foretrækker man at give dem uden Idefirix-omkostninger til en ikke-sensibiliseret modtager. Dette synspunkt er ret dårligt for Hansa. Og også i Spanien er der altså problemer med refusionen af Idefirix.
Historien hviler nu endnu stærkere på USA og naturligvis de fremtidige indikationer i udviklingspipelinen. Desværre er FDA også lukket i øjeblikket, hvilket næppe vil fremskynde projektet… Heldigvis indså jeg på et tidspunkt, at jeg skulle begynde at handle med dette – køb under SEK 30 og salg over SEK 35 har de seneste år været en betydeligt bedre strategi end at “hodle”. På et tidspunkt vil dette måske stadig tage fart, hvis USA lykkes, og inden da ville det være godt at være med, hvis man tror på historien. Efter Q3-rapporten er vi i hvert fald igen på købspriser.
Der er selvfølgelig meget optimisme i rapporten om fremtiden og de indikationer, der er i udviklingspipelinen, men på kort sigt efterlod dette alligevel en dyster følelse.