En sak till att tillägga om Evolution är att jag hittade det här företaget via svenska bloggare, det kan ha varit Professor Kalkyl. På hans webbplats finns en rejäl samling globala tillväxtbolag, varav vissa är väldigt nära kvalitetsbolagsstatus (om de inte redan är där). Det går säkert bra med Google Translate, så jag delar den svenska länken, och han har förstås även ett Twitter-konto.
6 gillningar
Jag har också betraktat logistikbranschen som en bulkverksamhet med låga marginaler, låga inträdesbarriärer och svårigheter att uppnå hållbara konkurrensfördelar.
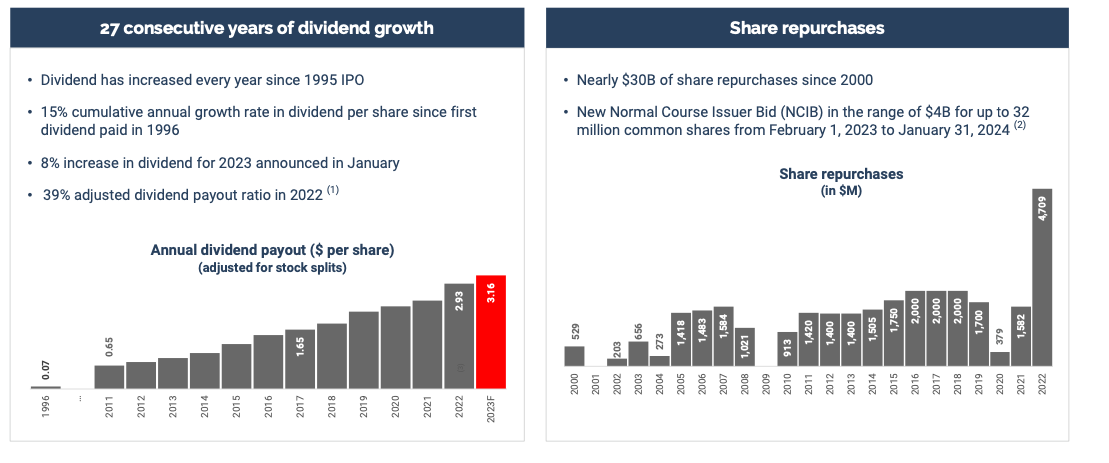
- Antalet utestående aktier i Canadian National Railway har minskat från 722,6 miljoner i slutet av 2019 till 688 miljoner
- Utdelningen har höjts varje år sedan 2005
- Avkastning på investerat kapital (ROIC) var 15,8 % år 2022 (mål 15–17 %)
- Målet är en vinsttillväxt på 10–15 % under åren 2024–2026.
https://www.cn.ca/-/media/Files/Investors/Investor-Day/20230503-Shareholder-value-creation-EN.pdf?la=en&hash=50FC0AEC2C48F667EDD79ABF419440A668478C43 -investerarpresentation
https://sifterfund.com/wp-content/uploads/Sifter-Fund-Canadian-National-Railway-Investment-Case-Study-2018.pdf -Sifters gamla analys från 2018. De finansiella siffrorna är gamla, men man kan fortfarande hämta information om själva verksamheten därifrån.
Railway company has pricing power – Case Canadian National - Sifter Fund -sammanfattning av föregående rapport
https://www.cn.ca/-/media/Files/Investors/Investor-Annual-Report/2022-CN-Annual-Report.pdf?la=en&hash=A3EE1D329D2D9104167E582B53215E6C9C4A7C8D -årsredovisning
Det verkar som att de fritt tillgängliga ROIC-siffrorna skiljer sig något från bolagets egna. Man borde kontrollera varifrån skillnaden härrör. Jag kan tyvärr inte svara på om CNR gynnas av Bidens infrastrukturpaket, @JNivala.
@Santeri_Korpinen delar ni fortfarande med er av de bolagsanalyser ni gör? Det var ett tag sedan sist. Om ni gör det, skulle man kunna få en uppdaterad analys av CNR delad här?
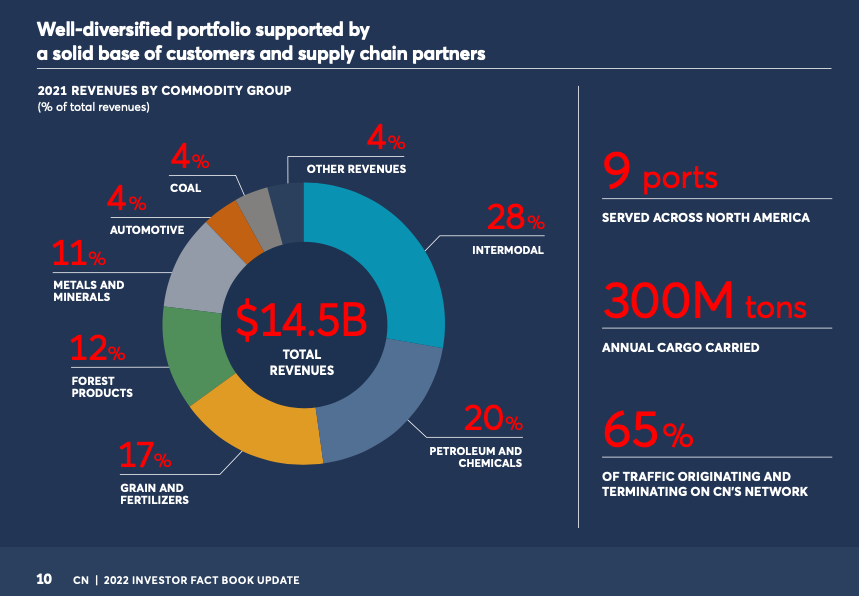
Å andra sidan har jag funderat på om innehållet i den frakt CNR transporterar spelar roll? Behöver man analysera efterfrågeutsikterna för olika metaller, olja och andra produkter osv. 
edit:
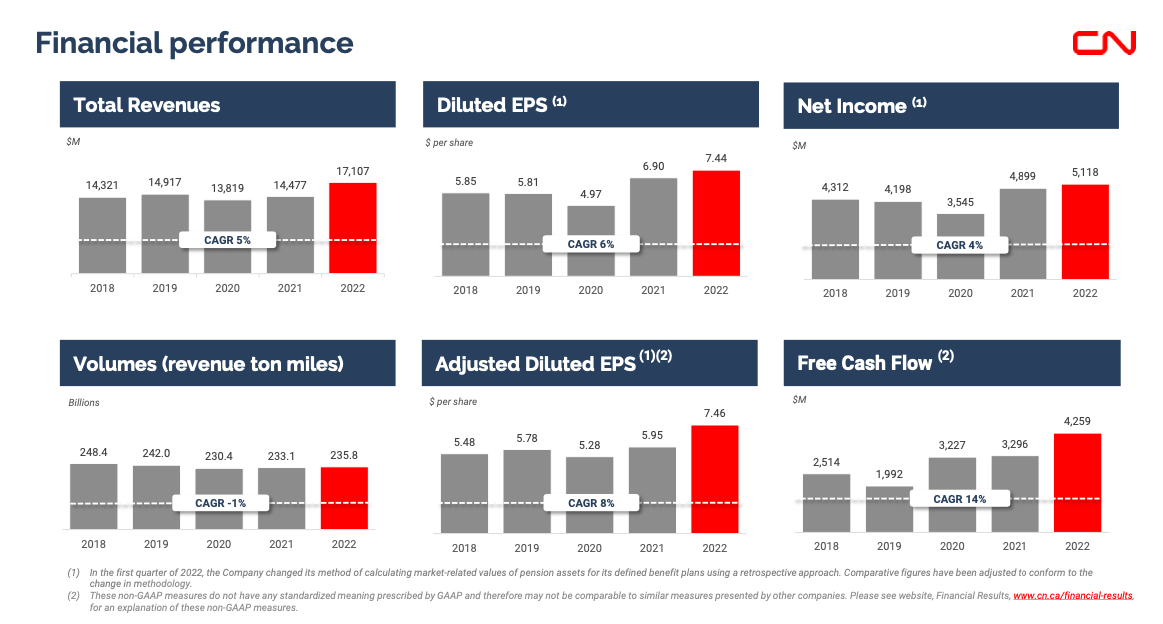
Jag grävde fram historiska tillväxttal (CAGR) för de senaste 5 och 10 åren:
- Omsättningstillväxt: 7,0 % (10 år) och 5,6 % (5 år)
- EBIT-tillväxt: 7,4 % och 5,7 %
- EBITDA-tillväxt: 8,20 % och 6,70 %
- Tillväxt i fritt kassaflöde: 12,40 % och 13,00 %
- Utdelningstillväxt: 14,40 % och 11,60 %
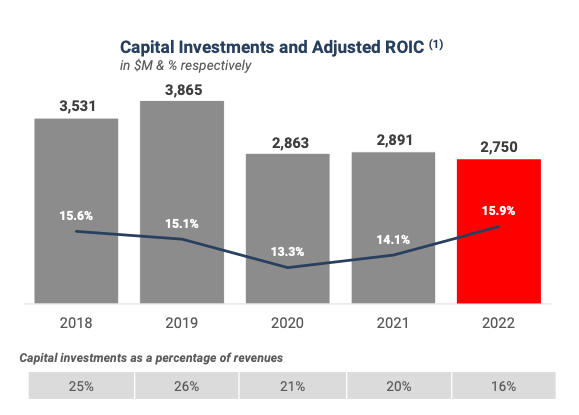
- Verksamheten är ganska kapitalintensiv, vilket också begränsar uppkomsten av konkurrens. För det andra är det inte längre rimligt att bygga ett konkurrerande järnvägsnät i stor skala. CapEx har varierat mellan 16–26 % av omsättningen under de senaste åren. Största delen är underhållsinvesteringar och resten tillväxtinvesteringar.
Några plock ur investerarmaterialet i form av bilder:
14 gillningar
Måste kommentera lite på denna utmärkta info om West, då jag har följt (även) detta läkemedelsbolag under en längre tid. Det är sant att läkemedel alltid går åt, men inte riktigt helt jämnt. När det gäller West är det värt att komma ihåg åtminstone den enorma merförsäljningen som kom tack vare Covid. Och bolaget tog ju en rejäl nedförsbacke från julen -21 till julen -22.
Så om man tänker på längre sikt (och antar att en ny corona inte kommer direkt), är det bra att rensa bort den där Covid-effekten från siffrorna när man utvärderar bolagets framtid.

3 gillningar
För West har den Covid-relaterade försäljningen i praktiken redan nollats, och det syns i årets tillväxtsiffror. Egentligen ligger både 2022 och 2023 nära noll tillväxt. Det beror verkligen på corona och den merförsäljning den medförde samt att den nu har försvunnit. Kärnverksamheten har tuffat på stabilt om man rensar bort den störning som coronan orsakade.
Wests uppskattning för den Covid-relaterade försäljningen i år är 60 miljoner dollar och analytikerprognosen för årets omsättning är 2,98 miljarder, vilket innebär att den coronarelaterade försäljningens andel nu bara är ett par procent av omsättningen.
När det gäller West Pharma skulle jag hellre titta på marknaden för biologiska läkemedel, som har vuxit kraftigt under de senaste åren, och den situationen lär inte förändras under de kommande åren heller.
Själv lyckades jag köpa West i slutet av förra året runt 240 USD.
1 gillning
Philip Morris International (PMI)
Vad är en av de viktigaste förmågorna hos ett kvalitetsbolag? Förmågan att uppfinna sig själv på nytt om behovet kräver det. PMI är för de flesta bekant som en tobaksjätte, men bolaget är i hög fart på väg bort från tobak mot en rökfri framtid (eller åtminstone är det så ESG-konsulter anser att man bör kommunicera till Wall Street). Precis som för andra stora nikotingiganter sker detta för Philip Morris genom två kanaler: rökningen minskar organiskt, och man satsar betydligt på tobaksfria/rökfria nikotinprodukter. Enligt Devin LaSarres material har PMI:s volym för tobaksförsäljning sjunkit med ca 4 procent per år under 2013–2023, så vi talar inte om ett trivialt tapp.
Hur är då PMI ett kvalitetsbolag när kärnverksamheten smälter bort? Det är en bra fråga. Under åren 2016–2022 växte omsättningen med ca 3 % CAGR, och EPS på motsvarande sätt med en årstakt på över 4 %. Inte på något sätt ett kvalitetsbolagsmässigt imponerande resultat, även om perioden innehöll en pandemi som motvind för att bromsa försäljningen av en produkt som bryter ner andningsorganen. Ändå kan man konstatera att få svaga bolag lyckas få tillväxt på både den översta och nedersta raden när kärnmarknaden långsamt eroderar. Jämfört med föregående år tog PMI marknadsandelar från sina konkurrenter inom både traditionell tobak och uppvärmd tobak. Prissättningsförmågan är också på plats, då volymminskningar täcks genom att utan vidare eftertanke höja priset på den beroendeframkallande produkten. Om du nu tänker att detta måste synas i marginalerna, så har du rätt, det gör det. Bruttomarginaler på ca 60–65 procent och EBIT-marginaler på 35–40 procent är vardagsmat i den här branschen. ROIC orkar jag inte ens titta på, för att inte få ångest över allt annat jag har i portföljen istället för detta.
Om prisökningar inte räcker, så finns det ju tillväxt att vänta de kommande åren. Många skulle hävda att PMI har de två bästa nikotinprodukterna i sin portfölj: IQOS (uppvärmd tobak, men ändå en rökfri produkt) och Zyn (nikotinpåsar). Båda produkterna representerar det som PMI kommunicerar om framtiden: nikotinprodukter utan de hälsorisker som tobak medför. Var för sig är båda dessa redan idag affärsverksamheter med omsättning i miljardklassen, och tillväxten har bara börjat. Båda produktkategorierna växer i en rasande fart i fråga om både försäljningsvolym och omsättning: tillväxten för IQOS tobaksstickor har legat på över 20 procent, och Zyns försäljningskurvor är i en total hockeyklubbe-fas. Alla har säkert märkt vid butikskassan att det frågas efter nikotinpåsar titt som tätt, och Zyn är gorillan på den amerikanska marknaden med sin marknadsandel på över 60 procent.
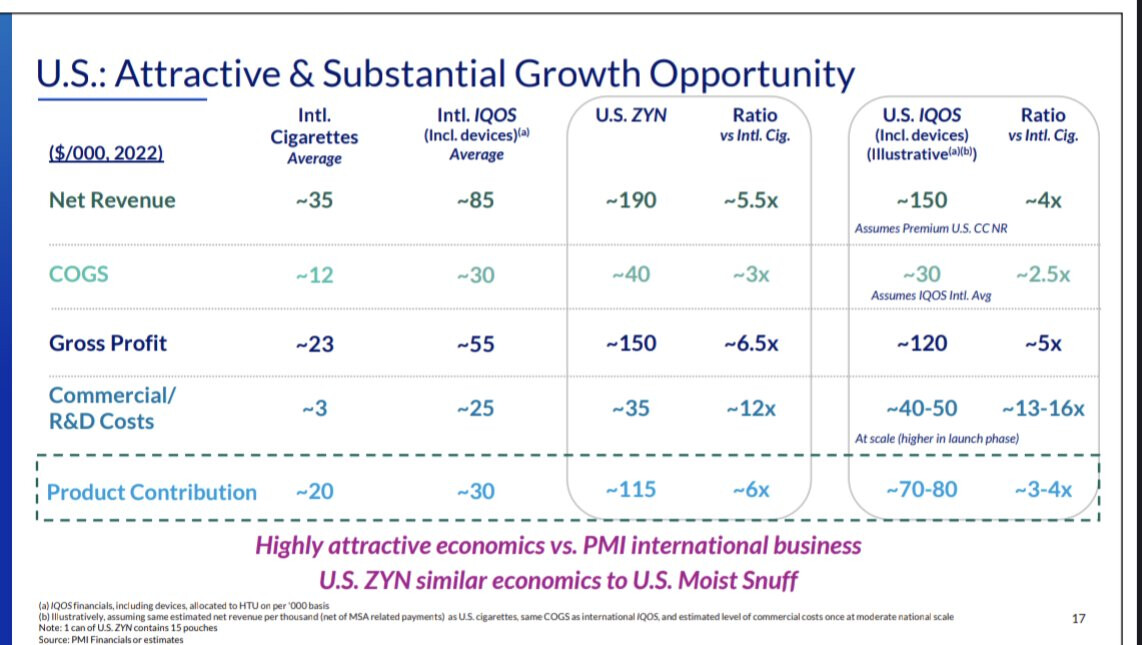
Tillväxten kommer också att stödjas av att PMI får börja kommersialisera IQOS i USA från och med maj nästa år, och med tanke på dess framgång på den europeiska marknaden borde det accelerera tillväxten ytterligare. Zyn är en verklig diamant med sina EBIT-marginaler på nästan 50 procent, och den börjar introduceras på nya marknader allt kraftfullare (Finland är också, om jag minns rätt, på listan för i år!). Jag kan fortfarande inte påstå att jag förstår hur i helvete uppköpserbjudandet på moderbolaget Swedish Match någonsin gick igenom. Dessa två produktkategorier representerar nu redan över 35 procent av PMI:s omsättning – och bäst av allt, deras marginaler misstänks vara ännu bättre än för traditionella tobaksprodukter. Nedan finns bolagets egna beräkningar, främst i en amerikansk kontext dock:
Tobaks… nikotinbolag har oerhört starka konkurrensfördelar som också är lätta att förstå. Distributionsnätverken är definitivt värda att nämna: tillväxten för Zyn och IQOS underlättas avsevärt av att man redan distribuerar sina andra produkter till alla kontinenter. Man är i genomsnitt väldigt lojal mot varumärken när det gäller beroendeframkallande produkter (vem i helvete hade trott det?), så prissättningsförmåga finns. En ytterligare fördel är en faktor som sannolikt kommer att skaka om andra konsumentvarubolag: sociala medier-stjärnornas marknadsföringskraft är helt orättvist stark och kostnadseffektiv jämfört med traditionella marknadsföringsmetoder. Oavsett om det gäller Prime, Feastables eller cirka tusen olika kosmetikaprodukter, är förmågan hos de influencers som representerar dessa att marknadsföra sina produkter praktiskt taget gratis skrämmande stark för varje storföretag. Däremot når detta nikotinprodukter, som omfattas av lagstadgat marknadsföringsförbud, mycket sämre.
Politik är å andra sidan ett tveeggat svärd i branschen: det skyddar mot konkurrens och nya entreprenörer, men lagstiftning och beskattning sätter regelbundet käppar i hjulen. Nyligen har vi sett nyheter om till exempel förbud mot nikotinpåsar i Nederländerna, där idén förmodligen föddes under en rökpaus. Detta får man helt enkelt leva med – Big Tobacco är en enkel måltavla, även om det för en gångs skull kunde finnas skäl att inte skjuta först.
Bolaget höll en CMD i veckan där man meddelade målen för de kommande åren. För perioden 2024–26 siktar man på en tillväxt i omsättning och volymer på 6–8 procent, samt en EPS-tillväxt på 9–11 procent. Tillväxtmålet för volymer av rökfria produkter är ca 33 % CAGR (Zyn) och ca 15 % CAGR (IQOS), så bolaget har sannerligen en beundransvärt tydlig riktning och vision för varifrån framtida tillväxt ska hämtas. Samtidigt är avsikten att betala tillbaka skulder till en mer rimlig nivå, eftersom förvärvet av Swedish Match förra året finansierades helt med skulder (över 15 BUSD i köpeskilling). Om målen nås börjar slutresultatet se betydligt mer kvalitetsbolagsmässigt ut – särskilt när man tänker på hur mycket tobaksmarknad det finns i världen att disruptera med nya produkter.
Värderingen är på årets prognoser ca 15x P/E, och snabbt räknat ca 16x P/FCF. Värderingen ser inte särskilt billig ut med tanke på den något långsamma tillväxten, men om de rökfria produkterna i enlighet med bolagets prognoser är betydligt mer lönsamma än de traditionella, kommer multiplarna att smälta ganska effektivt. Jag tycker det är bra att jämföra dessa multiplar även med traditionella alkoholvarumärken, för vilka man på sina håll betalar betydligt högre multiplar – rökning är verkligen ett hatat ämne även inom investering. PMI sprutar ur sig fritt kassaflöde väl, då capex typiskt sett har legat på 10–15 procent av kassaflödena och stora företagsförvärv nu förmodligen ligger bakom dem. Givmilda utdelningar är alltså att vänta även i fortsättningen, precis som hittills.
Kvalitetsbolag eller inte? Enligt min mening definitivt ett kvalitetsbolag – särskilt om man fokuserar på den längre historiken, då varje tobaksbolag torde få den stämpeln. Bolaget uppfyller många kvalitetskriterier utmärkt och konkurrensfördelarna är glasklara för var och en som vill acceptera dem, men på något sätt måste de omvandlas till faktorer som genererar kontanter. VD Jacek Olczak och hans kollegor får arbeta hårt för att föra in en av de bästa affärsmodellerna i nutiden.
(disc: inte i portföljen)
30 gillningar
Hej,
Bra trådstart @JNivala, jag kommer också att följa tråden och ska försöka bidra med innehåll även i framtiden. Några reflektioner gällande innehållsskapande samt de saker som redan lyfts fram i tråden;
-
Det har redan lyfts fram i tråden att läkemedelsbolagen upplevde en exceptionellt kraftig efterfrågeökning under coronatiden, vilket i sin tur delvis syns som en försvagning av nyckeltalen när efterfrågan återgår till normal nivå eller till en normal tillväxtbana från 2019 och framåt, i de fall där lageruppbyggnaden inte kan utnyttjas innan det så kallade bäst före-datumet passerats.
-
Relaterat till föregående så påverkar både coronatiden och krigssituationen i Europa även i andra riktningen, det vill säga de kan ha sänkt ett bra kvalitetsbolags nyckeltal direkt så att de inte längre uppfyller kvalitetskriterierna (kvalitetskriterier finns förstås till för att identifiera bolag som kan prestera oavsett förändringar i externa faktorer).
-
När det gäller de kvalitativa faktorerna är den första punkten, det vill säga att blicka framåt, en motiverad presentation av varför den tidigare trenden för vinsttillväxt skulle fortsätta i 5–10 år, och förhoppningsvis kommer vi att se tankar kring detta i tråden framöver. Det är alltid lättare att titta i backspegeln än att försöka förutspå framtiden, å andra sidan är uppföljning av utfall det enda man kan redovisa som fakta.
-
Sidådövare (aktier som stampar på stället), Microsoft stampade rejält efter millennieskiftet, observera att det inte var en dagslända då utan fortsatte att prestera. Jag är fortfarande lite bitter över att jag inte förstod att lita mer på det, då det var en av mina första investeringar, om än i slutet av den stampande fasen. På grund av detta kan jag tolka den nuvarande situationen som en rejäl övervärdering. Jag tror att tillväxten mattas av och att det i framtiden återtar en position som en mer tråkig investering, varvid även marknadsvärdet sjunker, men värderingsmultiplarna kan vara på en bra nivå i och med kursnedgången.
Innan vi blickar längre framåt skulle jag vilja kasta fram ett kort som är bekant för den finska investeraren både från börsen och hemifrån, nämligen Olvi. Olvi har tagit rejält med stryk på sistone, särskilt på grund av osäkerheten kring verksamheten i Vitryssland (Belarus).
Innan coronatiden, siffror för 3 år från bokslutet:
- avkastning på investerat kapital är i storleksordningen 20 %, 2017 (19,7 %), 2018 (21,2 %), 2019 (20,8 %)
- omsättningstillväxt över 5 %, 2017 (7,6 %), 2018 (11,3 %), 2019 (6,4 %)
- vinsttillväxt för räkenskapsperioden i storleksordningen 10 %, 2017 (10,5 %), 2018 (10,7 %), 2019 (10,3 %)
- nettomarginal över 12 %, 2017 (15,1 %), 2018 (25 %), 2019 (26,1 %)
Olvis marknadsvärde har blivit rimligare på grund av att den exceptionellt stora risken i Vitryssland har realiserats. Företagets affärsutveckling har dock varit på en bra nivå under de senaste åren och värdeskapandet för ägarna har varit gott. Företaget har också strävat efter att hålla ordning på skuldsättningen så att det finns pengar i kassan. Jag tror att Olvi, efter att ha övervunnit problemen i Vitryssland, kan fortsätta så att avkastningen på investerat kapital förblir på en hög nivå. Olvi har ett befintligt distributionsnät och kan göra bra vinst trots att de egna produktpriserna är fullt konkurrenskraftiga. Det finns alltså en bra vallgrav hos Olvi baserat på kostnadseffektivitet. De samarbetar även med globala läskedrycksjättar, vilket även den vitryska delen av Olvi har gjort. Verksamheten är inte särskilt cyklisk.
Själv har jag inte Olvi i portföljen för tillfället, men jag bevakar bolaget och överväger att köpa redan vid dessa priser. Den största rädslan är att man avyttrar verksamheten i Vitryssland billigt och att det därefter kvarstår en risk där Lidskoe Pivo underprissätter produkter på marknaden under de kommande åren och därmed även tar resterande marknadsandelar från Olvi.
- Är denna rädsla obefogad?
- Hur ser ni på saken, är det möjligt för Olvi att i framtiden flytta till den så kallade kvalitetsaktiekorgen?
Mycket egna funderingar som kanske var onödiga, men jag lyckades i alla fall vaska fram ett finskt bolag på bordet. Även om det är ett bolag som inte helt uppfyller kriterierna för de senaste åren, så ser jag att situationen har varit mycket exceptionell för dess del. Hoppas att detta meddelande ändå tillför diskussionen något mervärde. 
17 gillningar
Den här listan innehåller säkert många bolag som passar in under den här trådens namn:
https://x.com/returnoncap/status/1708566383540240604?s=20
Läste nyligen Terry Smiths Investing for growth, som till stor del är sammanställd av hans investerarbrev från Fundsmith-fonden samt andra skrifter. En stark rekommendation för både boken och Fundsmiths investerarbrev. Fondens investeringsstrategi bygger ju helt på att behålla globala kvalitetsbolag
25 gillningar
För Philip Morris är det faktiskt för första gången på länge lätt att argumentera för att verksamheten växer även volymbaserat i takt med tillväxten för rökfria produkter. Jag anser dock att risken med rökfria produkter ligger i att varumärkenas beständighet ännu inte har hunnit bevisas, även om IQOS marknadsposition gradvis börjar skyddas av enhetsbasen, då dessa HEETS vad jag vet endast kan användas med en IQOS-enhet. För ett nytt tobaksbolag skulle det knappast finnas betydande finansiering på marknaden (reglering, ESG osv.), men för t.ex. ZYN-konkurrenter skulle det kunna finnas. Det är väl ändå så det fungerar i en marknadsekonomi, att överavkastning äts upp av konkurrens. Lönsamhetsnivåerna för IQOS och ZYN är i absolut toppklass, men det är fortfarande långt kvar till ett varumärke som Marlboro (det populäraste cigarettmärket 50 år i rad). Marknaden prissätter inte heller framgång i den skalan, men jag tycker det är ett helt giltigt lyft i den här tråden, där konkurrensfördelar utvärderas över decennier.
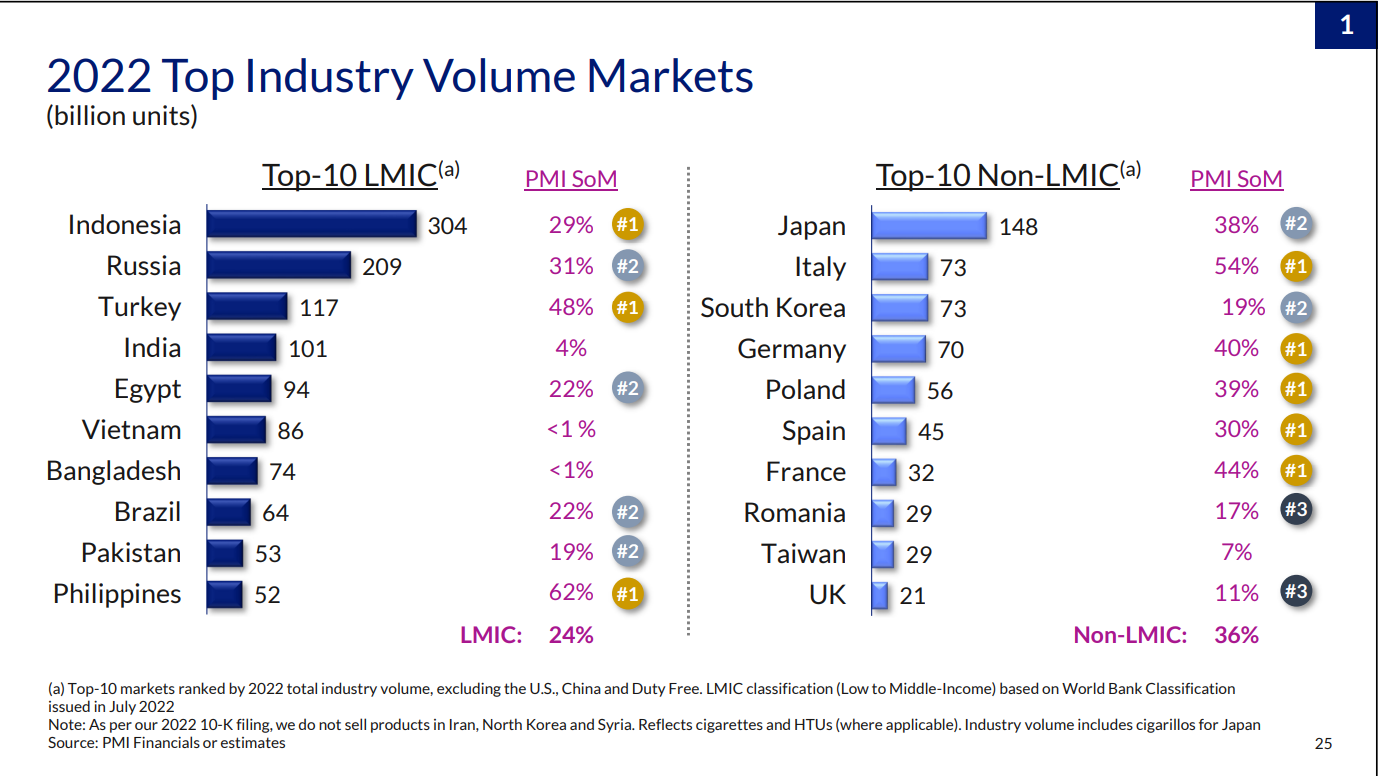
Som ett tillägg för dem som hör om Philip Morris som investeringsobjekt först nu, så beror “International”-delen av företagets namn på att licensen för Philip Morris traditionella tobaksprodukter i USA innehas av Altria (som också fanns med i listan Atte länkade). Nedan visas marknadsandelar för den traditionella sidan på de största marknaderna (före Swedish Match).
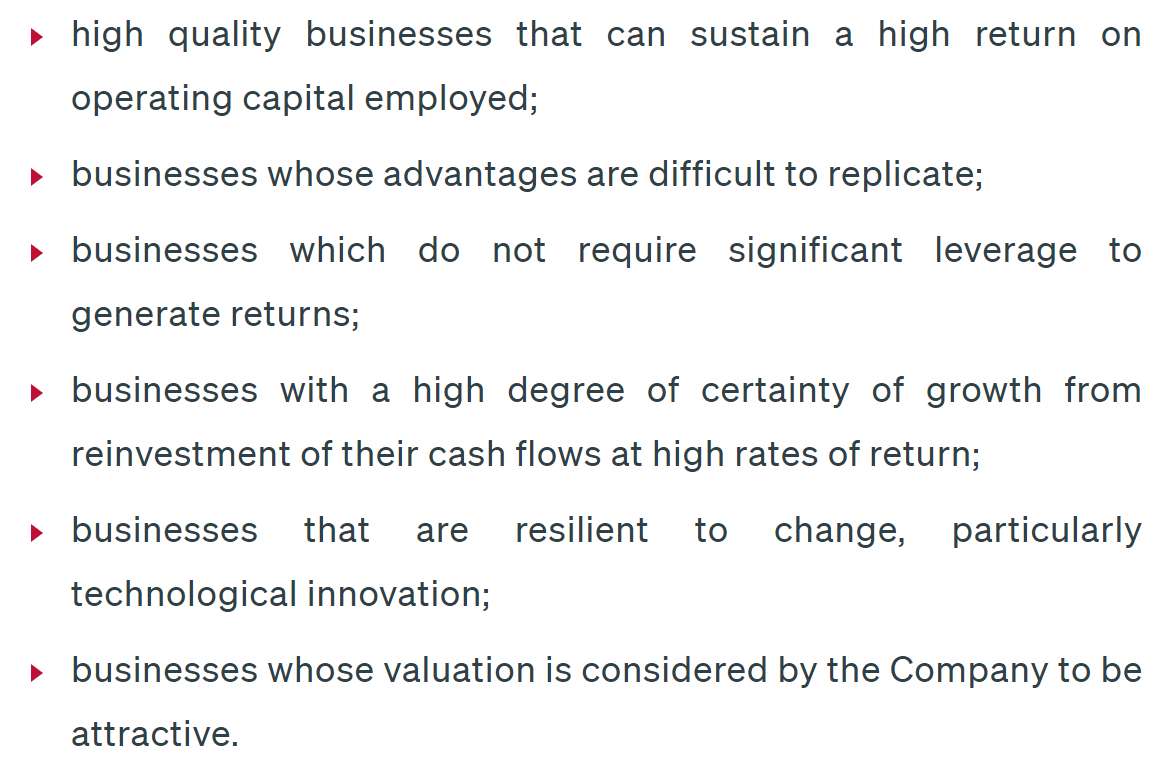
Fundsmith äger också Philip Morris och har investeringskriterier som är mycket likt Sifters.
Fundsmith publicerar också en så kallad look-through table, likt Sifter, som beskriver kvaliteten på innehaven:
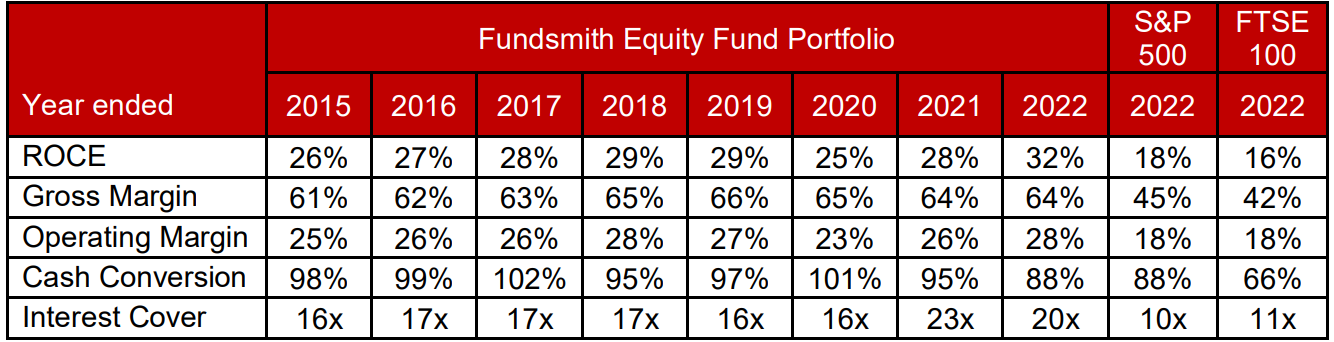
Fundsmith skiljer sig från Sifter genom att de tydligare fokuserar på endast ett fåtal sektorer (dagligvaror, teknologi, medicinteknik och lyx). För mig dyker Moody’s och serieförvärvare (serial acquirers) som Danaher upp som kvalitetsbolag utanför dessa sektorbegränsningar. Å andra sidan talar till exempel denna studie av Michael Mauboussin (länk) för sektorbegränsningar.
Nedan finns även en tweet med alla bolag som Fundsmith har ägt under sin historia.
https://twitter.com/long_equity/status/1589573858646163456/photo/1
Jag kan skriva liknande inledningar om de mer okända namnen (bl.a. IDEXX, Mettler-Toledo, Waters, Coloplast och Amadeus) som har dykt upp i tråden när jag hittar tid. Jag lägger också till Terry Smiths tal från 2019 för de som är intresserade av Fundsmith (https://www.youtube.com/watch?v=YZM9dhiDbzI). Jag grundar min egen uppfattning om bolagens kvalitet till stor del på samma saker som tas upp i talet mellan 8:52-51:56.
13 gillningar
Jag öppnade Mauboussins lista av ren tristess; en kort branschbeskrivning, genomsnittlig avkastning på kapital och hemland. Det finns en del märkliga koncentrationer; enligt skaparen är avfallshantering och telenät affärsverksamheter med bra vallgravar, trots att man inte tjänar några pengar där (goda nyheter för Telia och L&T?). Det är också lite lustigt att tyskspråkiga bolag saknas helt, samtidigt som det finns en del flygplatser på listan.
- Adobe; mediaprogramvara, ROIC 23,2%

- AENA SME, flygplatser, ROIC 4,7%

- Air Products and Chemicals; industrigaser, ROIC 10,5%
- Alphabet, molntjänster och nätannonsering, ROIC 25,1%
- Altria, tobaksprodukter, ROIC 17,5%
- Amazon, e-handel och nättjänster, ROIC 9,3%
- Amerco, uthyrning av skåpbilar och släpvagnar, ROIC 9,3%
- American Tower, telenäts-REIT, ROE 34,3%
- Analog Devices, signalbehandlingsutrustning, ROIC 7,9%
- AON, försäkringstjänster för företag, ROE 34,7%

- Arthur. J. Gallagher, återförsäkring, ROE 12,9%
- ASML, processteknik för halvledare, ROIC 23,1%

- Autodesk, CAD-programvara, ROIC 18,8%
- AutoZone, reservdelar för bilar, ROIC 45,3%
- Bausch + Lomb, kontaktlinser, ROIC 9,6%

- Black Knight, bankprogramvara, ROIC 6,0%
- Blackstone, kapitalförvaltning och fastigheter, ROE 27,1%
- Bolsa Mexicana de Valores, börstjänster och tillhörande tjänster, ROIC 20,4%

- British American Tobacco, cigg, ROIC 6,2%

- Brown & Brown, sakförsäkring, ROE 13,4%
- Cadence Design Systems, kretskortskonstruktion, ROIC 23,4%
- Canadian Pacific Railway, järnvägsfrakt, ROIC 12,7%
- CBRE Group, uthyrning av kommersiella lokaler, ROE 19,4%
- China Tower Corp, telenät, EBITm 15,4% (ROIC 3,5%)

- Christian Dior, lyxvaror, ROIC 11,4%

- Cooper Companies, kontaktlinser, ROIC 11,3%
- CME GROUP, derivatbörs, ROIC 8,9%
- Copart, e-handel för bilar, ROIC 25,6%
- CoStar, informationstjänster för fastighetshandel, ROIC 6,0%
- Crown Castle, telenäts-REIT, ROE 9,3%
- Danaher, diagnostik och biotekniktjänster, ROIC 7,3%
- DexCom, diabetesvård, ROIC 5,3%
- Diageo, sprit, ROIC 12,6%,
- Douzune Bizon, ekonomiprogramvara, ROIC 6,4%

- Essilorluxotica, glasögon, ROIC 3,6%
- Estee Lauder, hudkrämer och smink, ROIC 16,0%
- Evolution, nätkasinon, ROIC 23.8%

- Fair Isaac, programvara (kreditregister), ROIC 37,3%
- FirstService, fastighetsskötsel, ROIC 4,2%
- General Dynamics, försvarsindustri, ROIC 15,1%
- Grupo Aeroportuario del Pacifico, flygplatser, ROIC 13,6%
- Grupo Aeroportuario del Sureste, flygplatser, ROIC 13,0%
- Hermes International, lyxkonsumtionsvaror, ROIC 23,8%
- IDEXX, veterinärmedicinsk utrustning och tjänster, ROIC 50,1%
- Illumina, DNA- och RNA-sekvensering, ROIC -20,9% (bara förlust)
- Intercontinental Exchange, börser och tillhörande tjänster, ROIC 7,3%
- Intuit, programvara för ekonomiförvaltning, ROIC 26,9%
- Intuitive Surgical, kirurgisk automation och tjänster, ROIC 15,1%
- Johnson & Johnson, läkemedelsindustri, ROIC 15,5%
- Jumbo Interactive, hasardspel (lotto), ROIC 31,5%

- Kering, Gucci, ROIC 15,2%
- Linde, industrigaser, ROIC 7,0%
- Live Nation Entertainment, nöjeskonserter, ROIC -6,9% (mer förlust)
- Lockheed Martin, flygplan och robotsystem, ROIC 30,1%
- L’Oreal, hygienprodukter, ROIC 15,6%
- LVMH, lyxvaror, ROIC 15,2%
- Marsh & McLennan, försäkringar och managementkonsulting, ROIC 14,2%
- Martin Marietta Materials, säljer grus, ROIC 7,8%
- Mettler-Toledo, vågar, ROIC 35,5%
- Microsoft, de gör visst någon mjukvara, ROIC 23,1%
- Moody’s, ekonomisk analys, ROIC 20,0%
- MSCI, pysslar med några index till investerarnas förtret, ROIC 17,9%
- Northrop Grumman, flygprylar och satelliter, ROIC 19,7%
- NVIDIA, grafikprocessorkretsar, ROIC 22,4%
- O’Reilly Automotive, reservdelar för bilar, ROIC 33,5%
- Pernod Ricard, alkoholdrycker, ROIC 5,9%
- Philip Morris, tobaksprodukter, ROIC 47,6%
- Pool Corporation, simbassänger, ROIC 29,4%
- PPG Industries, färger, ROIC 10,8%
- RTX, flygplan och robotar, ROIC 5,2%
- RELX, vetenskapliga publikationer och analystjänster, ROIC 19,6%
- Republic Service, avfallshantering, ROIC 7,3%
- Rightmove, fastighetsförmedling, ROIC 213,8%
- S&P Global, marknadsinformation, ROIC 41,7%,
- SBA Communications, telenäts-REIT, ROIC 5,5%
- Sherwin-Williams, färger och beläggningar, ROIC 15,4%
- Sony Group, hemelektronik och underhållning, ROIC 14,3%

- Synopsys, programvara för kretskortskonstruktion, ROIC 11,8%
- Taiwan Semiconductor, tillverkning av kretskort, ROIC 24,0%

- Tencent Holding, datorspel, fintech och nätannonsering, ROIC 17,9%
- Tesla, elbilar, ROIC 24,7%
- Texas Instruments, mikrochips, ROIC 35,5%
- Thermo Fischer Scientific, laboratorieutrustning, ROIC 8,4%
- TransDigm Group, tillverkning av flygplanskomponenter, ROIC 5,2% (men EBITm 40%, balansräkningen mår bra)
- Transurban Group, betalvägar, ROIC 0,2%, EBITm ca 10% (vet inte hur denna hamnade på listan)
- Union Pacific järnvägsfrakt, ROIC 15,6%
- Universal Music Group, musikproduktion, ROIC 24,6%
- VeriSign, internetdomäner, ROIC 214,8%,
- Veririsk Analytics, försäkringsmatematik, ROIC 13,8%
- Visa, betaltjänster, ROIC 25,6%
- Vulcan Materials, cement för fan… ROIC 6,6%
- Warner Music Group, musikproduktion, ROIC 10,6%
- Waste Connections, avfallshantering, ROIC 4,9%
- Waste Management, avfallshantering, ROIC 10,2%
- Zoetis, vaccin- och läkemedelsutveckling, ROIC 16,9%
25 gillningar
Det där är inte egentligen en lista över perfekta verksamheter, utan snarare en lista över företag vars skyddsmur utgörs av höga inträdesbarriärer. Man behöver inte titta längre än till kampen mellan Elisa och Telia på hemmaplanen för att se detta i praktiken. Det är svårt att ta sig in i branschen, men av jättarna går den ena bra medan den andra harvar.
Man märker ju på den listan att kritiska (och särskilt fysiska) tillgångar (assets) värderas högt, och därför finns det tornbolag och flygplatser i överflöd. Problemet är att hitta företag som å ena sidan lyckas monetisera sina kritiska tillgångar allt bättre, och å andra sidan inte lider för mycket av en växande investeringsvilja. De högsta avkastningarna konkurreras förvisso bort, men vissa bolag med extremt starka vallgravar är i det närmaste immuna mot även det. Från Mauboussins lista kommer jag osökt att tänka på Copart och Waste Management, som äger mark på bra lägen där verksamheten bedrivs (bilskrotar, soptippar) och som det skulle vara omöjligt för nya konkurrenter att kopiera – det finns helt enkelt inte längre lämplig mark att tillgå på platser där det vore vettigt att transportera bilvrak för slutförvaring. Där är det tacksamt att höja priserna när det inte finns några alternativ. I samma kategori hamnar de grus-, kross- och materialbolag som, såvitt jag förstår, kan fungera som lokala monopol – att transportera grus från en stad till en annan kostar så mycket att det sällan är lönsamt att leta efter bättre kvalitet längre bort.
Utanför listan kommer jag att tänka på RCI Hospitality Holdings som ett annat exempel. Restaurangbranschen är en daglig kamp på liv och död, men inom strippklubbsbranschen får nya konkurrenter inte tillstånd av beslutsfattare att ge sig in på marknaden. Vem vill egentligen ha fler tuttbarer i sitt grannskap? Tillgångarna är förhoppningsvis inte kritiska för någon, men om det finns efterfrågan kan RCI:s klubbar i många städer befinna sig i en närmast permanent monopolställning. Själv ser jag det som en verksamhet med en extremt stark konkurrensfördel, men jag förstår förstås att den inte dyker upp på varje lista. 
11 gillningar
När det gäller kampen om de finska datanäten finns förstås även Telenor med i bilden via DNA, som åtminstone har tagit marknadsandelar från de andra två. För aktörer utanför topptrion är tröskeln för marknadsinträde säkert enorm, men hur stor belastning är den inbördes konkurrensen för avkastningen på kapitalet? Skulle det kanske vara bättre att tänka att vallgraven finns runt branschen snarare än runt bolagen?
Varje lista över bolag med djupa vallgravar speglar alltid sin upphovsman, och Mauboussins lista är inte alls ett dåligt urval av företag som förmodligen är nästintill omöjliga för nykomlingar att utmana. Konkurrensfördelar baserade på unika fysiska tillgångar ger ju en ganska stark plattform att bygga på, men utöver grustag och leasing av telemaster finns liknande trumfkort även inom elnät, hamnar, malmfyndigheter och/eller oljefält. Jag har dock svårt att se många av bolagen verksamma i dessa branscher som kvalitetsbolag – trots de mycket djupa vallgravarna – i den mening som det har talats om dem i den här tråden.
Å andra sidan är en sådan vallgrav som uppstår genom reglering bland det trevligaste man kan äga, men tyvärr lägger sig all världens politiker i och monopolbolag tenderar att förfalla till sinnebilder för ineffektivitet. Dessutom trissar marknaden upp priserna till skyarna så fort de hör (eller tror) att det finns ens det minsta av bestående konkurrensfördelar någonstans; försök då köpa kvalitetsbolag till ett rimligt pris 
2 gillningar
I dessa är det bara bra att notera att bl.a. Nordea tar ut 25 % källskatt istället för 15 % på kanadensiska utdelningsmaskiner.
1 gillning
Detta är tyvärr sant, att investera mot Kanada via Nordea i utdelningssyfte blir alltså en besvikelse när det gäller beskattningen.
När det gäller USA tas det för närvarande ut 15 % hos Nordea.
Bankerna verkar inte (åtminstone inte särskilt många banker) erbjuda hjälp med återkrav av skatt, vilket innebär att den processen faller på aktieägaren själv att utföra.
(Hos Nordnet verkar det vara Kanada (25 %), USA (30 %) → Ändring: detta gäller endast andra än de som är skattskyldiga i Finland.)
Det lönar sig alltså att kontrollera situationen hos mäklaren i förväg, så att det inte blir en besvikelse i samband med utdelningen.
Frågan har tagits bort från inlägget för att diskussionen inte ska hamna på villovägar. Dessutom har ett förtydligande som kom som en kommentar lagts till i Nordnet-delen. 
Det stämmer inte, det stycke du citerar gäller andra än de som är skattskyldiga i Finland.
Nordea drar ja 25 % av de kanadensiska utdelningarna, men det handlar om ett problem som beror på mäklarens underförvarare. Åtminstone tidigare var det likadant hos OP, men det har alltså inte i sig att göra med skatteavtalet, utan med att informationen om nationalitet inte förmedlas vidare till underförvararen. Lösningen på problemet är i praktiken att välja en mäklare där det fungerar.
4 gillningar
Precis så, det vill säga från USA kommer det helt normalt med 15 % källskatt, men i det avseendet står jag fortfarande på mig gällande CNR, det vill säga att Nordea tar 25 % där i strid med skatteavtalet
I min egen portfölj finns 7 Wide moat-bolag: Air Products and Chemicals, BAT, JNJ, Lockheed Martin, Mastercard, Raytheon och Visa. Endast Mastercard och Visa tycks uppfylla kriterierna för kvalitetsbolag, men det är inte värt att köpa dem enbart på den grunden då det nuvarande priset ger ett alltför snålt avkastningskrav för köp.
Mina egna köp gjordes runt 2014–15, så jag väntar på en neddragning som möjliggörs av det antagna anskaffningsvärdet (hankintaolettama) i vissa av dem. Jag bevakar Estée Lauder och Ulta Beauty från samma sektor, där jag gillar den senares raska aktieåterköp.
Edit: Dessutom bevakar jag Texas Roadhouse och Domino’s Pizza på grund av den intressanta kassaflödesavkastningen, men dessa är inte globala, precis som Ulta Beauty inte heller är.
2 gillningar
Tack @JNivala för att du startade den här utmärkta tråden. Mina kollegor berättade om den för mig, men jag har helt enkelt inte hunnit svara här tidigare. Roligt att se att Sifters webbplats också har besökts aktivt och att idéer har tagits till vara.
Vi kan kommentera här då och då när det handlar om bolagen i Sifter-portföljen, men jag tänkte att vi skulle kunna hålla ett Teams-samtal i slutet av året och gå igenom era frågor på en gång. Om detta får stöd, så ordnar @Riku_Pennanen ett Teams-möte eller en fysisk träff för de som är intresserade.
53 gillningar
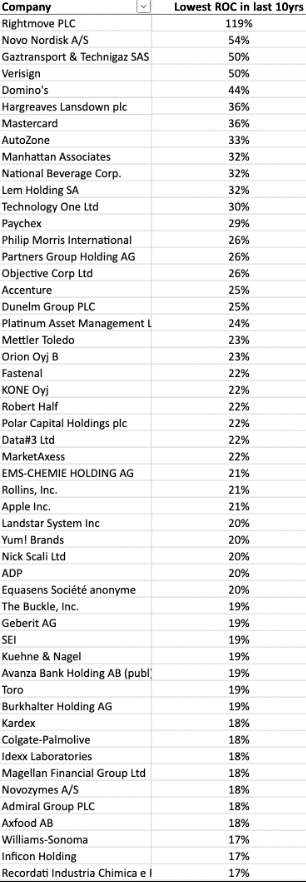
Här är en lista på ”ROIC-aristokrater” som dök upp på X: https://x.com/long_equity/status/1712116216876196215?s=20
15 gillningar
Hej @Santeri_Korpinen! Den här idén vore verkligen jättebra, jag skulle i alla fall gärna delta i detta. Jag tror att många andra här också är intresserade av den här idén! Jag har åtminstone några frågor om olika företag som även finns i er portfölj Jag taggar er här, men svar kan givetvis ges först under det där Teams-samtalet om ni inte hinner skriva här  Eller ännu bättre om man kan få till ett möte ansikte mot ansikte

16 gillningar
Några korta svar: Under de senaste 7 åren har elementet lönsam tillväxt betonats något mer i Sifters analyser av kvalitetsbolag. I slutändan är en hållbar uppgång i aktiekursen endast möjlig genom lönsam resultattillväxt, och där är en förutsägbar omsättningstillväxt ännu viktigare än marginaltillväxt. Många kvalitetsbolag har så pass höga marginaler att vi ofta inte räknar med marginalförbättringar för investeringen (Margin of Safety). Likaså använder vi, beroende på case, 10–20 % lägre prognoser för omsättnings- och resultattillväxt än marknadskonsensus. Så summa summarum, en skillnad mellan kvalitetsbolag och värdebolag är just lutningen på tillväxten i omsättning och resultat.
13 gillningar