Mitt förslag på ett kvalitetsbolag är det amerikanska medelstora industriföretaget Atkore (NYSE:ATKR). Bolaget tillverkar idag främst diverse produkter för elinfrastruktur, såsom lösningar för elrör/kablage/kapsling, samt andra infrastrukturprodukter relaterade och orelaterade till elbranschen (metal framing, mechanical pipe, perimeter security, and cable management; se bild).
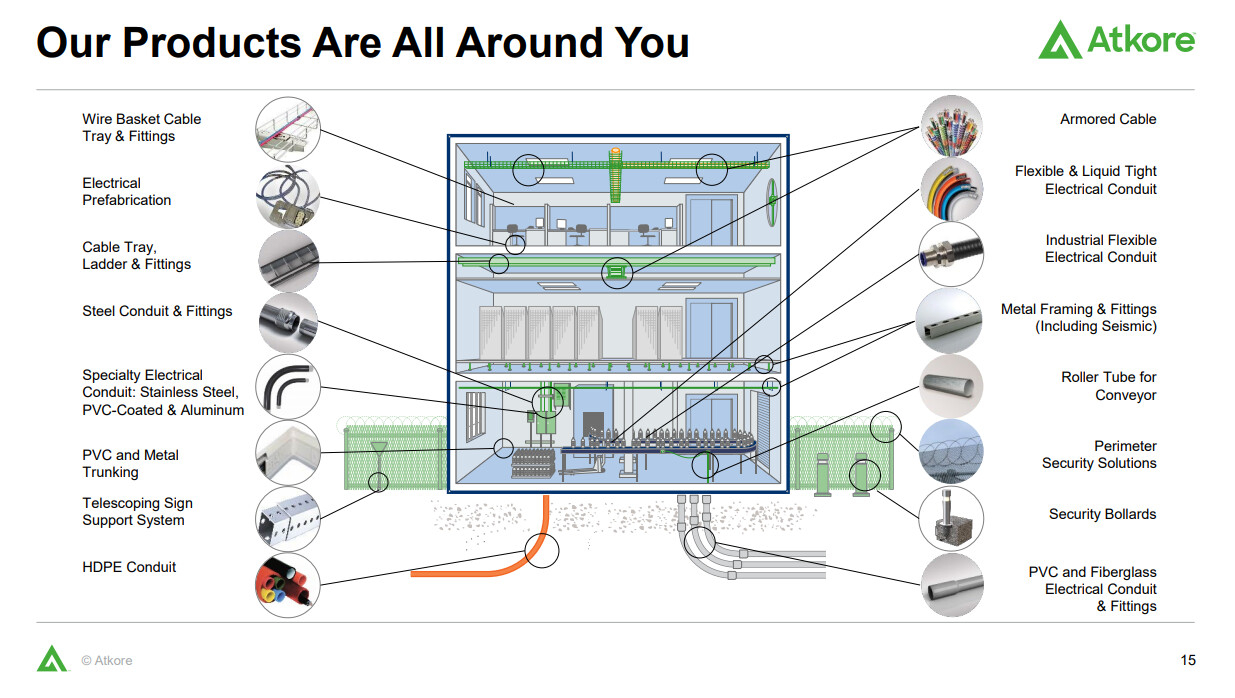
Bolaget har genomgått en imponerande transformation från ett förlustbringande och trögt industrikonglomerat till en extremt lönsam kassaflödesmaskin efter 2010, då ett riskkapitalbolag köpte loss det från Tyco-koncernen, sanerade bolaget grundligt och senare börsnoterade det igen år 2016.
- Omsättningstillväxt senaste 10 åren CAGR 9,46 %
- EPS-tillväxt senaste 5 åren CAGR 54,97 %
- 5 års genomsnittlig ROIC 30,9 %
- Nettovinstmarginal 4–19 % (2016–2023)
Bolagets utveckling har förvisso varit ganska olinjär och under de senaste åren har särskilt resultattillväxten varit extremt snabb. Hur som helst, under noteringsåret 2016 gjorde bolaget en EPS på 0,94 per aktie och nu har bolaget en guidning för 2025 på +18 , vilket innebär att de pengar som tillhör investeraren har 18-faldigats på ungefär ett decennium, vilket får anses vara en bra prestation.
Många faktorer har möjliggjort detta.
- Detta är det bäst ledda företag jag själv har stött på.
- Turnaround-bolag och rötterna till vändningen fanns där när bolaget köptes ut från börsen, då 90 % av de ledande cheferna fick sparken och ersattes av bättre ledare (puritaner gällande maximering av aktieägarvärde), särskilt från det framgångsrika företaget Danaher (bl.a. ex-CEO John Patrick Williamson).
- Bolaget har på ett mycket effektivt sätt mutat in marknaden för sina huvudproduktsegment i USA och konkurrensen är begränsad.
- Bolaget tillverkar produkter som inte är lönsamma att frakta över x sträcka eller lagra i stora mängder (t.ex. plaströr), varför den lokala marknadsandelen kan vara ännu större (lokalt monopol).
- Bolagets processer för prissättning, orderläggning, tillverkning, fakturering och leverans har slipats till att bli betydligt effektivare än konkurrenternas. Bolaget har till exempel som mål en leveranstid på 24 timmar från fabrikens tillverkningsprocess till slutanvändaren på byggarbetsplatsen, vilket naturligtvis håller rörelsekapital- och faktureringscykeln mycket kort och höjer ROIC.
- Capex har effektiviserats till ett minimum (3–4 % av omsättningen mot 15 % i branschsnitt) och hela kassaflödet skjuts in i återköp av egna aktier eller företagsförvärv, och bolaget har framgångsrikt fungerat som en serieförvärvare.
En faktor har naturligtvis också varit att bolaget ända sedan börsnoteringen varit ganska lågt värderat (P/E 6–12; FCF-yield 6–20 %) och bolaget har därmed hittat ett mycket lönsamt investeringsobjekt för sina pengar i den egna aktien. Sedan börsnoteringen har bolaget köpt tillbaka och makulerat cirka 40 % av sina aktier, och återköpsprogrammet fortsätter naturligtvis varje dag.
Framtiden ser också ljus ut. I USA pågår många positiva processer som Atkore levererar produkter till, bland annat den allmänna elektrifieringen av samhället, infrastruktur som krävs för elbilar och förnybar energi, datacenter, reshoring-trenden för fabriker, bredband, stormskydd för kraftledningar etc. Federala staten delar ut pengar ganska generöst för att stödja dessa projekt under de kommande åren och Atkore gynnas naturligtvis av dessa direkt och indirekt. Till exempel får Atkore omkring 100 miljoner i skattelättnader från Inflation Reduction Act relaterat till tillverkning av infrastruktur för solpaneler eller dylikt (tack Biden  ) och Atkore guidade att omsättningen för detta Solar-segment kommer att fördubblas nu under räkenskapsåret 2024. År 2025 kommer sedan BEAD (Broadband Equity Access and Deployment Program) och bolaget är opportunistiskt USA:s näst största tillverkare av HDPE-rör för Telecom-segmentet.
Bolaget rapporterade igår sitt Q4-resultat. Om bolaget intresserar lönar det sig att titta på det ganska omfattande och bra presentationsmaterialet. VD Bill Waltz delade med sig av sina tankar om den framtida marknadsutvecklingen i investerarsamtalet: ”No matter where you are in the electrical industry, this is going to be the best decade ever.”