Markkinamateriaalia, Faron mainittu.
8 tykkäystä
Oletettavasti ensi vuonna saadaan jotain dataa BLAZE ja BEXAR tutkimuksista. Jos molemmissa tai BLAZE:ssa on alustavia viitteitä tehosta ja turvallisuudesta niin luulisi että joku tai jotkin voisi kiinnostua tosissaan partneroitumisesta - PD-1 kenttä käyttöaiheineen on kuitenkin melkoisen laaja vrt MDS tai pehmytkudossarkoomat
5 tykkäystä
Tämä onkin mielenkiintoinen kysymys milloin tullaan saamaan noista jotain dataa.
En osaa ballparkata minkä verran noiden inkluusio/ekskluusio-kriteerit hidastavat rekrytointia. BEXARin pehmytkudossarkoomille on rajausehto vain noihin tiettyihin metastaattisiin (metastasoituneisiin?) tauteihin - onko tällaisia potilaita helppo löytää ja saada osallistumaan? Ja noita pitäisi löytää 278 kappaletta.
Itse hoidot ovat kuusi sykliä, joista kukin kestää kolmen viikkoa. Koska osallistujat ovat samassa treatment-armissa koko tutkimuksen ajan, niin oletan, että noiden välissä ei tule mitään washoutteja, eli lasketaan nyt puhtaasti, että yhden potilaan tuleminen valmiiksi vie 18 viikkoa ~ 4 kuukautta.
Etäpesäkkeinen pehmytkudossarkooma on vissiin melko tappava, joten olisiko realistista, että PFS:ää katsottaisiin ensimmäisen kerran vaikka 6 kuukauden kohdalla.
Heitetään nyt, että potilaita saataisiin vaikka 5 kappaletta per kuukausi siitäkin huolimatta, että vasta puolet study-siteista rekrytoi, ja jos rekrytointi on aloitettu nyt syyskuun alusta, niin joulukuun lopuksi olisi saatu ensimmäiset 20 potilasta. Oletetaan lisää mutkia suoriksi ja näille on aloitettu hoito heti. Näistä viimeinenkin olisi saanut viimeisen hoitosyklinsä viimeisen annoksen maaliskuun loppuun mennessä. Raportointi valmistellaan jo dummy-datalla niin että riittää vaihtaa tutkimusdata dummyn tilalle ja saadaan 6 kuukauden PFS-estimaatit eetteriin ensi vuonna syyskuun viimeinen päivä?
BLAZEn inkluusiokriteerit kuulostavat maallikon korvaan helpommin saavutettavilta ja kohdeindikaatiot ei-pienisoluinen keuhkosyöpä ja ihosyöpä ovat hiukan yleisempiä, joten oletan rekrytointinopeuden vähintään kaksinkertaiseksi (10 pot / kk). Hoitosyklejä on kaksi - toinen kestää 28 päivää ~ 1 kuukauden ja toinen 21 päivää = 3 viikkoa. Tämän perään 28 päivän ~ 1 kuukauden follow-up toisen päävasteen eli AE:iden seuraamiseksi. Tammikuun viimeinen päivä ensimmäisen 20 potilaan väliluennan tulos “no serious or treatment related adverse events” ja näistä ensimmäinen viite mennäänkö nivolumabi-yhdistelmähoidossa 1mg/kg vai 3mg/kg bexillä.
5 tykkäystä
BEXERA-tutkimuksen aikataulu: mitä on sanottu ja milloin
Kokosin yhteen yhtiön tiedotteet, sijoittajaesitykset, webcastit ja haastattelut, joissa ensilinjan HR MDS:n rekisteröintitutkimuksen (nimillä BEXMAB-02, BEXNOVA, BEXMAB-2, BEXERA) aikataulua on kommentoitu. Rivit ovat järjestyksessä sen mukaan, milloin asia on sanottu. Vuosien 2025–2026 tiedotteet ja esitykset on tarkistettu Faronin sivuilta. Webcast-kohdat ovat ketjun transkriptioista, ja ketju-viite kertoo, mistä viestistä lainaus löytyy.
| Pvm | Lähde | Sanottu | Ketju |
|---|---|---|---|
| 18.8.2025 | Tiedote FDA-tapaamisesta | Rekisteröivä vaiheen 2/3 tutkimus ensilinjan HR MDS:ssä. Ei aikataulua. | – |
| 27.8.2025 | H1/2025-raportti | “Decisively progressing toward the initiation of the phase II/III registrational trial.” Kassa riittää “into the first quarter of 2026”. | #2825 |
| 3.11.2025 | Tiedote, BEXMAB valmis | “Focus on conducting the registrational Phase 2/3 trial.” Ei aikataulua. | #851, #871 |
| 11/2025 | Sijoittajaesitys | Rekisteröivän tutkimuksen aloitus Q2/2026. Ensimmäinen potilas H1/2026 loppuun mennessä. 70–80 potilasta rekrytoitu H2/2026 loppuun mennessä. 2027: ensimmäinen välianalyysi, faasi III -osa avataan ja rekrytoi. | #1301, #2218 |
| 3.12.2025 | Carnegie-kommentti | Aloitus “late Q2 2026” (BEXNOVA), toteutus itsenäisesti CRO:n tuella. | #2001 |
| 9.2.2026 | Antitiedote | Faasi II -osa alkaa H2/2026. Faasi II päättyy “late 2027”, data avataan, FDA-kokous faasi III:n annoksesta ja päätetapahtumasta. | #2981 |
| 11.2.2026 | Business update -webcast, Inderes-haastattelu | Ensimmäinen potilas lokakuussa 2026. “Phase 2 data: marraskuu 2027.” Rahoitus riittää loppuvuoteen 2027, luentaan asti. | #3225, #3416 |
| 2/2026 | Päivitetty sijoittajaesitys (ketjun tulkinta kalvosta) | Aloitus “H2/2026 alku”. Väliluenta 2027, loppuanalyysi 2028. | #3427, #3429 |
| 4.3.2026 | Tilinpäätöstiedote | Faasi II -osa toteutetaan erillisenä ja tulokset avataan ennen faasi III:a. Kassa riittää “until Q2 2026”. | #3741 |
| 10.–12.3.2026 | Annin ehdot ja markkinointiesite | Varat riittävät marraskuuhun 2027. Tavoitteet marraskuuhun 2027 mennessä: CR-tulokset, faasi III:n annos, FDA-kokous. “Aiemmin suunniteltu vaiheen II/III tutkimus” jaetaan “kahdeksi erilliseksi tutkimukseksi”. Yhtiö toteuttaa vaiheen II itsenäisesti. | #3920, #4001 |
| 17.3.2026 | Antiesittely-webcast | Ensimmäinen potilas “myöhemmin syksyllä 2026”. 90 potilaan teholuenta syksyllä 2027. | #4105 |
| 16.4.2026 | Tiedote, Parexel | Nimi BEXERA. Vaiheen IIb tutkimus, 90 potilasta, “planned to start in the second half of 2026”. | #4401 |
| 15.–17.6.2026 | BEXMAB-päivitys, EHA-webcast | Alkaa H2/2026. Ensimmäinen potilas “varhain lokakuussa”. | #4678, #4686 |
| 26.8.2026 | H1/2026-raportti | “Planned to start in the second half of 2026.” “We expect the trial to begin as planned in the second half of 2026.” 90 potilasta, enintään 35 keskusta. | #4858 |
| 9/2026 | Sijoittajaesitys | Ensimmäinen potilas H2/2026. Faasi IIb -luenta 2027. Faasi III (BEXMAB-3) ensimmäinen potilas 2028. “Cash runway to YE 2027 – covers Phase 2b HR MDS readout.” | – |
| 11.9.2026 | – | Ensimmäistä potilasta ei ole tiedotettu. | – |
Yhtiön kaksi esitystä rinnakkain
| Etappi | Esitys 11/2025 | Esitys 9/2026 |
|---|---|---|
| Ensimmäinen potilas | H1/2026 loppuun mennessä, aloitus Q2/2026 | H2/2026, ei tiedotettu 11.9.2026 mennessä |
| Rekrytointi | 70–80 potilasta H2/2026 loppuun mennessä | – |
| Faasi II -luenta | 2027 | 2027 |
| Faasi III:n alku | 2027, osa samaa saumatonta tutkimusta | 2028, erillinen tutkimus BEXMAB-3 |
| Rakenne | Saumaton vaiheen II/III tutkimus | Kaksi erillistä tutkimusta (esite 12.3.2026) |
Kassan riittävyys on kerrottu näin: Q1/2026 (H1-raportti 27.8.2025), Q2/2026 (tilinpäätöstiedote 4.3.2026), marraskuu 2027 annin jälkeen (10.3.2026). Syyskuun 2026 esitys: “Cash runway to YE 2027 – covers Phase 2b HR MDS readout.”
Partnerointi samalla menetelmällä
| Pvm | Lähde | Sanottu | Ketju |
|---|---|---|---|
| 26.3.2019 | Tiedote (ketjussa lainattu) | “Seeking to partner Clevegen in 2019.” | #3801 |
| 10.5.2024 | Kauppalehti | “Partneri tulee todennäköisesti tämän vuoden aikana.” | #2421 |
| 5/2025 | Karon Grilli | Sopimus arvioitiin tulevan 2025 aikana. | #3486 |
| 27.8.2025 | H1/2025-raportti | “In parallel with partnering discussions.” | #2825 |
| 11.2.2026 | Business update -webcast | Keskustelut “aktivoituvat uudelleen loppuvuodesta 2027”. | #3416 |
| 12.3.2026 | Markkinointiesite | Kumppanuus on “huomattavasti todennäköisempää ja arvokkaampaa, jos saatavilla on satunnaistettuja vaiheen II tutkimustuloksia”. | – |
| 28.4.2026 | HCW-haastattelu | Vaihe 3 on “erillinen keskustelu: miten se rahoitetaan tai pitäisikö meidän etsiä kumppani vaiheeseen 3”. | #4478 |
Taulukot eivät ota kantaa lääkkeen tehoon, tutkimusasetelmaan eivätkä aikataulumuutosten syihin. Ne listaavat, mitä on sanottu ja milloin. Jos rivi puuttuu tai on väärin, laita lähde ja päivämäärä, niin korjaan tähän viestiin. Jokainen tekee omat päätöksensä.
17 tykkäystä
Mitä arvoa näet siinä, että vertailet jopa 2019 vuoden sanomisia tähän päivään? Edes vuoden 2025 lopun sanomiset eivät enää päde, koska tilanne muuttui radikaalisti vuoden 2025 lopussa. Ymmärtäisin tämmöisen vertailun, jos yrityksen toimintaympäristö ja partneroitumistilanne ei olisi muuttunut, mutta se on. Tilanteen muuttuminen ei ollut myöskään millään tavalla Faronista johtuva. Jos tavoitteesi on tällä jotenkin näyttää kuinka sinulle on valehdeltu, niin ajattele asiaa vaikka oman elämäsi kautta…
Sovitte rakkaan ystävän kanssa, että tapaatte ravintolassa Helsingissä tasan klo 19 illallisen merkeissä. Lähdet ajelemaan kotoasi Korsosta kohti Helsinkiä ja autosi hajoaa matkalla. Soitat äidillesi, että hän tulee hakemaan sinut lahdenväylän varresta ja pyydät viemään junalle. Juokset junaan ja ravintolaan. Myöhästyt 80 minuuttia sovitusta aikataulusta ja kaverisi on kovin pettynyt. Selität tilanteen ystävälle, mutta hän ei anna piiruakaan periksi vaan syyttää sinua valehtelusta ja harhaanjohtamisesta. Välit meni. Millainen fiilis jäi? Oletko mielestäsi valehtelija?
Ja huomiona muuten, että Faron on toiminut juuri kuten on sanonut, jos tarkastellaan ajanjaksoa, jolloin muutoksia yrityksen toimintaympäristöön ei ole tullut. Eli vuoden 2026 alun jälkeen on aikataulu pysynyt samana tai jopa vähän nopeutunut. Myös cash-runway on siirtynyt vuoden aikana marraskuusta 2027 → vuoden loppuun 2027. Eli positiivista kehitystä on myös aikataulun ja rahoituksen riittämisen osalta ollut tämän vuoden aikana.
11 tykkäystä
Kutsu mediatilaisuuteen: Turussa kehitteillä oleva syöpäimmunoterapia etenee verisyövistä kiinteisiin kasvaimiin – Faron rakentaa immunoterapian tulevaisuutta
Tervetuloa tutustumaan Faronin tutkimukseen ja lääkekehitykseen Turussa 22.9.2026 klo 10–12.
Syyskuu on kansainvälinen verisyöpien teemakuukausi. Turkulainen kliinisen vaiheen biolääkekehitysyhtiö Faron Pharmaceuticals kutsuu median edustajat Turkuun tutustumaan suomalaisen syöpälääketutkimuksen eturintamaan ja kuulemaan, millaisia uusia mahdollisuuksia immunoterapia voi avata vaikeasti hoidettavien verisyöpien ja kiinteiden kasvainten hoidossa.
Faronin päälääkeaihio bexmarilimab on ensimmäinen laatuaan oleva vasta-aine, joka kohdistuu Clever-1-reseptoriin. Reseptorin tunnisti ja nimesi Turun yliopiston tutkimusryhmä 2000-luvun alussa, ja siihen perustuvaa lääkettä annetaan nyt syöpäpotilaille useassa maassa. Bexmarilimabia kehitetään muun muassa korkean riskin myelodysplastisen oireyhtymän (MDS) ja akuutin myelooisen leukemian (AML) hoitoon sekä viimeisimpänä myös kiinteisiin syöpäkasvaimiin.
Vuoden 2026 ensimmäisellä puoliskolla Faron saavutti merkittävää edistystä bexmarilimabin kehityksessä. Kesäkuun EHA-kongressissa esitellyt päivitetyt BEXMAB-tutkimuksen tulokset osoittivat aiempaa vahvempia ja pitkäkestoisempia hoitovasteita korkean riskin MDS-potilailla: kokonaisvasteosuus oli 85 prosenttia ja täydellisen remission kesto mediaaniltaan 16,1 kuukautta. Elokuussa yhtiö kertoi ensimmäisen potilaan rekrytoinnista BEXAR-tutkimukseen, jossa bexmarilimabia tutkitaan solunsalpaajahoitoon yhdistettynä kiinteässä kasvaimessa eli metastasoineessa pehmytkudossarkoomassa. Seuraava keskeinen virstanpylväs on satunnaistettu BEXERA-tutkimus korkean riskin MDS-potilailla, jonka ensimmäisen potilaan odotetaan aloittavan hoidossa vuoden 2026 viimeisellä neljänneksellä.
Toimittajavierailulla pääset kuulemaan yhtiön ajankohtaisista kehitysvaiheista, tutkimusohjelmasta ja keskustelemaan tulevaisuuden suunnitelmista yhtiön johdon kanssa. Tilaisuus tarjoaa myös ainutlaatuisen mahdollisuuden tutustua Faronin lääkekehityksen ytimessä olevaan laboratorioon yhdessä yhtiön tieteellisen johtajan Maija Hollménin kanssa.
Tilaisuudessa ovat tavattavissa Faronin toimitusjohtaja Juho Jalkanen, lääketieteellinen johtaja Petri Bono ja tieteellinen johtaja Maija Hollmén, jotka kertovat muun muassa:
• mitä Clever-1-reseptorin tunnistaminen Turussa on merkinnyt syövän immunoterapialle
• miksi bexmarilimab vaikuttaa eri tavalla kuin nykyiset syöpähoidot
• mitä kesäkuun EHA-kongressin tulokset kertovat korkean riskin MDS:n hoidosta
• miten tutkimusohjelma laajenee verisyövistä kiinteisiin kasvaimiin
• mitä uuden syöpälääkkeen kehittäminen laboratoriosta potilaiden hoitoon käytännössä vaatii
• millaisia tulevaisuudensuunnitelmia Faronilla on.
Tilaisuuteen on varattu aikaa kysymyksille ja haastatteluille.
Ohjelma:
• Tervetuloa sekä Faron tänään ja yhtiön seuraavat vaiheet: Juho Jalkanen, toimitusjohtaja
• Faronin tutkimusohjelmat: Petri Bono, lääketieteellinen johtaja
• Laboratoriokierros: Mitä uuden syöpälääkkeen kehittäminen laboratoriosta potilaiden hoitoon käytännössä vaatii, Maija Hollmén, tieteellinen johtaja
• Kysymyksiä ja vastauksia
Aika: 22.9.2026 klo 10–12
Paikka: Faron Pharmaceuticals, Joukahaisenkatu 6, 20520 Turku
Ilmoittautumiset viimeistään 20.9.2026 osoitteeseen janna.laitsaari@irpartners.fi.
EDIT: Sinnepä Turkuun kyselemään! Onko joukossa toimittajia!
EDIT 2: "Seuraava keskeinen virstanpylväs on satunnaistettu BEXERA-tutkimus korkean riskin MDS-potilailla …”
Tarkoittaako tuo että Bexera luvat etc ovat kunnossa ja potilaita odottaa eteisessä?
41 tykkäystä
H.C Wainwrightin Patrick Trucchio on toistanut 10 punnan tavoitehinnan 27.8.26.

Tuosta talosta puheen ollen, H.C. Wainwright 28th Annual Global Investment Conference Nykissä päättyi eilen. Onko kukaan löytänyt siitä mitään mielenkiintoisia uutisia? Jalkanen on ennakkoilmoituksen mukaan puhunut siellä, mutta ei äkkiseltään löytynyt tarkempaa tietoa puheesta.
15 tykkäystä
Patrick taitaa painaa vaan entteriä paljon asiaan paneutumatta. Hänellähän on kai aina ollut 10 punnan tavoitehinta, vaikka osakemäärä on kasvanut aika hurjasti tässä viime vuosina…
2 tykkäystä
Yhtiö ilmeisesti yrittää välttää pirstaleista tiedottamista ja panostaa kaiken tuohon tiistain media tapahtumaan. Ei edes linkedin poseerauksia.
Toivottavasti siellä esitellään muutakin pureskeltavaa kuin ne kuuluisat kampaviinerit…
Viime viikon blogissaan Bono lupasi Aneel Niimban blogin tälle viikolle…
5 tykkäystä
Ottamatta kantaa Patrick Truchion puntamäärään, osakemäärän lisääntyminen ja osakkeen hinnan tulo eli yrityksen markkina-arvo kasvaa, niin kuin trialeissa etenemisen vuoksi pitäisikin. Kyllä analyysipäivityksissä enterin painamisen lisäksi noteerataan BEXMABin tulokset, osakeannin tuoma rahoitus BEXERAlle ja todetaan että 2027 lopussa on sen osalta go/no-go ja noteerataan BEXARin alkaminen. Jenkkibiotekkianalysoijat ovat kai yleensä optimistisempia mahdollisuuksista kuin eurooppalaiset. Kurssin valumista hän ei ehkä ota huomioon kuten muut analyytikot. Kurssin valuminenhan ei vaikuta sinänsä Bexin menestymiseen, Faronin rahoitukseen vaikuttaa.
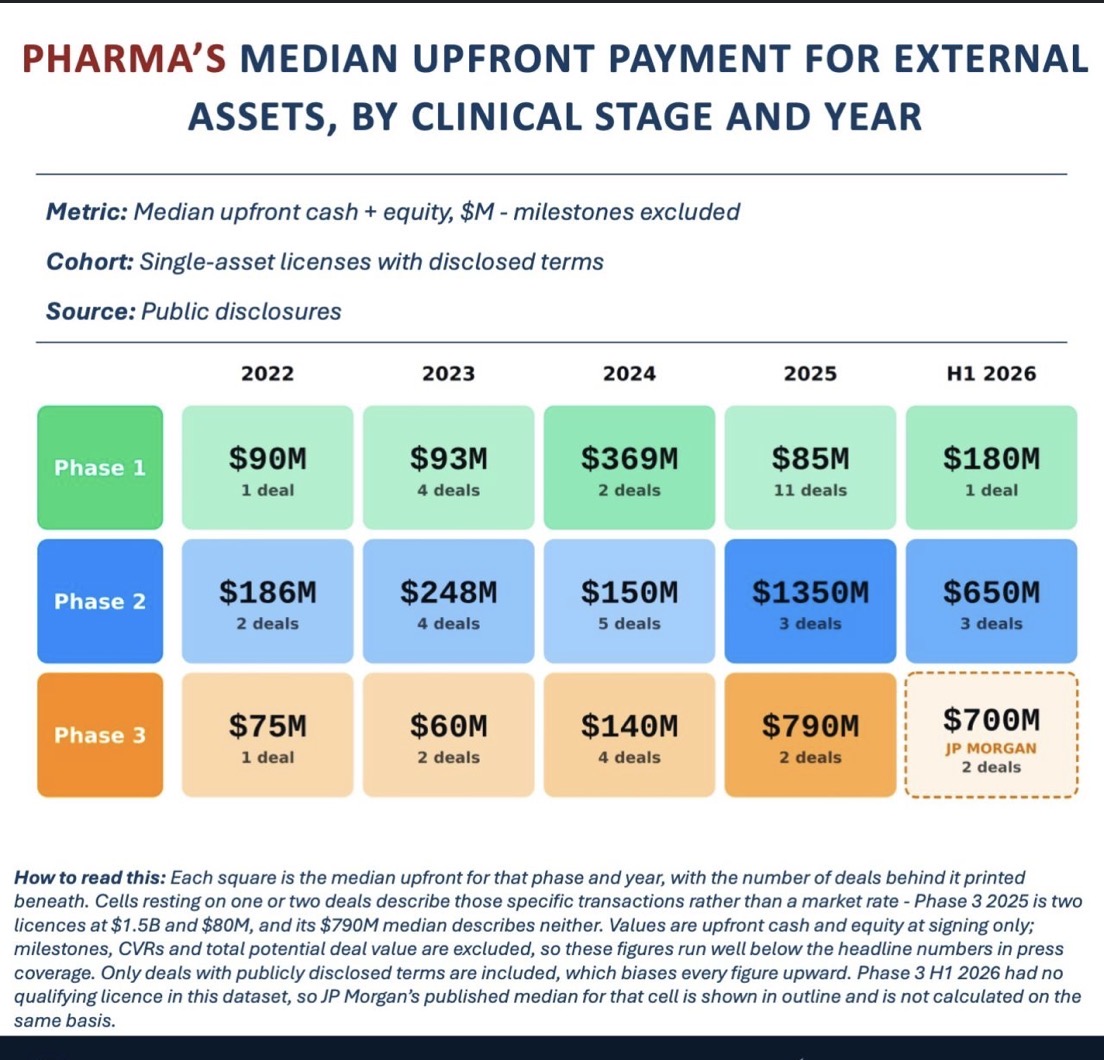
Todellisia rahamääriä sen sijaan tarkastellaan tässä postauksessa. Lääkealan lisenssisopimusten historiallisista ennakkomaksuista (Upfront payment). Mediaanit toteutuneille pelkille sitoville ennakkomaksuille (käteinen + osakkeet), eli se jättää pois myöhemmät etappimaksut (milestones) ja rojaltit lääkkeen myynnistä. Julkisesti tiedotetut yhden assetin lisensoinnit. Tässäkään ei lue Bex, se on suuntaa antava, missä mennään diilien suhteen.
9 tykkäystä
Hyvä nosto tuosta upfront-datasta. Yks juttu mikä kannattaa muistaa. Nuo mediaanit kertoo lähinnä missä vaiheessa diili on tehty, ei niinkään sitä minkälaista näyttöä sen takana on.
BEXMAB-luvuissa (85% ORR, 45% CR) on se juttu että se on yksihaarainen tutkimus, eli ei oikeastaan pysty sanomaan tuleeko teho bexistä vai atsasta. Siks BEXERA on tehty randomoituna ja lumekontrolloituna, se on nyt siirtymässä rekrytointivaiheeseen niin ehkä sieltä saadaan jotain selvyyttä ajan myötä.
Noista kuvan diileistä aika moni on todennäköisesti ollut tilanteessa jossa on jo ollut kontrolloitu koe tai muuten selkeä oma tehosignaali ennen kuin diili on solmittu. Se on kai aika iso osa sitä mistä niissä upfronteissa oikeasti maksetaan. Kannattaa pitää mielessä kun BEXiä vertaa tohon mediaaniin, ei olla ihan samassa pisteessä vaikka vaihe paperilla näyttäis samalta.
8 tykkäystä
Voihan tosiaan Bexin osaltakin taulukkoa spekuloida. Tekstissäkin todetaan, että deriskaus on päivän sana eli vahvempi tehonäyttö, enemmän massia. Faasi ykköset eivät todennäköisesti ole satunnaistettuja ja jos ovat osin, niin pikkuryhmät. Ainakin vakuuttavaa ensinäyttöä on ollut. Faasi kakkoset todennäköisesti ovat olleet satunnaistettuja noin kovilla hinnoilla. Faasi kolmoset ovat satunnaistettuja. Taulukko ei myöskään kerro, ovatko faasit jo saatu valmiiksi vai alkamassa. Trial on meneillään olevassa faasissa määritelmänsä mukaan.
BEXERAssa saadaan satunnaistettu näyttö ensi vuoden lopulla. Kohta se siirtyy satunnaistettuun faasi 2 vaiheeseen eli on silloin jo meneillä. Onko mahdollinen diili mediaanin mukainen 1 miljardi reilun vuoden kuluttua, ei varmaankaan pelkän HR-MDS osalta. Hughes kertoo lisää markkinasta lokakuussa webcastissa. Jos vakuuttavaa näyttöä alkaisi tulla kiinteistäkin, voisi olla joskus mahdollinenkin.
14 tykkäystä
Rehellisesti sanoen minä en ole seurannut tarkemmin Patrickin analyyseja, mutta minusta jo ennen hikkaa, hikan jälkeen annin aikoihin ja sitten kurssin noustessa ja ennen uutta antia, ja uuden annin jälkeen se on aina ollut se pyöreä kymppi. Voin olla väärässäkin, lähinnä mielikuva jäänyt useammalta aikakaudelta. Jos kaveri veivaisi mallinnukset uudestaan erityisesti kun osakemäärä on lisääntynyt sikana, tuntuu aika erikoiselta jos aina käyväksi hinnaksi malli antaisi pyöreän kympin 
1 tykkäys
Trucchhio todellakin vaikuttaa ihan hupiukko-analyytikolta pitäessään targetin ennallaan osakemäärän ja fundamenttien muututtua.
Ja montakohan kertaa noita lisenssidiilien ja buyouttien keskimäärisiä toteutuneita hintoja tarvitsee tänne nostella? Ystävällisesti muistuttaisin että niitä värittää erittäin vahva survivor bias eli toisin sanoen suurinta osaa lääkeaihioista ei koskaan lisensoida tai myydä mihinkään vaan niiden kehitys lopetetaan.
12 tykkäystä