Tässä on Ronin etkoilukommentit, kun Etteplan kertoo tuloksestaan keskiviikkona.
Alkuvuosi oli yhtiölle poikkeuksellisen vaikea geopoliittisten epävarmuuksien jäädyttäessä asiakkaiden päätöksentekoa. Odotamme kysyntätilanteen olleen Q2:lla alkuvuotta parempi, mutta pysyneen kuitenkin haastavana ja liikevaihdon laskeneen hieman vertailukaudesta. Tuloksellisesti odotamme neljänneksen olleen myös alkuvuotta selvästi parempi, mitä myös ohjeistus vaatii. Näemme ohjeistuksessa kuitenkin koko vuoden osalta selvän riskin huomioiden alkuvuoden jälkeen syntyneen merkittävän takamatkan. Raportin mielenkiintoisin anti kohdistuukin loppuvuoden kysyntänäkymiin ja ohjeistuksen kestävyyteen. Suomen talouden piristymisen myötä näemme mahdollisena, että näkymä on parantumaan päin, vaikkakin näkymää aiemmin varjostaneet geopoliittiset epävarmuustekijät ovat edelleen läsnä.
Roni haastatteli Etteplanin toimitusjohtajaa Juha Näkkiä Q2-julkistuksen jäljiltä
ETTEPLAN OYJ Puolivuosikatsaus 5.8.2026 klo 13.00
ETTEPLAN Q2 2026: Kysynnässä ensimmäisiä piristymisen merkkejä epävarmuuden keskellä
Avainasiat huhti-kesäkuussa 2026
Konsernin liikevaihto laski 2,7 prosenttia ja oli 88,9 (4-6/2025: 91,4) miljoonaa euroa. Vertailukelpoisilla valuuttakursseilla liikevaihto laski 3,2 prosenttia.
Liikevoitto (EBITA) laski 9,0 prosenttia ja oli 5,5 (6,0) miljoonaa euroa eli 6,1 (6,6) prosenttia liikevaihdosta.
Liikevoitto (EBIT) laski 4,4 prosenttia ja oli 4,2 (4,4) miljoonaa euroa eli 4,7 (4,8) prosenttia liikevaihdosta.
Kertaluonteisten erien yhteisvaikutus liikevoittoon (EBITA) ja liikevoittoon (EBIT) oli huhti-kesäkuussa -0,3 (-0,9) miljoonaa euroa.
Liiketoiminnan rahavirta oli 3,7 (6,9) miljoonaa euroa.
Laimentamaton osakekohtainen tulos oli 0,10 (0,10) euroa.
Etteplanin kehittämien tekoälypohjaisten palveluratkaisujen osuus liikevaihdosta oli vuosineljänneksen aikana 6 (4) prosenttia.
Avainasiat tammi-kesäkuussa 2026
Konsernin liikevaihto laski 3,7 prosenttia ja oli 179,4 (1-6/2025: 186,3) miljoonaa euroa. Vertailukelpoisilla valuuttakursseilla liikevaihto laski 4,3 prosenttia.
Liikevoitto (EBITA) laski 22,3 prosenttia ja oli 9,2 (11,8) miljoonaa euroa eli 5,1 (6,3) prosenttia liikevaihdosta.
Liikevoitto (EBIT) laski 25,5 prosenttia ja oli 6,4 (8,5) miljoonaa euroa eli 3,5 (4,6) prosenttia liikevaihdosta.
Kertaluonteisten erien yhteisvaikutus liikevoittoon (EBITA) ja liikevoittoon (EBIT) oli tammi-kesäkuussa -1,0 (-2,3) miljoonaa euroa.
Liiketoiminnan rahavirta oli 7,8 (12,0) miljoonaa euroa.
Laimentamaton osakekohtainen tulos oli 0,14 (0,19) euroa.
Etteplanin kehittämien tekoälypohjaisten palveluratkaisujen osuus liikevaihdosta oli ensimmäisen vuosipuoliskon aikana 6 (4) prosenttia.
Tässä on Ronilta yhtiöraportti Etteplanista Q2-tuloksen jäljiltä
Etteplanin Q2-luvut jäivät ennusteistamme, kun liikevaihdon laskun jatkuminen johti myös vaisuun kannattavuuskehitykseen. Yhtiö tarkensi loppuvuoden ohjeistuksensa ylälaitaa alaspäin, mutta myös päivitetyn haarukan alalaita vaatii nähdäksemme erittäin vahvaa loppuvuotta. Kysynnässä on näkyvissä merkkejä paremmasta ja trendi oli Q2:lla nousujohteinen. Paranevan trendin pitää kuitenkin jatkua nähdäksemme ongelmitta, jotta ohjeistus olisi saavutettavissa. Hieman paranevien näkymien myötä nostamme tavoitehintamme 8,00 euroon (aik. 7,50 euroa), mutta selvän tulosvaroitusriskin ja tähän peilaten neutraalihkon arvostuksen myötä toistamme vähennä-suosituksemme.
Roni on kirjoitellut Etteplanista laajan rapsan, joka on kaikkien luettavissa.
Etteplanilla on takanaan vaikeat vuodet. Nyt kysyntänäkymässä on merkkejä paremmasta, vaikka tietyillä asiakastoimialoilla tilanne on vielä hankala. Lyhyellä aikavälillä näemmekin edelleen tulosvaroitusriskin, mikäli kysyntä ei ole lähtenyt kesän jälkeen rivakasti paranemaan. Arvostus on maltillinen, mutta tuloskasvun kulmakertoimen ja lyhyen pään riskit pitävät meidät vielä toistaiseksi katsomossa. Tarkistamme tavoitehintamme 8,5 euroon (aik. 8,0 euroa) pienten positiivisten ennustetarkistusten myötä, mutta toistamme vähennä-suosituksemme.
Rapsasta lainattua:
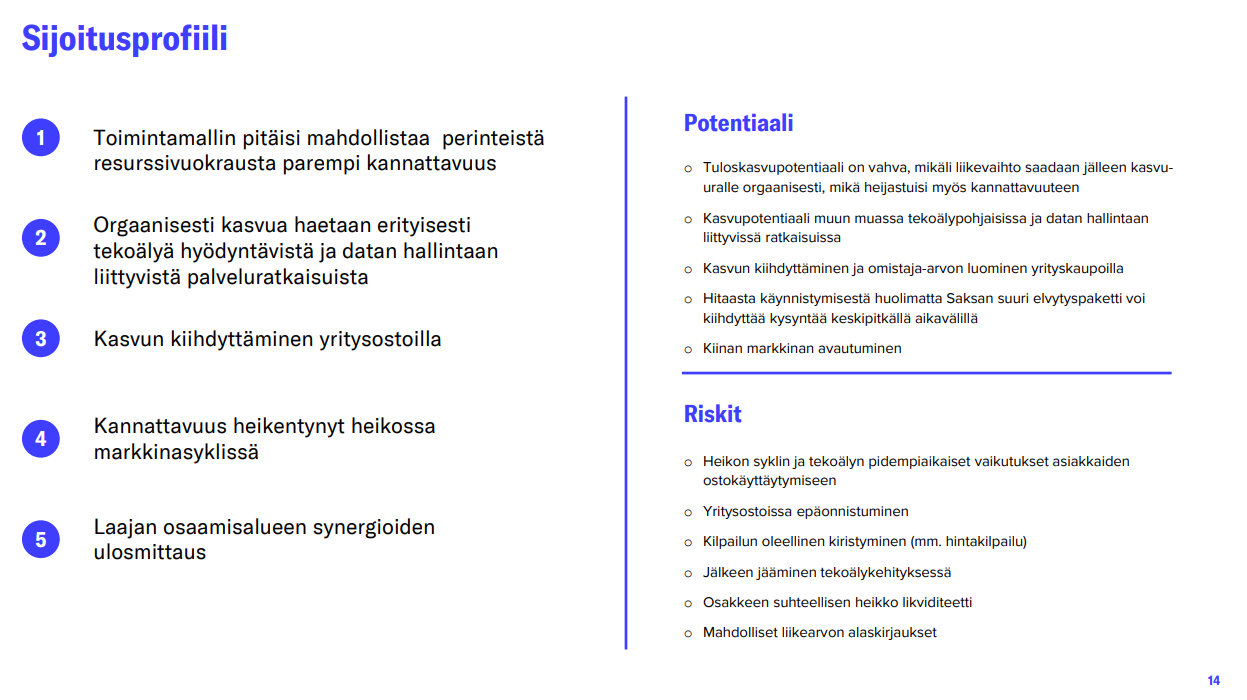
Huolimatta Etteplanin viime vuosien haasteista keskipitkän aikavälin tuloskasvupotentiaali on varsin hyvä. Tämän taustalla on tosin varsin matala tuloksen lähtötaso, kun sekä liikevaihto on tullut orgaanisesti viime vuosina selvästi alas että kannattavuus on vaisulla tasolla. Tuloskasvun realisoituminen vaatii kuitenkin kysyntäympäristön muutosta viime vuosien poikkeuksellisen vaikeasta ympäristöstä. Ennusteriskit ovat kuitenkin nähdäksemme edelleen koholla. Ennusteillamme osakekohtainen tulos kasvaa keskimäärin noin 7 %:n tahtia vuosina 2026-2029 (2025 lähtötaso). Vuosina 2027-2029 ennusteemme odottavat 12 %:n vuotuista kasvua (2026 lähtötaso).
Laajan raportin kylkeen kuvailtiin myös video @Roni_Peuranheimo kanssa! Koitin videolla kysellä, että onkohan tässä enää paluuta takavuosien menestykseen vai kuinka paljon heikkoudesta voi laittaa vaikean syklin piikkiin.
Toisaalta taas Suomen taloudessa ollaan nähty pirteää kehitystä, ja jos ja kun tämä alkaa näkyä jollain aikavälillä investointiaktiivisuudessa, olisiko silloin parempi olla Etteplanin kyydissä kuin katsomossa? Toki, tässä on luultavasti ensin otettava vastaan vielä tulosvaroitus loppuvuoden aikana. Jäädään seuraamaan tuleeko sitä ja jos tulee niin kuinka raju sellainen.
Historialliset näytöt kannattavasta kasvusta ja omistaja-arvon luomisesta ovat alkaneet viimevuosina haihtua unoholaan, kun vaikea sykli on kurittanut Etteplania. Myöskään useat tulosvaroitukset eivät ole kohentaneet sijoittajien mielikuvaa yhtiöstä. Analyytikko Roni Peuranheimo pohtii millaiset edellytykset Etteplanilla on mukautua tekoälyn myötä muuttuvaan markkinaan ja palata takaisin historiallisille kannattavuustasoille.
Aiheet:
(00:00) Aloitus
(00:14) Onko Etteplanin parhaat vuodet takanapäin?
(03:51) Onko tekoäly uhka vai mahdollisuus?
(06:46) Kilpailu globaaleja jättejä vastaan
(08:51) Onko paluuta historiallisille kannattavuustasoille?
(10:49) Lyhyen aikavälin riskit pitävät varovaisena
Etteplan Oyj, Pörssitiedote/Sisäpiiritieto 16.9.2026 klo 12.00
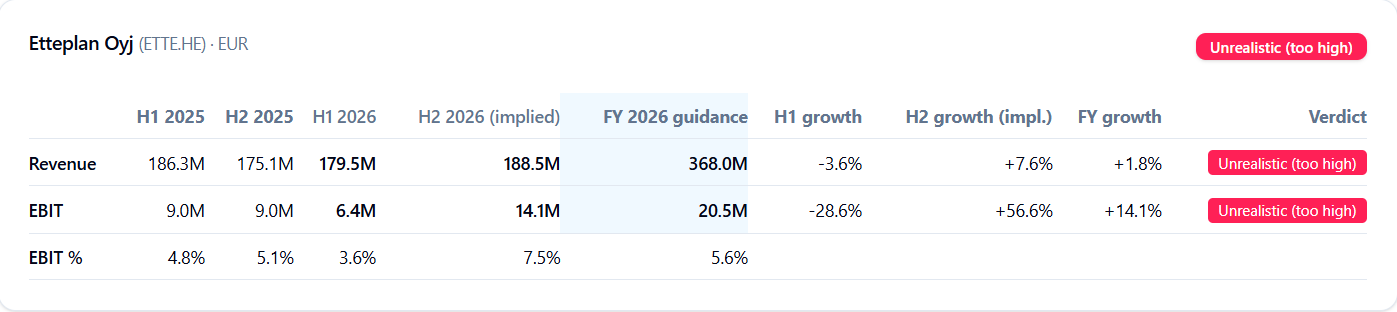
Etteplan antaa tulosvaroituksen ja laskee ohjeistustaan vuodelle 2026
Liikevaihdon arvioidaan olevan 355-365 M€ ja liikevoiton (EBIT) 16,5-20 M€
Etteplan Oyj arvioi 5.8.2026 julkistetussa puolivuosikatsauksessaan konsernin vuoden 2026 liikevaihdon olevan 360-375 (2025: 361,4) miljoonaa euroa, ja liikevoiton (EBIT) olevan 19-22 (2025: 17,9) miljoonaa euroa.
Etteplan laskee aiempaa arviotaan vuoden 2026 liikevaihdosta ja liikevoitosta markkinakysynnän ja liiketoiminnan odotettua hitaamman kehityksen vuoksi. Uuden arvion mukaan liikevaihdon arvioidaan olevan 355-365 miljoonaa euroa ja liikevoiton (EBIT) olevan 16,5-20 miljoonaa euroa.
“Kesän jälkeen markkinakysyntä ei ole kehittynyt odotustemme mukaisesti ja hankkeiden käynnistymisessä on ollut viiveitä. Markkina kehittyy kuitenkin tällä hetkellä positiivisesti ja odotamme kysynnän paranevan vuoden loppua kohden. Näemme palveluratkaisuillemme paljon mahdollisuuksia ja jatkamme kasvuun panostamista. Tämän seurauksena syntyy kuitenkin kustannuksia, jotka osaltaan vaikuttavat tämän vuoden tuloskehitykseemme”, Etteplanin toimitusjohtaja Juha Näkki sanoo.
Etteplan tiedotti keskiviikkona laskevansa kuluvan vuoden liikevaihto- ja tulosohjeistustaan. Tulosvaroitus ei tullut meille yllätyksenä, sillä omat ennusteemme olivat jo valmiiksi yhtiön aiemman ohjeistuksen alapuolella ja uuden ohjeistuksen keskipisteiden tuntumassa. Toimme myös syyskuun alussa julkaistussa laajassa raportissamme esiin selkeän tulosvaroitusriskin. Vaikka uusi tuloshaarukka jättää tilaa vielä varsin erilaisille kehityskaarille loppuvuonna, markkinakysyntä on varovaisesti piristymään päin ja yhtiö tulee joka tapauksessa yltämään vähintään maltilliseen tuloskasvuun loppuvuonna vaisuihin vertailukausiin verrattuna. Ennusteisiimme kohdistuu tulosvaroituksen myötä korkeintaan pientä hienosäätöä.
Syyskuun tulosvaroitus oli odotettu, ja se johti enää vain hyvin pieniin lyhyen pään (pääasiassa Q3:n) ennusteleikkauksiin. Odotuksia hitaammin käynnistyneestä kysynnästä huolimatta Etteplan on palaamassa tuloskasvuun loppuvuonna, joskin uusi ohjeistus jättää tilaa vielä varsin erilaisille kehityskuluille. Joka tapauksessa kysyntänäkymä on piristymään päin, ja näemme yhtiön edellytykset tuloskasvuun ensi vuonna hyvinä, vaikka näkymä on edelleen haastava tietyillä toimialoilla. Pienen kurssilaskun jälkeen näemme tuotto-riskisuhteen jälleen houkuttelevana. Toistamme 8,50 euron tavoitehintamme ja nostamme suosituksemme lisää-tasolle (aik. vähennä).
Tässä on Ronin ennakkokommentit, kun Etteplan kertoo Q3-tuloksestaan ensi viikon torstaina
Yhtiö antoi syyskuussa tulosvaroituksen kesän jälkeen odotettua hitaammin käynnistyneen kysynnän vuoksi, ja odotammekin Q3:n olleen vielä kohtuullisen vaisu neljännes. Ennustamme liikevaihdon olleen suunnilleen vertailukauden tasolla ja tuloksen parantuneen hieman heikosta vertailukaudesta. Raportin päähuomio kohdistuu loppuvuoden kysyntänäkymiin, merkkeihin asiakkaiden elpyvästä investointihalukkuudesta sekä yhtiön tekoälystrategian etenemiseen.
Tässä on Ronilta yhtiöraportti Etteplanista Q3:n jäljiltä
Etteplanin Q3-luvut jäivät selvästi tulosvaroituksen jälkeisistäkin ennusteistamme, kun heinäkuussa kärjistynyt Lähi-idän kriisi käänsi asiakkaat jälleen odottavalle kannalle. Heikon neljänneksen jälkeen uuden tulosvaroituksen riski on jälleen läsnä, mutta tällä kertaa yhtiö näkee kysynnässä aiempaa laaja-alaisempaa piristymistä. Riskit ovat siten jälleen läsnä, mutta arvostus on kurssilaskun myötä hyvin maltillinen ja tuloskäänteen aihiot ovat mielestämme edelleen olemassa. Leikkaamme tavoitehintamme 8,0 euroon (aik. 8,5 euroa) ja toistamme lisää-suosituksemme.

 Koitin videolla kysellä, että onkohan tässä enää paluuta takavuosien menestykseen vai kuinka paljon heikkoudesta voi laittaa vaikean syklin piikkiin.