Engcon kom med regnskab i går. Vækstselskabet meldte om faldende ordreindgang, og aktien dykkede i værste fald 20 % i går.
I 2022 blev kongen af tiltrotatorer børsnoteret, og i IPO-prospektet blev der malet et billede af eksplosiv vækst. I Sverige og Finland er penetrationsgraden for tiltrotatorer 90 %. Lige om lidt ville resten af verden følge trop. Engcon har en markedsandel på næsten 50 %. Når graveverdenen ændrer sig, vil Engcons ejere også vinde.
Ude i den store verden har gennembruddet for disse maskiner dog ikke rykket sig synderligt meget de seneste år. At dømme ud fra estimaterne for Engcons markedsandel og selskabets egne tal er markedet stort set på samme niveau som i 2022.
Også denne ordre- og salgsgraf illustrerer en meget stabil – ikke eksplosiv – udvikling.
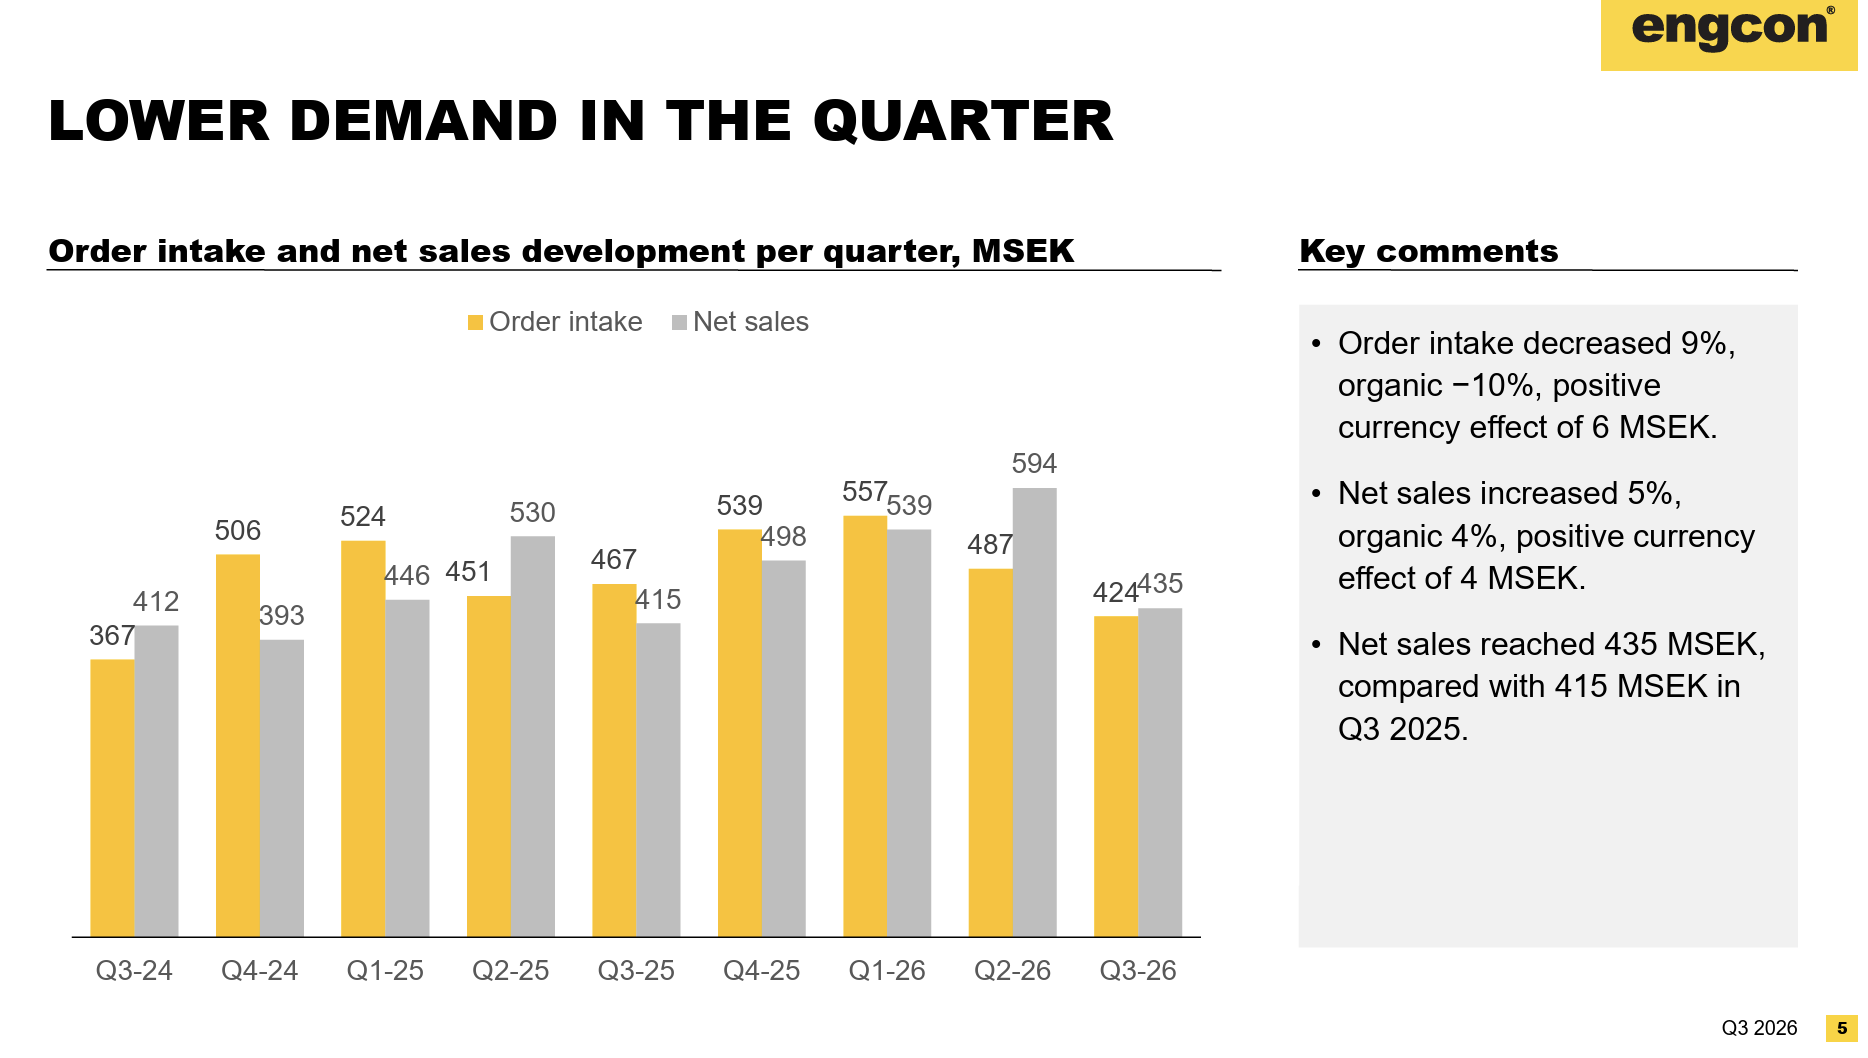
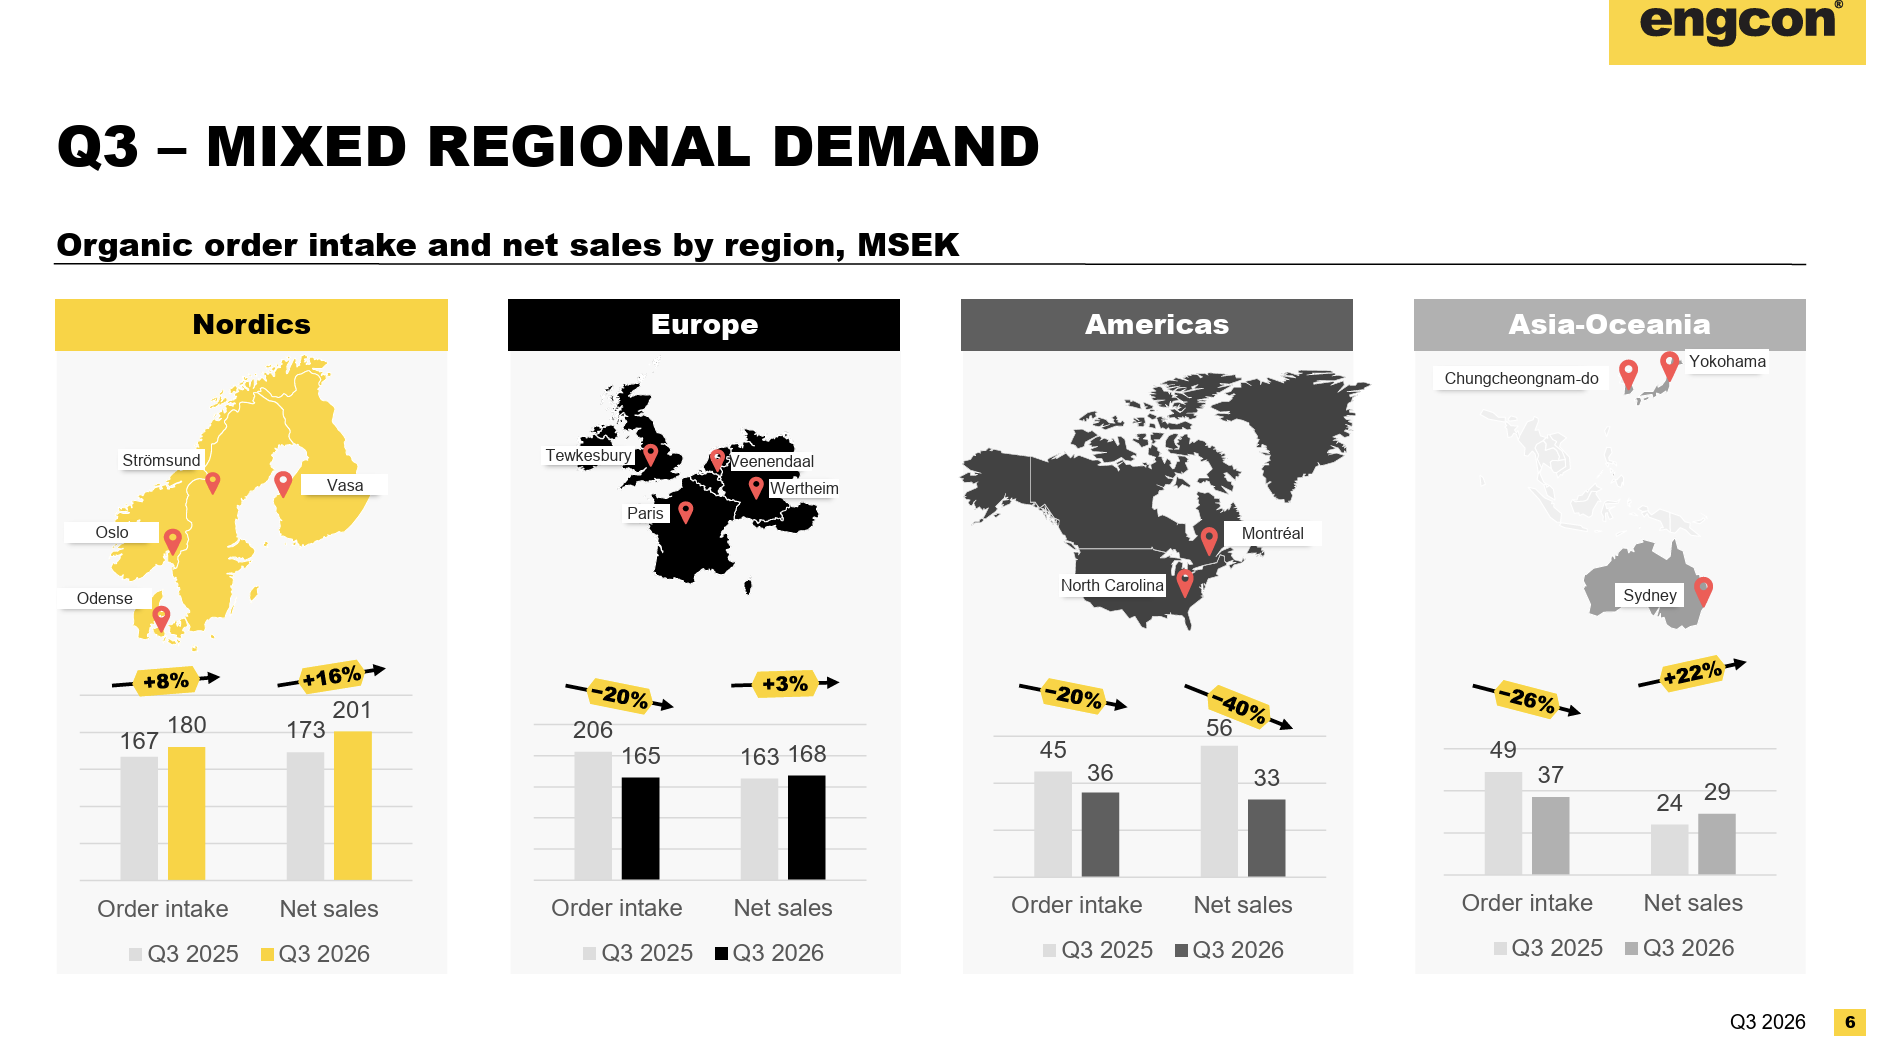
Makroforholdene (og en smule egen indsats) får skylden for den langsomme udvikling. Især i USA og Frankrig.
Der er blevet betalt temmelig svedige multipler for aktien, formentlig fordi, hvis det hele eksploderer i vækst, hvem ville så ikke nyde vækst smurt med >40 % afkast på kapitalen og ~20 % marginer. Nu er aktien groft sagt halveret fra toppen, men der betales stadig næsten 10 milliarder svenske kroner for den mod et salg på under to milliarder kroner.
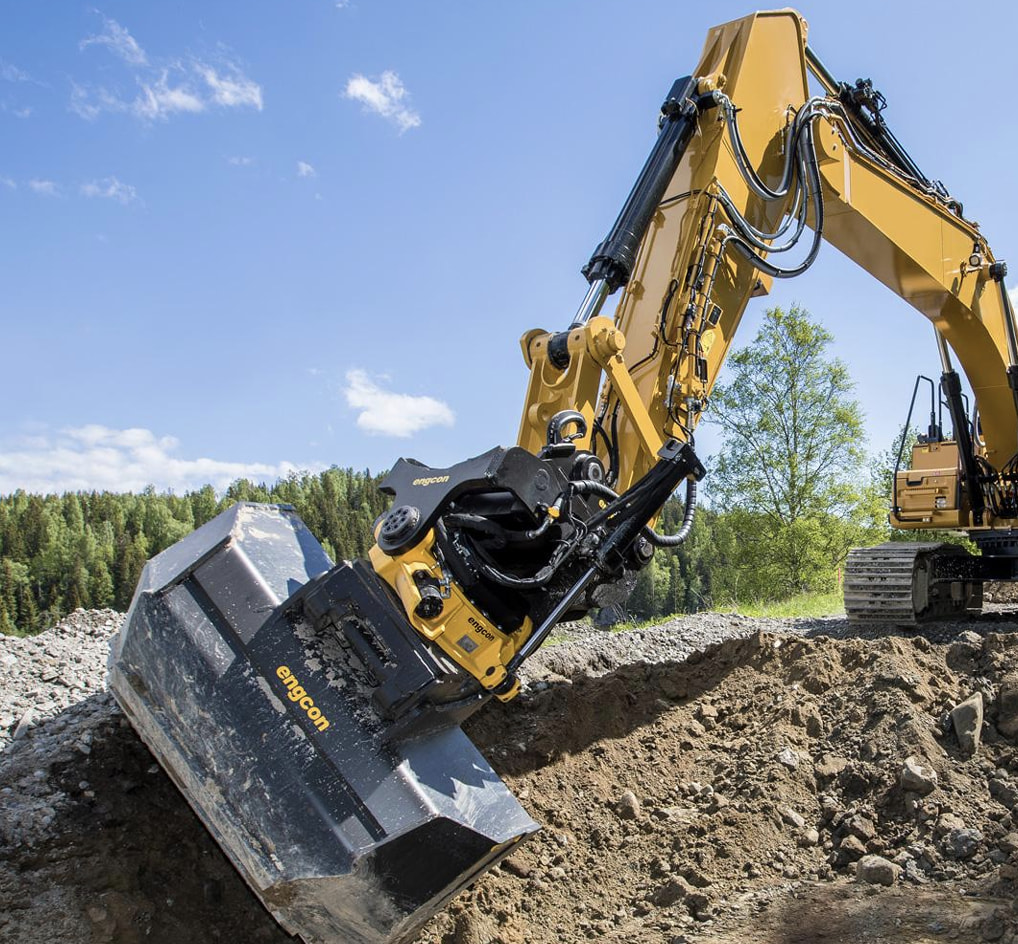
Udstyret ser fedt ud, så lad os pynte den stille tråd med endnu et billede.
Her er også et link til audiocasten (som er produceret af Inderes  )