Nu når der blev spurgt om en mening… Er jeg forkert på den, hvis jeg tænker, at ETC er spekulation i priser, og at man ikke direkte bliver eksponeret for den værdistigning, som arbejdet medfører? Jeg har været meget interesseret.
Sådan er det nok. Eller måske er de “fysiske” versioner af produkterne baseret på produktets reelle pris og ikke på handel med futures.
Edit: hvad jeg har sammenlignet mineralpriserne med ETC-priserne, så følger de hinanden ret nøje.
Her er til sammenligning fysisk guld og (syntetisk) kobber ETC-prospekter:
“Aktiver Fysisk dækket af allokeret metal underlagt LBMA-reglerne for god levering”
“Replikationsmetode Syntetisk - fuldt finansieret kollateraliseret swap”
Udviklingen i kobberpriserne over årene:
https://www.macrotrends.net/1476/copper-prices-historical-chart-data
vs. Kobber ETC:
3 Synes om
Jeg har i løbet af dette år fulgt dette “junior mining”-selskab, som er det første udenlandske selskab, der opererer i Mongoliets litiumfelter.
1 Synes om
https://twitter.com/baldingsworld/status/1502031532021760004?s=21
Det burde da ikke kunne ske på et frit marked? Den kinesiske nikkelgigant har beskyttet sig selv ved at købe en kæmpe mængde nikkel-short, hvilket så har skabt dette short squeeze nu. HKSE ejer LME, og CCP ejer HKSE, så for at undgå en kinesisk gigantvirksomheds konkurs har CCP lukket LME. Kan dette være sandt? Er der nogen diskussion om dette et sted?
5 Synes om
Jamen se, Biden satser på indenlandsk produktion af kritiske mineraler. Det er godt for porteføljen 
6 Synes om
Man behøvede ikke meget timing til mandag morgens dyk  . Denne har altid været enten med i min portefølje eller under observation. Det er virkelig svært at følge med, da man skal være opdateret om så mange forskellige ting… prisudviklingen på råvaremarkederne… potentielle fremtidige handler… konkurrenternes handler osv. For mit vedkommende bliver det lidt nemmere at følge med, når der er kuponer i porteføljen, der er knyttet til Umicore gennem forbindelser… f.eks. Glencore.Daimler osv. Derfra danner TA også et billede af, hvornår man skal købe og hvornår man skal sælge.
Godt og forudsigeligt… Ved at følge disse gamle nyheder kommer man allerede langt
https://www.deraktionaer.de/artikel/mobilitaet-oel-energie/general-motors-und-volkswagen-setzen-auf-eigene-batterie-produktion-20243527.html
Undskyld, men jeg har ikke tid til at uddybe dette mere lige nu… har lidt travlt på møntsiden lige nu 

1 Synes om
Umicore’s endelige daglige stigning på over 10 procent skyldes sandsynligvis rygtet om, at sydkoreanske LG Chem er interesseret i opkøb. Umicore er nævnt ved navn i rygterne.
3 Synes om
Historier om litium…
https://finance.yahoo.com/news/trouble-lithium-210044324.html
Goldman Sachs forudser et kollaps i litiumprisen
1 Synes om
Den “prognose”-del passer fint, hvis prisen på lithium ifølge dem stiger i 2024. På det tidspunkt skulle produktionen starte ved Keliber- og Rhyolite Ridge-minerne  . Dog, hvad er GS’s interesse bag en sådan prisprognose? Jeg husker den massive short squeeze, der blev set på nikkelmarkedets pris i det tidlige forår…
De nævner dog intet om priserne på PGM-metaller: 2E PGM, 4E PGM og 6E PGM, som også spiller en ret central rolle i den pågældende industri. Jeg kunne spørge, hvorfor ikke?
Det ville ikke være første gang, at en analytikers prognose af en eller anden grund ikke rammer de faktiske priser 
1 Synes om
Kelibers forretning skrider langsomt fremad
2 Synes om
Ejerskabet vokser som forventet
Sibanye / Keliber
Redigeret. Kelibers meddelelse om sagen er også lidt forsinket.
3 Synes om
Også i Europa har man erkendt, at man er nødt til at investere penge i dette for at garantere tilgængeligheden.
Artikel fra for to uger siden:
The European Raw Materials Fund is due to start with around 2 billion euros ($2.1 billion), but eventually the region will need more than 100 billion euros in investment to produce enough critical minerals, Bernd Schaefer, chief executive of EU-funded EIT Raw Materials, told Reuters.
2 Synes om
Helt ny rapport:
BATTERY METALS MARKET UPDATE
5 Synes om
Sveriges LKAB finder Europas største forekomst af sjældne jordartsmetaller
“Det svenske statsejede mineselskab LKAB oplyste torsdag, at det har identificeret mere end 1 million tons oxider af sjældne jordarter i Kiruna-området i den nordligste del af landet, hvilket er den største kendte forekomst af sin art i Europa.”
5 Synes om
Chiles venstreorienterede præsident Gabriel Boric har præsenteret sin plan for at nationalisere landets lithiumreserver.
Chile har verdens største lithiumreserver, og landet er i øjeblikket verdens næststørste producent af lithium. Lithium anvendes for eksempel til fremstilling af batterier.
Ifølge Boric bør der oprettes et 100 procent statsejet lithiumselskab, hvorigennem produktionsaftalerne skal indgås.
Der opererer i øjeblikket to lithiumselskaber i Chile. Boric foreslår ikke en ophævelse af deres kontrakter, men håber, at de med tiden frivilligt vil slutte sig til det statslige selskab, når deres kontrakter udløber.
Ifølge Boric er nationaliseringen af lithium den bedste måde for landet at fortsætte den økonomiske vækst på kort sigt.
Borics plan kræver godkendelse fra landets kongres. Kongressen har ikke tidligere godkendt alle præsidentens ambitiøse planer.
Edit: Nyhed fra Yle, jeg fjernede selv linket helt, da jeg ikke kunne få det til at fungere korrekt.
3 Synes om
Herunder er et par links, hvor man nemt kan finde yderligere oplysninger. Indtil videre er situationen uklar, og ingen kan endnu sige, hvordan den delvise nationalisering vil blive håndteret i praksis.
De to store litiummineselskaber er Albemarle og SQM. Albemarles situation er bedre i den forstand, at deres jordlejeaftale først udløber i 2044, og Boric har lovet at respektere de nuværende aftaler. SQM’s lejeaftale udløber allerede i 2030, men inden da kan der nå at blive udskiftet et par præsidenter. Og parlamentet skal naturligvis stadig godkende planen, når detaljerne præsenteres.
Under alle omstændigheder er denne plan endnu et eksempel på, hvorfor politisk risiko holder værdiansættelsesmultiplerne for sydamerikanske mineselskaber (og selvfølgelig mange andre selskaber) nede. Borics venstreorienterede ageren er også opsigtsvækkende i den forstand, at disse selskaber allerede har sendt en betydelig del af deres overskud tilbage til staten:
Albemarle bemærkede også, at de betaler en litium-royalty-sats, der kan være helt op til 40 %, hvilket er den højeste litium-royalty i verden.
Tror Boric virkelig på, at man opnår et bedre resultat som et statsejet selskab? Investeringerne kan lide lidt, før dette spørgsmål er afklaret…
https://seekingalpha.com/article/4595845-chilean-lithium-nationalization-albemarle-sqm
Sagen berører også mig, da jeg har en lille post i Lithium Power International i min portefølje. Her er deres udtalelse om nyheden:
DEN NYE CHILENSKE NATIONALE LITHIUMPOLITIK
Lithium Power International Limited (ASX: LPI) (“LPI” eller “Selskabet”) glæder sig over at kunne give opdaterede kommentarer til den nylige annoncering af den nye nationale lithiumpolitik i Chile og den potentielle indvirkning, den vil få på selskabets Maricunga-lithiumbrine-projekt.
Om aftenen den 20. april 2023 annoncerede den chilenske præsident Gabriel Boric den længe ventede nationale lithiumpolitik (“NLP” eller “Politikken”). NLP skitserer planerne for den fremtidige implementering af politikker for efterforskning og udnyttelse af lithium, der har til formål at bringe Chile tilbage i spidsen for den globale lithiumproduktion.
NLP adskiller sig fra tidligere administrationers holdning, idet denne nye politik er resultatet af en høringsproces med en bred vifte af interessenter nationalt og internationalt. Den har også taget hensyn til den chilenske stats mål, herunder dens rolle i at deltage i den effektive og hurtige udvikling af lithiumindustrien. Dette er af strategisk betydning for både Chile og verden, efterhånden som samfundet bevæger sig mod “elektrificering”. LPI og dets datterselskab Minera Salar Blanco har været i løbende dialog med den chilenske regering og private institutioner, der har deltaget i udviklingen af NLP.
Lithium Power Internationals direktør og MSB’s formand, Russell Barwick, kommenterede:
“Vi er glade for, at den nationale lithiumpolitik, som præsenteret i sidste uge i Santiago, i høj grad er i overensstemmelse med det, der blev diskuteret og forventet i vores forskellige drøftelser med de chilenske myndigheder. Mens en central del af strategien fokuserer på nuværende aktiviteter og fremtidig udnyttelse af Atacama Salar, er der også en skitse til den fremtidige udvikling af projekter i andre chilenske salarer (saltsøer). Dette er tilfældet med vores flagskibsprojekt Maricunga, som er det største, mest avancerede og fuldt godkendte lithiumprojekt før anlægsfasen i Chile.”
Selvom politikken primært har koncentreret sit fokus på den enorme lithiumressource i Atacama-salaren, ønsker LPI at præcisere nogle kerneelementer i den nye politik, som de relaterer sig til selskabets Maricunga-projekt og aktiver:
• Maricunga Stage One-projektet har alle tilladelser til opførelse. Dets miljøtilladelse (“EIA”) blev godkendt i 2020 af “Servicio de Evaluación Ambiental” (“SEA”), som eksplicit blev nævnt af præsident Boric som det regeringsorgan, der er ansvarligt for miljøaspekter af ethvert fremtidigt projekt i Chile. LPI’s EIA-tilladelse blev ratificeret af det chilenske ministerudvalg i 2022, som afviste alle indsigelser indsendt af tredjeparter. Det opnåede også den nødvendige tilladelse fra den chilenske atomenergikommission (“CCHEN”) i 2018, som tillader LPI at eksportere lithiumprodukter fra Chile.
• Med hensyn til inddragelse af lokalsamfund og de miljømæssige og tekniske aspekter nævnt i den nye politik, fungerer LPI’s Maricunga Stage One-projektudvikling som et eksempel ved at indarbejde alle sociale og lokalsamfundsmæssige aftaler som en integreret del af dets miljøtilladelse. Dette inkluderer, at Maricunga er et af de få projekter i Chile med en omfattende høringsproces for oprindelige folk udført af regeringen under ILO-konvention 169, hvilket definerer en ny standard for sociale relationer. Selskabet er stolt af disse resultater med at fremme lokalsamfundets deltagelse på lang sigt.
• Maricunga-projektet har etableret vidtrækkende initiativer for bæredygtig udvikling, som sætter en unik og komplet ESG-profilstandard for projektets fremtid. LPI’s virksomhedsvision sigter mod at gøre Maricunga-projektet til en af de første lithiumoperationer globalt, der opnår CO2-neutralitet.
• Selskabet bekræfter, at dets helejede datterselskab Minera Salar Blanco (“MSB”) er eneejer af ejendommen og koncessionerne for både Stage One og Stage Two af Maricunga-projektet. Der er ingen igangværende juridiske processer, der anfægter dette aspekt af projektet. Dette er en grundlæggende forskel fra de nuværende aktiviteter i Atacama Salar, hvor det statsejede selskab CORFO er ejer af ejendommene og koncessionerne. CORFO udlejer derefter disse koncessioner til de nuværende operatører i Atacama i en bestemt tidsperiode. Det er også vigtigt at bemærke, at de minedriftskoncessioner, der danner grundlag for Maricunga Stage One-projektet, blev givet af den chilenske regering før 1979, hvor lithium først derefter blev defineret som et strategisk materiale.
• Maricunga Stage One-koncessionerne kræver på grund af deres status som “Old Code” fra før 1979 ikke en CEOL (Special Lithium Operation Contract) til udnyttelse. Stage One-projektet er klar til igangsættelse og afventer i øjeblikket afslutningen af finansieringsprocessen for at påbegynde opførelsen.
• Det er også vigtigt at præcisere, at en CEOL ikke giver nogen ejendomsret over det område, der er omfattet af CEOL-kontrakten. CEOL’er fastslår eksplicit, at indehavere af en CEOL ikke har ret til at træde ind i området eller udføre nogen aktivitet (efterforskning eller udnyttelse) uden forudgående forhandling med ejerne af minedriftskoncessionerne.
• LPI hilser mulighederne for fremtidige offentlig-private alliancer velkommen, som deklareret af NLP, til udviklingen af Stage Two for Maricunga-projektet, som involverer dets koncessioner efter 1979 eller “New Code”. Selskabet vil fortsætte med at arbejde tæt sammen med den chilenske regering for at transformere Maricunga Stage Two-projektet til det første eksempel på en offentlig-privat alliance under de nye parametre fastsat af den nye politik.
• Selskabet anerkender eksistensen af frihandelsaftalen mellem Australien og Chile (“FTA”), som trådte i kraft i 2009 og var den første frihandelsaftale mellem Australien og et latinamerikansk land, samt Stillehavspartnerskabet (“TPP”), der for nylig blev ratificeret af Australien og Chile. Begge internationale aftaler vil støtte disse offentlig-private alliancer positivt og indeholder også klare mekanismer til investeringsbeskyttelse under international lov.
• Den nye politik udgør ikke en nationalisering af lithiumindustrien i Chile. Dens formål er, som præciseret af mineministeren, at fastsætte betingelserne og parametrene for, at landet kan få en mere aktiv involvering og højere økonomisk afkast i en strategisk industri, især hvor disse lithiumressourcer er placeret på koncessioner, der allerede ejes af den chilenske stat i Atacama Salar. NLP søger også at fremskynde udviklingen af nye projekter i landet.
• LPI evaluerer i øjeblikket en række finansieringsmuligheder for Maricunga Stage One-projektet, lige fra strategiske egenkapitalinvesteringer fra potentielle aftagere til gælds-/egenkapitalfinansieringsalternativer. Annonceringen og den fremtidige implementering af NLP er rettidig for at give den klarhed og sikkerhed, som långivere/investorer kræver vedrørende de parametre, som Maricunga-projektet vil blive udviklet under.
Lithium Power Internationals administrerende direktør, Cristobal Garcia-Huidobro, kommenterede:
*“Vi er meget glade for at se, at vores hårde arbejde gennem de sidste syv år med at fremme Maricunga Stage One-projektet er blevet afspejlet i en udvikling, der nøje afspejler målene i den nyligt annoncerede nationale lithiumpolitik. Teknisk fremskridt og innovation, miljømæssigt og socialt ansvar af højeste standard samt skelsættende lokalsamfundsaftaler, der giver samfundet mulighed for at få del i den spændende fremtid for den voksende lithiumindustri, er alle i overensstemmelse med strategiens mål. Vi hilser målet for Chiles nuværende administration om at fremme offentlig-private sammenslutninger velkommen som vejen frem for udviklingen af Maricunga Stage Two-projektet.”*Siden annonceringen af strategien har der været en række forskellige holdninger til
effektiviteten, det praktiske aspekt og lovligheden af den nationale litiumstrategi og dens målsætninger. LPI ønsker
at præcisere, at selskabet mener, at politikken ikke er et lovforslag efter “one size-fits all”-princippet, og at der er flere
specifikke elementer, der adskiller LPI’s Maricunga-projekt fra de øvrige eksisterende operationer eller
fremtidige litiumprojekter i Chile. Frem for at fokusere på, hvad lovgivningen betyder for fremtiden for den
chilenske litiumindustri, er vores fokus på, hvad den betyder for vores Maricunga-litiumprojekt, og hvordan det
vil transformere den chilenske litiumindustri gennem sin udvikling. Hos LPI byder vi præsident
Borics nationale litiumstrategi og dens målsætning om at transformere den chilenske litiumindustri i en positiv retning velkommen.
Desuden er vi glade for at kunne sige, at vi mener, at denne strategi ikke blot gavner LPI’s Maricunga-projekt, men
har potentialet til at fremskynde udviklingen af vores Stage Two-projekt. Derfor ser vi frem
til at fortsætte vores arbejde med den chilenske regering for at fremme Maricunga.”
3 Synes om
"Gode nyheder for gødnings-, solpanel- og elbilbatteri-virksomheder: En massiv underjordisk forekomst af højkvalitets fosfatsten er blevet opdaget i Norge, og den indeholder nok mineraler til at dække den globale efterspørgsel på disse produkter i de næste 50 år.
Det norske mineselskab Norge Mining udtaler, at de 70 milliarder tons fosfatsten blev fundet i det sydvestlige Norge, hvor de findes sammen med andre mineraler som titanium og vanadium, der bruges i rumfarts- og forsvarsindustrien. Opdatering (7. juli): Norge Mining har i en e-mail oplyst os om, at de har revideret deres estimat for, hvor længe forekomsten rækker til en forsyning af fosfatsten, fra 100 år til 50 år."
6 Synes om
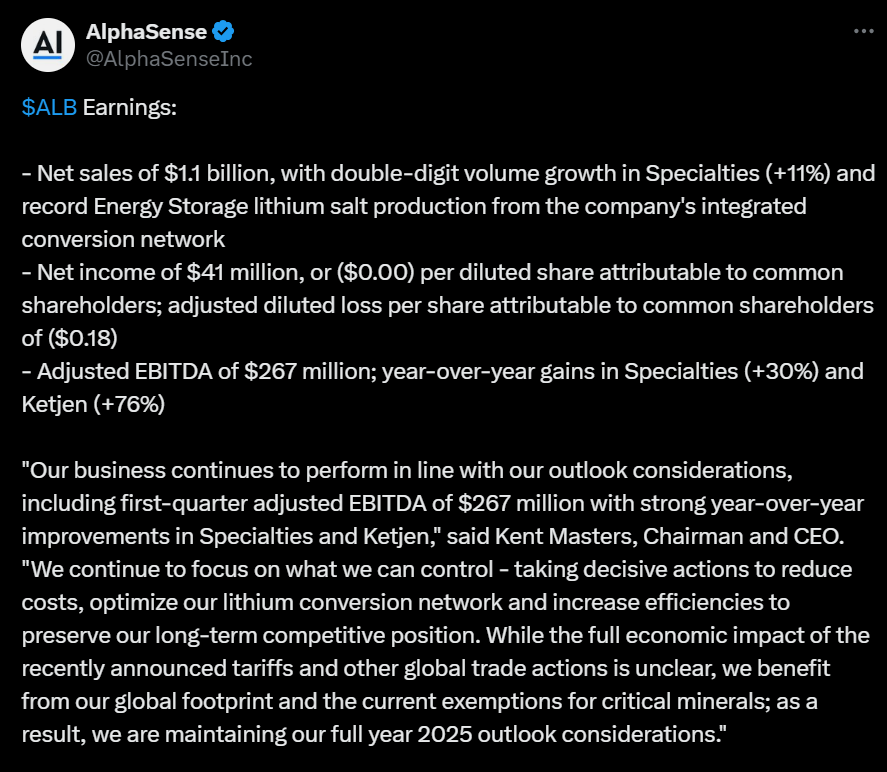
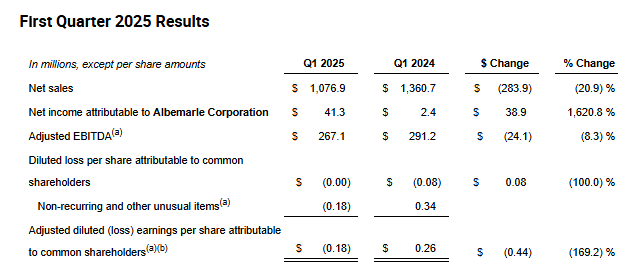
Gode gamle 𝗔𝗹𝗯𝗲𝗺𝗮𝗿𝗹𝗲 
Jeg lagde det op, hvis nogen er interesseret. Jeg er ikke selv så meget inde i det her.
Albemarle øgede produktionen af specialprodukter og lithium, men resultatet var negativt.
Ledelsen fokuserer på at skære ned på omkostningerne og forbedre effektiviteten for at bevare konkurrenceevnen.
2 Synes om