Undrede du dig ikke over, at den også faldt med et brag? Ganske pæn vækst i kontorer. Ret uberettiget fald.
Udvidelsen af netværket af partnerrevisionsfirmaer skred godt frem i oversigtsperioden, og antallet af partnerrevisionsfirmaer steg fra 82 kontorer året før til 543 kontorer. Ifølge selskabet skaber udvidelsen af netværket grundlag for at accelerere væksten.
Ja ja, men hvad skulle lige have ændret sig med denne rapport, som ville få sælgerne til at stoppe? Absolut intet. Nå, stigningen har da også lagt sig lidt igen.
Det går fremad – ifølge investoren selvfølgelig altid for langsomt – men det bevæger sig i det mindste i den rigtige retning.
I webcastet var der efter min mening to rigtig gode supplerende oplysninger:
I Spanien er der ud over Talenom allerede et betydeligt antal partnerrevisionsbureauer, som løbende aktiverer nye kunder. Det vil sige salg, der kommer helt uden nogen indsats. Man kan altså sige, at snebolden er begyndt at rulle i Spanien.
Fra partnerlisten i Finland fjerner de også partnere, som ”ikke kommer ud af starthullerne”. Dette øger helt klart relevansen af partnervæksten, da man kan antage, at listen indeholder partnere, der i det mindste til en vis grad er aktive. Jeg har i hvert fald selv haft en ret forbeholden holdning til partnernes kvalitet, og dette dæmper denne tvivl.
Easors administrerende direktør Otto‑Pekka Huhtala blev interviewet af Atte
Emner:
(00:00) Start
(00:16) Opsummering af kvartalet
(00:56) Vækst i partnernetværket
(03:02) Udskydelse af udrulningen af Verifactu
(05:05) Forretningsmodellen i Spanien
(06:07) Partnerhvervning i Spanien
(07:09) Udviklingen i Italien og Sverige
(10:49) Vækstinitiativer
(11:35) Markedsudsigter
Atte har udarbejdet en virksomhedsanalyse af Easor efter Q3 :)\n\n> Vi gentager vores akkumuler-anbefaling for Easor og kursmålet på 0,55 euro. Q3-tallene var overordnet set på linje med vores forventninger, og antallet af partnerrevisionsfirmaer fortsatte sin hastige vækst. I det store billede forblev vores estimater uændrede, og vi foretog kun mindre justeringer, primært i investeringsestimaterne. Værdiansættelsen af aktien (2027e EV/S 1,5x) er lav i forhold til selskabets langsigtede vækstpotentiale. En mere markant korrektion af værdiansættelsen kræver dog efter vores vurdering beviser på accelererende vækst, og udskydelsen af Verifactu skaber usikkerhed herom på kort sigt.\n\nEasor Q3'26: Odotusten mukaista kehitystä - Inderes
Enhver, der er interesseret i Easor, bør lytte til dagens strategiske gennemgang. Det er en kortfattet og informativ pakke, som også kaster nyt lys over partnerkanalens enhedsøkonomi (unit economics). Man bør som minimum skimme præsentationsslidesne igennem!
Misforstår jeg noget? Ifølge den ene slide er pengestrømmen efter investeringer og afskrivninger i Q1-Q3 på 2,4 millioner, altså over 0,05 pr. aktie. Selvom man fratrækker finansielle omkostninger, ville aktien ifølge dette være helt til grin billig…
Du forstår det helt rigtigt. Easor har blot tilkendegivet, at de i de kommende år primært vil bruge deres pengestrømme på at forfølge vækst, så afhængigt af investeringerne og timingen af dem vil pengestrømmen næppe være særlig høj i de allernærmeste år. Derfor er en pengestrømsbaseret værdiansættelse måske ikke det bedste nøgletal i de kommende år.
Men med Easors forretningsmodel er evnen til at generere pengestrømme fremragende på lang sigt, forudsat at væksten tager til, og de største vækstinvesteringer er overstået. Set i det lys er aktien virkelig lavt værdisat. I mellemtiden er der sikkert mange investorer, der spekulerer over de vækstinvesteringer, der øges nu, og hvordan det vil lykkes med dem.
Af strategigennemgangen fremgik det, at der nu er 15.000 slutbrugervirksomheder som kunder. Målet er 200.000 kunder inden 2030. Slidesene viste, at væksten har været stærk i årets første 9 måneder. Antallet af partnerrevisionsfirmaer er vokset med 130 % i år frem til udgangen af Q3. Hvis jeg forstod det rigtigt, bringer et partnerrevisionsfirma i gennemsnit 20 nye kunder ind i løbet af de første 152 dage.
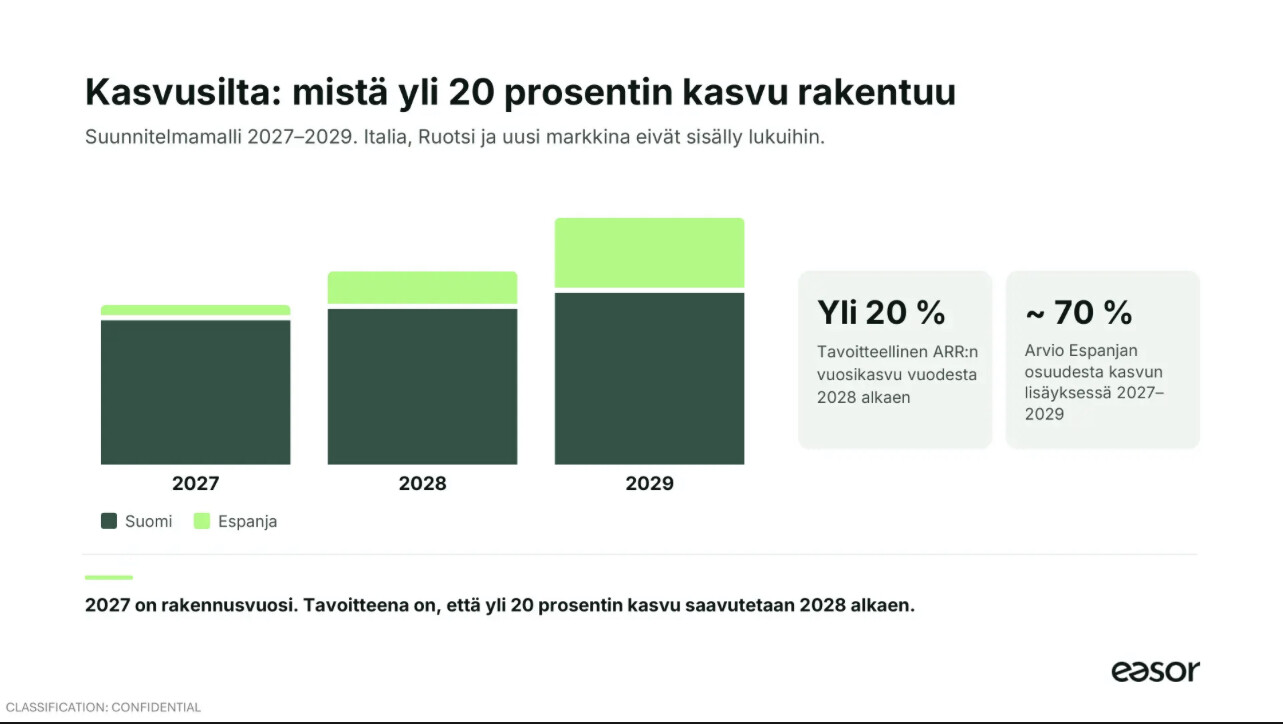
Vi kommer nok til at gå under investorernes radar det næste års tid endnu, især da den svage kursudvikling har skræmt alle potentielle købere væk. Først fra 2028, når vi begynder at se kraftigere vækst og Verifactu forhåbentlig endelig slår igennem i Spanien, vil kursets undervurdering også blive udløst markant: