🇬🇧 Dominos Pizza Group PLC (DOMI): UtdelningsfĂ€lla eller vĂ€rdefĂ€lla?

Dominos pizza Àr ett globalt kÀnt amerikanskt pizzamÀrke. Bilden prÀglas av snabbhet, prisvÀrdhet och förutsÀgbarhet: det Àr inte den bÀsta pizzan, men kunden vet vad den fÄr nÀr den bestÀller en pizza frÄn en Dominos pizzeria. Dominos pizzas verksamhet pÄ de brittiska öarna drivs av det börsnoterade Dominos Pizza Group PLC. :united_kingdom:

Alla vet vad pizza Àr, men ur ett investerarperspektiv har pizza lÀckra egenskaper (förutom smaken). Den Àr relativt billig att tillverka (lite protein), snabb att tillaga och den hÄller vÀrmen bra, vilket gör den utmÀrkt för leverans.

Just leverans eller avhÀmtning frÄn pizzerian Àr Dominos pizzeriors trumfkort. Leveranstiderna Àr snabba. Restaurangerna Àr relativt smÄ, vilket innebÀr mindre investeringar. Företaget hÀvdar att logistik och teknik Àr dess trumfkort. Tidigare sades det att Dominos Àr ett teknikföretag som rÄkar göra pizzor. Numera talas det om att det Àr ett logistikföretag som bakar pizzor.

Dominos driver inte alla restauranger sjÀlva, utan de flesta drivs av franchisetagare. Franchisetagarna bÀr företagsrisken, investeringarna och betalar en del av marknadsföringen, medan Dominos fokuserar pÄ att sÀlja rÄvaror till dem till ett förmÄnligt pris. Dominos tar, sÄvitt jag förstÄr, cirka 5,5 % av försÀljningen som provision.

Överallt i vĂ€rlden driver Dominos inte ens franchiseverksamheten direkt, och hĂ€r kommer vi till Dominos Pizza Group sjĂ€lva. Det Ă€r alltsĂ„ ett perpetual master franchise-företag som driver Dominos-varumĂ€rkets verksamhet i Storbritannien. Modellen Ă€r i praktiken densamma: DOMI driver logistiken och marknadsföringen i Storbritannien sjĂ€lv, men betalar hĂ€lften av 5,5 % provisionen till amerikanska Dominos. SystemnivĂ„försĂ€ljningen uppgĂ„r till cirka 1,5 miljarder pund, men DOMI:s egen omsĂ€ttning, som inkluderar rĂ„varuförsĂ€ljning och avgifter frĂ„n franchisetagare, Ă€r knappt 700 miljoner pund.

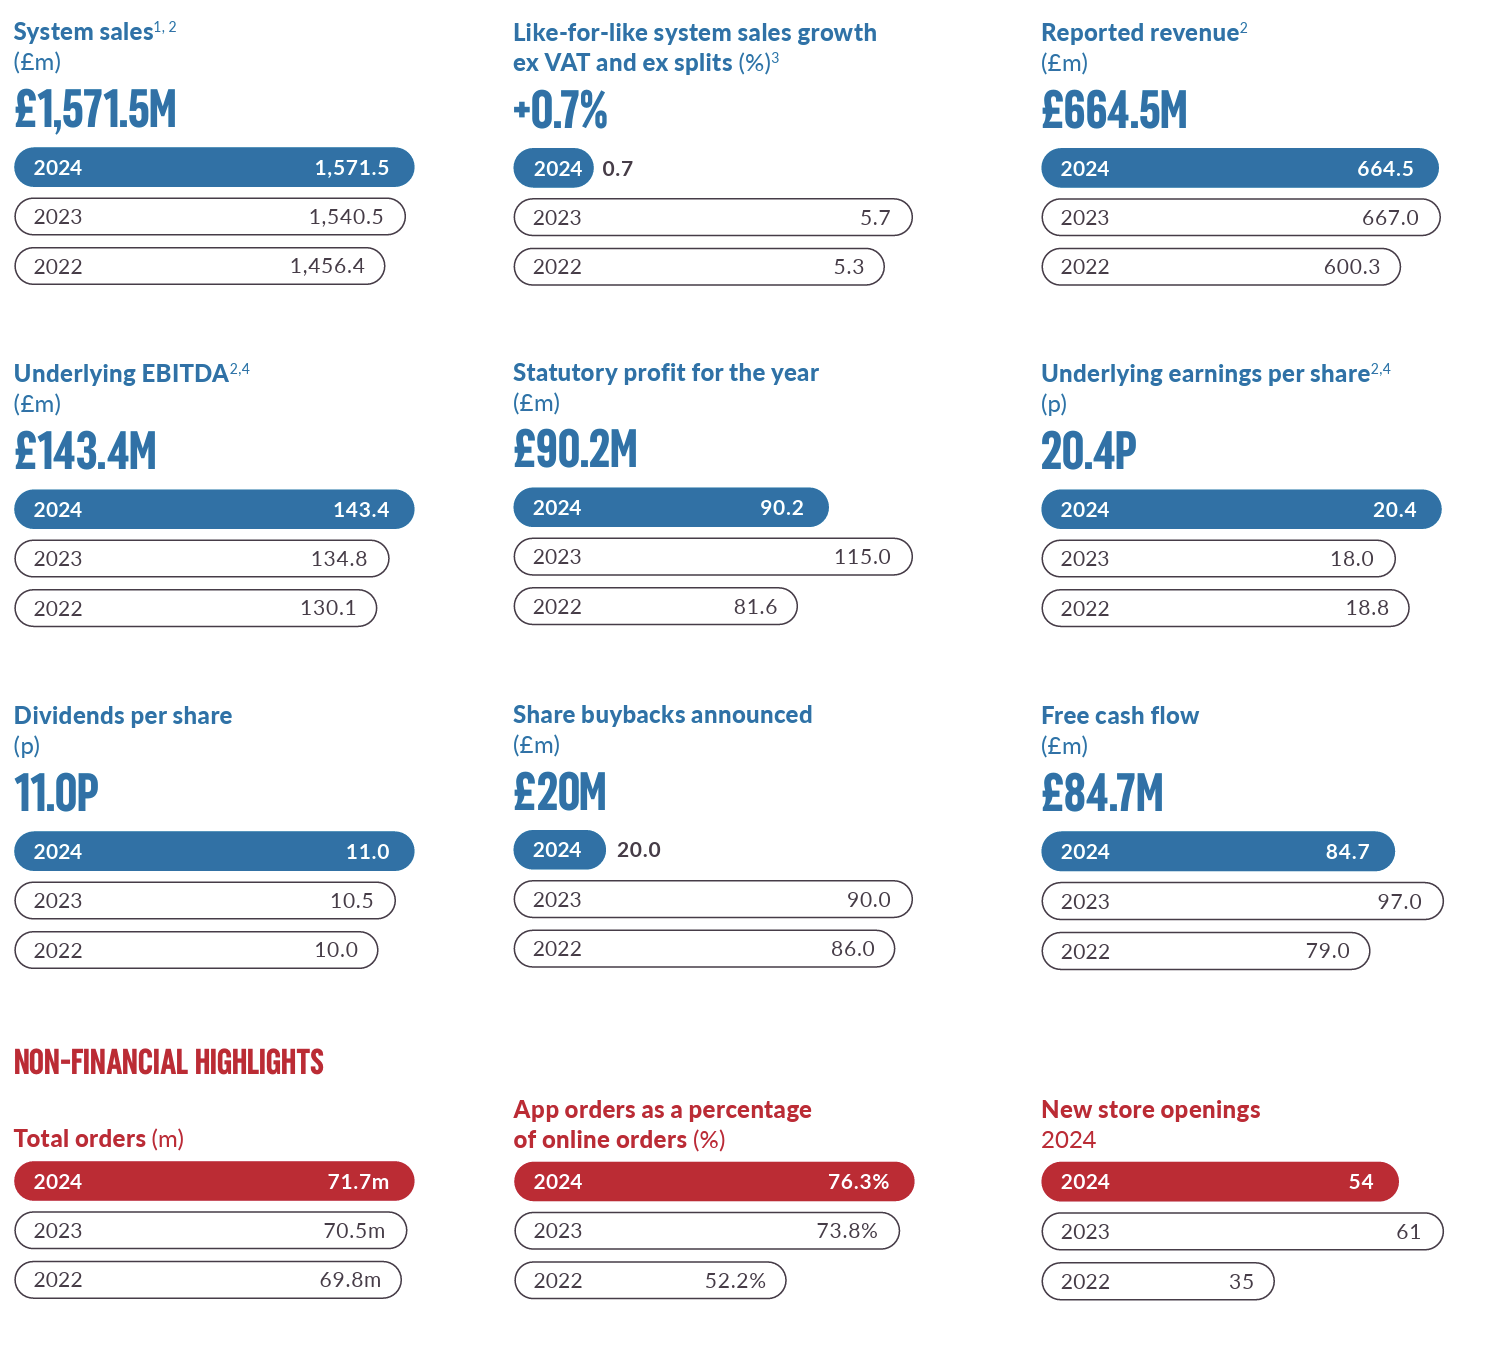
HÀr Àr nÄgra nyckeltal frÄn 2024 Ärsredovisning.

Screenshot 2025-09-09 at 11.58.09

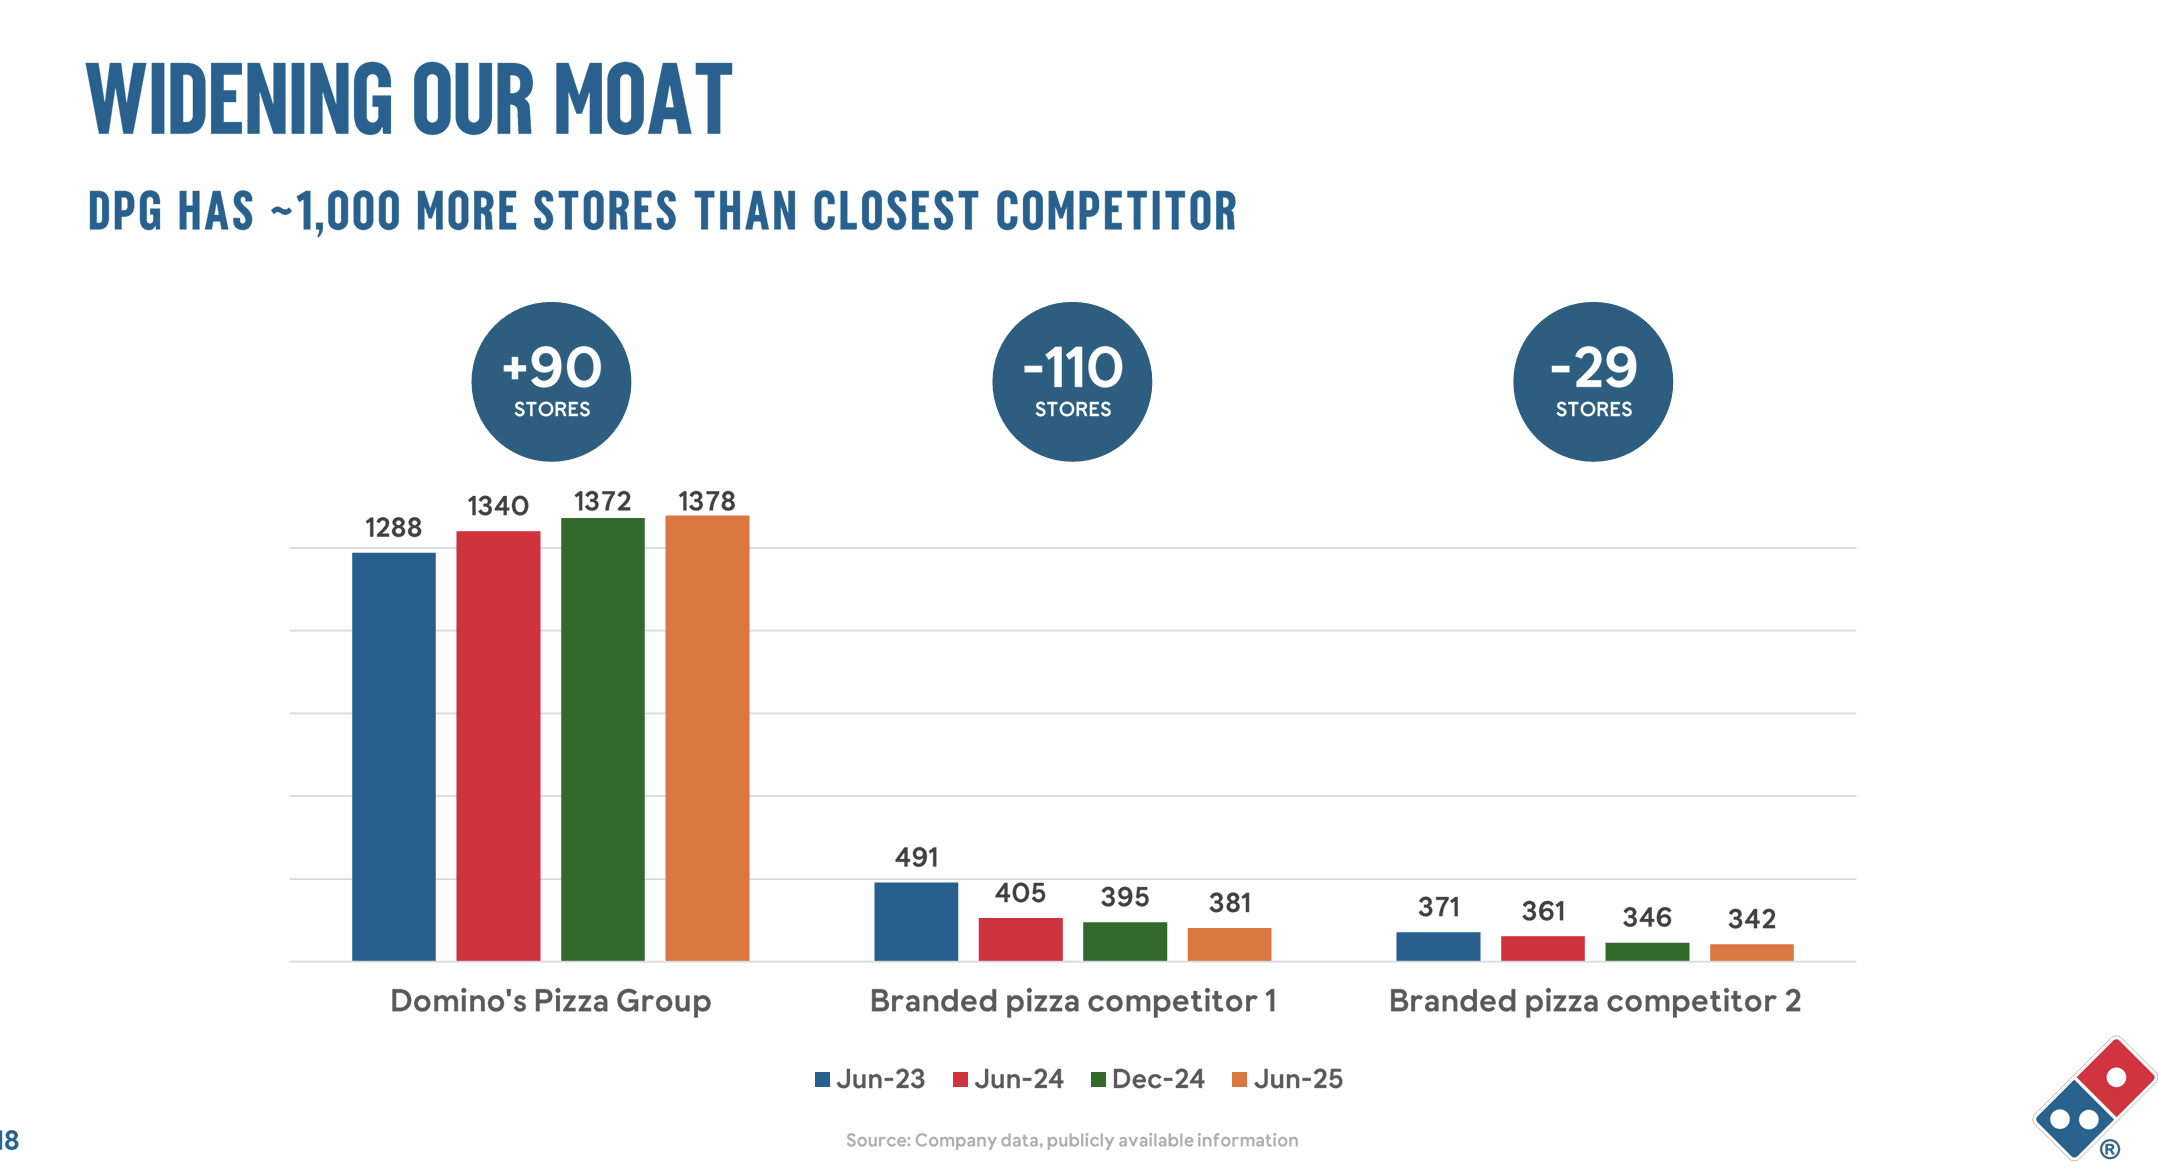
Företaget har uppnÄtt en dominerande marknadsposition i Storbritannien med över 50 % andel. Dominos talar om befÀstning, att placera pizzerior pÄ lÀmpliga avstÄnd sÄ att ingen annan pizzeria riktigt fÄr plats att konkurrera. Konkurrenterna har haft problem, och i den svÄra ekonomiska situationen har Dominos relativa stÀllning stÀrkts.

Screenshot 2025-09-09 at 11.54.39

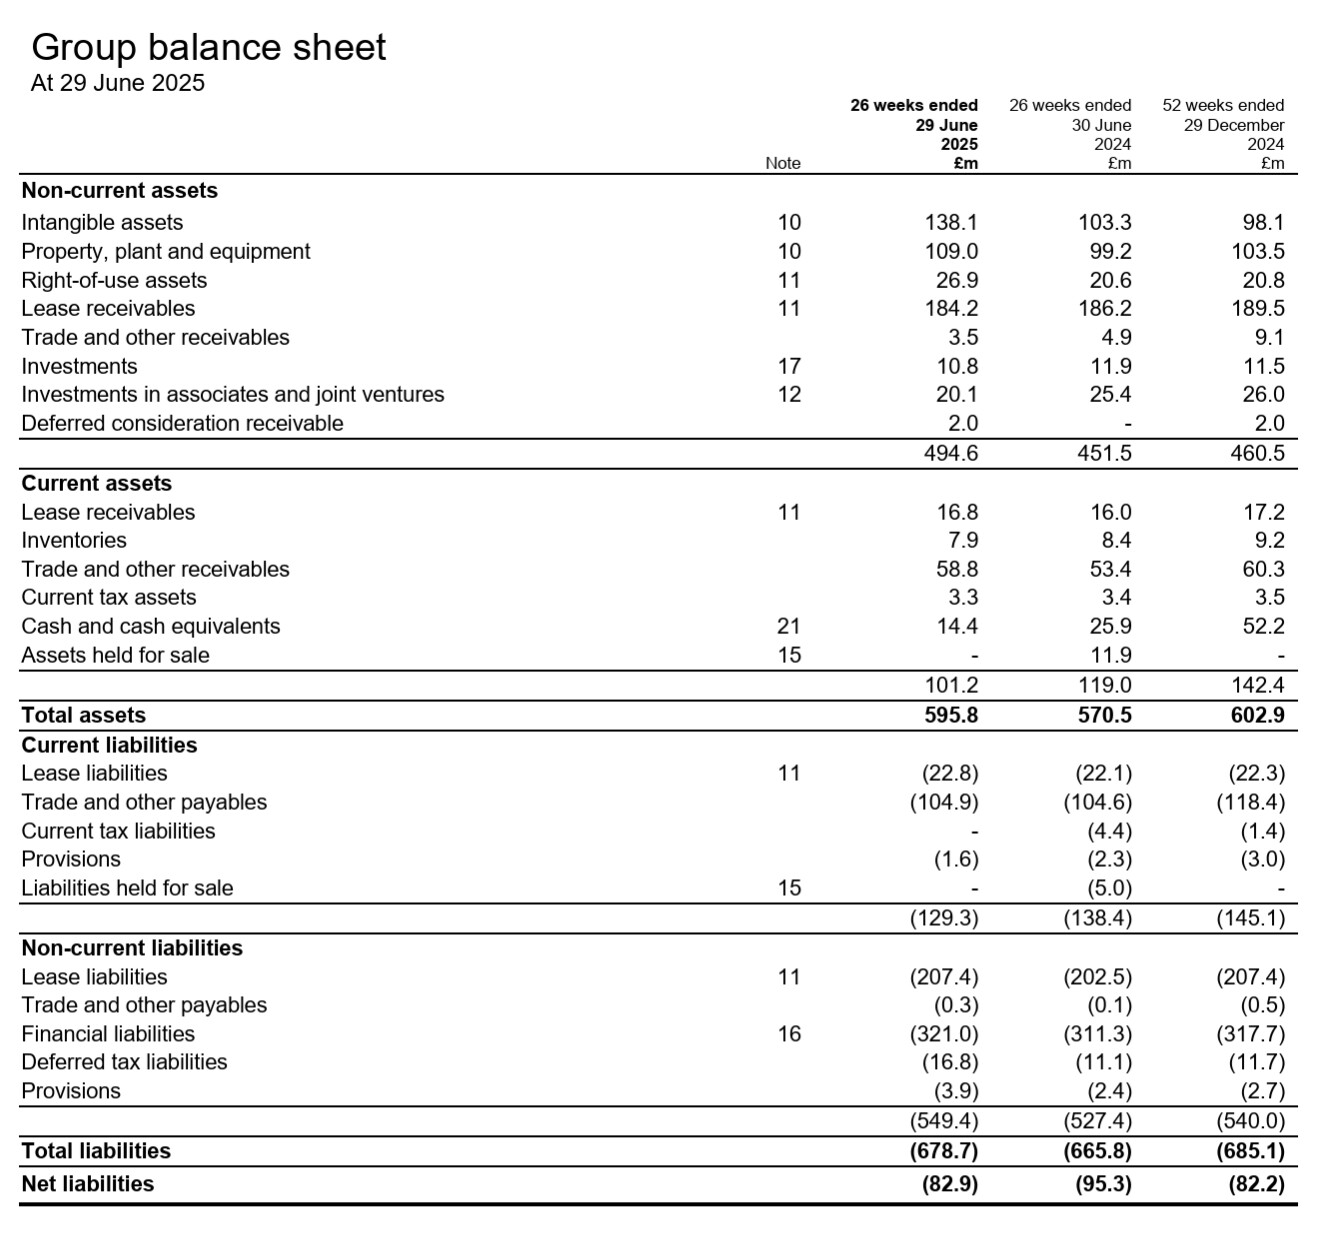
Kvaliteten pÄ företagets verksamhet framgÄr, förutom den snabba genomsnittliga leveranstiden pÄ 24 minuter och 99,99 % logistikfunktionalitet, naturligtvis av den höga avkastningen pÄ investerat kapital. Företaget binder faktiskt inte sÀrskilt mycket kapital. Detta illustreras vÀl av att det egna kapitalet för nÀrvarande Àr negativt. BalansrÀkningen Àr ocksÄ lite speciell. DÀr finns ett par hundra miljoner i leasingÄtaganden, men dessa nettas i praktiken till noll av leasingfordringar frÄn franchisetagarna.

I praktiken Àr bundet kapital eget kapital + lÄngfristiga rÀntebÀrande skulder, vilket innebÀr att cirka -80 + 321 = 240 miljoner pund Àr bundet i verksamheten. Om resultatet ligger runt 90 miljoner, skulle avkastningen pÄ kapitalet grovt sett vara ~40 %.

Screenshot 2025-09-09 at 12.01.25

Jaha, sÄ vi har alltsÄ en utmÀrkt verksamhet med ett starkt varumÀrke och en solid marknadsposition. Aktien handlas till ett framÄtblickande P/E pÄ ~11x. Vad Àr felet?

Det Àr lÀtt att grÀva fram skÀl till varför verksamheten inte skulle vara intressant att Àga, sÄsom

-LÄngsam tillvÀxt under de senaste Ären.
-Företaget talar om avsikter att expandera till ett annat varumĂ€rke dĂ€r det skulle kunna utnyttja sin logistikapparat. Marknaden anser att detta Ă€r förvirrande, företaget vet det och dĂ€rför har VD:n tröstat med att sĂ€ga ”we won’t do anything silly”. Faktum Ă€r att företaget nyligen inledde ett Ă„terköpsprogram för egna aktier pĂ„ 20 miljoner pund, vilket tyder pĂ„ att ett lĂ€mpligt varumĂ€rke inte har hittats.
-Den fruktansvÀrda ekonomiska situationen pÄ de brittiska öarna. Ekonomin flörtar med stagnation, inflationen Àr snabb, rÀntorna Àr höga och de offentliga finanserna Àr under enorma skattehöjningstryck.
-SÄvitt jag förstÄr har amerikanska Dominos nÄgot avtal dÀr antalet pizzarestauranger i Storbritannien mÄste vÀxa i en viss takt per Är. HÀr kan det finnas en intressekonflikt om DOMI inte bör vÀxa och mÄste betala nÄgon ersÀttning till amerikanska Dominos, men samarbetet har enligt uppgift pÄgÄtt i decennier i god anda.
-NÄgra franchisetagare har en betydande andel av alla pizzerior: de tvÄ största hade nÀstan 20 % vardera! För nÄgra Är sedan hade företaget lite oenighet med franchisetagarna, men avtalen förnyades och nu rÄder det fred, Ätminstone tills vidare.
-Om alla de bÀsta pizzaplatserna redan Àr öppnade, varför skulle öppnandet av nya skapa vÀrde? Detta Àr en vÀlkÀnd motfrÄga inom detaljhandeln och restaurangbranschen. Man kan dock konstatera att fÄ företag har en fullstÀndig förstÄelse för hur vÀl deras koncept fungerar geografiskt, utan det lÀr man sig kontinuerligt genom att öppna butiker och experimentera.

Men Àr P/E 11x fortfarande för lite? Verksamheten binder inte mycket kapital som nÀmnts, sÄ företaget delar ut en utdelning pÄ 11 pence per aktie (cirka 40 miljoner pund). Utöver det tillkom ett nytt Äterköpsprogram för egna aktier pÄ 20 miljoner pund, vilket innebÀr att shareholder yield Àr 60 / 800 marknadsvÀrde = 7,5 %.

Om man inte tror att verksamheten kan vÀxa, bör aktiens prissÀttning naturligtvis ligga nÀra avkastningskravet. Om det Àr 9 %, Àr P/E 11 helt korrekt. NÀr man tar hÀnsyn till skulderna Àr hela verksamhetens företagsvÀrde för nÀrvarande cirka 1140 miljoner pund. Om rörelseresultatet grovt sett Àr 15 % av omsÀttningen, skulle EV/EBIT vara 11,4x.

Men jag tror inte att företagets tillvÀxt kommer att stanna av omedelbart. VD Andrew Rennie, sjÀlv en franchisetagare en gÄng i tiden, drev en pizzeria i ett omrÄde med bara 6000 invÄnare (en genomsnittlig Dominos har idag ett omrÄde med över 20 000 kunder). Han tror att det fortfarande finns plats för nÄgra pizzerior i smÄbyarna pÄ öarna och att det finns ytterligare potential i Irland.

Tidigare har detta handlats, liksom kvalitetsrestaurangvarumÀrken, i P/E 20x-omrÄdet. Om situationen lÀttade nÄgot, skulle man kunna se en trevlig multipelkorrigering hÀr. Under tiden kan man njuta av utdelningar och aktieÄterköp.

48 gillningar

En annan moderator verkar redan ha öppnat en trĂ„d om detta :wink: Edit: det var en annan Dominos
.

Det kan ocksÄ bero pÄ min egen lÀsförmÄga. :sweat_smile: Jag skumlÀste början och mÀrkte bara hÀnvisningen till Amerika, inte till Storbritannien.

1 gillning

Den trĂ„den handlar specifikt om amerikanska Dominos, i den hĂ€r trĂ„den Ă€r Ă€mnet den brittiska. :slight_smile: Är mitt inlĂ€gg lite oklart? :smiley:

TillÀgg. Jag skÀrpte öppningsinlÀgget.

1 gillning

Under den gamla finska Aktiebolagslagen (Osakeyhtiölaki) skulle detta ha krÀvt omedelbar likvidation. Naturligtvis följs inte finsk lagstiftning i Storbritannien, varken den gamla eller den nya, men pÄ Inderes forum finns det mÄnga som en gÄng internaliserade den gamla ABL (OYL) och som kanske Àr förvirrade över IFRS:s senaste snedvridningar. De tidigare ekonomiska realiteterna rubbas nÀr spelreglerna Àndras mitt under spelet.

Införandet av IFRS-leasingĂ„taganden i bokföringen för nĂ„gra Ă„r sedan Ă€r en dĂ„lig sak, eftersom det fördunklar företagets skuldsĂ€ttning. Ännu vĂ€rre Ă€r det om det som en berĂ€knad post dessutom minskar tillförlitligheten vid bedömningen av eget kapital.

Juurikki lovar att studera Brittiska Domino’s nĂ€rmare, bĂ„de sensoriskt och vad gĂ€ller finansiell analys, om Verneri vĂ€nligen lovar att övervĂ€ga en 15 minuters offentlig sammanfattning om hur IFRS-förĂ€ndringarna har förĂ€ndrat fundamenten för ett enskilt företag. Deal?

Investeringar borde vara enkelt och roligt för att folkkapitalismen ska kunna förverkligas. Det Àr inte roligt nÀr till exempel vi, representanter för den gamla ABL (OYL) granskningsmetoden, det vill sÀga +50-Äringar, inte erbjuds skulder specificerade i tre olika element: rÀntebÀrande skulder, rÀntefria skulder (t.ex. nÀr det gÀller Honkarakenne kan dessa eventuellt helt ignoreras, vilket gör att nyckeltalen fuskar) och berÀknade skulder, dÀr de viktigaste Àr de berÀknade skulderna baserade pÄ befintliga hyresavtal för flera Är framÄt och naturligtvis de nÀmnda berÀknade leasingÄtagandena och leasingskulderna.

Tack.

2 gillningar

Jag lovar tyvÀrr inte att gÄ in pÄ IFRS-regleringen! :smiley:


Dominos hÄller en investerardag i december och lanserade ett nytt kycklingmatmÀrke under Dominos-varumÀrket.

3 gillningar

Q3

Höjdpunkter

  • Positiv systemförsĂ€ljningstillvĂ€xt:

    • Q3 25 total systemförsĂ€ljning upp 2,1%.

    • Q3 25 jĂ€mförbar systemförsĂ€ljning (exkl. moms, exkl. delningar) upp 1,0%.

  • Totala bestĂ€llningar ner 1,5% i Q3 25:

    • AvhĂ€mtning upp 1,7% vilket Ă„terspeglar en fortsatt fördel frĂ„n den nationella avhĂ€mtningskampanjen

    • Leverans (ner 3,4%) pĂ„verkades av svagare konsumentförtroende inom QSR-sektorn

  • Positiv initial kundreaktion pĂ„ introduktionen av Chick ’N’ Dip och den nya Ultimate Indian Feast. Branschledande leveranstider bibehölls.

  • FY25 prognos förblir oförĂ€ndrad:

    • Underliggande EBITDA i intervallet 130–140 miljoner pund

    • FörvĂ€ntan pĂ„ nya butiksöppningar oförĂ€ndrad i mitten av tjugotalet (YTD 18 NSO inklusive vĂ„rt första nya POD-format)

Jag tycker att det Àr en bra prestation pÄ en utmanande marknad och prognosen hölls. De nya koncepten för kycklingrÀttar/Indian feast verkar ha fÄtt en bra start och leveranstiderna har legat i topp inom branschen. Inget mer att tillÀgga, antar jag.

10 gillningar

Rennie fick omedelbart lÀmna i god anda. Hot eller möjlighet. :smiley: Rennie hade driv men jakten pÄ ett andra varumÀrke vÀrmde inte investerarnas hjÀrtan.

Following Andy’s arrival, the Company intends to review its capital allocation priorities. The Company does not envisage pursuing a second brand acquisition until the new CEO is in place.

The Company’s planned Capital Markets Day on 9 December 2025 will be rescheduled to a later date.

There is no change to Domino’s previously announced FY25 outlook or profit guidance.

Aktien har nu nÀstan halverats sedan Ärsskiftet. Med sÀnkta prognoser Àr P/E 9x. :smiley:

15 gillningar

Tydligen hade Rennie ett par dagar innan han fick sparken gĂ„tt och ropat om “peak pizza”.

TyvÀrr Àr sÄdant oberoende tÀnkande och att driva sin egen investeringsagenda genom att underminera varumÀrket inte tillÄtet för VD:ar. :smiley:

(Telegraph)

The chief executive of Domino’s has stepped down unexpectedly after warning that Britain was hitting peakpizza.

Andrew Rennie, who ran the chain for two years, will leave the business immediately just days after unveilingambitious plans to tilt Domino’s towards fried chicken amid a slump in pizza demand.

Nicola Frampton, the chain’s current chief operating officer, will take over as caretaker chief executive whileIan Bull, the chairman, and senior director Natalia Barsegiyan search for a permanent replacement.

Mr Rennie’s exit comes just days after he warned that the UK’s pizza market was approaching saturation, witha supply glut of chains pushing diners towards burgers and fried chicken.

13 gillningar

Jag kan inte förneka att pizzadoften frÄn det hÀr stÀllet fÄr det att vattnas i munnen, men det största hindret för mig Àr de iskallt höga kostnaderna. Det verkar som att man inte kan köpa detta via OP. Nordnet visar Ä andra sidan att om man köper till exempel 1000 st sÄ blir kostnaderna 26,16 GBP till nuvarande kurs 173 GBX.

Till ett köp pĂ„ 1730 GBP lĂ€ggs 26,16 GBP, vilket innebĂ€r att till ett köp pĂ„ 1971€, omrĂ€knat till euro, lĂ€ggs en avgift pĂ„ 30€. Det Ă€r en sĂ„ löjligt stor summa i avgifter att det fĂ„r en att vilja krĂ€kas och pizzan smakar inte lĂ€ngre. Att köpa större mĂ€ngder verkar inte fungera, eftersom avgiften stiger ju mer man köper, Ă€ven om den procentuellt sett sjunker marginellt.

Har du @Verneri_Pulkkinen köpt via Nordnet och har du svalt dessa kostnader utan att kvÀvas av pizzan, eller har du bÀttre villkor? Visar Nordnets berÀkning fel, eller har du pÄ nÄgot annat sÀtt fÄtt ner kostnaderna till en rimlig nivÄ?

Med sĂ„dana avgifter fĂ„r man Ă„tminstone förmodligen lĂ„ngsiktiga Ă€gare. NĂ€r en tur-och-retur-transaktion kostar 60€, motsvarar det ett halvt Ă„rs utdelningar för en position pĂ„ 1000 st.

5 gillningar

Jag har svalt det, eftersom dÀr ingÄr, sÄvitt jag förstÄr, den brittiska finansministerns eftertraktade 0,5 % stÀmpelskatt och sedan Àven valutavÀxlingskostnaderna. :smiley:

Onekligen trejdar man inte med dessa transaktionskostnader


5 gillningar

Nordea har en aktiespardag för Storbritannien den 13.2 (dessa infaller en gÄng i mÄnaden med vÀxlande mÄlmarknader).
1 € per affĂ€r + 0,5 % brittisk stĂ€mpelskatt + 0,3 % valutavĂ€xlingsavgift.
Lite trist nÀr mitt eget aktiesparkonto finns hos Nordnet och man tydligen helst bör köpa dessa brittiska bolag till ett aktiesparkonto..?
Å andra sidan fĂ„r man dra av förlusterna frĂ„n ett vĂ€rdeandelskonto ifall pizzorna börjar brĂ€nnas i ugnen. :sweat_smile:

4 gillningar

TrÄden Àr ganska inaktiv, sÄ lÄt oss tillÄta den hÀr typen av köksbordssamtal.

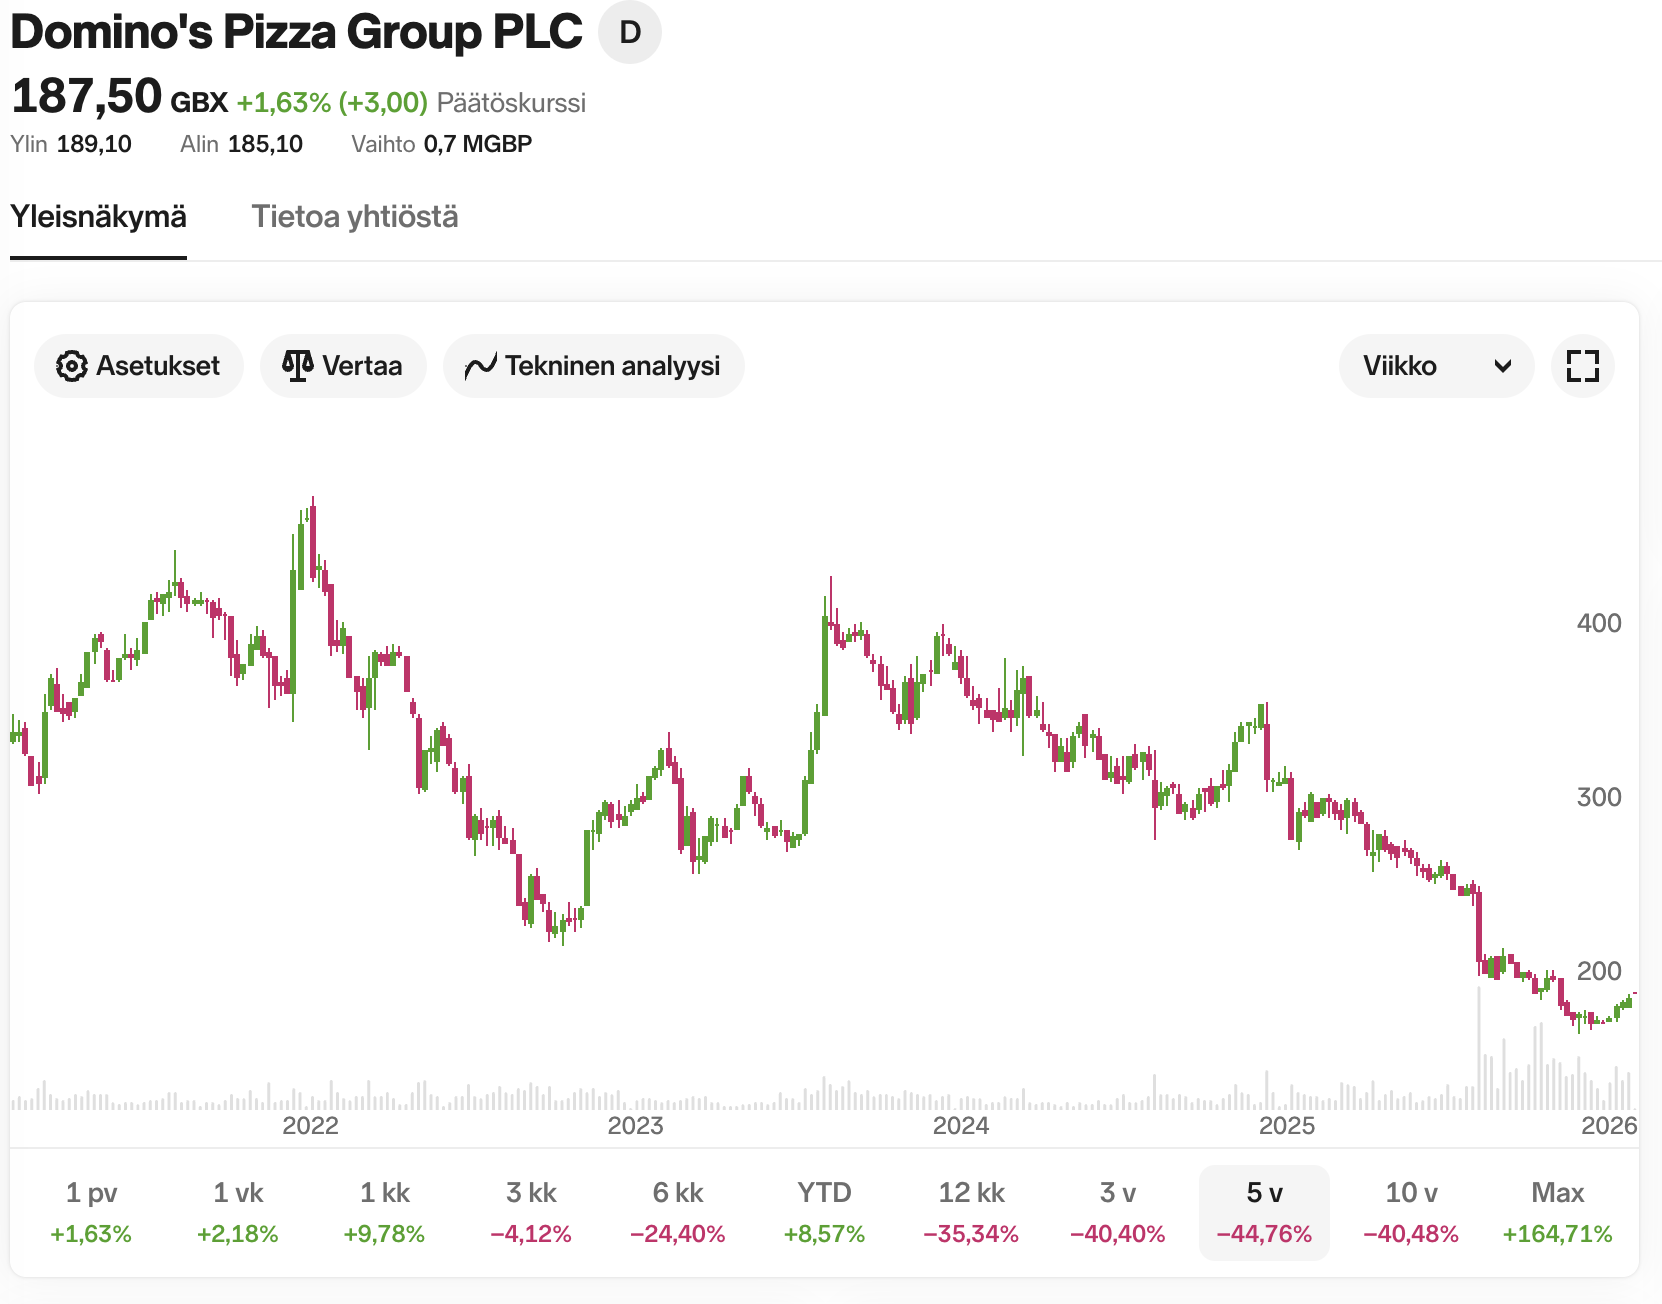
DOM:s aktie var i utförslöpa under i stort sett hela förra Ă„ret. I Ă„r har aktien dock stigit med 9 % utan nĂ„gra betydande nedgĂ„ngsdagar, trots att vĂ€rldens börser har skakats om. Samtidigt Ă€r omsĂ€ttningen ganska hög, vilket den tenderar att vara vid vĂ€ndpunkter (vissa kastar sina ”mĂ„ illa”-papper överbord med spyan i halsen, medan andra springer med hinkar i hĂ€nderna för att fĂ„nga den fallande kniven).

Analytikernas prognoser har inte heller sjunkit pÄ ett tag.

Screenshot 2026-01-27 at 9.56.29

Det betyder alltsÄ inte att vÀndningen Àr precis runt hörnet (och om fundamenta fortsÀtter att försÀmras Àter det upp kursen), men nÀr vÀrderingen Àr P/E 10x och direktavkastningen Àr 6 % och kassaflödet Àr rikligt, sÄ kanske aktien vid nÄgot tillfÀlle Àven visar universellt vackra sidor i aktiernas skönhetstÀvling.

10 gillningar

Jag har med intresse följt det hĂ€r bygget och kursnedgĂ„ngen Ă€nda sedan du skrev om det hĂ€r pĂ„ forumet. Nordea har en aktiesparardag för Storbritannien den 13 februari, dĂ„ man kan köpa aktier för 1 € per affĂ€r, och jag har funderat pĂ„ om jag skulle köpa in denna pĂ„ mitt aktiesparkonto (OST). Ett P/E-tal pĂ„ 10 och en direktavkastning pĂ„ 6 % (skattefritt pĂ„ aktiesparkontot) lockar ju ens inre vĂ€rdeinvesterare.

Under de senaste Ă„ren har jag dock lagt allt mer vikt vid kvalitativ tillvĂ€xt (eller tillvĂ€xtpotential), sĂ€rskilt pĂ„ lĂ„ng sikt, och dĂ€rför kommer jag troligen att avstĂ„ frĂ„n att investera i Domino’s. HĂ€r Ă€r min största oro:

Om bolagets marknadsandel Àr över 50 %, varifrÄn ska tillvÀxten dÄ komma? Visst finns det utrymme att höja den ytterligare, men en marknadsandel pÄ över 100 % gÄr ju naturligtvis inte.

Även om pizza som koncept enligt mig Ă€r vĂ€ldigt vĂ€lfungerande och folk sĂ€kert Ă€r redo att betala för det Ă€ven i framtiden, sĂ„ Ă€r Domino’s pizzor baserat pĂ„ min egen erfarenhet inga premiumupplevelser, sĂ„ prisökningsförmĂ„gan (pricing power) Ă€r enligt min mening ganska begrĂ€nsad. Med detta menar jag att nĂ€r priserna stiger framstĂ„r till exempel McDonald’s som ett allt sĂ€mre alternativ sett till pris/kvalitet, men en högkvalitativ steakhouse-restaurang (Texas Roadhouse) kan enligt mig höja priserna i samma takt utan att pris/kvalitetsförhĂ„llandet lider pĂ„ lĂ„ngt nĂ€r lika mycket som för billig snabbmat. Pizza och Domino’s hamnar enligt mig nĂ„gonstans mittemellan, sĂ„ att kostnadsökningar orsakade av inflationen troligen kan tas ut av kunden, men dĂ€r stannar ocksĂ„ prisökningsförmĂ„gan.

Jag gillar Ă€ndĂ„ bolagets affĂ€rsmodell (franchisemodell) och fokuset pĂ„ logistik. Jag tror dock att den största delen av marknaden som gĂ„r att vinna redan Ă€r vunnen, och att etablera pizzerior pĂ„ allt mindre orter kan fungera, men inte lika lönsamt som tidigare. Framtida tillvĂ€xt vilar alltsĂ„ enligt min syn frĂ€mst pĂ„ befolkningstillvĂ€xten i Storbritannien (enligt prognoser blir tillvĂ€xten lĂ„ngsam framöver), konsumenternas köpkraft (för tillfĂ€llet/de senaste Ă„ren ser det inte sĂ€rskilt bra ut i Storbritannien), samt konsumenternas köpbeteende (jag tror att en del mĂ€nniskor blir allt latare, vilket kan öka efterfrĂ„gan pĂ„ snabbmat och pizza, men samtidigt tror jag att den ”hĂ€lsomedvetna” delen av befolkningen vĂ€xer och undviker mat som pizza eller lagar den sjĂ€lv, sĂ„ slutresultatet blir nog lĂ„ngsam tillvĂ€xt eller ±0).

Slutsatsen av allt detta Ă€r ganska mycket ±0 eller lĂ„ngsam ensiffrig tillvĂ€xt, och dĂ€rför har jag svĂ„rt att se var den framtida tillvĂ€xten och vinsttillvĂ€xten egentligen ska komma ifrĂ„n. I mina egna investeringar vill jag se tvĂ„siffrig omsĂ€ttnings- och vinsttillvĂ€xt, och Ă€ven om jag tror att Domino’s fortfarande har utrymme att vĂ€xa, sĂ„ lĂ€r man knappast nĂ„ tvĂ„siffrig tillvĂ€xt. DĂ€rför ser jag nuvarande kurs som nĂ„gorlunda lockande, men i mina ögon Ă€nnu inte sĂ„ snorbillig att man bara mĂ„ste köpa. Troligen fortsĂ€tter jag alltsĂ„ pĂ„ bevakningslinjen. Med sĂ„ lĂ„ga vĂ€rderingsmultiplar kan förstĂ„s en enda positiv delĂ„rsrapport lyfta kursen med 50 %+, om tillvĂ€xten sĂ„ bara tillfĂ€lligt accelererar, sĂ„ jag förstĂ„r definitivt vad som lockar folk hĂ€r.

11 gillningar

Jag tycker att du Àr vid kÀrnan av problemet hÀr.

Domino’s Ă€r redan den mest effektiva och dominanta (heh heh) aktören i Storbritannien. Den tidigare VD:n som fick sparken brukade alltid framhĂ€va att han började som franchisetagare i en by med 8 000 invĂ„nare, medan det i genomsnitt bor över 20 000 personer i Domino’s-omrĂ„den (siffror ur minnet). Han antydde alltsĂ„ att det fortfarande finns plats för gott om pizzerior pĂ„ öarna. Men Ă„ andra sidan pratade han ju ökĂ€nt om “peak pizza”, vilket följdes av pressmeddelandet om hans avsked.

Om ett företag (vilket företag som helst) inte vĂ€xer, Ă€r det dömt till sĂ„dana “basmultiplar” som, beroende pĂ„ avkastningskravet, ligger pĂ„ P/E 10–12x. Aktien stĂ„r nu i 10x.

Men tillvÀxten kan ju accelerera om till exempel konsumtionen ÄterhÀmtar sig. Ett Är med 10 % tillvÀxt vore enormt, men inte omöjligt om snabbmatsmarknaden vÀxer. Det Àr ju det man pÄ sÀtt och vis vÀntar pÄ som Àgare. VÀntandet underlÀttas av en direktavkastning pÄ 6 %.

Det bÀsta scenariot vore om bolaget dessutom hade en trovÀrdig vÀg för lönsam kapitalallokering till tillvÀxt. Men bortsett frÄn mindre butiksöppningar saknas det i princip, kanske finns det fortfarande lite utrymme pÄ Irland. Om en sÄdan vÀg fanns i sikte skulle jag öka min position betydligt mer.

11 gillningar

En snabb titt pĂ„ resultatet. Det har i alla fall inte gĂ„tt under. Vanligtvis brukar det inte bĂ„da gott för siffrorna nĂ€r presentationen inleds med prat om “fokus pĂ„ kĂ€rnverksamheten” och “kassaflöde”, men det fria kassaflödet var riktigt starkt: 80 miljoner pund 2025. Man övervĂ€ger inte lĂ€ngre ett andra varumĂ€rke. TillvĂ€xten sker genom kyckling. Med tanke pĂ„ den brittiska ekonomins usla skick skulle jag till och med sĂ€ga att det Ă€r ett helt okej resultat.

Viktiga höjdpunkter:

  • FY25-resultatet i linje med guidningen, med en stabil avslutning under julhandeln
  • Underliggande3 fritt kassaflöde pĂ„ 84,6 miljoner pund, vilket Ă„terspeglar verksamhetens höga kassagenereringsförmĂ„ga
  • Föreslagen slututdelning pĂ„ 7,7 p (+3 %), vilket ger totalt 11,3 p för helĂ„ret, och Ă„terspeglar fortsatt stark kassaflödesgenerering och förtroende för verksamheten
  • Utvecklingen för FY26 ligger i linje med nuvarande marknadsförvĂ€ntningar

Strategiska prioriteringar för FY26 – fokus pĂ„ kĂ€rnverksamheten:
Med en solid bas att bygga vidare pĂ„ kommer Domino’s att fokusera pĂ„ sin kĂ€rnverksamhet under FY26 genom fyra strategiska prioriteringar som ska stĂ€rka och expandera verksamheten.

    1. Öka intĂ€kterna genom kĂ€rnverksamheten
    1. VĂ€xa den adresserbara marknaden
    1. Digital acceleration
    1. Operationell effektivitet och kostnadskontroll

Nyckeltal

FY 251 FY 241 % förÀndring
SystemförsÀljning2 £1 595,6m £1 571,5m 1,5 %
Koncernens intÀkter £685,4m £664,5m 3,1 %
Underliggande3 EBITDA ÂŁ133,9m ÂŁ143,4m (6,6) %
Underliggande3 vinst före skatt £91,2m £107,3m (15,0) %
Lagstadgad vinst före skatt £81,1m £124,9m (35,1) %
Underliggande3 vinst per aktie (EPS) 17,6p 20,4p (13,7) %
Lagstadgad vinst per aktie (EPS) 15,1p 22,9p (34,1) %
Utdelning per aktie för helÄret 11,3p 11,0p 2,7 %

SympatipoÀng till den tillförordnade VD:n för den hÀr slajden. :smiley:

Marknadsandelen bara ökar nÀr konkurrenterna faller samman under pressen.

16 gillningar

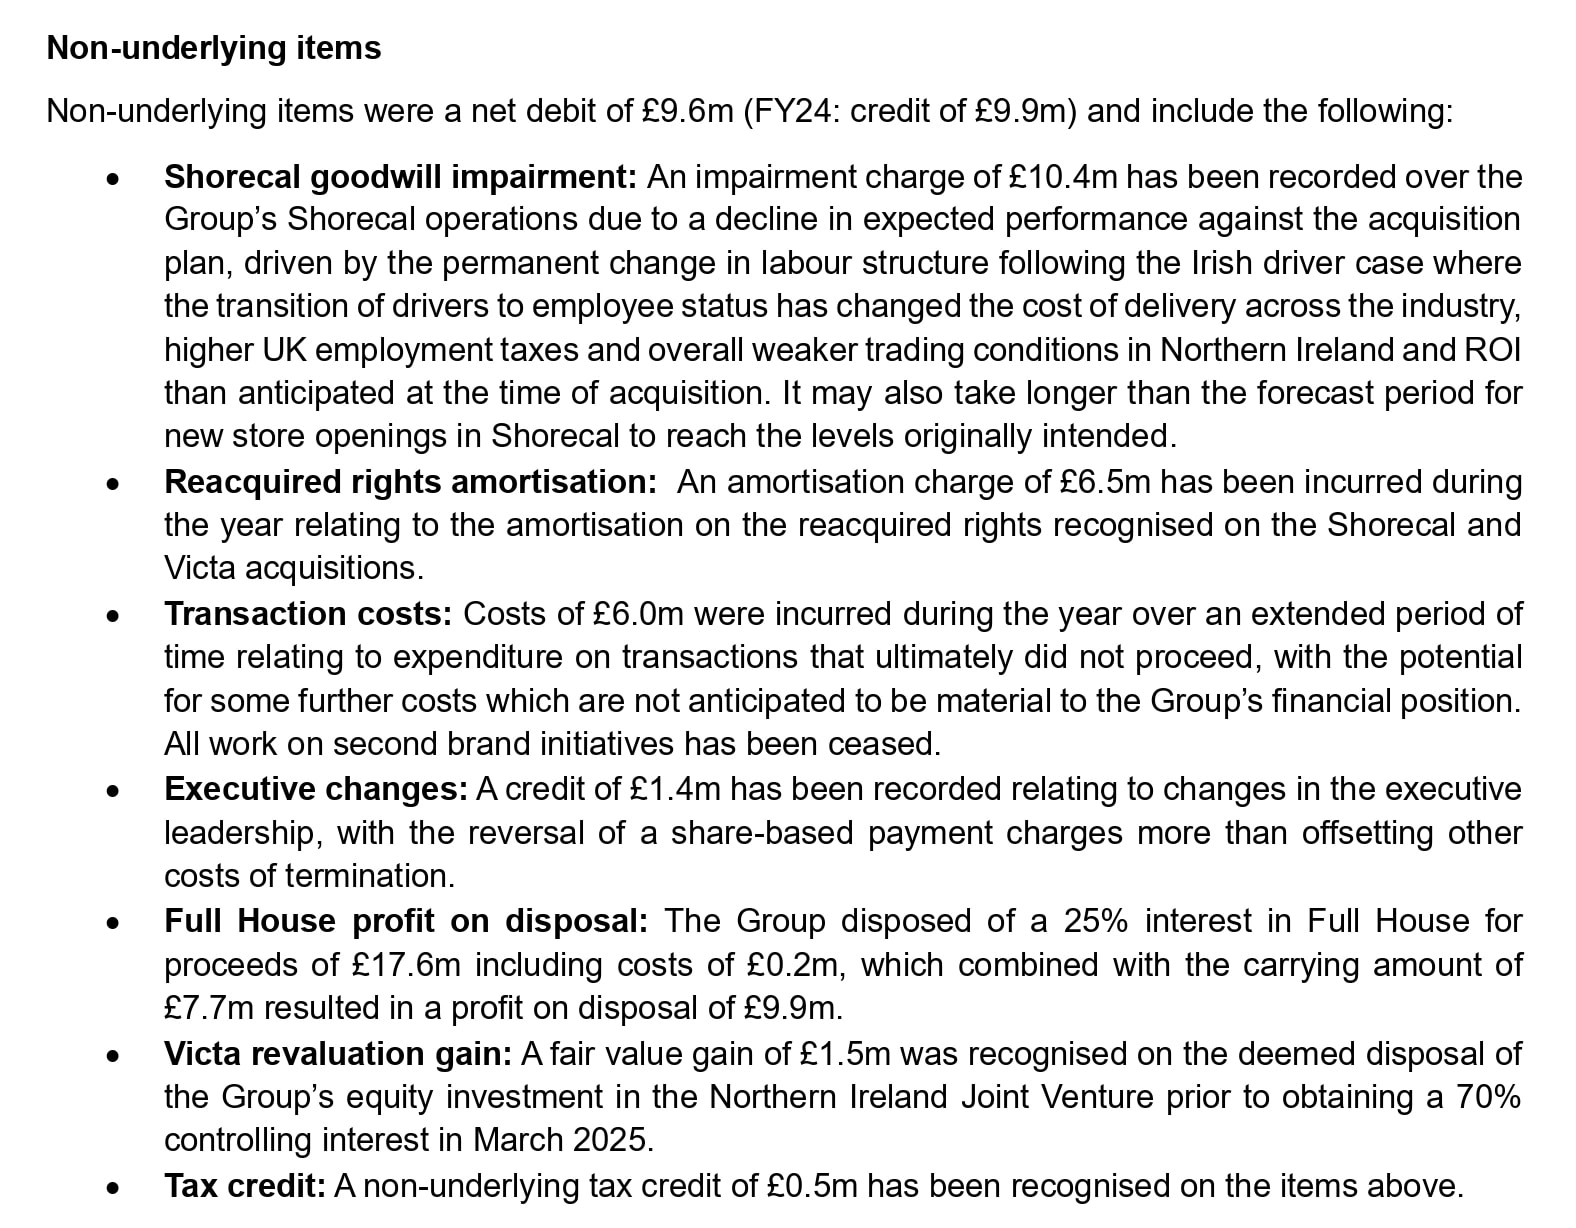
HĂ€r Ă€r Ă€nnu frĂ„n rapportens djup den förra VD:ns “avskedsbrev”, det vill sĂ€ga allt som har justerats i resultatet. :smiley:

PĂ„ svenska:

-En nedskrivning pĂ„ 10 miljoner pund frĂ„n köpet av Domino’s Pizza-franchisekedjan Shorecal eftersom “prestationen inte levde upp till förvĂ€ntningarna”.

-NÄgon avskrivning pÄ 6,5 miljoner relaterat till immateriella rÀttigheter vid företagsförvÀrv.

-Den hĂ€r Ă€r “bĂ€st”: en faktura pĂ„ 6 miljoner i transaktionskostnader för en transaktion som aldrig ens blev av! :smiley:

-Ett gyllene handslag pÄ 1,4 miljoner

-Okej, det finns Àven realisationsvinster och dylikt dÀr i sin tur.

Hur som helst, 10 + 6,5 + 6 + 1,4 = 24 miljoner pund av aktieÀgarnas kapital har försvunnit som rök i vinden.

Bolag betonar gÀrna kassaflöde och justerat resultat, eftersom alla dessa (eller de flesta: transaktionskostnader och lön Àr ute ur kassan) effekter av tidigare misstag redan har lÀmnat kassan tidigare. :smiley:

En Àndlös hunger efter expansion Àr en dyr hobby: bolagets marknadsvÀrde Àr ÀndÄ 700 miljoner pund, vilket innebÀr att dessa extra överraskningar kostade ~3 % av marknadsvÀrdet. :smiley:

Detta Àr praktiskt taget samma sak i förhÄllande till marknadsvÀrdet som om Nordea skulle köpa konst för 1,6 miljarder euro till huvudkontoret av en okÀnd konstnÀr och under nÀsta rÀkenskapsÄr konstatera att tavlorna Àr vÀrdelösa. :smiley:

Inte undra pÄ att Rennie fick sparken. :smiley:

Det lönar sig verkligen att alltid lÀsa igenom dessa rapporter och inte nöja sig med framsidornas trevliga justerade siffror. :smiley:

19 gillningar

Bolagets guidning:

VÄr tekniska guidning för FY26 Àr följande:
‱ Underliggande av- och nedskrivningar runt 25 miljoner pund
‱ Underliggande rĂ€ntekostnader (exklusive valutakursförĂ€ndringar) pĂ„ ca 21 miljoner pund
‱ Uppskattad underliggande effektiv skattesats pĂ„ ca 25 % för helĂ„ret
‱ Investeringar (Capital investment) pĂ„ ca 35 miljoner pund, varav den huvudsakliga investeringen gĂ„r till att fĂ€rdigstĂ€lla utvecklingen av SCC5

VĂ€rdering

Om “bullshit earnings”, det vill sĂ€ga EBITDA, vore pĂ„ ungefĂ€r samma nivĂ„, sĂ€g 135 miljoner pund, skulle nettoresultatet efter skatt och dylikt vara ca 70 miljoner pund, eller 17 pence per aktie. I förhĂ„llande till detta handlas aktien till ca 11x. Resultatbotten borde vara nĂ„dd nu, men utan tillvĂ€xt Ă€r det svĂ„rt att se motiveringar för att multiplarna ska expandera.

I vĂ€ntan pĂ„ tillvĂ€xt erbjuder bolaget en direktavkastning pĂ„ 6 % och det borde Ă„terigen finnas utrymme (om inga överraskningar dyker upp) att Ă„terköpa egna aktier för exempelvis 10–20 miljoner pund i Ă„r – kanske bara 10 miljoner eftersom investeringsguidningen Ă€r ganska hög. Den totala direktavkastningen frĂ„n kapitalöverföringar skulle alltsĂ„ bli 43 miljoner i utdelning + 10 miljoner i Ă„terköp enligt mina gissningar = 53 miljoner pund, vilket motsvarar en avkastning pĂ„ 7,5 %.

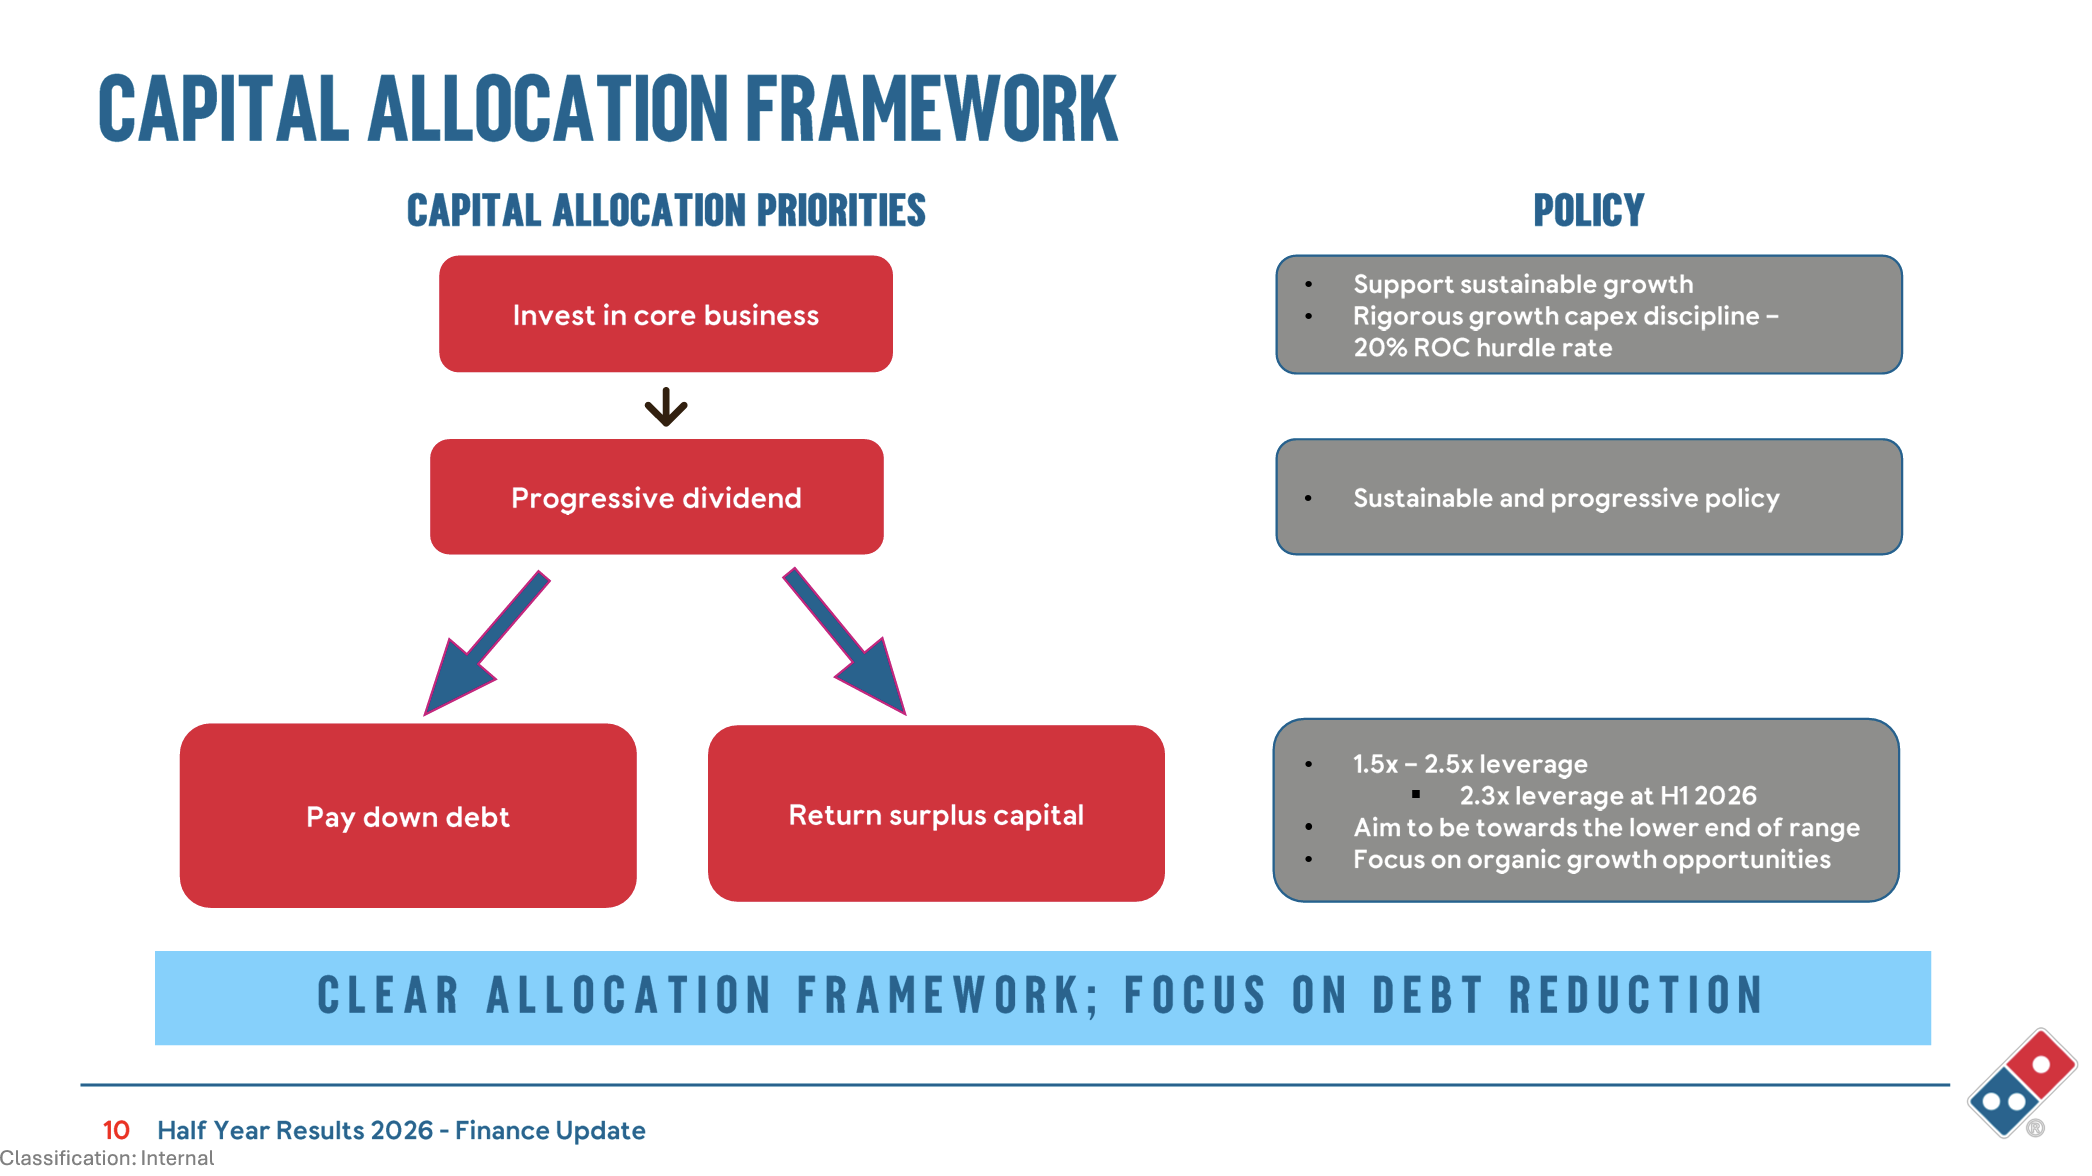
Under detta Är kommer bolaget att uppdatera sina tankar kring kapitalallokering.

12 gillningar

TillfÀllige VD Nicola Frampton har blivit permanent VD. Tiden fÄr utvisa vilken typ av VD hon Àr, men det Àr bra att en VD hittades internt. :+1:

”Vi har ett exceptionellt varumĂ€rke, en stark marknadsposition och ett ledningsgrupp i toppklass. Jag ser fram emot att arbeta med hela Domino’s-teamet, samt vĂ„ra franchisetagare, för att leverera de strategiska och operativa initiativ som vi har identifierat. Vi har fĂ„tt en lovande start pĂ„ 2026, och jag har en stark övertygelse om Domino’s lĂ„ngsiktiga utsikter.”

7 gillningar

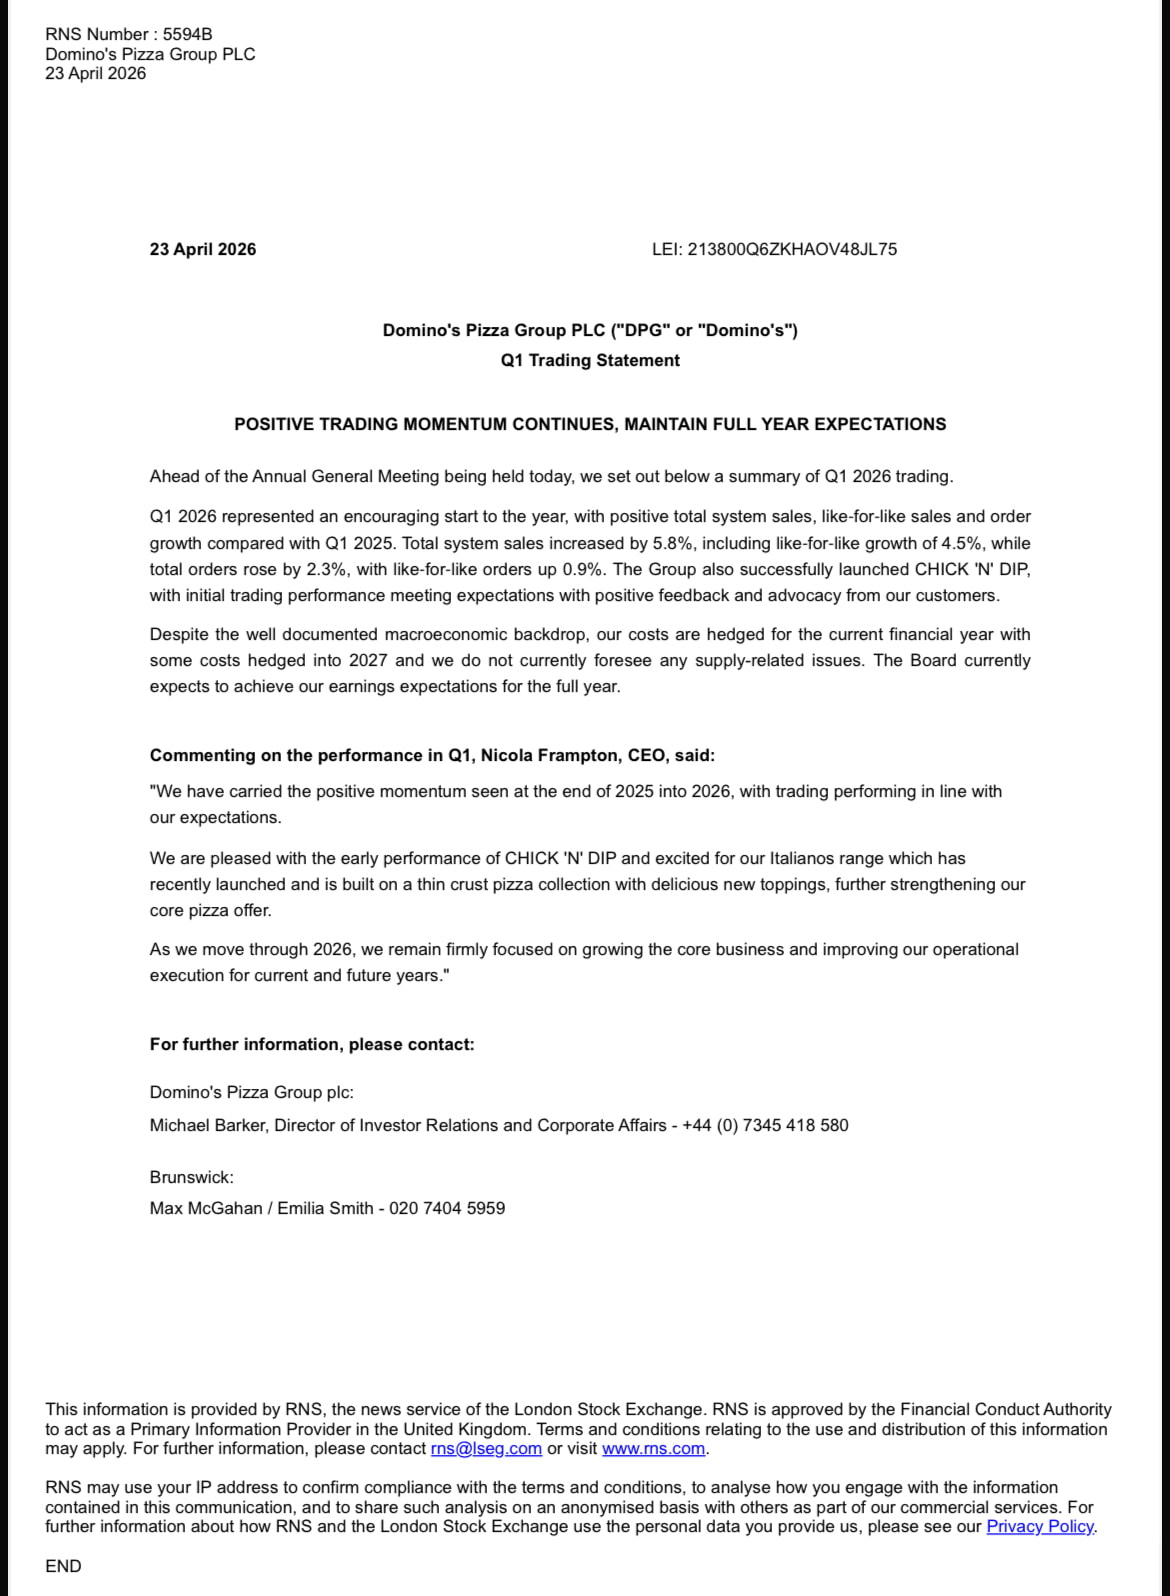
Kort ”trading statement”. Bra, bra. :clap:

Obs! I Storbritannien Àr inflationen 3,4 %, sÄ man bör vÀxa mer Àn sÄ bara för att stÄ stilla.

5 gillningar

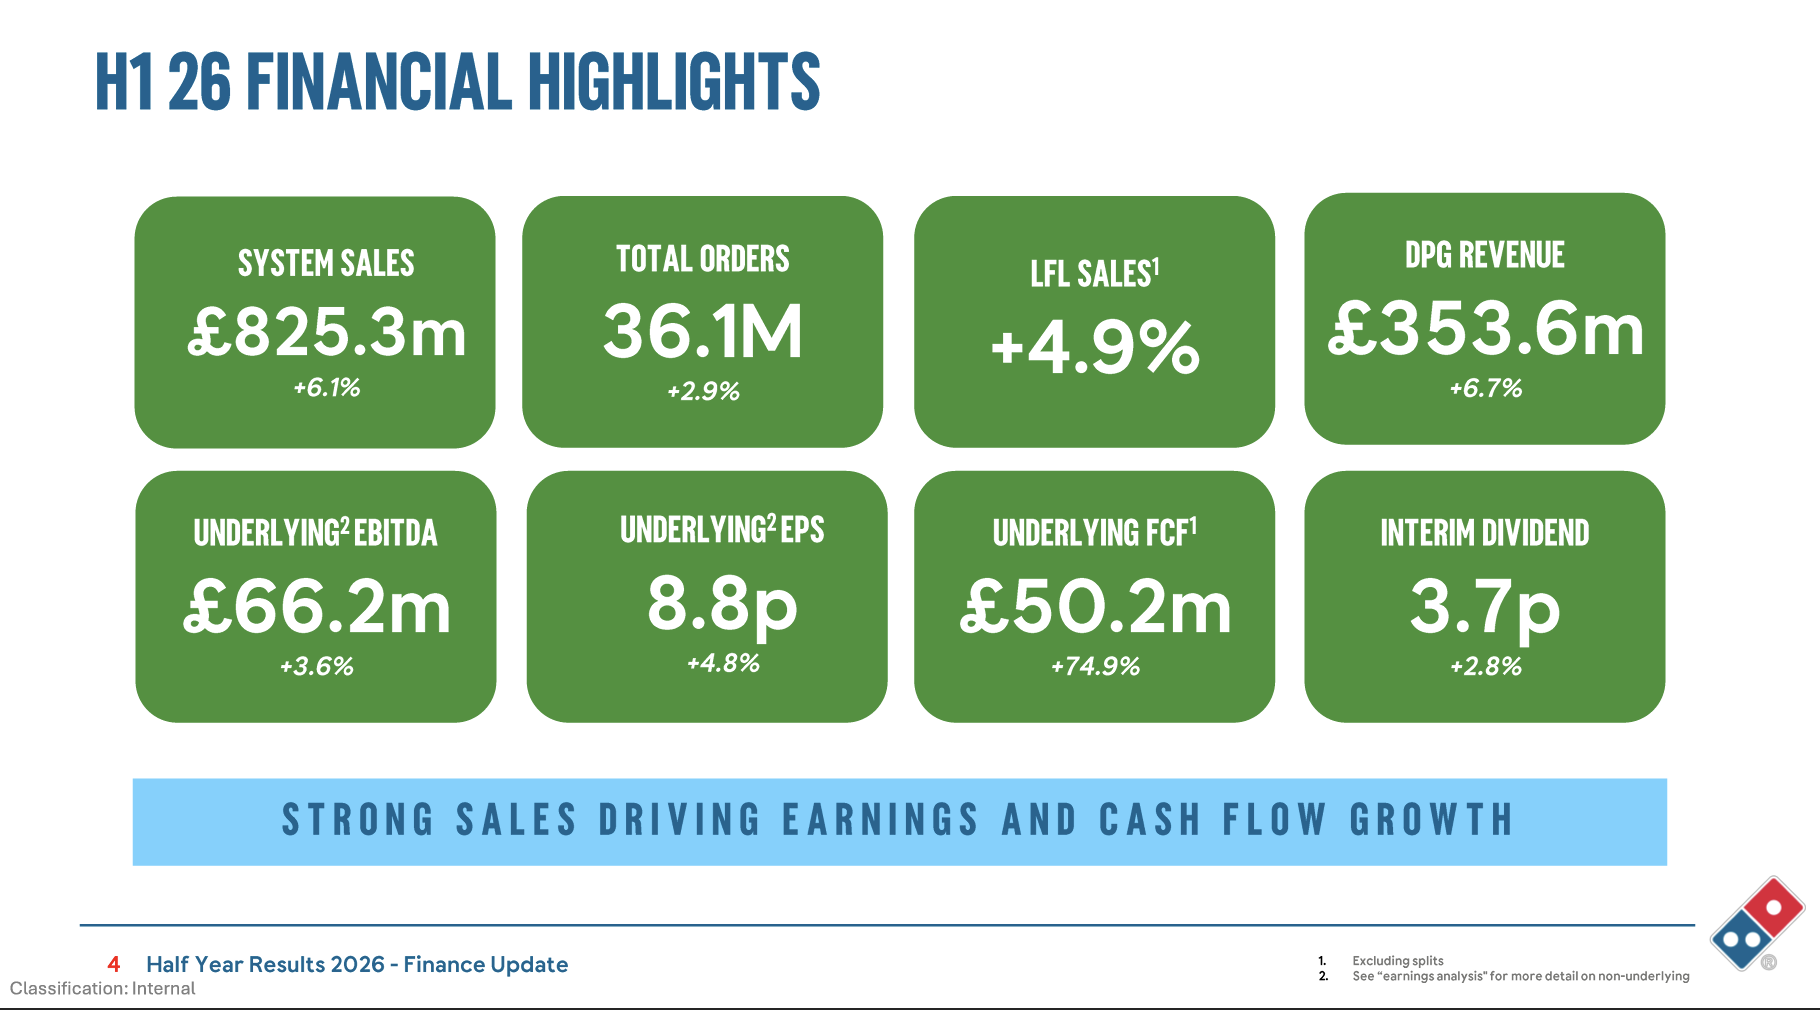
Jo, inte direkt ett dÄligt resultat, Àven om World Cup hjÀlpte till att driva försÀljningstillvÀxten. Resultatet vÀxte visserligen lÄngsammare Àn topplinjen, men om topplinjen vÀxer mer Àn inflationen Àr vi redan pÄ sÀkrare mark.

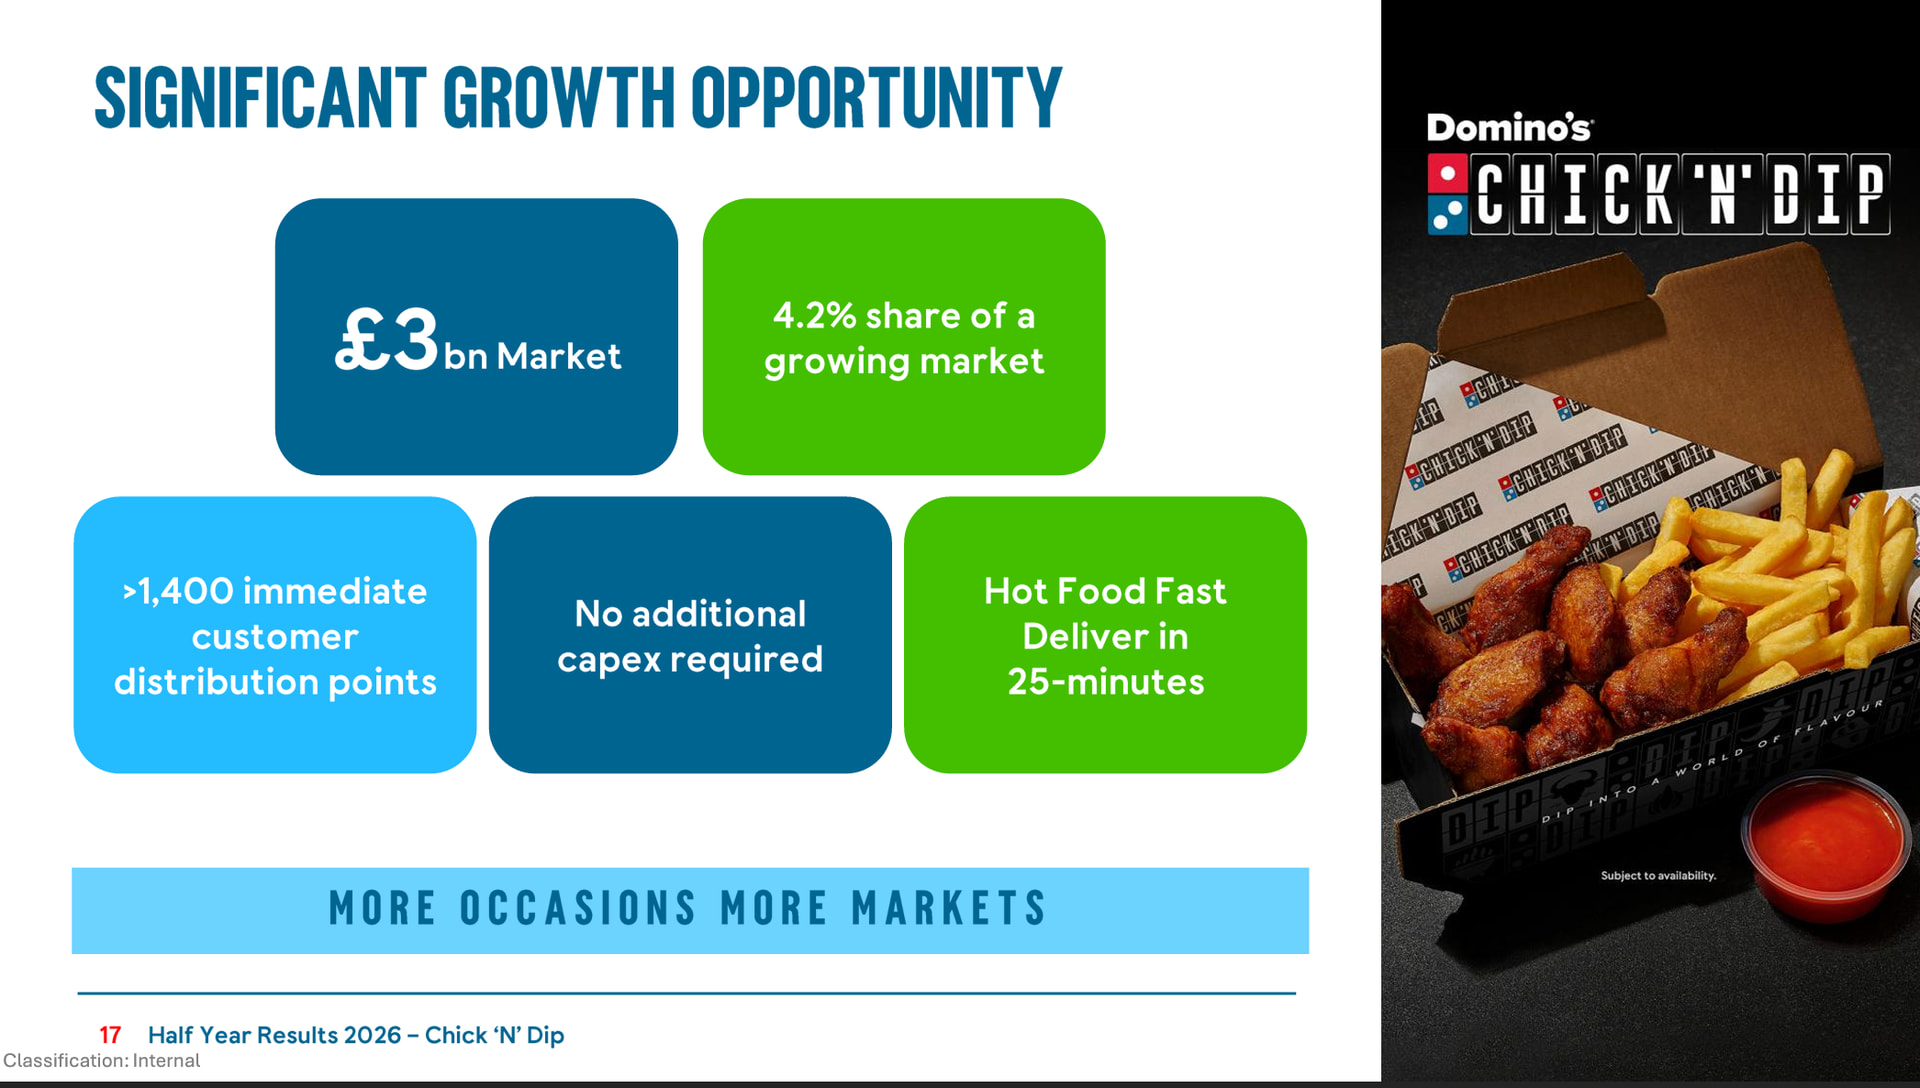
Den nya vd:n Nicola Frampton talar med entusiasm om möjligheterna till organisk tillvÀxt genom kycklingrÀtter, vilket (enligt henne) inte kannibaliserar pÄ pizzaförsÀljningen. IstÀllet glider de ner fint pÄ kundernas tallrikar tillsammans med pizzan eller lockar nya kunder till pizzakedjan. Kycklingen krÀver inte heller nÄgra extra investeringar utan passar bra in i det nuvarande logistiksystemet.

Till skillnad frÄn tidigare betonade bolaget att skuldsÀttningen ska minskas med hjÀlp av ett starkt kassaflöde, trots att den nuvarande nivÄn redan ligger inom mÄlintervallet.

Bolaget fortsÀtter att ta marknadsandelar trots sin redan dominerande stÀllning inom pizza.

Aktiepriset spelar roll. Om den hĂ€r handlades till P/E 25x skulle siffrorna vara smĂ€rtsamt otillrĂ€ckliga för att leva upp till förvĂ€ntningarna. Men med det redovisade resultatet handlas aktien till P/E 11,6x


För att Ă„tergĂ„ till trĂ„dens rubrik flyttar denna rapport enligt min smak bolaget pĂ„ skalan “Utdelningsmaskin <—> VĂ€rdefĂ€lla” mot “utdelningsmaskin”, Ă„tminstone lite nĂ€rmare det Ă€n en vĂ€rdefĂ€lla. :smiley:

13 gillningar