Wallstreetbets har igen fået øje på Corsair, og derfor er kursen i kraftig stigning.

2 Synes om
Var det den, der forårsagede dette spring? Jeg undrede mig over, hvad denne krabat, der steg +5% lige fra start, nu pludselig pustede til. Det holder nok ikke længe, jeg gætter på, at den ender på nul ved dagens udgang. Vi må vente på det næste gode kvartalsregnskab eller andre gode nyheder, før vi kan komme op.
1 Synes om
Corsair annoncerede i dag omstrukturering af nuværende gæld.
Link til annonceringen.
Den gæld, der blev optaget i 2017, vil blive omstruktureret til en pakke på 350 millioner dollars, bestående af et lån på 250 millioner dollars og en kreditfacilitet på 100 millioner dollars. I Q2-rapporten havde Corsair en samlet gæld på ca. 270 millioner dollars.
Effekterne på pengestrømmen er meget positive. Den gamle dyre rente (LIBOR + 4,75%) er blevet erstattet af en betydeligt billigere LIBOR + 3,75% rente. Corsair estimerer, at det nye lån vil reducere renteomkostningerne med ca. 10 millioner dollars fra Q3 2021 frem til udgangen af 2022.
“Jeg er meget glad for, at vi succesfuldt har gennemført refinansieringen, som vi estimerer vil reducere vores kontante renteudgifter ved nuværende låneniveauer og renter med over 2 millioner dollars pr. kvartal,” sagde Ronald van Veen, VP Finance hos Corsair.
2 millioner kvartalsvis er allerede en betydelig besparelse, når nettoresultatet i sidste kvartal var ca. 27 millioner dollars.
Corsair tilbagebetalte de fulde 273,9 millioner dollars, der var udestående under dets kreditfacilitet fra 2017, ved hjælp af provenu fra denne kreditfacilitet fra 2021 og kontanter i hånden. Udløbsdatoen for det indfriet terminslån var august 2024, og for den indfriete revolverende kreditlinje var august 2022.
Det betyder altså, at Corsair delvist tilbagebetalte det gamle lån med nuværende kontante midler og det nye lån. CFO Potter kommenterede netop, at forøgelsen af den gamle kreditfacilitet på 50 millioner dollars giver bedre vækstmuligheder end tidligere.
Alt i alt fortsætter Corsair med at styrke sin balance. Efter min mening kan man på dette tidspunkt delvist lægge frygten for Corsairs balance til side, da virksomhedens ledelse systematisk har forsøgt at reducere balancens risikoprofil. Dette ses også af långiveren, og renten fortæller også, hvordan Bank of America (långiver) ser virksomheden. Nyheden er tilsyneladende også faldet i god jord på markedet, og aktien har været i en god opadgående trend i et stykke tid 
Redigering:
En lav rente har også andre resultatskabende effekter. Corsair har dog flittigt brugt sine kontanter til at betale gæld, delvist sandsynligvis på grund af den høje rente. I Q1 blev der tilbagebetalt 28 millioner dollars i gæld, i Q2 25 millioner, og i Q3 indtil videre de førnævnte ca. 24 millioner. Hvis Corsair ønsker det, kan de fortsætte med at tilbagebetale gælden, men den lavere rente giver fleksibilitet, så tilbagebetaling af kapital kan bremses, og pengene kan bruges til andre investeringer.
6 Synes om
Dette er gode nyheder. Jeg er stadig lidt bekymret for, hvordan globale forsyningskædeproblemer vil afspejle sig i Corsairs resultat. Næste år kan blive en udfordring, især hvis omsætningen falder under det forventede på grund af leveringsproblemer, men på længere sigt bevæger forretningen sig overbevisende i den rigtige retning.
“Efter en langsommere start på tredje kvartal af 2021 har vi set en tilbagevenden til mere typisk sæsonbestemt ordreindgang, hvor september var den stærkeste måned i kvartalet.”
Efterspørgslen har været stærk, og så vidt jeg forstår, er det værste allerede overstået
Det ser bestemt godt ud. Fra meddelelsen kan man stadig udlede, at virksomheden selv anslår en omsætning, der er mindst 10 % lavere, end den ville have været uden chipmangel og leveringsvanskeligheder. På trods af dette hæver virksomheden sine omsætningsforventninger for 2021 fra 1,825 milliarder til 1,925 milliarder.
Mere detaljerede forventninger til resultaterne kan læses i Q3-rapporten den 2. november 2021.
Man kan dog udlede heraf, at virksomhedens vækst er fortsat god, og selvom Q2 var en lille skuffelse hovedsageligt på grund af netop disse leveringsvanskeligheder, så begynder situationen at normalisere sig, som nævnt ovenfor.
Rediger.
Øv, undskyld. Jeg står rettet. Jeg havde lavet en pinlig excel-fejl, og min egen vurdering af virksomhedens omsætning blev fejlagtigt flyttet til det sted, hvor virksomhedens vurdering skulle være. Så der kom altså et fald.
Men i hvert fald er det en positiv nyhed for mig, da den overgik mine egne forudsigelser, men markedet vil naturligvis næppe tage godt imod det, da den estimerede Q3-omsætning er ret lav, og EPS forventes at falde til et tab. Det er selvfølgelig også positivt, hvis situationen normaliseres, da vi ved, hvor vigtigt Q4-salget er med julesæsonen.
Ja, vejledningen blev sænket. I Q2-udgivelsen var omsætningsforventningerne for 2021 stadig 1,9-2,1 milliarder.
1 Synes om
Højdepunkter for 2021 år-til-dato
- Nettoomsætningen for de ni måneder, der sluttede den 30. september 2021, var $1.393 millioner, en stigning på 21,6 % år-til-år. Nettoomsætningen for segmentet gamer- og skaber-periferiudstyr var $470,3 millioner, en stigning på 35,3 % år-til-år. Nettoomsætningen for segmentet gaming-komponenter og -systemer var $923,1 millioner, en stigning på 15,6 % år-til-år.
- Nettoindkomsten for de ni måneder, der sluttede den 30. september 2021, var $76,2 millioner, eller $0,76 pr. udvandet aktie, sammenlignet med en nettoindkomst på $60,2 millioner i samme periode sidste år, eller $0,69 pr. udvandet aktie.
- Justeret nettoindkomst for de ni måneder, der sluttede den 30. september 2021, var $110,2 millioner, eller $1,10 pr. udvandet aktie, sammenlignet med en justeret nettoindkomst på $91,9 millioner i samme periode sidste år, eller $1,05 pr. udvandet aktie.
- Justeret EBITDA for de ni måneder, der sluttede den 30. september 2021, var $159,6 millioner, en stigning på 13,6 % år-til-år.
Højdepunkter for tredje kvartal 2021
- Nettoomsætningen var $391,1 millioner, et fald på 14,4 % år-til-år. Nettoomsætningen for segmentet gamer- og skaber-periferiudstyr var $139,3 millioner, et fald på 13,8 % år-til-år. Nettoomsætningen for segmentet gaming-komponenter og -systemer var $251,9 millioner, et fald på 14,8 % år-til-år.
- Nettoindkomsten var $1,8 millioner, eller $0,02 pr. udvandet aktie, sammenlignet med en nettoindkomst på $36,4 millioner i samme periode sidste år, eller $0,40 pr. udvandet aktie.
- Justeret nettoindkomst var $16,3 millioner, eller $0,16 pr. udvandet aktie, sammenlignet med en justeret nettoindkomst på $48,5 millioner i samme periode sidste år, eller $0,54 pr. udvandet aktie.
- Justeret EBITDA var $27,6 millioner, et fald på 56,6 % år-til-år.
Konsensusomsætningsestimatet var $391,06 millioner, hvilket blev nået, men EPS-konsensus på $0,24 blev ikke nået.
4 Synes om
Omsætningen falder bekymrende, og omkostningerne stiger. Jeg har ikke gennemgået hele rapporten endnu, men i sin tale klagede CEO over forsyningskædeproblemer og over, at de øgede omkostninger ikke kan overføres til priserne.
““Vi har reageret på det vanskelige indkøbs- og forsendelsesmiljø ved at opbygge lager i vores knudepunkter tættere på vores kunder, men det har været vanskeligt at videreføre omkostningerne til vores kunder. Vi forventer stadig god vækst for 2021, men de forskellige udfordringer begrænser den til tættere på vores oprindelige forventninger for året. Vi mener, at det faktiske efterspørgselsmiljø forbliver godt, og at når dette vanskelige miljø er bag os, kan vi vende tilbage til vores målrettede vækst- og rentabilitetsmål. Vi har justeret vores 2021-udsigter baseret på de nuværende forhold,” konkluderede Andy Paul, Chief Executive Officer for Corsair.”
Markedet for perifert udstyr er mættet, og tilgængeligheden af GPU’er og nye konsoller er meget svagere end for perifert udstyr, så jeg undrer mig ikke over, at omkostningerne ikke kan overføres til priserne. Den nærmeste fremtid ser ret ujævn ud. Min egen position er i øjeblikket -13%, og jeg overvejer stærkt, om jeg skal blive hængende eller tage tabet og vende tilbage senere…
Vi er faldet 20 % igen siden det sidste indlæg i denne tråd, og det ser ud til, at der ikke er nogen bund i sigte.
Jeg solgte mine aktier for længe siden, men hvornår er det tid til at hoppe om bord igen?
Sidste gang var en dyr tur med denne, men den er stadig mærkeligt interessant.
Hvad siger forumets kloge hoveder? Har I fortsat med at købe, eller har andre også mistet troen?
2 Synes om
Virtual Investor Day fra Corsair med kort varsel og vejledning frem til 2026:
Nogle uddrag fra nyheden:
Foreløbige ikke-reviderede 2021-resultater
Foreløbige ikke-reviderede nettoindtægter for 2021 forventes at være cirka 1,9 milliarder dollars, i den højere ende af den tidligere vejledning på 1,825 milliarder til 1,925 milliarder dollars. Andre finansielle målinger vil blive diskuteret under Corsairs kvartalsvise indtjeningsopkald.
Finansiel Outlook
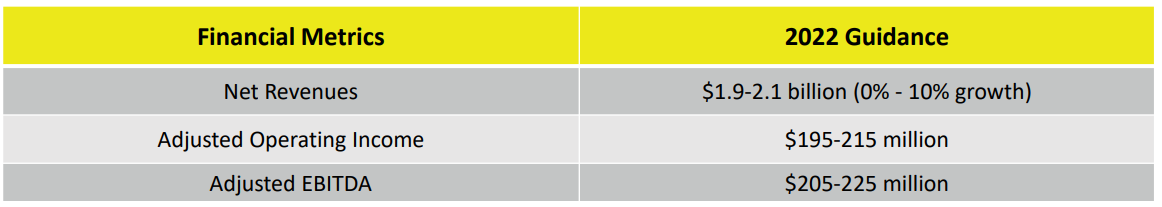
Corsair introducerer omsætningsvejledning for hele året 2022 som angivet nedenfor:
- Nettoomsætningen forventes at ligge i intervallet 1,9 milliarder til 2,1 milliarder dollars.
Selskabet introducerer også et estimeret nettoomsætningsmål på 3,5 milliarder dollars inden regnskabsåret 2026.
E: Emner for Virtual Investor Day:
Højdepunkter
- Diskussion af den betydelige markedsmulighed i gaming hardware
- Et dybdegående kig på Corsairs komponentforretning
- Elgato-løsninger driver streaming- og indholdsskaber-markedet
Hvis nogen skarpe forummedlemmer tilfældigvis lytter til det, så bliver et resumé belønnet med et like 
1 Synes om
Corsair udgav Q4-resultater i går, og det ser ikke ud til at have vakt meget opmærksomhed på forummet. Jeg lagde først selv mærke til det i dag, da Tradingview viste et ‘earnings day’-tegn på grafen 
Links til rapporten https://ir.corsair.com/node/8681/pdf og præsentationen https://ir.corsair.com/static-files/fdd6676d-fd74-40a9-8445-c6053dba90d9

Resultatet kan nok kaldes en forsvarssejr, og markedet belønnede det i går med en stigning på omkring 5%. I kommentarerne nævnes de velkendte logistiske udfordringer, problemer med forsyningskæden og komponentmangel. Omkostningerne ved søfragt har været op til 5 gange højere sammenlignet med før-corona, hvilket har tæret på marginerne. I det højmargin Peripherals-segment har komponentmanglen øget leveringstiderne med 4-6 uger, og det har været svært at imødekomme efterspørgslen. Tilgængeligheden af grafikkort antages at have dæmpet forbrugernes lyst til at bygge computere, men dette betragtes kun som en opdæmmet efterspørgsel, der vil blive udløst, når GPU-priserne normaliseres. Derudover vil Intels nye processorgeneration og DDR5 også sætte skub i PC-komponentmarkedet. Vedrørende Gaming components-segmentet roser Corsair sig af at have øget markedsandelen inden for både gaming-hukommelseskomponenter og ikke-hukommelseskomponenter.
Vejledningen for indeværende år er ikke særlig ambitiøs. På den anden side præsenterede virksomheden først i sidste måned et omsætningsmål på 3,5 mia. $ for 2026.
CFO’ens kommentar nedenfor fangede i øvrigt mit blik. Elgato har vist været en ret god erhvervelse, og der er altså en lille track record med vellykkede M&A’er.
As these macroeconomic conditions improve, we expect to increase our cash position, which should
allow us to execute on M&A opportunities that fulfill our investment criteria or further reduce debt
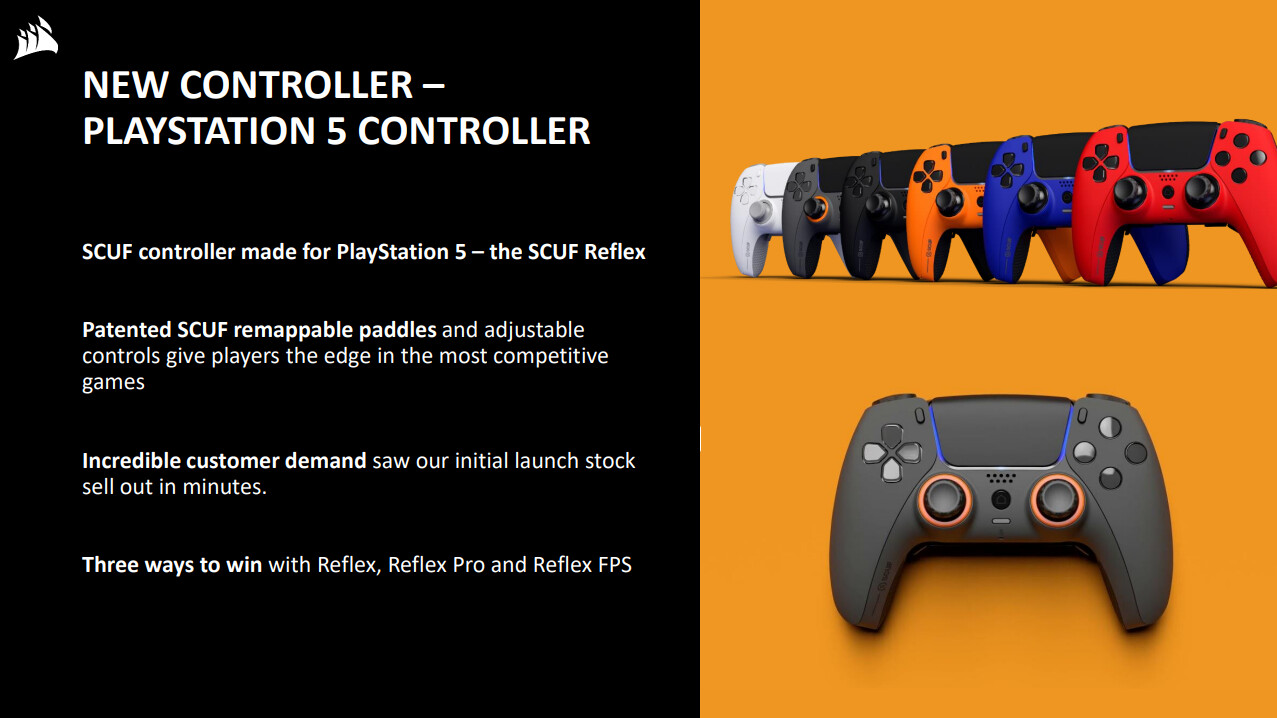
En enkelt fremhævelse fra dias-sættet er den præsenterede PS5-controller, som har solgt godt; det første parti blev udsolgt på få minutter:
Alt i alt en ret ordinær eller på anden måde følelsesvækkende rapport. Mens vi venter på, at alle verdens globale problemer letter, kan man overveje 2026-målet og udregne, hvilken PEG-værdi aktien tilbydes, hvis vækstgearet igen tændes. Med den justerede EPS for 2021 er P/E nu ca. 14 
E:
Ja tak for rettelsen! Fra den røde første reaktion steg vi dog stadig 4% i plus i dag 
3 Synes om
Resultatet kom først i går efter markedet var lukket, så resultatet blev ikke belønnet med en stigning på 5%. Faktisk var den første reaktion -5% i eftermarkedet.
CRSR til S&P SmallCap 600-indekset.

1 Synes om
Dårligt resultat fra Corsair på eftermarkedet

Corsair Gaming (NASDAQ:CRSR) aktien faldt 13,8 % efter lukketid, efter at virksomhedens foreløbige Q1-omsætning bredt missede Street-forventningerne på grund af en kortvarig opbremsning i forbrugernes udgifter i Europa.
Foreløbig. Q1 uauditeret omsætning var ~$380 mio., ned ~28 % Y/Y og et godt stykke under konsensusestimatet på $449,73 mio.
Foreløbig. Q1 uauditeret justeret EBITDA forventes at være $14M-$15M mod justeret EBITDA på $80,4M i Q1 2021.
“Vi forventede ikke at vise vækst i forhold til Q1 2021, da dette kvartal indeholdt stimulustjek og opdæmmet efterspørgsel på grund af produktmangel,” sagde CEO Andy Paul.
“…inflation er højere end forventet, og krigen i Ukraine belastede forbrugernes tillid. Vi er opmuntret af rapporter om faldende GPU-priser og normalisering af tilgængelighed, og vi forventer, at det vil resultere i en stigning i selvbyggede gaming-PC-aktiviteter i anden halvdel af dette år,” tilføjede han.
3 Synes om
Tallene bliver bare værre og værre. Jeg gider ikke copy-paste fra telefonen, men et driftstab (operating loss) på 55 mio. dollars ser allerede rigtig slemt ud. Omsætningen falder, og der er kun 38 mio. dollars tilbage i kontanter.
Mærkeligt nok er kursen lige nu +5% 
2 Synes om