Cambi meddelade att de skulle publicera Q3-rapporten torsdagen den 7 november, men så dök den upp redan på onsdagen den 6 november runt kl. 18 finsk tid. Samma fenomen inträffade även under Q2. Ett intressant beteende av företaget. Uppenbarligen märkte inte många på marknaden detta, eftersom det bara genomfördes totalt 12 affärer efter klockan sex, där sammanlagt 812 aktier bytte ägare.
Investerarsamtalet är i morgon kl. 11 finsk tid.
https://143588439.fs1.hubspotusercontent-eu1.net/hubfs/143588439/Cambi%20Q3%202024%20Report.pdf
Viktigaste iakttagelser
-
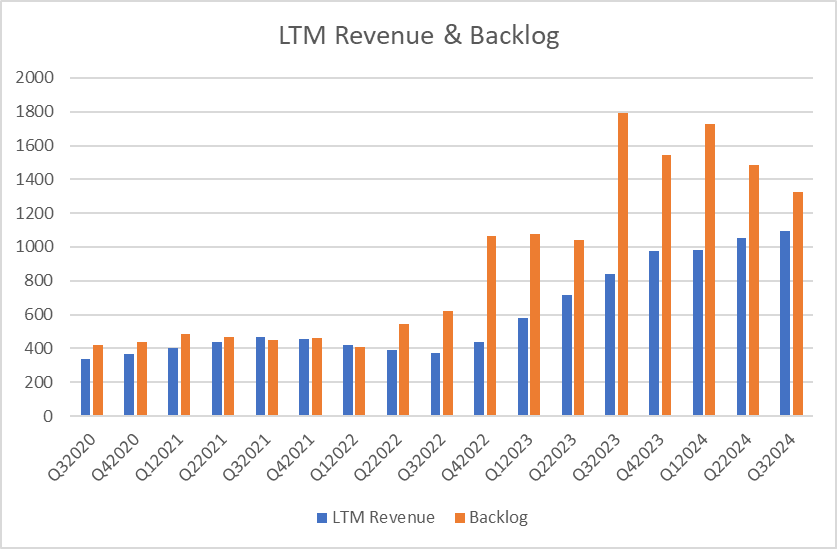
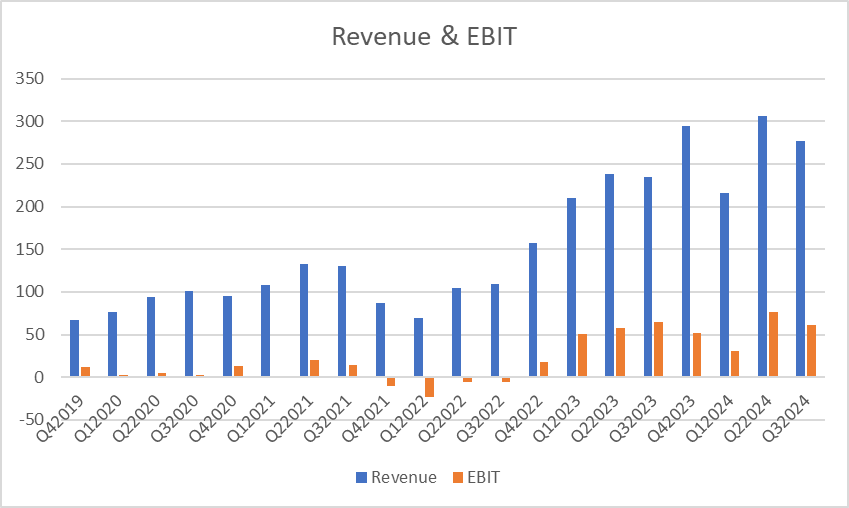
Omsättningen växte med 18 % i årstakt (YoY), men sjönk med knappt 10 % från föregående kvartal.
-
Inga nya order inkom, så orderstocken minskade för andra kvartalet i rad. Nu cirka 10 %.
-
Orderingången för Service svänger naturligtvis mindre än för den projektbaserade Technology-sidan.
-
Likvida medel hade minskat med 85 MNOK, då lagren hade ökats och uppenbarligen har något annat liknande rörelsekapital ackumulerats.
-
Bolaget har investerat i personalresurser och personalkostnaderna ökade med över 40 % i årstakt, från 41,9 MNOK till 59,3 MNOK. Inom Technology 34 → 46,6 och inom Solutions 7,9 → 12,7.
-
Solutions hade ökat försäljningen av sin jordprodukt från 66t → 81t.
-
En intressant notering är att Lviv-projektet i Ukraina återstartades efter att ha varit på paus av uppenbara skäl.
-
VD:n slutade, enligt vad jag förstår på egen begäran. Grundaren och huvudägaren, som tidigare var styrelseordförande, blev VD, och en representant för den näst största ägaren blev ny styrelseordförande. Det skulle vara intressant att veta mer om dessa arrangemang och planer.
-
I samma veva förändrades bolagets visuella identitet med tillhörande logotyp och webbplats.
 =>
-
I Storbritannien inleds en femårig Asset Management Period (AMP8), vilket förväntas generera affärer även för Cambi.
Grafer
Spekulation
Med rullande 12-månaderssiffror ligger EV/EBITDA kring 9,5, medan det för konkurrenterna enligt DNB rör sig kring 11–13 för åren 2025 och 2026. En helt okej situation, men att stänga det gapet skulle antagligen kräva en tillväxt i orderstocken. Hittills har inget annat kommunicerats om detta än att man har satsat på personalresurser inom försäljning, marknadsföring och produktion, samt ett omnämnande av potentialen i Storbritannien. I övrigt fanns bara en vag kommentar om att “det finns intresse”.
Det är alltså troligtvis ingen raketuppgång att vänta, men det verkar ändå finnas en viss potential.