Dessa amerikanska aktier har ju alltid den här risken för utspädning och du har helt rätt. Värderingen på den här är dock ganska låg. Google Finance visar en värdering på 23+ miljoner USD och omsättningen var 40 miljoner förra året. Förlusterna är ganska små (eller var det i den senaste rapporten) och omsättningstillväxten var riktigt god. Mycket är positivt i luften och det där hösttillståndet (syyslupa) kan förbättra den här situationen ytterligare.
3 gillningar
Jo nog finns det här många goda element för att titta på. Vi ligger på en genomsnittskurs på 1,29. Den första gjorde jag redan kring 0,8–0,9, men den senaste är från igår. Det blir spännande
3 gillningar
Jag har varit med på den här resan ett tag. Jag minns inte det exakta snittpriset, men det ligger nog nära dagens kurs. De här amerikanska småbolagen är lite av ”jokrar” allihop – i ena stunden kan de 10-faldigas och i nästa står det -70-80 % på tavlan. Jag har bara tvingat mig själv att engagera mig i sådana här för att lära mig nytt och förstå investeringslogiken bättre. Det är svårt, men ibland väldigt givande.
Men vad gäller tillståndsbeslutet i slutet av september. Jag förväntar mig inte en direkt 10-faldigning, men det kan nog få lite skjuts av det. Det vill säga att vi landar runt 2-4 USD (?).
3 gillningar
Jag har också köpt detta i små poster ända från 0,9 i pris, det senaste köpet på 1,51. Jag tror att det lätt dubbleras den 28.9 om FDA-beslutet är gynnsamt. Om/när det blir kassaflödespositivt under Q3 finns det med det nuvarande marknadsvärdet verkligen utrymme att mångdubblas under detta år.
Visst är det så att FDA-beslutet inte nödvändigtvis blir gynnsamt och att det kan dröja avsevärt att nå kassaflödespositivitet, vilket snabbt skulle leda till en ogynnsam nyemission för att hämta mer pengar och att värdet rasar. Jag tror dock inte själv särskilt starkt på det scenariot i det här skedet, men det är bra att ha riskerna i åtanke.
3 gillningar
Det har ju knappt hänt någonting med Biofrontera under veckan. En uppgång på 2,5 % på fem dagar. Visst ser det ut som att den drog iväg ytterligare i gårdagens efterbörs till en kurs på 1,69 USD. Nästa vecka är det arbetarnas helgdag på måndag i USA, så mätt i börsdagar är det nu bara tre veckor kvar till FDA-beslutet. Månne kursen bryter 2 USD redan före själva beslutet?
4 gillningar
Bolaget är ju nu avsevärt mycket mer attraktivt än när tråden skapades. Aktien är generellt sett billig, men det är ändå värt att notera utspädningen (dilution) som är inbyggd i aktien.\n
\n\nKassan är också ganska tunn, så det vore bra att snart kunna göra en ny nyemission i slutet av året om ett positivt FDA-beslut kommer den 28 september. Om det inte kommer, blir läget lite knepigt.\n\nÅrets kursuppgång verkar enligt min mening vara av typen “buy the rumors, sell the news”, så jag tycker man på allvar bör överväga att ta pengarna och springa. Den här aktien följs av så få investerare att man nog hinner med på tåget även senare. Det var naturligtvis ingen investeringsrekommendation utan bara högt tankeläsande om hur jag själv skulle agera.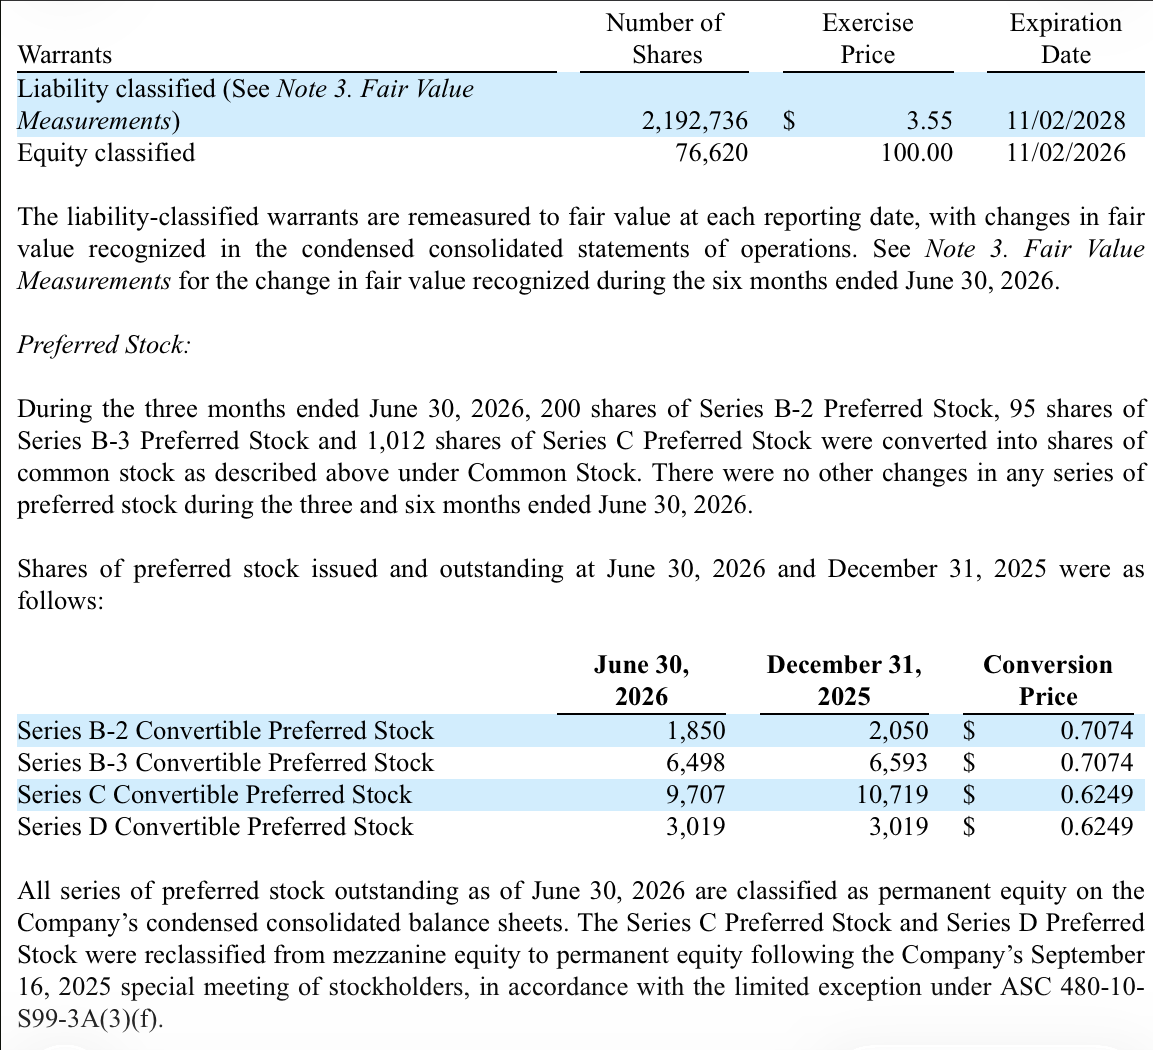
3 gillningar
Bra funderingar, och visst är det så att man måste vara proaktiv i sina drag där borta på andra sidan pölen, och man får inte samma väntetider där som i Finland.
Biofrontera ökade ju antalet aktier kraftigt för år 2024 och säkrade därmed finansiering – år 2023 uppgick antalet aktier till 1,36 miljoner st. och året därpå, 2024, till redan 7,51 miljoner st. För närvarande ligger aktieantalet förmodligen på runt 11,68 miljoner st. Det kan även finnas optioner/konvertibler etc. inblandade, så den siffran är för närvarande bara en uppskattning.
Om man till exempel tittar på aktiekursen efter noteringen på Nasdaq (USA), så var den ju allra först till och med så hög som 263,4 USD (2021-12-23). Vid den tidpunkten uppgick antalet aktier till 0,86 miljoner st. Detta skulle ha gett ett marknadsvärde på 226,5 miljoner USD på den tiden. Om man dividerar det med det nuvarande aktieantalet får man en kurs på 19,4 USD. Det skulle kunna vara en kandidat för en uppgångspunkt. Kanske rentav det mest positiva scenariot.
Ett annat tillvägagångssätt är att titta på kursutvecklingen efter år 2024 (när aktieantalet bara har ökat ”måttligt”). I början av året 2024 låg kursen på runt 3 USD och den orkade fortsätta falla ända ner till omkring 0,7 USD. Därefter kom en rekyl som ledde till slutkursen 2,38 USD (2024-04-10). Detta skulle kunna vara en andra kandidat för en uppgångspunkt. Låt oss säga det mest konservativa.
Om man helt glömmer bort antalet aktier och enbart tittar på kursen, så pendlade ju kursen en längre tid kring 10 USD en gång i tiden. Det vill säga från början av 2023 fram till hösten. Detta skulle kunna vara en tredje möjlig uppgångspunkt.
I slutet av år 2023 låg kursen kvar på 5 USD-nivån i drygt en månad, vilket skulle kunna vara den fjärde kandidaten.
3 gillningar
Hmm… varför har bolaget egentligen inte publicerat ett börsmeddelande om detta https://www.accessdata.fda.gov/drugsatfda_docs/label/2026/208081s040lbl.pdf
Har FDA godkänt en ny indikation?
Edit: har ingen aning men köpte snabbt en stor post på dipen nyss 
4 gillningar
[quote="Junkbondking, post:50, topic:15039"]\nFDA har godkänt en ny indikation?\n[/quote]\n\nDetta förblir nog ett mysterium. Vi har ju ett företag även på vår inhemska börs som först (29.4.2024) meddelade att de inte känner till något FDA-godkännande (när det cirkulerade uppgifter på forumen om att ett sådant hade kommit, till och med med länk till andra sidan pölen). Dagen efter publicerade de sedan ett nytt meddelande där de berättade att FDA-godkännandet faktiskt hade erhållits.\n\nSmå företag kan ha svårt att följa dessa långa processer eftersom resurserna inte nödvändigtvis räcker till för absolut allting.
3 gillningar
[quote="Dromedary, post:51, topic:15039"]\nKyllä tämä nyt mysteeriksi jää.\n[/quote]\n\nDetta förblir nog ett mysterium nu.\n\nDet gör det förhoppningsvis inte! Bolaget har väl ändå en lagstadgad skyldighet att gå ut med en nyhet.\n\nSom jag ser det har man nu ett visst informationsövertag, ska bli spännande att se vart kursen tar skruv, eller om det blir en “sell the news” som Eka spekulerade i.\n\nedit.\n\nJag tror på @Dromedarys exempel, det kom kanske lite som en överraskning att beslutet kom 3 veckor tidigare. Det kan ta en dag eller två att förbereda pressmeddelandet om man vill ha med guidance eller annan tilläggsinformation.
2 gillningar
Igår var det en lite hektisk dag och jag hann inte följa med Stocktwits. Där pågår precis samma diskussioner och det bjuds på lite ännu fler röksignaler. Man kan titta på uppgifterna för den här tickern på Stocktwits helt utan registrering, men den uppdaterar inte och är inte heller lika funktionell i övrigt. Nedan finns en länk.
https://stocktwits.com/symbol/BFRI
Enligt Google Finance har Biofrontera 89 anställda. Säkert inte särskilt många inom administration och ledning. Så det kan mycket väl bara ta tid och dröja nu.
3 gillningar
Här nedan är en länk till Benzinas aktietjänst som innehåller en FDA-nyhet från igår (högst upp), men den är endast avsedd för PRO-kunder, det vill säga förmodligen betalande sådana. Det är detta de syftar på i Stocktwits. Man vet väl inte hur tillförlitlig den är, och i rubriken förekommer termen “label update” i samband med godkännandet.
4 gillningar
Undrar fortfarande över att bolaget inte släppte ett börsmeddelande ens i fredags.
Helt klart enligt mig att sBCC-indikationen har godkänts och att godkännandet träder i kraft på brevets datum: https://www.accessdata.fda.gov/drugsatfda_docs/appletter/2026/208081Orig1s040ltr.pdf
Jag väntar mig att bolaget släpper en PR (pressmeddelande) om saken på måndag, och att kursen kommer att korrigera uppåt ganska rejält. Om det dessutom dyker upp trevliga prognoser (guidance) vid sidan av och inga nyheter om någon dålig utspädning (dilution), så blir det ganska rejält uppåt.
Just nu ser det IMO ut som att informationen bara har nått en del av investerarna, och på Stocktwits råder det fortfarande förvirring och vändande och vridande kring detta, trots att innehållet i det länkade brevet är ganska entydigt enligt mig.
3 gillningar
Visst kommer den informationen nog därifrån så småningom, men det tar ju sin tid. Där pratas det ju om något “label” (Benzinga), det vill säga att namnet på den metoden kanske har godkänts nu (?). Visst, varför skulle man godkänna namnet om inte metoden. Själv vet jag ju inte ett dugg mer om det här än du.
Men nu har vi väl ett par veckors spelrum och det är det vi går efter. Medan jag väntade gjorde jag en On Balance Volume (OBV)-analys av den här aktien (BFRI) som är noterad på Nasdaq. Tidsserien börjar alltså i slutet av 2021 och slutar i fredags. I OBV får volymen ett plustecken på uppgångsdagar, ett minustecken på nedgångsdagar och noll vid oförändrat. Sedan summeras dessa förändringar ihop kumulativt. Med OBV borde man kunna se om någon part har minskat kraftigt (här skulle det ju finnas en sådan möjlighet när man har “tryckt” upp fler aktier och kursen har fallit enormt mycket). Jag blev förvånad över att OBV inte har vikit nedåt. Det är ett gott tecken. Enligt AI kan det erbjuda en rejäl studs (fungera som en trampolinhopp) om det där tillståndet kommer (även om det här bara är en fortsättning på det gamla). Nedan finns en bild.
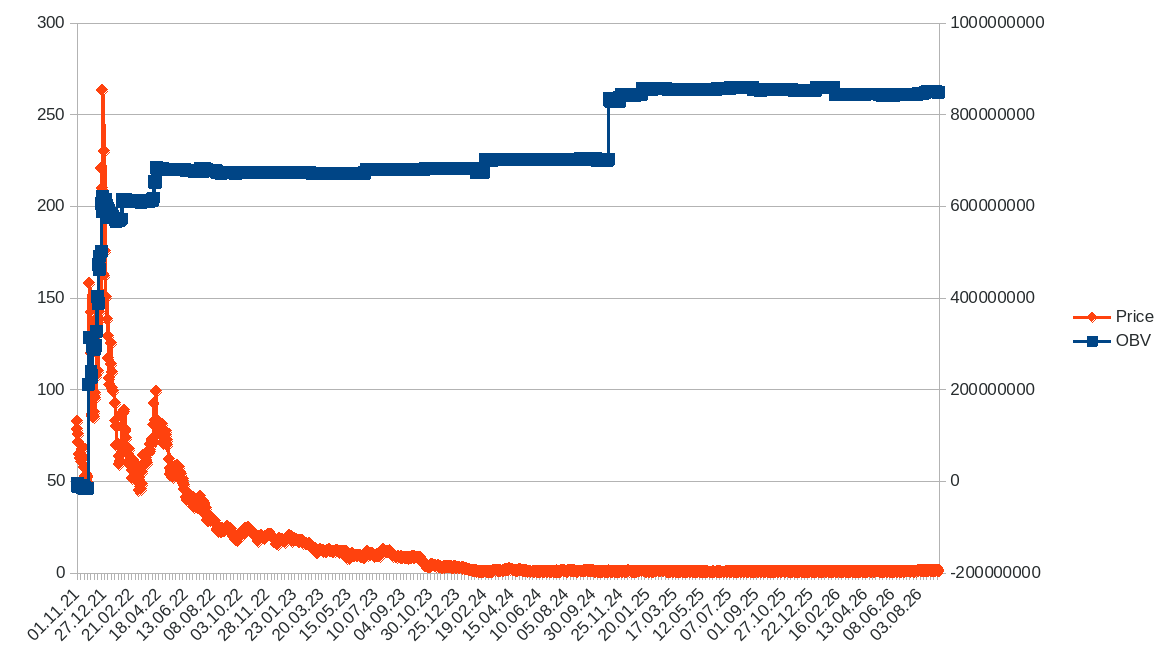
1 gillning
Det behövs ingen gissning om man läser länken jag skickade istället för de där sekundärkällorna.
Det här handlar inte om att bara godkänna ett metodnamn eller en “label”-text. FDA:s eget approval letter säger rakt ut att sNDA “provides for the addition of a new indication: treatment of superficial basal cell carcinoma” och att ansökan “is approved, effective on the date of this letter”. I den nya officiella labeln finns sBCC nu med under Indications and Usage.
Benzingas “label update”-rubrik är bara vilseledande oprecis. Minor labeling revisions var separata redaktionella ändringar utöver godkännandet.
3 gillningar
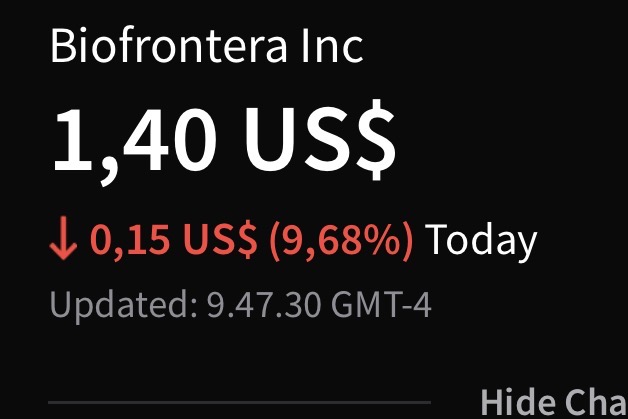

Smällen kom, precis som man anade, och dessutom i förtid. Sådana här kan reaktionerna vara, det vill säga -9-10 % på mätaren.
2 gillningar
Själv väntade jag mig lite att vi under slutet av handeln (den sista timmen) skulle ha kunnat pressa fram ett litet grönt slutresultat, men det verkar som om man siktar på en ordentlig nedgång. Det är alltså drygt 12 % minus nu och handeln har varit över tre gånger så stor som en genomsnittlig dag. Om man tittar på handelsvolymerna under de senaste två åren är det bara ett fåtal dagar som överträffar den här. Det ser alltså starkt ut som ett “sell the news”-fall.
Men vi fortsätter att följa bolaget – imorgon är det en ny dag igen.
2 gillningar
Vanligtvis brukar jag lyssna på Eka i sådana här lägen, men såklart inte här.  Gammal momentum-trader, för fan!
Kanske hade det blivit mildare sell-the-news-reaktioner om bolaget hade slängt in lite söt liten guidance om framtida försäljning. Nu fanns det ju en positiv sak (förmodligen tack vare det tidigare approvalet), nämligen att man väntar sig en launch redan till slutet av året, medan man tidigare vad jag minns pratade om Q1 2027.
Man oroar sig väl fortfarande för att pengarna ska ta slut och en kass nyemission, med tanke på att kassan låg på typ 5 millar i sluten av juni. Om det bara kunde lösas med någon kreditlina eller liknande – eftersom kursen inte steg så skulle en nyemission verkligen suga. "drawing on a working capital line of credit; pursuing the realization of an additional $1.0 million in milestone payments from the sale of the Xepi intangible asset expected in December 2026; and, if necessary, securing additional capital through equity or debt financings to support commercial expansion and R&D programs."
Eftersom det här nu hamnar i den legendariska långa portföljen (dvs. tills vi ligger ordentligt på plus igen :D) måste man hålla koll på årets sista katalysatorer:
-
AK extremities/neck/trunk sNDA: bolaget har guidat att filing kommer att ske i slutet av Q3. Fas 3 var positiv och ansökan omfattar även en utökning av behandlingsområdet till upp till 240 cm². Ledningen har visserligen pratat om ett eventuellt godkännande "först" Q3/27.
-
Eventuell FDA filing acceptance för AK-ansökan: om ansökan lämnas in nu i september som planerat kan filing review mycket väl infalla under årets sista månader.
-
Q3-resultat i november: omsättning, gross margin, operativt kassaflöde och kassan. Q2:s nästan breakeven EBITDA måste nu bevisas på nytt, vilket kan bli svårt om ordrarna kom i förskott på grund av patentröran.
-
Finansieringslösning: kan bli årets största positiva eller negativa katalysator. Kreditlina = enligt mig en tydlig lättnad. Equity + warranter = troligtvis skit.
-
$1m Xepi milestone i december
-
Eventuella nyheter relaterade till patentstrul gällande Sun/DUSA-överklaganden eller godkännande av en ny non-infringing XL-lampa. Bolaget har uppgett att man utvecklar en ersättningsversion, så detta kan bli en överraskande katalysator, även om tidsplanen är osäker.
Jag funderar förstås också på en eventuell buyout, men det kan nog vara lite svårare med tanke på den snåriga strukturen med preferensaktier, konvertibler, warranter eller liknande. Och det där patentstrulet. Dessutom får Biofrontera AG fortfarande 12 % av Ameluz-försäljningen i USA upp till $65m och 15 % av försäljningen som överstiger det fram till patentskyddets slut. AG har ett Series D-ägande och rätt att utse en styrelseledamot under vissa villkor…
Det återstår att se hur det går!
3 gillningar
Har varit med i den här svängen tillräckligt länge för att lära mig att Q3 alltid är ganska knepigt för det här företaget. Sedan brukar Q4 å andra sidan gå riktigt bra. Hoppas att denna säsongsvariation nu vänder eller upphör. Bruttomarginalen har ju trots allt stigit till en trevlig nivå till följd av det nya avtalet i slutet av förra året.
Själv tror jag att gårdagens dipp beror på att marknaden misstänker att en riktad nyemission är att vänta och att antalet aktier kommer att öka. Att expandera verksamheten kräver trots allt det bränslet.
3 gillningar