Jag håller med @El_Nila:s bedömning. För aktinisk keratos och basaliom finns redan flera alternativ, såsom kryobehandling med flytande kväve (90 % av keratoserna läker), fotodynamisk terapi och imikimod-salva. Basaliom opereras vanligtvis bort.
Det är förmodligen svårt att bedöma Ameluz framtida försäljning, även om antalet sjukdomsfall ökar i takt med att befolkningen åldras och solandet blir vanligare. Marknadsföringens effektivitet kommer att vara avgörande.
Jag planerar inte att investera själv, men mina resultat som investerare är usla.
De nuvarande behandlingsmetodernas godhet är enligt min mening relativ. Dödstal är enligt mig inte en nyckelsiffra, utan man borde titta på pris, effektivitet, snabbhet och enkelhet. Kosmetiska nackdelar är en mycket viktig sak i ett utseendefixerat samhälle! Jag är inte läkare, men genom marknadsundersökningar har jag fått förståelsen att bolagets behandlingsmetod har tydliga fördelar inom flera områden jämfört med bland annat den kryoterapi som @Mganga nämner. Produkten behöver inte ha monopolställning, det räcker att den säljer och genererar mycket pengar åt investerarna.
Åtminstone den tyska analytikern nämner att Ameluz skulle ersättas med mer än konkurrentens produkt, utöver att Ameluz tydligen är en bättre produkt:
In addition, if the application protocol is correctly executed, the reimbursement for Ameluz is more than 50 US dollars higher than for the competing product Levulan Kerastick from DUSA Pharmaceuticals (a subsidiary of SUN Pharma) - the only approved product besides Ameluz Product for actinic keratosis PDT in the USA.
PDT-behandlingar bör i framtiden ta en mycket större andel av den totala marknaden nu när de får högre ersättning än tidigare:
The heavy use of cyrotherapy is also due to the fact that this treatment method was preferred in reimbursement in the United States until the end of 2017. The Center of Medical Services (CMS) then revised the specifications and set significantly higher rates for PDT. The relevant category for Biofrontera in the version from January 2021 provides for a reimbursement of around 278 US dollars, compared to something more than 160 US dollars for kryotherapy
Biofronteras bruttomarginaler ligger på över 70 %, så det borde bli gott om pengar över när omsättningen skalar uppåt. Jag förväntar mig att omsättningstillväxten kommer att accelerera tydligt från och med 21H2. Värderingens stramhet beror i slutändan helt på om man tror på bolagets mål att tiodubbla omsättningen till 2025.
Jag läste Duodecim-artikeln som @El_Nila länkade. I mitt system skulle det vara kostnadseffektivt om allmänläkare och privata hudläkare skrev recept på imikimod (Aldara) istället för att dyrt skicka patienter till en hudklinik för fotodynamisk eller kryobehandling. En 4-veckors Aldara-kur kostar bara 74 euro. Å andra sidan, när man såg bilderna på hudreaktionerna under Aldara-behandlingen, kan jag föreställa mig att patienterna skulle önska en remiss till hudpolikliniken.
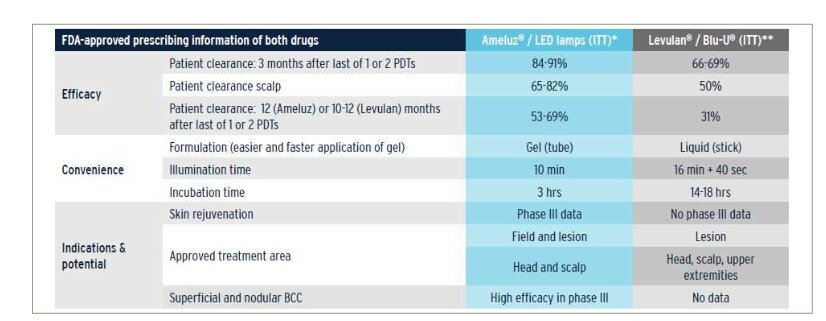
Både Ameluz och konkurrenten Levulan är aminolevulinsyra. På något sätt är Ameluz dock enligt @Pohjolan_Eka:s tabell ett bättre läkemedel och har alltså FDA-godkännande.
Duodecim ger dock t.ex. kylbehandling ett mycket bättre betyg för resultat än Biofronteras jämförelsetabell.
Det stämmer att dödligheten inte är det enda som spelar roll. Kosmetiska nackdelar är generellt sett en betydande faktor, men om man tänker på vilken åldersgrupp som är “målgrupp” för dessa sjukdomar, spelar kosmetiken en överraskande liten roll. Det skulle vara en helt annan sak om det handlade om en sjukdom bland 20-30-åringar. Och det finns ju faktiskt konkurrerande salvor (+ kryoterapi), så kosmetiken ger ingen fördel utöver jämfört med det kirurgiska alternativet. Ameluz verkar, efter min korta bekantskap, vara något bättre än konkurrerande salvor, men skillnaden verkar inte vara så stor. Utöver detta finns det andra relativt effektiva behandlingsmetoder, så jag tror inte att det kommer att bli någon större press på vårdgivare att ta i bruk denna produkt.
Ja, det finns säkert stora skillnader mellan olika länder, men detta är definitivt en fördel, särskilt om den slutliga kostnaden blir billigare för kunden.
Fina marginaler som dessa företag brukar ha! Utantill ligger till exempel Bonesupports bruttomarginaler också runt 70-80 %.
Och ja, jag menar absolut inte att det här caset inte skulle kunna vara bra för investeraren. Jag ville bara att alla skulle förstå att detta inte är någon revolutionerande lösning för behandling av AK/Bowens sjukdom/skivepitelcancer. Naturligtvis är det enda som avgör för investeraren hur mycket som blir över på sista raden Produkten är dock bra på så sätt att de säkert kommer att få försäljning, eftersom det ändå finns bevis på kvalitet jämfört med konkurrerande salvor. Personligen söker jag efter företag i denna bransch med större potential, vilket är anledningen till att jag inte är med i detta case. Åtminstone inte än
I denna patientvårdsväg är det för övrigt också viktigt att notera att vid hudförändringar med potentiell risk för malignitet utförs ofta åtminstone en biopsi eller en fullständig resektion av förändringen för att få en mer exakt histopatologisk beskrivning av förändringens karaktär. Flera hudcancrar kan se ganska harmlösa ut kliniskt, och patologens utlåtande kan då bli en överraskning att det faktiskt var cancer. Det vill säga, åtminstone en stansbiopsi är ofta nödvändig, eller så går man direkt till fullständig resektion. Det skulle vara en ganska usel läkare som börjar behandla en hudförändring som en säker basalcellscancer (för vilken Ameluz t.ex. har godkännande i USA) enbart baserat på status utan provtagning Så dessa produkter kommer inte att ersätta detta.
Och @Mganga, kryobehandlingar kan faktiskt ges även inom primärvården. Åtminstone på vissa ställen, jag har åtminstone använt det
Visst är det så att storleken på den andel som beviljas kliniken är en enorm faktor på den amerikanska marknaden och i praktiken den piska och morot som styr mot den önskade behandlingen via skattebetalare och försäkringsbolag.
Klinikerna avstår ogärna från att använda gamla och lönsamma behandlingsmetoder, även om det skulle komma smartare behandlingar. Bakom detta ligger en ren vinstlogik, det vill säga varför använda en ny behandlingsmetod om man tjänar mer på den gamla. Nu när detta inte är ett problem är vägen relativt öppen.
Den här tråden har fått vila i en månad, så låt oss lägga in förhandsinformationen här nu:
Visst har coronan gjort sitt, men en ljusglimt att lyfta fram därifrån är den meningen:
“I mars 2021 ökade vår försäljning i USA med cirka 46% år över år, vilket indikerar en betydande återhämtning av situationen i USA, förmodligen även på grund av de höga vaccinationsfrekvenserna.”
Ja, diesel-Mersan startar. Det kan spruta ut lite partiklar när man kör in på motorvägen, men resan kommer inte att avbrytas.
Genom att extrapolera från den här månaden skulle vi ungefär vara i takt med före-corona. Utan tvekan kommer hastigheten att öka mot slutet av året, så visst borde det här bli ett ok investeringscase.
Försäljningen ligger på samma nivå som förra månaden och har fördubblats jämfört med förra året. Försäljningen är fortfarande en smula högre än för två år sedan.
Det blir intressant att följa hur det utvecklas när situationen normaliseras.
PTA-NEWS: BIOFRONTERA AG: BIOFRONTERA INGÅR LICENS- OCH LEVERANSAVTAL MED MEDAC FÖR MARKNADSFÖRING AV AMELUZ® I POLEN
2021-07-23 från CompanyNews
Affärsnyheter för aktiemarknaden
Leverkusen (pta010/23.07.2021/10:15) – Leverkusen, Tyskland, 23 juli 2021 – Biofrontera Pharma GmbH, ett helägt dotterbolag till Biofrontera AG (NASDAQ: BFRA; Frankfurt Stock Exchange: B8F), och Medac Gesellschaft für klinische Spezialpräparate mbH (Medac), tecknade ett exklusivt licens- och leveransavtal för marknadsföring av både Ameluz® och BF-RhodoLED® i Polen. Avtalet har en löptid på 5 år från och med säljstart i Polen.
Enligt avtalet kommer Medac att göra en omedelbar engångsbetalning på 50 000 EUR till bolaget, plus ytterligare en engångsbetalning på 150 000 EUR efter att läkemedlets ersättningsberättigande från de polska sjukförsäkringsbolagen har mottagits.
Enligt avtalet erhåller Medac exklusiva distributionsrättigheter för Polen. När ersättningsberättigandet har beviljats i Polen kommer Biofrontera att leverera Ameluz® till Medac till ett fast överföringspris baserat på de förväntade nettointäkterna.
Biofronteras Q2/2026 nådde nästan nollresultat, i Q3 är de förmodligen redan på plus.
Med den nuvarande värderingen finns det gott om utrymme för tillväxt då börsvärdet verkar ligga på omkring 20 miljoner. Bolagets aktiekurs har också stigit med 40 % under den senaste månaden och det ser ut att fortsätta.
Intressant case, men ganska komplicerat med tanke på att det finns patenttvister och liknande i bakgrunden. Undrar hur stor del av det goda Q2-resultatet som berodde på att kunder gjorde förskottsinköp av rädsla för slutresultatet?
ps. jag är fortfarande i ett väldigt tidigt skede av att gräva i det här caset
US International Trade Commission (USA:s internationella handelskommission) fann att en kränkning av paragraf 337 (Section 337 violation) föreligger gällande vissa RhodoLED XL-komponenter och utfärdade en begränsad Uteslutningsorder (limited exclusion order) samt förbudsförelägganden (cease-and-desist orders). Beslutet trädde i kraft den 7 juli efter presidentgranskning. Beställningar för det andra kvartalet (Q2) drogs delvis framåt inför eventuella restriktioner, vilket skapar en direkt koppling mellan rättstvister och intäktstidpunkt.
Biofrontera vidtar åtgärder för att en modifierad XL-lampa ska kunna säljas och uppger att de flesta installerade lampor inte påverkas. Parallellt fann PTAB (Patent Trial and Appeal Board) i februari att alla ifrågasatta patentkrav för Sun Pharmas patent 11 697 028 är ogiltiga, medan andra marknadsföringstvister mellan DUSA och Sun fortsätter. Bolaget bestrider de återstående kraven.
Det som prövas är tillgänglighet av enheter, nya placeringar, servicenivåer och marginal – inte en skadeståndstvist. En flaskhals i form av lampor kan sakta ner användningen av Ameluz även om läkemedelsindikationen är oförändrad.
I det här bolaget har man ju redan sedan februari visste om att FDA:s besked om tillståndsansökan för gelprodukten kommer den 28.9.2026. Efter det har ju aktien stigit med ca 100 %. Själv har jag en magkänsla av att det tillståndet nog kunde komma med ganska stor sannolikhet. Det här kan ge ännu extra glädje i slutet av nästa månad, eftersom det efter tillståndet veterligen är det enda bolaget som har en så här cancergel (eller mer exakt, fotodynamisk terapi för behandling av hudtumörer, som AI berättade). Margaserna är ju redan i ordning och om det blir volym, så kan det bli ganska intressant åka av.
BFRI har en bra och redan kommersiell läkemedelsprodukt, en mycket god bruttomarginal och flera tillväxtkatalysatorer.
Men IMO har den tre orosmoln: patenttvist, liten kassa och potentiell utspädning.
Om det där XL-patentproblemet löses och sBCC godkänns innan BFRI tvingas göra en stor nyemission till dåligt pris, finns det förvisso multibagarpotential här.
Om däremot XL-problemet förvärras + försäljningen i Q3/Q4 rasar och de tvingas finansiera sin verksamhet till billig penning, förändras ccase ganska snabbt till det sämre.
 Produkten är dock bra på så sätt att de säkert kommer att få försäljning, eftersom det ändå finns bevis på kvalitet jämfört med konkurrerande salvor. Personligen söker jag efter företag i denna bransch med större potential, vilket är anledningen till att jag inte är med i detta case. Åtminstone inte än

