AudioEye, snabbt växande SaaS-företag

Här är ett företag från USA som heter AudioEye. Jag börjar med en företagsintroduktion och går först efter det över till företagets siffror. Om introduktionen verkar för tråkig, föreslår jag att du ändå kollar in företagets siffror.

AudioEye erbjuder förbättring av digital tillgänglighet som en SaaS-tjänst. Företaget liknar sin tjänst vid ramper och räcken för personer med funktionshinder i den fysiska världen. AudioEyes tjänst handlar om att förbättra kunders webbplatser för att göra dem mer tillgängliga och användbara för alla, oavsett personens funktionshinder eller egenskaper, såsom ålder, syn- eller hörselnedsättning och skador. Även om affärsområdet inte nödvändigtvis låter så sexigt eller verkar beröra många, är det ändå en växande marknad. I USA är företag skyldiga att följa lagen The Americans with Disabilities Act (ADA) och i EU gäller tillgänglighetsdirektivet, som implementeras i EU-länderna genom deras egna lagar. Ett exempel är lagen om tillhandahållande av digitala tjänster som antogs i Finland den 15.3.2019. Nedan finns den finska tidslinjen för lagens ikraftträdande och de fetmarkerade är enligt min uppfattning desamma även i andra EU-länder.


Jag nämner följande datum för att läsaren ska få en uppfattning om att denna reglering redan är aktuell. Inte för att det är viktigt att följa datumen i detta fall.

Tidsplan för tillämpning av lagen

23.9.2018 – Dokument som publicerats efter detta datum (t.ex. pdf, word) ska göras tillgängliga.

Innehåll i dokument som publicerats före detta datum ska tillhandahållas i tillgänglig form om innehållet är väsentligt för användningen av tjänsten.

23.9.2019 – Nya webbplatser för offentlig sektor

Alla webbplatser inom den offentliga sektorn som har publicerats och tagits i bruk den 23.9.2018 eller senare ska uppfylla de kriterier som definieras i lagstiftningen senast den 23.9.2019.

23.9.2020 – Webbplatser för offentlig sektor

Alla webbplatser inom den offentliga sektorn ska uppfylla de kriterier som definieras i lagstiftningen senast den 23.9.2020.

1.1.2021 – Alla webbplatser inom den privata sektorn som omfattas av lagen ska vara tillgängliga

Alla webbplatser inom den privata sektorn som omfattas av lagen ska uppfylla de kriterier som definieras i lagstiftningen senast den 1.1.2021.

23.6.2021 – Mobilapplikationer

Alla mobilapplikationer inom den offentliga sektorn och den privata sektorn som omfattas av lagen ska uppfylla de kriterier som definieras i lagstiftningen senast den 23.6.2021.

23.6.2021 – Extranät och intranät

Lagstiftningen gäller även intranät och extranät som används på arbetsplatser inom myndigheter och offentligrättsliga inrättningar. Dessa ska uppfylla tillgänglighetskraven efter den 22.9.2019 i samband med att intranätet förnyas helt. Dessutom måste alla nya intranät som publiceras efter den 22.9.2019 vara tillgängliga.


Både europeiska och amerikanska bestämmelser är främst riktade till offentliga aktörer, men i USA måste även privata företag erbjuda “tillräcklig” tillgänglighet för alla. I Europa och USA kommer särskilt aktörer som likställs med offentliga tjänster, såsom stora företag, banker och företag som huvudsakligen verkar online, sannolikt att i allt högre grad uppmärksamma tillgängligheten på sina webbplatser.

Orsaker:

  • Stärkt reglering
  • Undvikande av potentiella stämningar
  • Utökad kundbas
  • Socialt ansvar

Särskilt i USA stäms företag i allt högre grad för dålig tillgänglighet på sina tjänster, och AudioEye erbjuder med sin förebyggande tjänst lugn och ro för företag. Enligt AudioEye har 26 procent av människor någon form av fysisk begränsning, så en bättre hänsyn till denna kundgrupp kan också vara betydande för företagens försäljning.

Och sedan till siffrorna:

Bolagets kundantal har ökat mycket kraftigt i år och efter Q2 var kundantalet över 20 000 kunder, medan motsvarande siffra för ett år sedan var 1 400, vilket är en ökning med över 1300%. Bolagets omsättning växte under samma period från 2,4 miljoner dollar till 5,3 miljoner dollar, det vill säga en ökning med 117%. Den största ökningen av kundantalet förklaras enligt min uppfattning av att bolaget sedan den första vågen av corona har erbjudit sin enklaste tjänst gratis för nya kunder i 90 dagar, vilket förklarar skillnaderna i tillväxt mellan omsättning och kundantal. Med andra ord, samtidigt som gratiskunder konverteras till betalande kunder varje månad, ser jag också att omsättningstillväxten får stöd av den betydligt högre tillväxten av kundantalet. Bolaget har inte specificerat hur väl de ser gratiskunder omvandlas till betalande kunder men har meddelat att de kommer att fortsätta erbjuda en gratis testversion i framtiden.

AudioEye är fortfarande förlustbringande men dess bruttomarginal har utvecklats gynnsamt och tack vare SaaS-affärsmodellen kommer den sannolikt också att fortsätta sin goda utveckling.

AudioEye förutspår att de kommer att bli kassaflödespositiva år 2021. Jag antar själv att detta kommer att ske redan vid årsskiftet 20-21 och att bolagets rörelsemarginal redan kommer att vara tvåsiffrig år 2021. Jag förväntar mig en omsättningstillväxt på cirka 75% för nästa år.

Efter Q2 steg bolagets aktiekurs ganska kraftigt till cirka 20 dollar och bolaget utnyttjade tillfället genom att genomföra en nyemission till en kurs av 17,75 dollar för att stärka kassan. Nyemissionen motsvarade 4,4% av antalet aktier. Även om jag i princip inte gillar utspädning av aktien, får bolagets ledning ändå poäng för att ha genomfört nyemissionen när kursen var hög. Bolaget är skuldfri och dess kassa efter emissionen är cirka 9 miljoner dollar. Under senaste kvartalet gjorde bolaget en förlust på 1,4 miljoner dollar. Jag tror att kassan räcker för bolaget tills det blir lönsamt.

Mina egna beräkningar för företagets möjliga utveckling är följande. Jag rekommenderar att man förhåller sig mycket kritiskt till särskilt nästa års prognos.
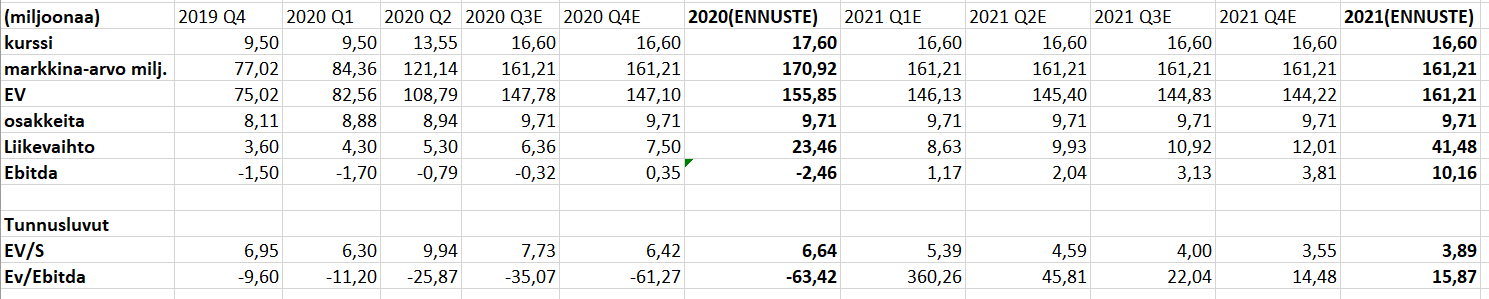
Om prognoserna skulle stämma, skulle bolagets EV/S vid nuvarande kurs vara 6,42 i slutet av 2020, vilket jag anser vara mycket rimligt för ett SaaS-företag som förväntas växa sin omsättning med över 100% under innevarande år och 75% nästa år.

_
Jag äger aktier i bolaget och detta är inte en köprekommendation. Syftet med att öppna tråden är att starta en diskussion om bolaget och samtidigt förbättra min egen syn på bolaget.

28 gillningar

Bra öppning, hittade du nyckeltal ända ner till EPS-nivå?

1 gillning

Äntligen ett ganska intressant fynd, åtminstone baserat på siffrorna. Företaget är litet, men lönsamheten är redan på en bra nivå, och efter den senaste finansieringsrundan behöver man inte söka pengar direkt, såvida inga förvärv planeras. Anläggningstillgångsinvesteringarna är måttliga, så om företaget blir kassaflödespositivt nästa år enligt prognosen, kommer dollarna att räcka till.

Utan att veta något om affärsverksamheten, förklarar de små förlusterna förmodligen värderingsnivån :smile:

1 gillning

Min tajming för att öppna tråden verkar ha varit perfekt :man_facepalming:. Igår publicerade den för mig okände blankaren Mariner Research en rapport om bolaget och förväntar sig en kursnedgång på 50 %. Nedan finns en länk till Seeking Alphas sammanfattning, där man också kan läsa rapporten.

https://seekingalpha.com/news/3613790-audioeye-slides-after-short-seller-report-sees-50-downside

Rapporten gräver fram smuts, bland annat om företagets lednings och grundares tidigare misslyckanden. De största röda flaggorna i rapporten för mig var företagets korrigering 2015 som gällde en stor del av hela 2014 års omsättning, och den uppenbarligen efterföljande, om än lilla, justeringen av 2019 års kostnader. Naturligtvis är 2015 års korrigering redan fem år gammal, så jag skulle inte lägga så stor vikt vid den längre.

Det förvånar mig ändå lite att Mariner Research i slutet av rapporten anger sitt eget prismål för bolaget, vilket skulle baseras på en 4 x EV/S multipel och innebära en aktiekurs på 8,24 dollar. Varför förväntar de sig bara en 50 % nedgång, borde de inte föreslå en ännu större nedgång på en gång? Rapporten verkar ha samlat all möjlig smuts om företaget som de har kunnat hitta. Jag anser inte att rapporten och dess motiveringar är särskilt högkvalitativa, men samtidigt undrar jag om jag bara ser det med en aktieägares subjektiva ögon. Jag känner dock att caset jag investerade i har fått en smäll. Jag investerade inte i ett företag där jag måste ifrågasätta företagets ledning och möjligen till och med dess rapporterade siffror. Jag minskar bolagsrisken och har minskat mitt innehav. Vi får se om företaget kan bemöta blankarens anklagelser.

3 gillningar

Inget företag behöver i princip svara på saker om till exempel blankare skriver sina artiklar. Oftast är det bättre att bara låta resultaten tala.

Dessa kommer och går, särskilt med så här små företag. Det kan finnas förbättringsområden i interna arbetssätt, men dessa brister har åtgärdats för länge sedan.

Man får följa utvecklingen. Ett intressant nischsegment har hittats och affärerna växer, och framför allt bränner det inte mycket pengar. Det finns potential i detta.

3 gillningar

Bra att följa. Här finns fler nyckeltal och nyheter: Comprehensive financial data analysis - Koyfin

2 gillningar

Bra poäng och jag uppskattar att svagheterna lyfts fram. Så att man inte bara slår på trumman!

När jag såg revisorn kände jag för att springa. MaloneBaileys historia innehåller kunder som visade sig vara flagranta bedrägerier. Alla kunder är inte bedrägerier och kassan räcker inte till top4-nivån, men stämpeln “guilty by association” känns obehaglig.

Idén om en automat som översätter material för att göra det tillgängligt låter i en IT-människas öron som ett mycket ambitiöst mål. Uppenbarligen är automation även här bara en marknadsföringsterm och AudioEyes programvara är i sin idé liknande XHTML-validatorer och webbplatslänkars aktuella vakter för 15+ år sedan (de unga minns och vet inte). Det innebär att en viss heuristik har kodats och den analyserar webbplatsen på jakt efter röda flaggor. Jag antar att funktionen ofta också kan kräva justering av validatorn, eftersom webbplatser har implementerats på de mest varierande sätt.

På nätet hittade jag en kritisk recension av AudioEyes programvara, men är det meningen att saker ska göras rätt från första gången?

(Obs! Personen är tydligen anställd på ett konkurrerande “accessibility as a service”-företag (https://www.essentialaccessibility.com/), som nyligen har fått en kapitalökning på 16 miljoner USD. Så kritiken får avnjutas med en lämplig mängd salt.)

Tillbaka till ämnet: om programvaran också är en lockprodukt för att sälja konsultkraft till webbplatsprojekt (Managed-modellen), är affärsmodellen förståelig. Det vill säga, man säljer arbetskraft som ett engångsprojekt för webbplatsförnyelse och därefter får man månadsvisa intäkter när koden övervakar den standardanpassade webbplatsen och (antar jag) aktivt varnar för förändringar som strider mot standarderna.

Problemet är skalbarhet – när lagstiftningens tidsfrister närmar sig kommer konsulternas tid och faktureringskapacitet eventuellt att bli en flaskhals. Med en bra validator och en extremt smart AI som gör korrigeringar skulle arbetet kunna snabbas upp och ge riktigt bra marginaler, men jag tvivlar på att företaget ännu har sådan kompetens.

Detta för tillfället – ett potentiellt fall, men jag kan ännu inte greppa företagets marknadsposition och tekniska förmåga. Jag antar att det är mycket trängsel vid honungsburken från flera håll?

5 gillningar

Här fanns redan en tråd, och jag gillade till och med öppningsinlägget :slight_smile:

Q3

https://www.audioeye.com/post/audioeye-reports-third-quarter-2020-results

Q4 förhandsinformation och 2021-vägledning
https://www.audioeye.com/post/audioeye-announces-customer-update-and-preliminary

Redigering: Här är också bra insikter. Lite samma som @In_Der_Esche skrev i september.
https://seekingalpha.com/article/4395757-audioeye-dont-buy-hype?utm_campaign=twitter_automated&utm_content=article&utm_medium=social&utm_source=twitter_automated

6 gillningar

Varifrån köpte @jaska1, Mandatum säger att den inte handlas..?

Låt oss sedan ta lite uppdaterade siffror, där Q2-siffrorna är från trådens startinlägg:

  • Omsättningen har praktiskt taget inte vuxit sedan Q2 utan har legat strax över 5 miljoner dollar under Q3 och Q4.
  • Omsättningen för år 2020 kommer att uppgå till cirka 20 miljoner dollar totalt och företaget förväntar sig att omsättningen kommer att växa till cirka 30 miljoner dollar nästa år, det vill säga en ökning med 50%.
  • Antalet kunder har däremot ökat till 22 000 under Q3 och ytterligare cirka 32 000 kunder under Q4. Dessutom, baserat på förhandsinformationen för Q4, har antalet kunder ökat med cirka 33 000 i januari 2021, vilket innebär att antalet då skulle vara 65 000.
  • Under Q3 hade företaget cirka 10 miljoner dollar i likvida medel och eftersom förlusten då uppgick till cirka 1 miljon, bör de likvida medlen räcka väl, då företaget samtidigt förutspår att resultatet kommer att vända till positivt under 2021.
  • I företagets förhandsinformation för Q4 nämns inget om kvartalets resultat eller om dess eventuella positivitet, så jag antar att företaget fortfarande var förlustbringande under Q4.
1 gillning

Varför ökar inte livstidsvärdet (LV) trots att antalet kunder ökar kraftigt – är det bara gratisanvändare?

2 gillningar

Jag funderade på samma sak, och faktiskt nämndes det i det första inlägget som en möjlig orsak. Den kostnadsfria provperioden skulle dock bara vara i 3 månader, så omsättningen borde ha ökat senast under Q4, men så har inte skett. De största ökningarna i kundantal har skett under Q4 och kommer att ske i januari, men om alla först är gratiskunder, kommer effekten på omsättningen att dröja långt in på nästa år, när Q1 offentliggörs…

2 gillningar

https://www.audioeye.com/post/the-clock-is-ticking-on-accessibility-for-ontarians

Kanada har en egen tillgänglighetslag i Ontario, som trädde i kraft i början av detta år. Jag vet inte den geografiska omfattningen av företagets verksamhet, men det finns strävanden i USA åtminstone, och enligt denna publikation även i Kanada.

AudioEye Partners With NP Digital, Showing How Accessibility Improves SEO Performance 11/11/2020 företagets samarbetsavtal från november. Artikeln nämner också att Biden-administrationen kan påskynda spridningen av tillgänglighet i digitala tjänster.

Där är den senaste SEC-filen om företagets aktieköp. Jag kunde inte riktigt se om Keith Kosow, som nämndes där, hade förvärvat alla aktier han nu äger före årsskiftet, eller bara en del av dem.

Vad förväntar du dig förresten av det här företaget, @jaska1, när du bestämde dig för att investera i det? Åtminstone en stor bit av kakan att dela, om bara den allmänna tillgängligheten kunde accelerera. Jag blev förresten förvånad över hur dåligt ställt det är med den saken. Själv kan jag naturligtvis använda alla enheter och sidor utan problem.

1 gillning

Låt oss lyfta fram en höjning av riktkursen som hittades på Marketbeat:

2021-08-01 B. Riley Höjer Riktkurs Köp 25,00 ➝ 32,00

Länk:

2 gillningar

Vad orsakade den prisökningen igår? På bolagets hemsida finns ett meddelande daterat 3.2. Jag tror inte att prisökningen var relaterad till det. Är någon annan medveten om saken?

{“content”:“Bokslutet damp ner igår, liten ökning på eftermarknaden:\n\nIhre Datenschutzeinstellungen”}

1 gillning

Här är en supersnabb översikt över ett företag som är ganska obekant för mig. :slight_smile:

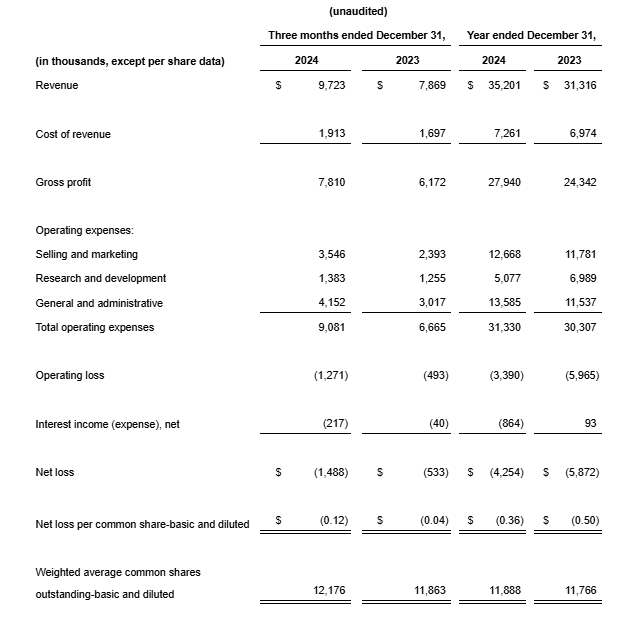
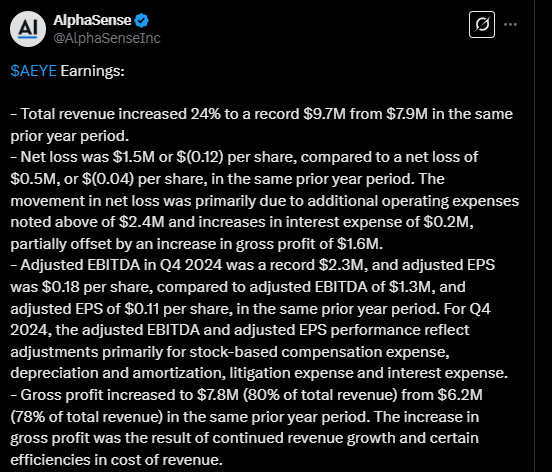
AudioEye lyckades uppnå rekordhöga intäkter och förbättrade samtidigt sin lönsamhet, trots att nettoförlusten ökade på grund av ökade driftskostnader och räntekostnader. Bruttomarginalen förbättrades också.

Enligt VD:n överträffade företaget sina prognoser under 2024 och ser digital tillgänglighet som en växande marknad både i USA och här i Europa.

Företaget förväntar sig för det kommande året ökade intäkter samt betydande operativ effektivitet.

https://x.com/AlphaSenseInc/status/1899913927016013868

image
image
image