Stort tack, nu förstod jag faktiskt det där i stora drag. Det kom faktiskt ett pressmeddelande nu om att arrangemangen har slutförts. Det här var visst en lite större grej än vad jag först trodde.
Alla företagsförvärv lyckas inte. Assa gjorde en nedskrivning på 2,2 miljarder SEK för något gällande Citizen ID.
Assa Abloy har i åratal ökat sitt aktieägarvärde genom ett flertal mindre företagsköp. Låsverksamheten, som baseras på lokala ”monopol”, har vuxit lönsamt. Detta har varit min största enskilda investering och jag har varit en nöjd ägare. En bra ledning har också åtnjutit mitt förtroende.
Nu har storleken på (och risken med) företagsköpen ökat. Dessutom är fokuset enligt min mening mindre skarpt än tidigare. Jag misstänker att hanteringen av de många förvärvade verksamheterna kan bli svår och orsaka överraskningar för ägarna. Jag är inte längre lika övertygad om företagets framgång som under de föregående 20 åren. Jag har därför minskat mitt innehav under de senaste två åren. Det återstår att se vad framtiden utvisar.
De har verkligen lyckats växa i årtionden med denna strategi. Jag håller med om att storleksordningen nu är större än normalt och mer komplex. Jag litar ändå på att det goda arbetet fortsätter, mycket bra ledning och smarta ägare. Latour och Melker Schörling är ägare som man kan lita på. Jag är en mycket långsiktig ägare och ökade med en liten post under det senaste året.
Nettoomsättningen ökade med 17 % till 34 474 MSEK (29 466), med en organisk tillväxt på 3 % (13) och förvärvad nettotillväxt på 6 % (0). Valutakurseffekter påverkade omsättningen med 8 % (12).
Mycket stark organisk försäljningstillväxt i Global Technologies, god tillväxt i Americas, stabil i Entrance Systems, medan den organiska försäljningen minskade i Asia Pacific och EMEIA.
Förvärvet av Spectrum Brands division Hardware and Home Improvement (HHI) slutfördes i juni.
Avyttringen av Emtek och Smart Residential-verksamheten i USA och Kanada till Fortune Brands slutfördes i juni. Reavinsten, inklusive avvecklingskostnader, uppgick till totalt 3 661 MSEK för kvartalet.
Nedskrivning av goodwill och andra immateriella tillgångar i Global Technologies ledde till engångskostnader på 2 268 MSEK före skatt.
Rörelseresultatet1 (EBIT) ökade med 25 % och uppgick till 5 500 MSEK (4 406), med en rörelsemarginal på 16,0 % (15,0).
Rörelsemarginalen1 (EBIT) exklusive förvärvet av HHI och avyttringen av Emtek/U.S. Smart Residential var 16,7 %.
Nettoresultatet1 uppgick till 3 731 MSEK (3 156).
Resultat per aktie1 uppgick till 3,36 SEK (2,84).
Operativt kassaflöde uppgick till 6 671 MSEK (3 787).
Vet inte vad konsensus förväntade sig, men det verkar tuffa på bra…
• Omsättningen ökade med 16% till 36 881 MSEK (31 820), varav 1% (14) organisk tillväxt och 11% (3) förvärvad tillväxt netto. Valutaeffekter påverkade omsättningen med 4% (16).
• En god organisk försäljningstillväxt uppvisades av Global Technologies och Americas, stabil organisk försäljning för Entrance Systems medan organisk försäljning minskade för Asia Pacific och EMEIA.
• Tio förvärv tecknades under kvartalet med en total årsomsättning på cirka 2 000 MSEK.
• EBITA-marginalen var 16,7% (16,2).
• Rörelseresultatet1 (EBIT) ökade med 16% och uppgick till 5 777 MSEK (4 973), med en rörelsemarginal på 15,7% (15,6).
• Rörelsemarginalen1 (EBIT) exklusive förvärvet av HHI och avyttringen av Emtek/U.S. Smart Residential uppgick till rekordhöga 17,4%.
• Nettoresultatet1 uppgick till 3 656 MSEK (3 552).
-Omsättningen ökade med 12% till 36 970 MSEK (32 915), varav 0% (9) i positiv organisk tillväxt och 11% (5) förvärvad tillväxt netto. Valutaeffekter påverkade omsättningen med 1% (14).
-Stark organisk försäljningstillväxt uppvisades av Americas och god tillväxt för Entrance Systems, medan organisk försäljning minskade för Asia Pacific, EMEIA och Global Technologies.
-Sex förvärv tecknades med en total årsomsättning på cirka 900 MSEK.
-Rörelseresultatet1 (EBIT) ökade med 11% och uppgick till 5 722 MSEK (5 152), med en rörelsemarginal på 15,5% (15,7).
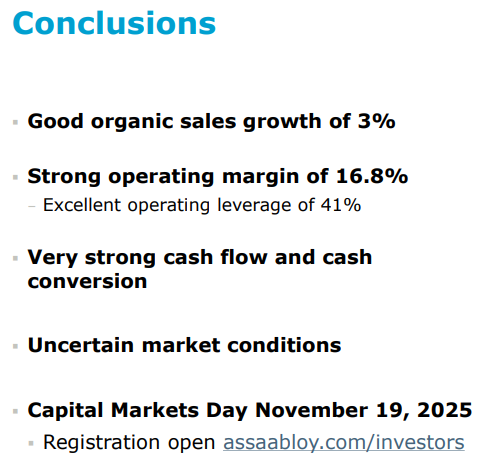
-Rörelsemarginalen1 (EBIT) exklusive förvärvet av HHI och avyttringen av Emtek/U.S. Smart Residential uppgick till 16,8%.
-Nettoresultatet1 uppgick till 3 969 MSEK (3 729).
-Vinst per aktie1 uppgick till 3,56 SEK (3,36).
-Operativt kassaflöde uppgick till rekordhöga 7 315 MSEK (6 588).
-Styrelsen föreslår en utdelning för 2023 om 5,40 kronor (4,80) per aktie, jämnt fördelat vid två olika betalningstillfällen.
Den organiska tillväxten stannade verkligen av i Q4. Q4’22 var den organiska tillväxten ändå 9 %. Vet inte vad marknaden förväntade sig.
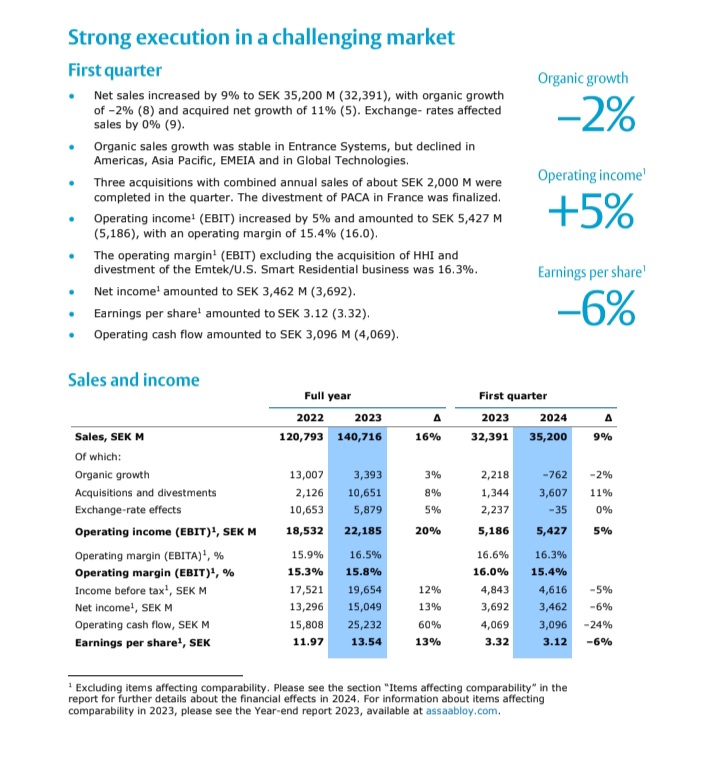
Q1 resultat ute, för första gången organisk tillväxt sedan Q3 -23. Eftermarknaden (service, reparation) uppenbarligen i en viktig position när marknaden annars släpar. Företagsförvärv (och försäljningar?) sänkte marginalen något, tydligen tillfälligt
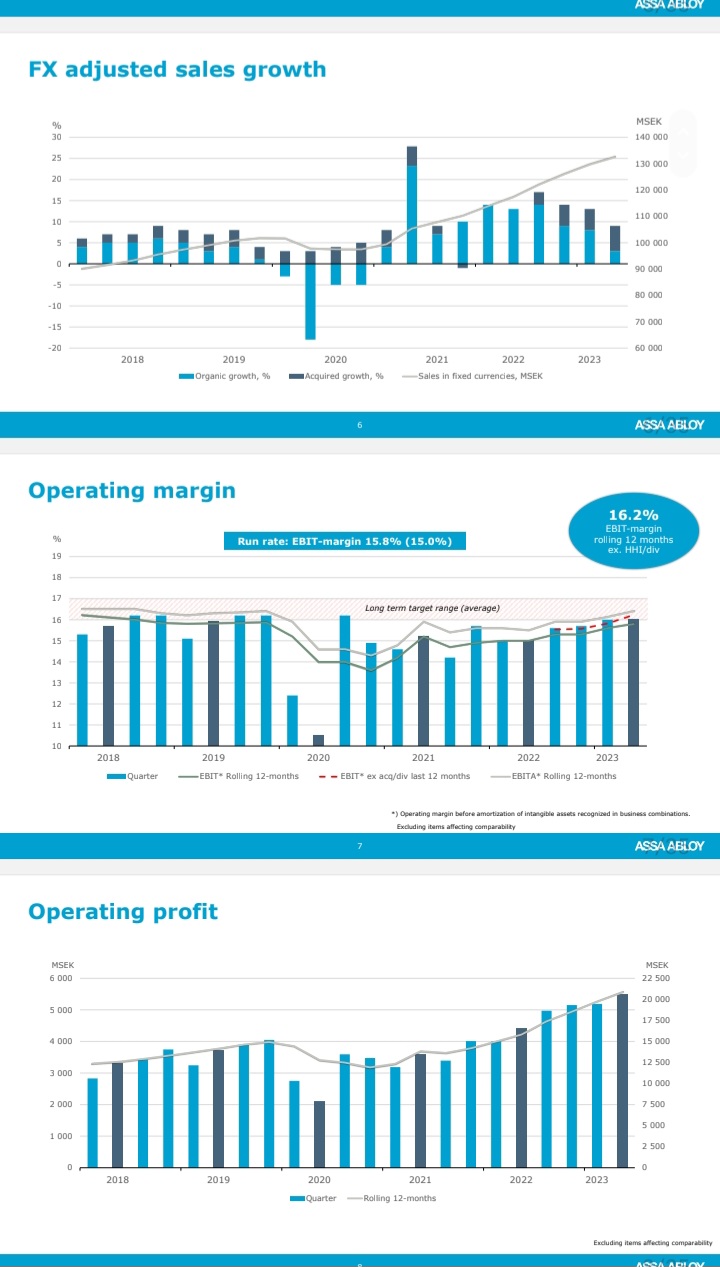
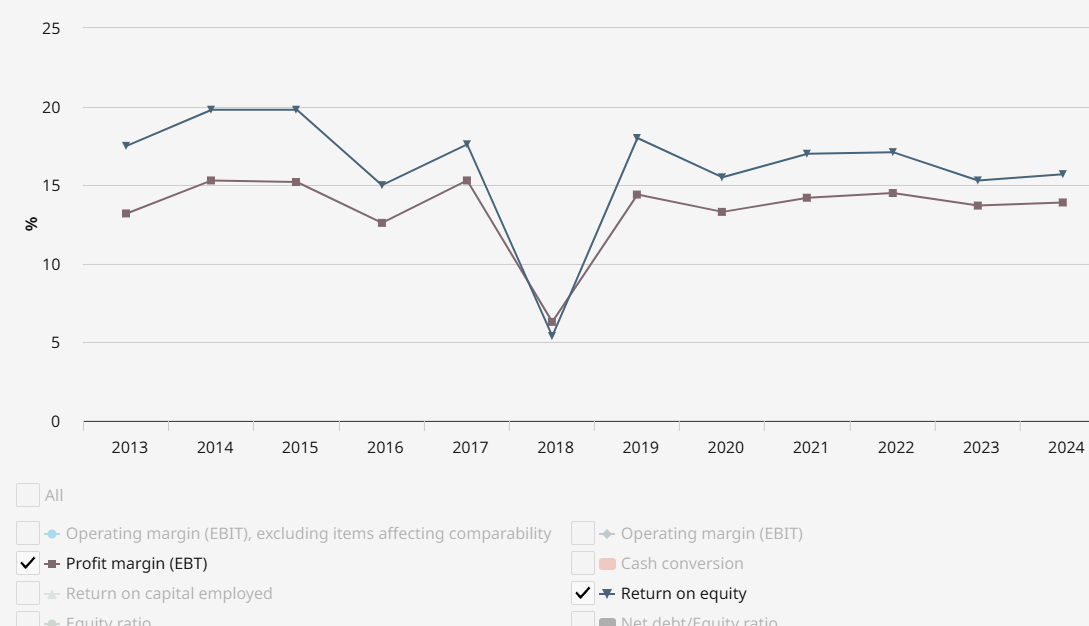
Jag tittade på långsiktiga siffror och lönsamheten har verkligen varit på en bra nivå, både vad gäller intäktsflöde och kapital. (Det finns en engångsgrop vid år 2018, minns någon vad det var?).
Jag tittade snabbt på de senaste siffrorna (2013-2024) och lönsamheten är på en bra nivå, skuldsättningen kanske något förhöjd, bolaget har vuxit långsamt, man satsar på produktutveckling och utdelningen har varit hållbar. Företagsförvärv är sedan en risk, hur de lyckas.
Jag fick ingen snabb klarhet om konkurrensen, vad de traditionella konkurrenternas roll är och å andra sidan om det finns några nya aktörer som kan rubba situationen.
Om värderingen kan jag inte riktigt säga något smart, då det inte är min styrka. Färska nyckeltal: P/E 23,5 (tot), direktavkastning 1,7% och EV/MCap = 118%.
Det verkar vid en snabb titt helt OK, jag får fördjupa mig i detta mer.
Jag laddade ner ASSA ABLOY:s hela ekonomiska data för 2013-2024 för skojs skull för att göra en “reality check” på vad företaget har åstadkommit på lång sikt. Det ger lite riktlinjer för målens realism, visst är det förflutna ingen garanti för framtiden men något säger det ändå. Jag inkluderade även företagets mål så att ni kan jämföra. De realiserade tillväxtsiffrorna 2013-2024, annualiserade, är alltså:
Omsättning +9,9% p.a. - mål 10%
Resultat +10,5% p.a.
Aktiekurs +9,3% p.a.
Utdelning +9,9% p.a.
Alltså ett företag som växer med ca +10% enligt alla mått.
Dessutom lägger vi till rörelsemarginalen, som i genomsnitt har varit 15,7% och målet är 16-17%. Rörelsemarginalen har varit mycket stabil över åren, variationen har varit liten.
Alltså mycket “jordnära” mål i förhållande till företagets historia.
PS. Man måste ge erkännande för att de delar sådan ekonomisk data, alla nyckeltal och finansiella nyckeltal kan laddas ner snyggt som en Excel-tabell. När siffrorna ändå finns där är det onödigt att snåla med dem.
ASSA ABLOY har förvärvat Kentix GmbH (“Kentix”), en tysk designer och tillverkare av övervaknings- och passerkontrollprodukter för datacenter
ASSA ABLOY har förvärvat Kentix GmbH (“Kentix”), en tysk designer och tillverkare av övervaknings- och passerkontrollprodukter för datacenter.
“Jag är mycket glad över att välkomna Kentix till ASSA ABLOY. Detta förvärv levererar på vår strategi att lägga till kompletterande produkter och lösningar till vår kärnverksamhet,” säger Nico Delvaux, VD och koncernchef för ASSA ABLOY.
“Jag är glad att Kentix kommer att ansluta sig till EMEIA-divisionen. Deras starka expertis inom passerkontrollprodukter för datacenter passar väl in i vår vision för segmentet Digital & Access Solutions. Kentix kommer att utöka vår kapacitet inom det snabbväxande datacentersegmentet genom att leverera en integrerad, framtidssäker säkerhetslösning som kompletterar vår portfölj och positionerar oss väl i denna kritiska vertikal. Vi välkomnar teamet på Kentix till ASSA ABLOY-familjen,” säger Neil Vann, Executive Vice President för ASSA ABLOY och chef för EMEIA-divisionen.
Kentix grundades 2008 och har cirka 40 anställda. Huvudkontoret och fabriken ligger i Idar-Oberstein, Tyskland.
Försäljningen för 2024 uppgick till cirka 8 MEUR (cirka 90 MSEK) med en god EBIT-marginal. Förvärvet kommer att vara positivt för vinst per aktie (EPS) från start.
ASSA ABLOY har förvärvat NSP Security (”NSP”) i Storbritannien, ett företag som erbjuder design, tillverkning och installation av accesslösningar, främst inom segmentet för studentbostäder.
Det här är också en nyhet och kul om vi kan få igång en diskussion här!
Storleksklassen på förvärvet är ganska liten: NSP:s omsättning är drygt 9 miljoner euro år 2024.
Det är dock i linje med strategin, ASSA:s mål är att växa 5 % årligen genom M&A + organiskt.
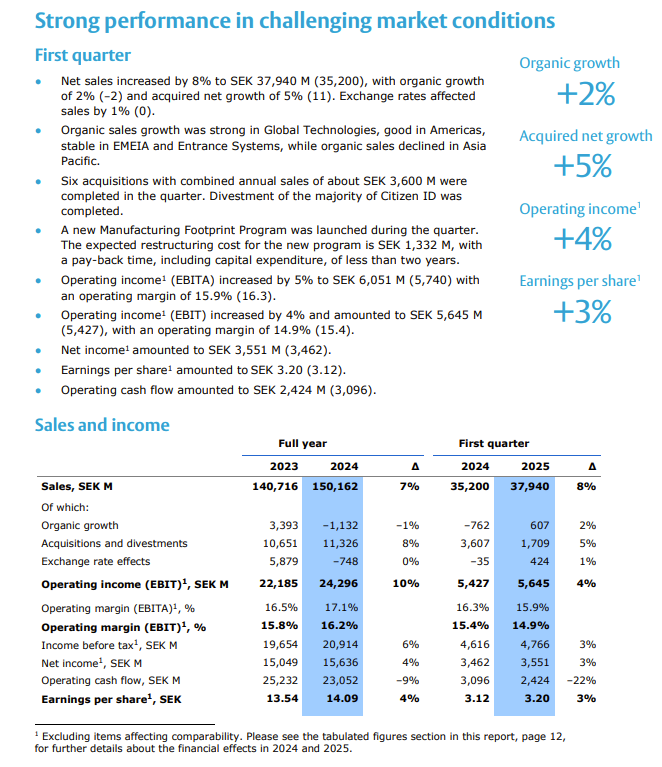
Resultatet för 2025 kommer i övermorgon torsdag, kan vi vänta oss några överraskningar?