Näiden uutisten perusteella voisi olettaa, että kysyntä ja kasvu jatkuu kovana. Datakeskuskapasiteetille on käyttäjiä ja tuskin siä ainakaan yrityksille annetaan ilmaiseksi.
Yksityisellä puolella uusien tilaajien kasvu jatkuu varmasti myös kovana. Minullakin kävi 200 GB:n pilvitila pieneksi ja otin AI Pro -paketin, johon kuuluu 5 TB ja koko paketti on jaettavissa perheen kesken.
Nyt voisi olla sopiva hetki lisätä dipistä. Avainhenkilöitä on lähtenyt ja ehkä lähtee edelleen, mutta Alphabetin voisi olettaa olevan haluttu työnantaja, joten he saavat varmasti palkattua ja sitoutettua uusia huippuosaajia.
Google esitteli macOS:lle Gemini Spark -AI-avustajan, joka pystyy automatisoimaan esim. tiedostojen järjestelyä ja taulukkolaskentaa. Tämän lisäksi Samalla yhtiö laajentaa tuen useisiin kolmannen osapuolen sovelluksiin.
Uutena ominaisuutena Gemini voi seurata kätsästi aiheita reaaliajassa eri tietolähteistä ja ilmoittaa käyttäjälle ennalta määriteltyjen ehtojen täyttyessä, kuten osakekurssin tai urheilutuloksen muuttuessa.
Gemini Spark now tracks topics and responds to events in real time across blogs, news sites, social media, finance, shopping, weather, sports and email. Users can request updates when specific conditions are met, such as stock price thresholds or sports match results.
Google osallistui saksalaisen Proxima Fusionin 411 miljoonan euron rahoituskierrokseen.
Yhtiö tavoittelee Euroopan ensimmäistä kaupallista fuusiovoimalaa ja aikoo käynnistää demonstraatiolaitoksen ens vuoskymmenen alussa. Rahoilla kehitetään teknologiaa, tuotantoa ja sitten vielä rekrytään porukkaa. Google uskoo fuusion tarjoavan tulevaisuudessa puhdasta ja lähes rajatonta energiaa, vaikka tekniset haasteet ovat toki edelleen suuria.
Key Points
Google backed Proxima Fusion in a €411 million, or $468 million, funding round.
Proxima is targeting Europe’s first commercial fusion power plant.
The company aims to have a fusion demonstrator running in the early 2030s.
Jalkapallon MM-kisat nostivat Googlen hakukoneen käytön enkkalukemiin, kun Argentiinan voittomaali synnytti historian suurimman hakupiikin sekunnissa mitattuna. Yhtiö ei kuitenkaan kertonut tarkkoja lukuja, mutta korosti perinteisen hakukoneensa säilyttäneen vahvan asemansa AI-chatbottien yleistymisestä huolimatta.
The milestone comes as the company tries to prove its traditional search engine can keep its relevance in the age of AI, where chatbots have become more prevalent. Google still controls 90% of the search market, its stock price has more than doubled in the past year and revenue growth in the first quarter was the fastest for any period since 2022.
Google toi AlphaEvolven kaikkien Google Cloud -asiakkaiden käyttöön. Gemini-AI:hin perustuva työkalu optimoi olemassa olevaa koodia ja algoritmeja esim. sirusuunnittelussa, logistiikassa ja lääketieteellisessä tutkimuksessa etsimällä entistä tehokkaampia ratkaisuja.
Ja tässä sitten taas kerrotaan, että Google alkaa kertomaan, että onko mainoksissa niiden luomisessa tai muokkaamisessa käytetty generatiivista tekoälyä. Uusi “How this ad was made” -toiminto lisää läpinäkyvyyttä nyt tällaisena aikana, jolloin tekoälyn käyttö mm. mainoksissa herättää yhä enemmän huomiota ja keskustelua.
Warren Buffett kertoi itse olleensa Alphabet-sijoituksen takana, vaikka uusi toimitusjohtaja Greg Abel hyväksyi päätöksen.
Buffett arvostaa Alphabetin vahvaa liiketoimintaa, mutta kuitenkin pitää useita muita Berkshiren omistuksia parempina. Hänen mukaansa AI-kilpailu vaatii yhtiöiltä valtavia investointeja. Omppu on silti edelleen yksi hänen suosikkisijoituksistaan Tim Cookin väistymisestä huolimatta.
Buffett, 95, noted while being a sizable holding, the tech giant wasn’t among his very favorite businesses owned by Berkshire.
“I would say that I don’t like it as well as at least four or five other businesses that we own,” Buffett said.
Buffett also pointed to the enormous capital commitments required to compete in AI as a key issue facing Alphabet and its rivals.
“The real question with Google and all of its competitors now, because they’re all laying out hundreds of billions, and that’s real money,” Buffett said. “That’s the game they’re playing now. They weren’t playing that game with computer software.”
Alphabetilla meni toka kvartaali ihan tyydyttävästi.
Liikevaihto kasvoi odotuksia enemmän, vaikka EPS jäi hieman ennusteista. Erityisesti Google Cloud loisti: AI-palveluiden kysyntä vauhditti kasvua ja samalla myös paransi kannattavuutta selvästi, lisäksi YouTuben mainostulot ja Googlen hakumainonta kehittyivät hyvin.
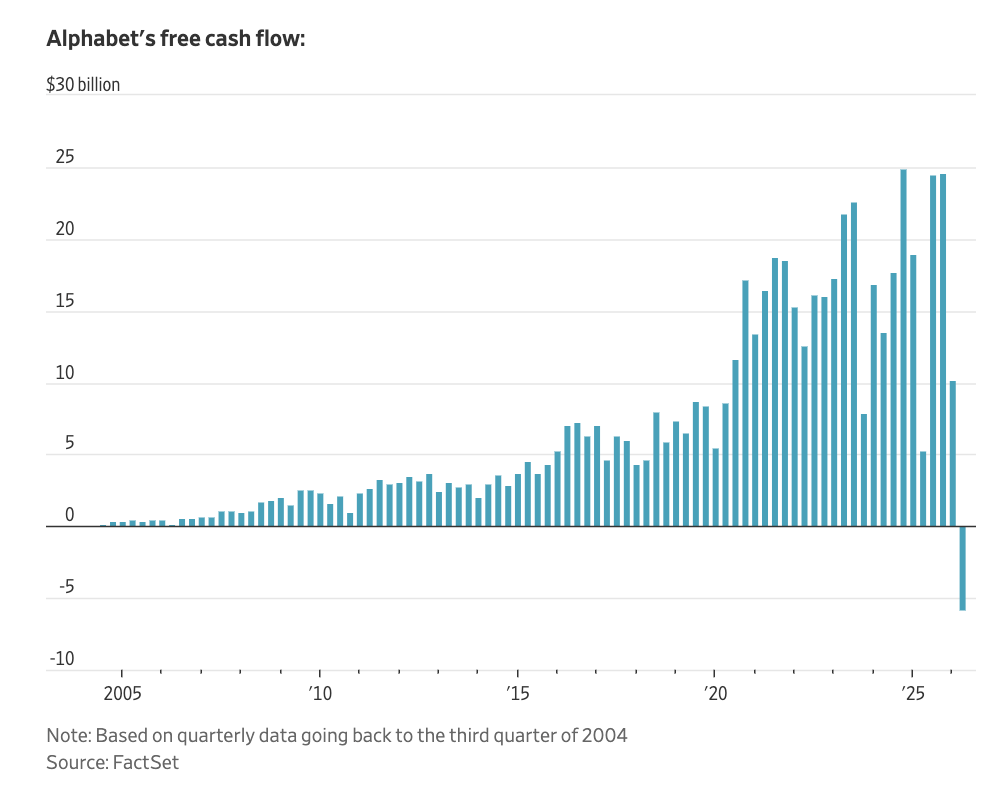
Tekoälyominaisuudet lisäsivät hakujen määrää entisestään ja Gemini-palvelu jatkoi vahvaa kasvuaan. Samalla Alphabet jatkoi mittavia AI-investointejaan, jotka rasittivat kassavirtaa mutta tukivat yhtiön pitkän aikavälin kasvustrategiaa.
Jotenkin en ymmärrä tätä markkinan logiikkaa. Ennätystulos, hyvä kasvu kokonaisuudessaan ja pilven kasvu järkyttävät yli 80%! Pilven liikevaihto vuositasolle extrapoloituna tällä hetkellä noin 100 miljardia ja backlogi yli 500 miljardia. Pilven liikevaihdon kasvusta yli 50% valui suoraan viivan alle. Osake yli 3% laskussa, koska markkina on todella huolissaan isoista infrainvestoinneista, joiden nyt ennakoidaan olevan n. 200 miljardia tänä vuonna. Jos tuollaiseen liiketoimintaan ei investoitaisi juuri niin paljon kuin tarvitsee, olisin todella huolissani siitä, onko yhtiön johto tilanteen tasalla.
Aikaisemmin valitettiin siitä, että oli kauhea kasa käteistä eikä sille mitään järkevää käyttöä. Nyt on ehkä näissä volyymeissa maailmanhistorian tuottoisin investointikohde, johon pumpataan niin paljon rahaa kuin se vetää. Ja omien osakkeiden ostojen lopettaminen on todella loogista, kun rahat menee infrainvestointeihin. Oma epäilys on, että algotreidauksen ja tekoälyanalyysien myötä markkina on yhä enemmän irrallaan fundamenteista. Ja tämän seurauksena perusliiketoiminnaltaan hyvin keskenään erilaisten tekoälyliitännäisten yhtiöiden kurssikehitys korreloi lyhyellä tai jopa keskipitkällä aikavälillä ihan liian voimakkaasti.
Mutta aika näyttää. Onko siihen mitään näkemystä, että miksi nämä tämän hetken infra-investoinnit eivät maksaisi itseään takaisin? Backlog on kuitenkin aika iso ja pilvilaskenta kasvaa kovaa vauhtia joka tapauksessa, vaikka tekoälyn käyttöä suitsittaisiin rajustikin.
Onhan toi valtava summa kun liikevaihto tälle vuodelle ehkä 500miljardia. Jos ajatellaan että chipit happanee neljässä vuodessa noita täytyy ostaa myös tulevaisuudessa kovaa tahtia että pysytään tekoäly kisassa mukana. Lisäksi tekoäly infra nyt todella kallista. Eli ilman huikeaa kysyntää hinta olisi ehkä vain 100miljardia.
Voi olla olemassa tulevaisuus jossa tekoäly firmat on kuin telecom operaattorit nyt. Jokaisella ihmiselle on tekoäly tilaus. Hienoa! Ei välttämättä, jos kaikilla ostareilla ja messuilla geelitukat tarjoaa halvempaa tekoälyä.
Toisaalta mainonta pohjainen tekoäly tarjoaa samoja mahdollisuuksia kuin hakukone. Tällä viikolla tilasin kasan pyörän osia. Tekoäly oli tässä oiva apu, koska kaikki osat tai kaikki osien kombot ei sovi yhteen tai on hankalia vaihtaa. Enkä todellakaan ole mikään pyörämekaanikko. Gemini olisi voinut olla integroituna suoraan pyöräkauppiaan webbisivulla niin olisi mennyt mukavammin.
Hyviä pointteja! Toisaalta, jos (ja varmasti osittain kun) kysyntä vähenee ja hinnat halpenevat, niin siitä seuraa joko se, että sirutkin halpenevat tai se, että niitä uusimpia siruja ei tarvitse/kannata enää ostaa (niin usein). Eli voi tosiaan olla, että juuri nyt ostetut sirut eivät osoittaudu kovin kannattavaksi investoinniksi, mutta lienee selvää, että kaikenlaista tietotekniikkaa ja (tekoäly)laskentaa tarvitaan tulevaisuudessakin, ja se tulee melko varmasti tapahtumaan pilvessä. Ymmärrän miksi esim. NVIDIAN, Anthropicin ja OpenAI:n tulostaso saattaa romahtaa tulevaisuudessa, mutta en oikein keksi uskottavaa todennäköistä skenaariota, joka tekisi saman Alphabetin kaltaiselle toimijalle.
Ehkäpä markkinaa mietityttää, muuttuuko Alphabet lopulta pääomaraskaaksi (tai sitä se on jo) AI-bulkki-infrabisnekseksi köpelöillä pääoman tuotoilla…
Tulospuhelun litteroinnissa tämä kohta pistää hieraisemaan silmiä.
Analyytikko kysyy
“…can you just kind of give us some perspective on how your view on the size of the overall gen AI ROIC opportunity and the timing of the ROIC has changed now versus one year ago?”
Sundarin vastaus on epämääräinen, “more bullish”
So, I would say from an ROIC standpoint, I think we are taking a full‑stack approach. We are seeing momentum across consumers and enterprises and developers and so on. So it feels like, if anything, over the past year, we have gotten more bullish on the opportunities ahead.
Tokkopa tietävät itsekään, tokkopa tietää kukaan miten teknologia ja kilpailudynamiikka kehittyy seuraavina vuosina.
Alphabetin vanha koneisto eli hakukone kasvaa sekin kelvollisesti, mutta kypsästi. Kasvu nojaa tekoälyyn, ja voin kuvitella yli 500 miljardin tekoälykapasiteetin back logista tulevan pääosin muutamilta itse raskaalla tappiolla pyörivältä AI-pumpulta eli OpenAI:lta ja Anthropicilta.
Lisäys. Tämä on kuvaaja on kuvaava WSJ:ltä mitä Alphabetin vapaan kassavirran historiaan tulee.
Tämä on tosi hyvä pointti! Nopean nettihaun mukaan Anthropicilta tulee n. 40% ja OpenAI:lta “ei kauhean paljoa, vaan siellä suurin osa sitoumuksista menee Azurelle”. Tämä lohduttaa siinä mielessä, että nähdäkseni toistaiseksi suurin (ja ainoa merkittävä?) aidosti koko markkinassa isoa euromääräistä lisäarvoa jo tuottava tekoälyn hyöty tulee nimenomaan koodaamisesta, jossa Anthropic on edelläkävijä.
Mutta jos viedään tätä Alphabetille huonoa skenaariota pidemmälle: asiakasyritykset ovat jo alkaneet suitsia tekoälyn käyttöä ja miettiä sitä kustannustehokkaasti. Jos oletetaan että mitään valtavia hyödyntämiskohteita ei löydy ja kielimallien tarjoajat ajautuvat kovaan alennuskierteeseen, saattaa GCP:n backlogi kuihtua melko nopeasti. Kasvu toki jatkuisi, mutta ei läheskään yhtä nopeasti kuin tällä hetkellä. Alphabet (ja muut) varmasti leikkaisi infra-investointejaan hyvin nopeasti, ja sanotaan vaikka että 200 miljardia investointeja ei tuottaisi yhtään mitään (todella raju skenaario). Tämä skenaario ei itsessään söisi Alphabetin hyvää ja vuosia jatkunutta peruskasvua ja -kannattavuutta, eikä nykyinen PE (edes ennen tuloksen jälkeistä laskua) mitenkään perustu tämänhetkiseen superkasvuun. 200 miljardia on n. 5% Alphabetin markkina-arvosta ja tuloksen jälkeinen romahdus on jo pudottanut markkina-arvoa enemmän kuin tämä äärimmäisen raju kauhuskenaario.
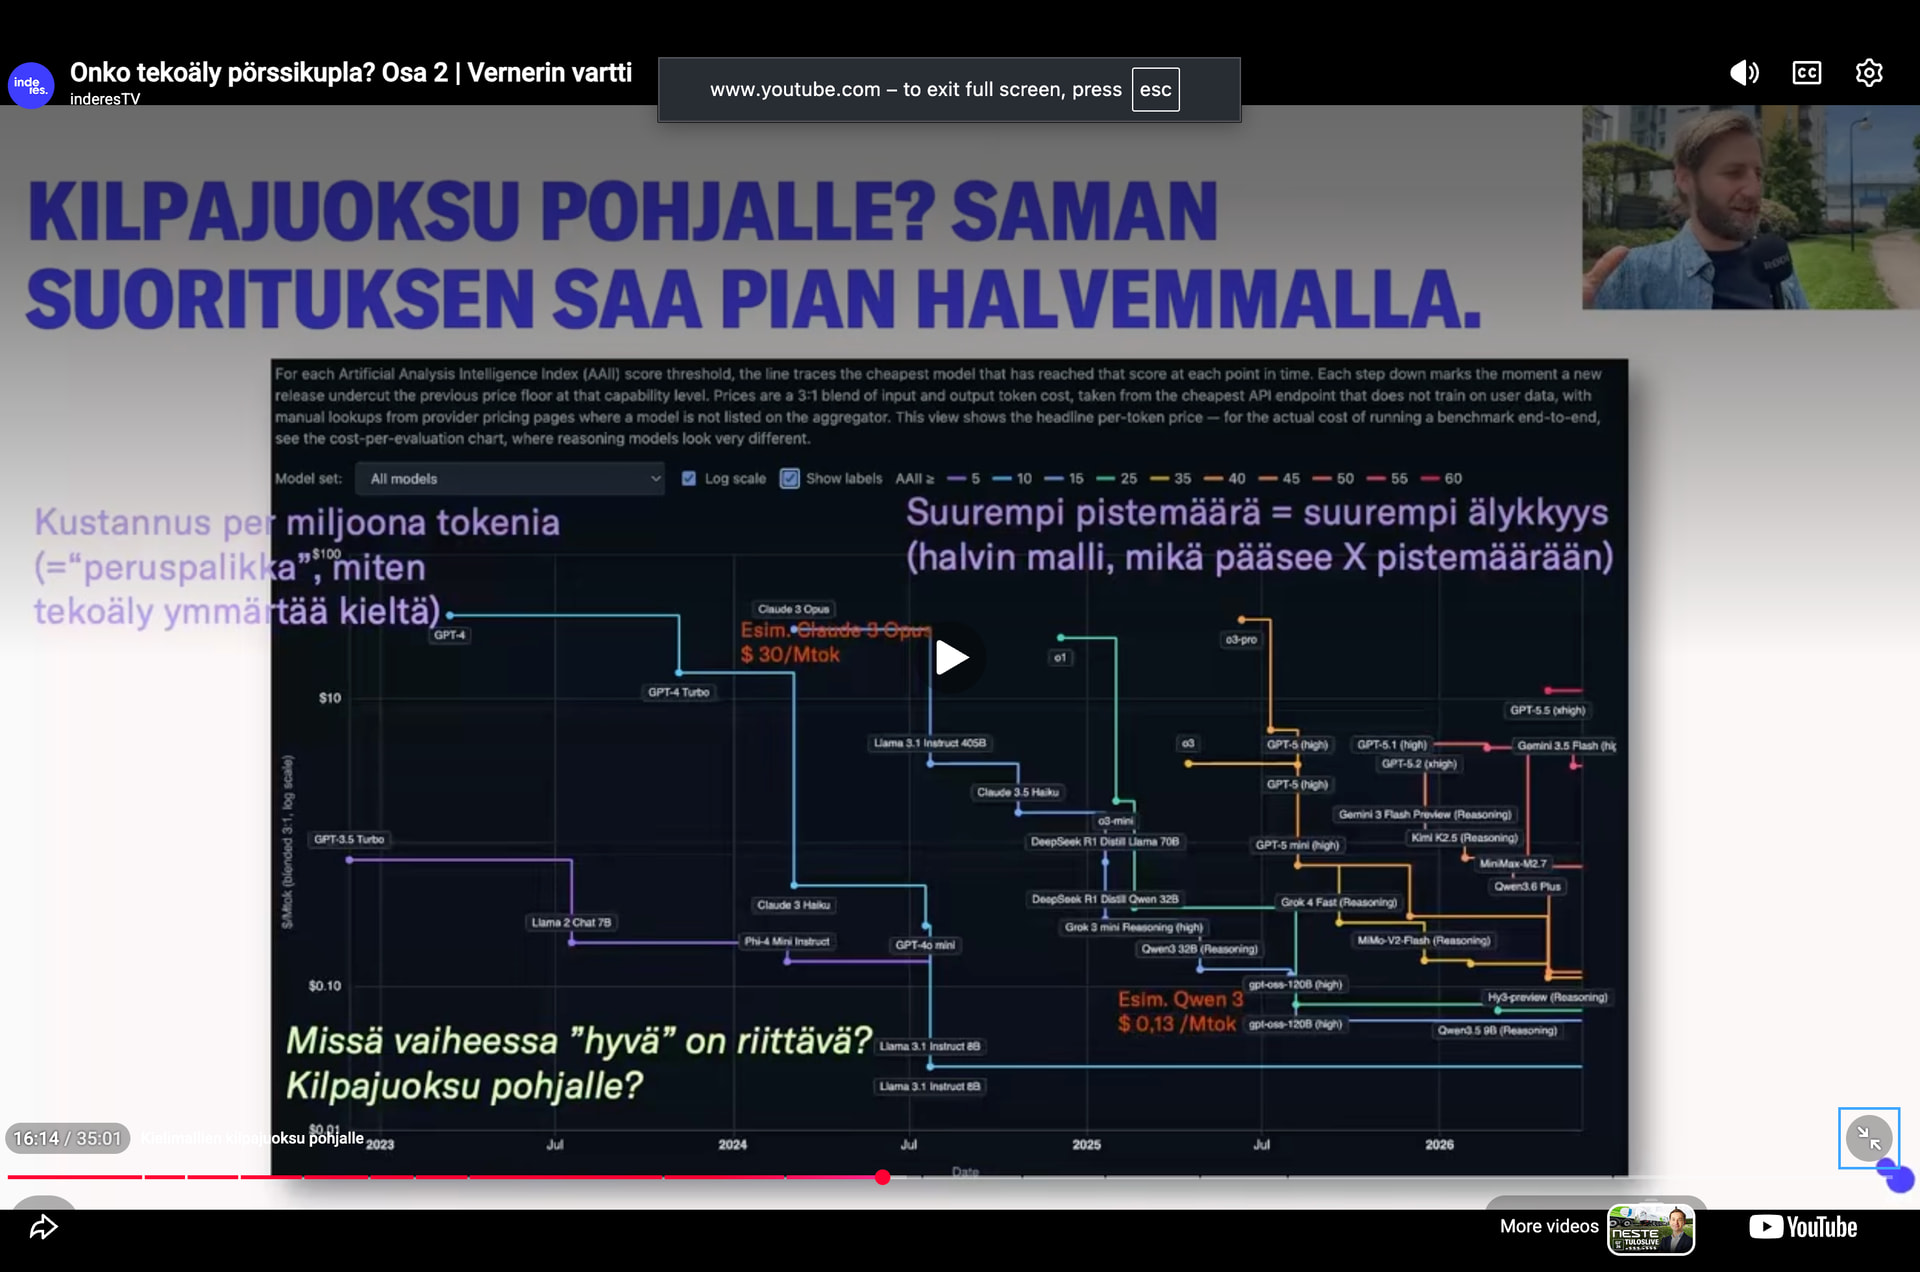
Jep, jo nyt pienellä odottamisella saa samantasoisen mallin pian murto-osalla edelläkävijän hinnasta, kuten kävin Vartissa läpi. Tämä Vartti on toistaiseksi kypsynyt hyvin, ei tarvitse tehdä heti uutta toivottavasti.
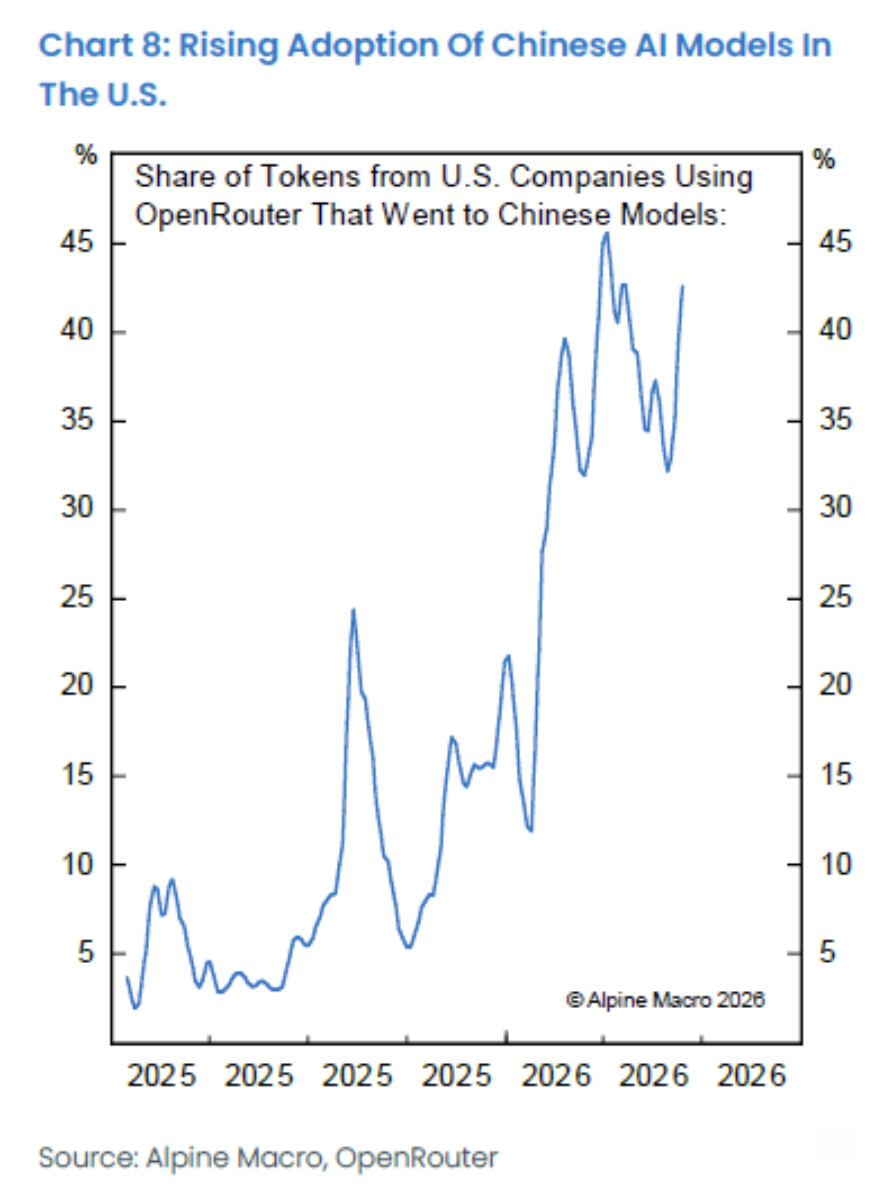
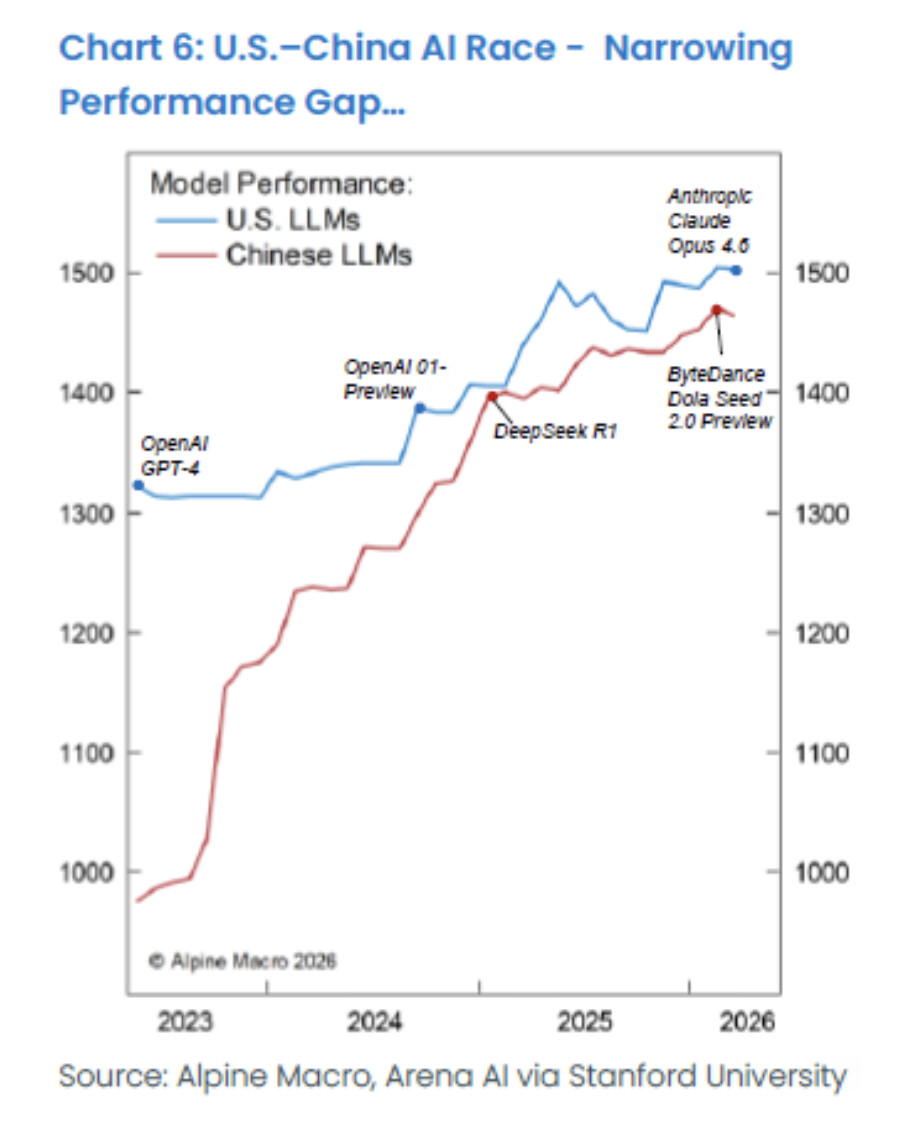
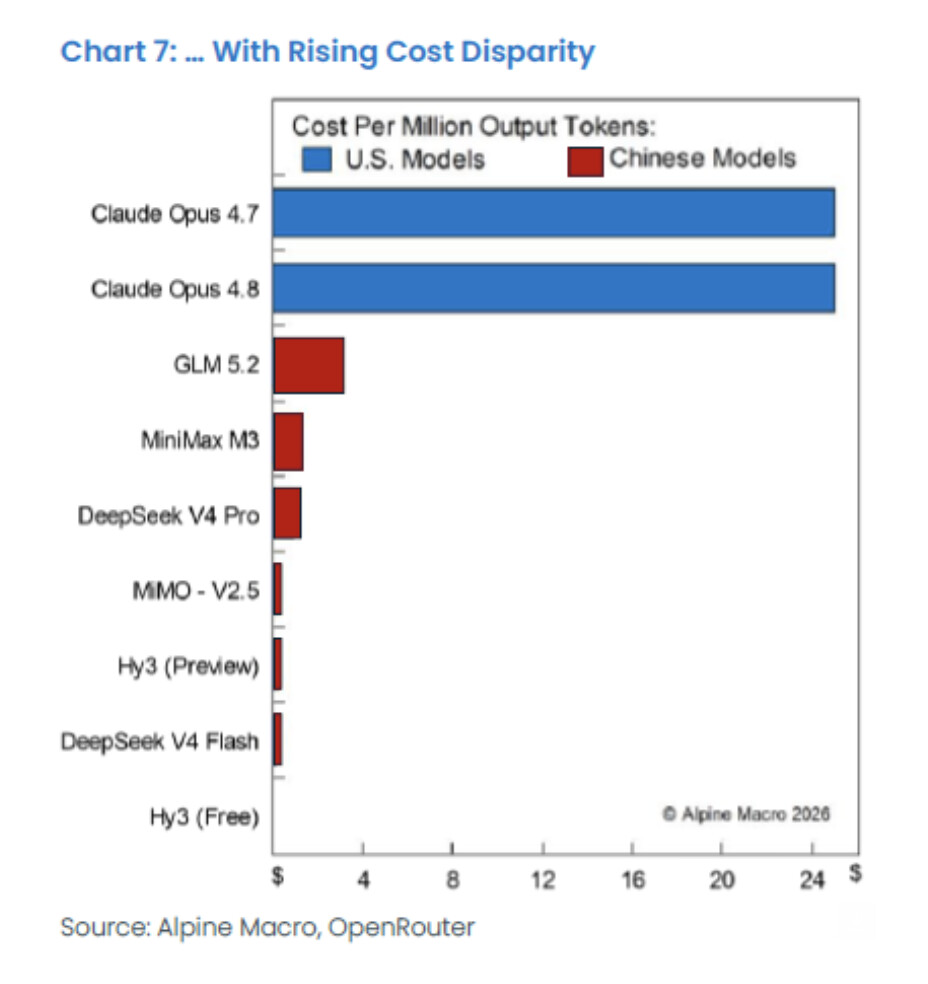
Sen lisäksi kiinalaiset halpismallit kurovat amerikkalaisten etumatkaa kiinni, ne eivät maksa suhteessa paljoa ja kaiken kukkuraksi niiden suosio kasvaa.
Voisiko kuitenkin tehdä johtopäätöksen, että 80 prosentin kasvu pilvi-segmentissä on houkuttelevampi vaihtoehto sijoittajalle kuin se, että yhtiö ostaisi vapailla kassavirroilla jokusen prosentin lisää omia osakkeita?
Kyky investoida valtavia summia käyttöomaisuuteen on jo itsessään kilpailuetu. Moni firma maailmassa ei kykene samaan
Se on superjuttu, jos ne investoinnit ylittävät niiden vaihtoehtoiskustannuksen (sijoittajien saama tuotto muualta epämääräisesti määriteltynä). Se on katastrofaalista omistaja-arvolle, jos näin ei ole.
Mikä sijoittajia näissä hyperskaalaajissa nyt jännittää on se, maksaako nämä investoinnit itseään järkevästi takaisin, kun mittakaava on jo nyt näin suuri ja jokainen uhkaa painaa vain lisää kaasua. Kts. kasaamani taulukko alla miten tuotot romahtavat para’aikaa.
Jos investoinnit kannattavat, on latu kieltämättä todella pitkä ja oletettavasti levenevä.
Toistan vähän aikaisemman viestini lukuja, mutta jos Q2:sta ekstrapoloi ja ajattelee, että pystyisivät GCP:ssä vuoden verran pitämään saman kasvun (n. 80%) ja kannattavuuden (liikevaihdon kasvusta reilu 50% valuu tulokseksi), niin vuoden 2026 n. 200 miljardin investoinneista olisi pelkästään sillä kasvulla maksettu yhdessä vuodessa n. 40 miljardia, eli viidennes. Investoinnit kuitenkin koskevat ja isolta osin hyödyttävät koko liiketoimintaa eikä pelkkää GCP:tä, joten ei tämä mielestäni niin katastrofaaliselta näytä. Suurimman AI-buumin ei tarvitse jatkua edes jatkua kovin pitkään, että tämän vuoden investoinnit realisoituvat oikeinkin kannattaviksi.
En äkkiseltään huomannut tässä ketjussa (ainakaan äskettäin) mainittavan Alphabetin suurta SpaceX-omistusta.
Google parent company Alphabet (GOOG) disclosed that it had a SpaceX (SPCX) stake worth about $94.1 billion as of the end of June, according to its second-quarter earnings report. Based on SpaceX’s market cap at the end of the second quarter, or $2.2 trillion, Alphabet’s investment represents about 4%.
Näihin osakkeisiin liittyy myyntirajoituksia:
Alphabet disclosed that it had two tranches of SpaceX shares, with $80 billion worth subject to “short-term restrictions on the ability to sell,” according to the company. The rest, or some $14.1 billion is restricted for trading through the end of September 2027.
Mielenkiintoista katsoa, mitä Alphabet tekee omistuksillaan.
Tekoälyyn työnnettävät rahamäärät tuntuvat järjettömiltä ja niiden tulevat tuotot utopialta, kun “tekoäly” tarkoittaa vain kielimalleja ja muuta tämän hetken kuluttajaropellusta. Alphabet taitaa kuitenkin tähdätä näillä nykyinvestoinneilla pitkälle tulevaisuuteen. Firman tekoälyvelho, nobelisti Demis Hassabis on haastatteluissa hahmotellut esimerkiksi tekoälyvetoisen lääkekehityksen mahdollisuuksia. Hassabiksella ei ole ollut tapana keulia älyttömästi tai yrittää nostattaa hypeä, mutta haastatteluissa hän on puhunut ihan vakavalla naamalla “kaikkien sairauksien parantamisesta”. Lääketieteen lisäksi näihin tekoälyinvestointeihin nojaavat esimerkiksi Waymo ja autonomisen ajamisen mahdollistaminen, maailman mallintaminen ja simuloiminen oikeasti toimivien robottien käyttöön ja ilmeisesti aika moni muukin juttu, jonka perään kaltaiseni bullero ei vielä osaa edes kuolata…