Administer - Digitalt økonomi- og lønadministration

Administer annoncerede i dag til First North

Administer er en koncern, der tilbyder økonomi- og lønadministrationstjenester, konsulentydelser samt softwaretjenester. Virksomhedens mål er at forny markedet for økonomistyringstjenester ved at udvikle ny teknologi og nye løsninger. Administer er ifølge ledelsens vurdering, målt på omsætning, en af Finlands største udbydere af økonomistyringstjenester og, målt på antallet af lønsedler, Finlands største udbyder af HR- og lønadministrationstjenester.

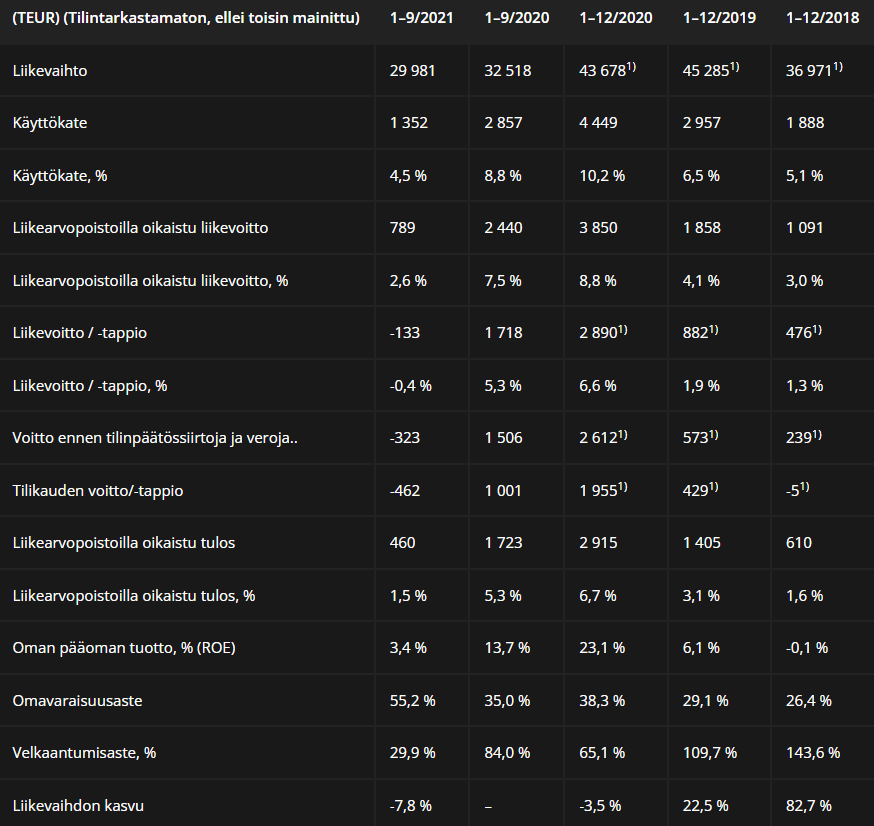
Omsætning 2020 44 MEUR, formålet med emissionen er at rejse 11 MEUR til virksomheden, og derudover sælger de nuværende ejere deres aktier. Tegningstilsagn på i alt 12,6 MEUR, hvis værdiansættelsen før emissionen forbliver på 55 MEUR.
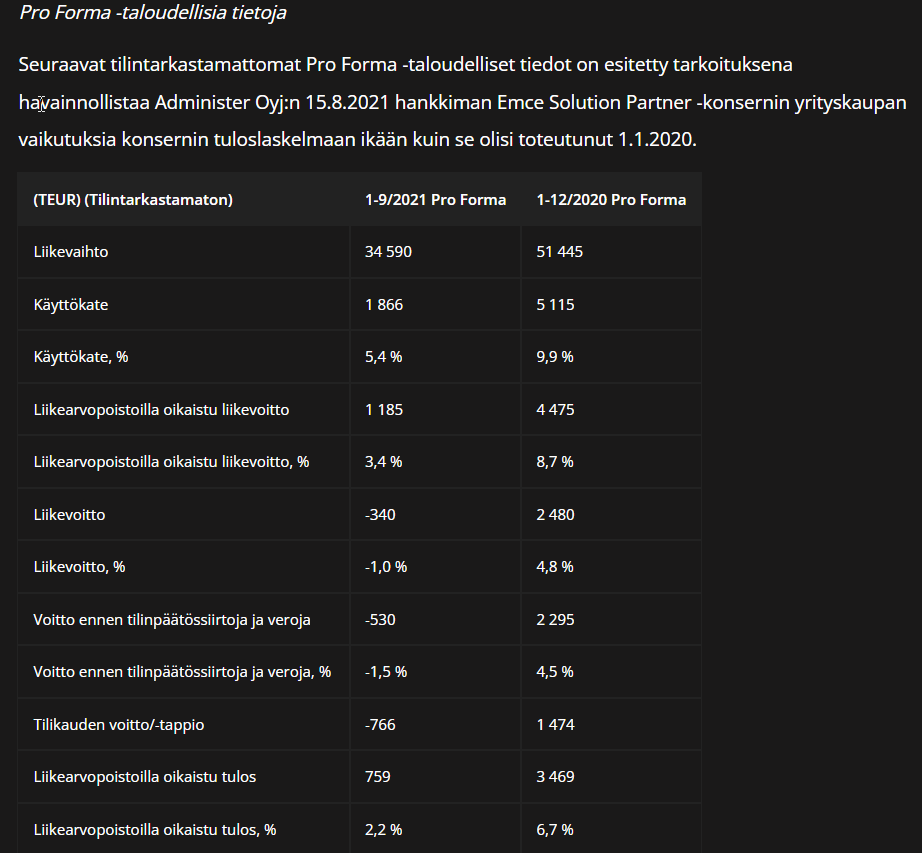
Under hensyntagen til opkøbet af Emce (2021-08) ville proforma-omsætningen for 2020 have været ca. 51 MEUR.
Resultatet er nedadgående, selvom man generelt taler om, at resultatet ligefrem pumpes lidt op før en børsnotering, men hvem ved i dette tilfælde.

Administers finansielle mål for strategiperioden er følgende:
Administer når en omsætning på 84 millioner euro i 2024; og Administer opnår en EBITDA-margin (driftsresultat før afskrivninger) på 24 procent i 2024. I henhold til udbyttepolitikken godkendt af selskabets bestyrelse stræber selskabet efter årligt at udlodde mindst 30 procent af sit resultat justeret for goodwill-afskrivninger som udbytte.

I løbet af 2022 tilstræber Administer at fortsætte vækstinvesteringerne samt organisk og uorganisk vækst. Virksomhedens mål er at foretage 5–10 virksomhedsopkøb i løbet af 2022. Virksomhedens finansielle mål for 2022 er:

At opnå en omsætning på mindst 51 millioner euro; og opnå en EBITDA-margin på mindst 8 procent.
Administer vurderer, at omsætningen og resultatet for regnskabsåret, der sluttede 31.12.2021, vil være svagere end for regnskabsåret, der sluttede 31.12.2020.
image

image

Administer tilstræber at rejse et bruttoproprovenu på ca. 11 millioner euro gennem børsnoteringen, som primært skal anvendes til at implementere og støtte Administers vækststrategi.

Gensidigt Pensionsforsikringsselskab Ilmarinen, Gensidigt Arbejdspensionsforsikringsselskab Elo, Aurator Varainhoito Oy og visse andre professionelle investorer har under visse forudsætninger hver især forpligtet sig til at deltage i børsnoteringen og tegne aktier for i alt 12,6 millioner euro, forudsat at værdiansættelsen af selskabets samlede aktiekapital før provenuet fra børsnoteringen er maksimalt 55 millioner euro.

https://www.administer.fi/

https://www.administer.fi/tietoa-meista/administer-yrityksena/

https://www.kauppalehti.fi/lehdistotiedotteet/administer-oyj-administer-oyj-suunnittelee-listautumisantia-ja-listautumista-nasdaq-first-north-growth-market-finland-markkinapaikalle/b81c09bf-b260-3fd0-9446-deb5f00bc6df

https://administergroup.com/tietoa-meista/ajankohtaista/administer-oyj-suunnittelee-listautumisantia-ja-listautumista-nasdaq-first-north-growth-market-finland-markkinapaikalle/

22 Synes om

Inderes har udgivet et interview

22 Synes om

Det er svært at komme med mange rationelle grunde til at overveje at skifte hest fra Talenom til Administer lige nu. Administer stræber for eksempel efter en EBITDA-margin på 24 % i 2024 ifølge TJ, mens Talenom i år har nået et niveau på 37,4 %. I dag er Administer tilsyneladende i stand til at nå en EBITDA-margin på 5,4 %. Rentabiliteten af den operationelle forretning for disse aktører er altså i kategorien fædre vs. sønner, hvilket i hvert fald for mig er et ret stort rødt flag. Derudover virkede det ved en hurtig gennemgang af omsætningen som om, at Administer i 2024 stræber efter samme omsætningsniveau, som Talenom kan opnå i 2021. Med andre ord, hvad skulle indikere, at Administer i fremtiden ville være en mere sandsynlig/større vinder på regnskabsmarkedet end Talenom?

9 Synes om

Jeg kan ikke kommentere på forskellen i rentabilitet lige nu, da der ikke er noget materiale endnu, men med hensyn til værdiansættelse taler du om to helt forskellige ting. Administer har en hel del vækstpotentiale i forhold til Talenom. Ifølge Inderes’ prognoser handles Talenom til over 30x 2022e driftsresultat (IFRS), mens Administers vejledning for 2022e er omkring 15-18x 2022e EBITA (afledt af vejledning for EBITDA; nettogæld anslået til maks. 10 mio. EUR, for som nævnt er der endnu ingen materiale, men der kan ikke være meget gæld i betragtning af ejerstrukturen). Disse er mine egne hurtige beregninger og indeholder nogle “omtrentlige” estimater.

4 Synes om

Ja, værdiansættelsen er naturligvis den anden side af mønten. Men tager den investor, der spiller sin sag på dette værdiansættelseskort, så ikke et synspunkt om, at Administer i fremtiden vil være i stand til at vokse hurtigere og mere profitabelt end f.eks. Talenom? Ellers er der ingen fordel ved de lavere multipler, medmindre virksomhedens operationelle aktiviteter i fremtiden giver markedet grund til at tildele højere multipler.

Dette kommenterede jeg i min tidligere besked, at efter at have set på de seneste tal for begge de nævnte virksomheder, ser Talenom ud til at være en meget stærkere spiller og en mere sandsynlig stor vinder i fremtiden. Markedet er selvfølgelig ret stort, så der er sandsynligvis tid nok til, at alle de største spillere kan vokse i et par år endnu. Jeg tænkte allerede 5-10 år frem.

3 Synes om

Ja, den operationelle præstation påvirker acceptable odds, men lige her og nu har Administer betydeligt mere beskedne vækstforventninger og/eller bedre sikkerhedsmargen i værdiansættelsen i forhold til Talenom. Så jeg ser det selv som en mulighed, mens jeg ikke er interesseret i at investere i Talenom, fordi det allerede er “fuldt” prissat, og værdiansættelsen vil måske ikke kunne holde til en opbremsning i væksten. Redigering: men forhåbentlig får vi Inderes IPO-analyse, så vi kan sammenligne prognoserne.

5 Synes om

Administers virksomhedspræsentation er nu tilgængelig på inderesTV og venter på at liveudsendelsen starter :slight_smile: Administerin yhtiöesittely 7.12.2021 - Inderes

9 Synes om

Administer annoncerer tegningskursen for sin planlagte First North IPO og yderligere detaljer om noteringen af dens aktier på First North-markedet.

https://administergroup.com/tietoa-meista/ajankohtaista/administer-julkistaa-suunnitellun-first-north-listautumisantinsa-merkintahinnan-ja-lisatietoja-sen-osakkeiden-listaamisesta-first-north-markkinapaikalle/

7 Synes om

Evli har udgivet en IPO-analyse af Administer.

https://pankki.evli.com/hubfs/Evli.com/Documents/CF/Administer/Administer%20IPO%20Research%20Report.pdf

9 Synes om

Økonomi og Værdiansættelse:

  • EVLI værdiansætter virksomheden pre-money EUR 62-68 mio.
  • Virksomhedens marginer har været lave, i “enkeltcifrede” tal.
  • EV/LV-21e = 68 / 42 = 1,61 …ikke billigt, når man tager i betragtning, at virksomhedens omsætning falder for tredje år i træk, og resultatet falder til nul.

Positivt:

  • Moden virksomhed med erfaring inden for vækst og opkøb.
  • Organisk og uorganisk vækst understøttes af børsnoteringen.
  • Formentlig stabil forretning: Økonomi-, HR- og lønadministrationstjenester. Konsulent- og softwaretjenester er sandsynligvis mere ustabile.
  • Medarbejdere bindes via udbuddet
  • Forventes at stræbe efter bedre rentabilitet som en skalafordel og synergier gennem virksomhedsovertagelser.

Konkurrencefordele: ???

  • Erfaren og moden virksomhed?
  • Omfattende økonomistyringstjenester - er de virkelig omfattende og funktionelle - virksomhedens hjemmeside tilbyder endda skatteoptimering som en tjeneste.
  • eFina-softwareløsninger. Er IPR egen og beskyttet?
  • Et sæt færdige integrationer med eksisterende IT-løsninger fra andre leverandører - er dette en fordel ved allerede udført arbejde eller en slags erfaringsfordel?
  • Bred kundesektor: SMV’er, kommuner, store virksomheder, samt freelance- og nye iværksættere.

Udfordringer:

  • Er virksomhedens branche en såkaldt “stærk værdiskabende” vækstplatform? Eller snarere stabil, kedelig og langsom vækst?
  • Er forretningen fokuseret nok, når der allerede er mange “udløbere” under HR-tjenester og finansdirektørtjenester.
  • Er indsamling af 11 mio. euro i bruttoaktiver tilstrækkeligt til at booste væksten?
  • International vækst primært i Sverige og Estland, småskaladrift?
  • Hjemmemarkedsorienteret - Er vækstudsigterne tilstrækkelige til at vække investorernes interesse?
  • Risiko for, at større disruptere og konsolidatorer allerede æder markedet på hjemmemarkedet.
  • Resultatet for 2021 og EPS er omkring nul. EBITDA- og EBIT-marginerne vil være lave i de kommende år. (Analyse udført af EVLI).

Andet & MUTU (Mavefornemmelse):

  • Det er lidt morsomt, at virksomhedens internationale drift virker småskala, men virksomhedens hjemmeside indeholder en “guide”, en tjekliste til internationalisering.
  • Virksomheden satser sandsynligvis på salg og marketing, og handel er, hvad der betaler sig…
  • Administer præsenterer ikke rigtig sine egne økonomiske data på sin hjemmeside, selvom det er en virksomhed specialiseret i økonomistyring, hvilket er mærkeligt. Omsætningen falder i 2021 og har været faldende siden 2019, hvilket kan være årsagen til den dårlige synlighed af de økonomiske tal.
  • Virksomheden kan være en markedskonsolidator, som vinder i fremtiden, men på en eller anden måde er der ingen klar historie her, økonomien er i tilbagegang, og ejerhistorien er også på en eller anden måde skjult.
25 Synes om

Lad os se, om mit spørgsmål bliver besvaret under Administers firmapræsentation (jeg tror det ikke…). Jeg sendte spørgsmålet i god tid, så de kunne behandle det (ca. kl. 17:25) via spørgsmålssessionen i den nuværende firmapræsentation.

Hvorfor skulle der eksistere revisionsfirmaer i fremtiden? En stor del af regnskabs- og økonomistyringsprocesserne kan automatiseres, så de kan udføres agilt med software uden særskilt personale – altså produceret af store ICT-virksomheder eller agile startups. I Finland har denne udvikling været svag, men hvorfor skulle situationen ikke ændre sig i fremtiden?

EDIT: Overraskelse, overraskelse, det turde man ikke tage op som et spørgsmål fra publikum, i stedet fandt man det nødvendigt at tage ligegyldige spørgsmål op, hvoraf det dummeste var et spørgsmål, jeg stillede som en joke og en personlig test (dvs. jeg ville se, om man tog såkaldt svære spørgsmål op eller spørgsmål, der var nemme set fra et investeringsperspektiv): Hvorfor er virksomhedens navn Administer?

Grundlæggerens svar var fuldstændig uforståeligt, han sagde bl.a., at de havde fået internationale kunder pga. ovennævnte navn. Altså, med hvilken logik? En engelsktalende kunde søger et reklamebureau og ender med at købe regnskabstjenester? På hvilket tidspunkt opdager han, at Administers reklameekspertise ikke er særlig god? Måske er omsætningen faldet i de seneste år netop af den grund… :smile:

Jeg investerer bestemt ikke i dette.

14 Synes om

Økonomistyring. HR- og lønadministration (EmCe virksomhedsovertagelse). ERP-service. De roser meget deres egen software og udvikling af kunstig intelligens.
Markedsværdien med yderligere aktier ville være 62 - 68 mio. euro. De rejser 11 - 14 mio. euro i bruttoindtægter til vækst (virksomhedsovertagelser).
Strategisk mål for 2022. Omsætning mindst 51 mio. euro, driftsresultat mindst 8 %. 5 - 10 virksomhedsovertagelser!
Strategisk mål for 2024. Omsætning 84 mio. euro, driftsresultat 24 %, udbytte mindst 30 % af overskuddet.
Sammenligning. Aallon Group omsætning i 2021 25 mio. euro?? og markedsværdi 45 mio. euro. Talenom omsætning i 2021 80 mio. euro og markedsværdi 550 mio. euro. Det betyder, at Talenom har en høj vækst- og effektivitetspræmie!
Så det ser slet ikke så slemt ud for denne minister.

3 Synes om

Det, der generer mig, er modsigelsen mellem målene for 2022 og 2024. De forudsiger praktisk talt 0 vækst for 2022 i forhold til 2020 proforma, men de næste to år forventes at vokse med 30 % om året for at nå målet på 84 mio. euro. Samtidig skal EBITDA-marginen mere end fordobles.

De er meget forsigtige i deres prognose for et år frem, men meget optimistiske for tre år frem. Er det meningen, at det skal vokse udelukkende gennem opkøb? Omsætningen kan naturligvis øges på den måde, men det kan være betydeligt sværere at forbedre rentabiliteten markant med disse midler.

2020 og 2021-præstationen eller 2022-prognosen berettiger efter min mening ikke den udbudte pris. 2024-målet er mere i overensstemmelse med prisen, men opkøb kommer ikke gratis; de tager kontanter og vil sandsynligvis udvande ejerskabet.

8 Synes om

“Uforståeligt, sagde bl.a., at de har fået internationale kunder pga. ovennævnte navn. Med hvilken logik, altså?”

Jeg kender ikke dit fødselsår, men det henviser nok til dette:
Før tog man en fysisk mursten, dvs. de Gule Sider i telefonbogen, frem, bladrede til afdelingen for revisionsvirksomhed, og der var de pågældende virksomheder listet alfabetisk. Kunden begyndte så at gennemgå listen og ringede ofte til en virksomhed i begyndelsen af den alfabetiske rækkefølge for at spørge om service. Apple annoncerede i sin tid, at de fik meget forretning, fordi de var i telefonbogen før IBM eller hvilke konkurrenter der nu var dengang.

På videoen sagde Administers administrerende direktør, at bogføringsposteringer allerede delvist sker automatisk med kunstig intelligens. Penge vil især i fremtiden blive tjent på ekspertservice, som kræver et menneske. En stor del af de små 4000 bogføringsfirmaer vil nok visne bort i Finland i fremtiden, men et par store aktører vil blive tilbage.

Der er dog en enorm mængde bogførings-, skatte- og arbejdslovgivning, og ingen kunstig intelligens er endnu i stand til at anvende dem på sværere enkeltsager, som dog hele tiden opstår. Til dette kræves en ekspert. Man skulle tro, at kunden køber en samlet service der, hvor der også er denne ekspertise. Hvis så dommere i f.eks. byretten engang erstattes af kunstig intelligens, så kan måske også økonomiforvaltningsbranchen erklæres død for menneskelige medarbejdere. Om jeg selv stadig er i live da, er jeg ikke helt sikker på. Jeg ser det altså absolut ikke som en trussel i de kommende år.

Næppe er dette firma dårligere end Talenom, når det bare kommer ind på salgets accelerationsbane, som der blev lovet på videoen.

5 Synes om

Telefonbøger og De Gule Sider er selvfølgelig velkendte ting, men internationale kunder ved næppe, hvordan man bestiller dem til Stockholm eller London. Det er selvfølgelig en anden sag, hvis Hr. Reklaminister tog fejl, og disse kunder er indenlandske.

Kunstig intelligens er ikke problemet med at erstatte bogholdere; det skyldes snarere samfundsmæssige begrænsninger, som i Finland nogle gange er helt uforståelige. En finsk startup-iværksætter udviklede en app i USA, der automatiserede hele processen fra betalingstransaktionen til bogføring og årsregnskab. Disse data er allerede i digital form, så teknisk set er det nemt at overføre dem til de rigtige konti. Med andre ord er en bogholder unødvendig i den mellemliggende proces.
Hvorfor tror Reklaministeriet i øvrigt, at deres egen softwareudvikling er en stor ting, når det ikke er en it-virksomhed? Situationen er lidt den samme, som hvis en it-virksomhed selv begyndte at lave sin bogføring og roste sin egen ekspertise inden for det. Det giver ingen mening.

1 Synes om

Hos Talenom har denne egen software fungeret ganske godt, og den er blevet en tenbagger på under ti år. :slightly_smiling_face:

Talenoms CEO priste i gamle dage også denne egen software ret entusiastisk. Ved Aallons børsnotering blev manglen på egen software set som et minus.

Der bliver dog brugt ret mange buzzwords i denne børsnotering. Tallene er ret dårlige, og det overbeviser mig heller ikke som min egen revisor, når regnskaberne er lidt tilfældige, og det ikke rigtig fungerer med investeringsaktiviteterne.

4 Synes om

Interessant at høre om erfaringerne. Jeg tolker, at du har været kunde hos Administer.
Jeg så virksomhedspræsentationsvideoen, og selvom der var nogle gode yderligere oplysninger, der støtter troen på rentabel vækst, afsløredes et par ret tvivlsomme ting:

  • Patenter mangler, selvom der er tale om egne teknologiske løsninger!
  • Forståelsen af markedsstørrelsen burde have været bedre.
  • Forståelsen af konkurrenternes aktiviteter var ret svag.
  • Der tales om international ekspansion, men konkrete planer synes at mangle, og der var primært planlagt en mindre international vækst gennem et partnernetværk.
  • Forretningen har ikke været fuldt defensiv, og det afspejles stadig negativt i tallene.
  • Det tabsgivende Adner-opkøb har været en betydelig risiko, og det er stadig usikkert, om turn-aroundet vil lykkes. Hvad er virksomhedens evne til at foretage opkøb?
3 Synes om

Administers udbud var et af de mest ventede for mig personligt, da Talenom i øjeblikket er den største beholdning i min portefølje, og Aallon Group er den tredjestørste! Indtil videre har regnskabsfirmaer i det mindste i min portefølje garanteret et relativt godt og lavrisikabelt afkast, selvom Talenom mere opfattes som en vækstvirksomhed. Så jeg skrev en børsnoteringsanalyse af Administer, som jeg plejer.

Administer er en interessant hybrid i den forstand, at det er lidt som Talenom (deres egen software), men også lidt som Aallon Group (det føles som om, de er klar til at betjene næsten enhver kunde). Og som et plottwist har de også deres egen software, som Administer kan sælge til kunder, der selv ønsker at håndtere økonomistyring.

Præsentationens pointer var velkendte for enhver, der har fulgt regnskabsbranchen, om markedsstørrelse, opkøbspotentiale osv., men det, der måske forstyrrede mig mest ved Administers drift, var den klare mangel på fokus. Talenom har et klart fokus på rentabilitet. Aallon Group på små regnskabsfirmaer og anorganisk vækst.

Administer gør lidt af hvert og forsøger at vokse. Lidt via opkøb og lidt via softwaresalg. Ellers er det et ret traditionelt regnskabsfirma, der noteres til en efter min mening rimelig værdiansættelse, og hvor udbuddet næsten er fuldstændig tegnet af institutionelle investorer, hvilket betyder en forholdsvis lav risiko, men jeg tror heller ikke, at belønningen vil være utrolig.

Det, der måske mest forstyrrer mig ved dette udbud, er netop manglen på retning. Nogle tal er blevet fremlagt, men der er ingen klar køreplan for, hvordan man når dem. Samtidig var jeg i Q&A-sessionen meget forvirret over, hvordan grundlæggeren og administrerende direktør, en erfaren professionel i branchen, ikke kunne forklare, hvorfor en kunde skulle vælge Administer frem for f.eks. Accountor eller Talenom.

Det føles som om, at Administer heller ikke har styr på sin værdiproposition, men bare gør lidt af hvert. Dette er måske det største røde flag for mig i hele udbuddet, fordi det indikerer, at virksomheden måske ikke engang selv tror, at den er særlig unik på markedet (hvilket kan være sandt, men man skal jo ikke kommunikere det udadtil :D).

44 Synes om

Tak igen for den gode analyse!

Med tanke på en hurtig gevinst overvejede jeg selv at deltage i IPO’en.
Virksomhedspræsentationen gav ikke indtryk af en virksomhed, der ville vinde på lang sigt, så den er ikke til den lange portefølje.
Derudover øger det i mit hoved risikoen, at administrerende direktør Peter Aho er en meget betydelig majoritetsejer (nu 60,9 % før børsnoteringen, udvandes til omkring 50 %), så magten er for koncentreret.

På længere sigt, hvis rentabilitetsvendingen ikke lykkes, og kursen falder, ser jeg en rimelig mulighed for, at Talenom opkøber en betydelig markedsandel herfra.
I praksis afhænger beslutningen om at sælge af en enkelt hovedejers holdning, og pensionen kan efter 27 års karriere hos Administer allerede friste.

2 Synes om

Jeg blev selv efterladt med en del spørgsmål på grund af uklarheder, og et par røde flag dukkede op:

a) Den hypede AI, som der i starten kun blev givet få detaljer om, og i slutningen, baseret på svarene på spørgsmålene, var der kun tale om behandling af købsfakturaer, og selv der kun med en succesrate på 50%. Jeg siger ikke, jeg er ekspert, men baseret på mine egne erfaringer med regnskabspartnere er vi efter min mening ret langt bagud i forhold til konkurrenterne med den træfprocent. Det kan selvfølgelig være, at jeg har misforstået dette.

b) I børsintroduktionsprospektet nævnes dette “ressourceplanlægningssystem”, som også blev henvist til i virksomhedspræsentationen. Jeg fandt dog ingen oplysninger om det på Administers hjemmeside. Enten er produktet en prototype, det er ikke egentlig til salg, eller så er markedsføringen fuldstændig mislykkedes. Ingen af de tre muligheder giver et godt billede af virksomhedens praktiske evner.

c) I løbet af dette år har de søgt efter alle mulige specialister. Af disse fangede dog ansøgningen om en Cobol-softwareudvikler mit øje. I ansøgningen nævnes det, at arbejdet omfatter bl.a. “ændrings- og fornyelsesarbejde for vores elektroniske økonomistyringssystem, herunder daglige ændringsopgaver samt bredere udviklingsarbejde af systemet sammen med vores kompetente team”. Kan det virkelig være, at virksomhedens avancerede softwareløsning er baseret på et praktisk talt dødt programmeringssprog, som man ikke længere kan finde specialister til, endsige uddanne nye specialister? (Kilde: Landing page - findes selvfølgelig også andre steder)

d) Markedsandelsdiagrammet virkede underligt for mig, selvom softwareomsætningen er trukket fra tallene. Jeg kiggede på omsætningen for de nævnte konkurrentvirksomheder i de seneste år, og enten sælger konkurrenterne en ufattelig mængde software, eller også har Administer kraftigt overdrevet deres markedsandel. Præsentationens “Kilde: Ledelsens vurdering” øgede ikke ligefrem tilliden til tallene.

e) Ejerens/CEO’s manglende viden om markedet i de afsluttende spørgsmål var ret bekymrende. Hvordan kan virksomheden hævde at producere mere avancerede løsninger, hvis CEO’en intet ved om konkurrencefeltet?

Aktier inden for økonomistyring har normalt været en sikker, mindre og lavrisikabel vækst. I Administers tilfælde er der risici i luften, og vækstforventningerne er selv for dem ret små på kort sigt. Selv for en kort portefølje anser jeg det for at være for risikabelt på nuværende tidspunkt.

22 Synes om