{“content”:“Även här är dock mängden volframbrist något förvånande. Jag har sett mycket större brister i beräkningarna. En ganska försiktig uppskattning.”,“target_locale”:“sv”}
3 gillningar
Mot slutet av månaden publiceras EQ Resources nästa kvartalsrapport, det vill säga FY2026 Q4 / kalenderårskvartal 2. Vi väntar fortfarande på det ögonblick då Barruecopardo och Mt Carbine är i produktion samtidigt utan större operativa problem. I Q4 har man sannolikt inte nått dit.
Barruecopardo belastades av exceptionellt kraftiga regn. Enligt EQR var nederbörden i Salamanca-regionen cirka 110 % högre än normalt. Detta försvårade tillträdet till de lägre nivåerna i dagbrottet (open pit) och särskilt till Phase 5-området, där malmhalten (grade) är högre. Enligt EQR innehåller Phase 5 1,03 Mt planerad malm med en genomsnittlig WO₃-halt på 0,187 %, så det är självklart att det är extremt viktigt ur produktionssynpunkt.
Problemet var inte bara mängden vatten, utan också att vattnet inte kunde ledas ut i miljön tillräckligt snabbt. Barruecopardos tillstånd för vattenutsläpp är endast 12 000 m³/år. Den 17 juni meddelade EQR att “Northern In pit sump” var färdigställt och att vattenöverföringen från det nedre brottet (lower pit) hade påbörjats. Det nedre brottet innehöll cirka 85 000 m³ vatten. “Northern In pit sump” har en kapacitet på 120 000 m³ vatten.
Baserat på satellitbilder som Alexsei publicerat på X har vattennivån sjunkit avsevärt fram till början av juli. Den senaste bilden är från 6 juli. Problemet är alltså över i den mån. Bilderna visar också tydliga körspår, vilket tyder på att trafiken har ökat i Phase 5-området. Man kan alltså till och med anta att produktionen har startat.
Vad gäller Q2 är det bra att notera att man i Barruecopardo troligen har varit tvungen att bryta främst områden med lägre halt, då Phase 5 inte var fullt tillgängligt under större delen av kvartalet. Produktion har skett, men den kan förbli tydligt svagare än väntat. EQR har också kommunicerat att man kommer att förbereda sig bättre för framtida regn och vattenhantering. Tanken är alltså att bryta material i förväg om nya problem uppstår, så att det finns tillräckligt för bearbetning.
Även Mt Carbine har haft sina utmaningar. Under förra kvartalet begränsade regnperioden tillgången till brottet (pit access) och sprängningstakten (blast cadence). Dessutom begränsade underhåll av huvudkrossens sikt (screen) genomströmningen. Mt Carbines produktion för Q3 FY2026 stannade på 4 737 mtu, men samtidigt ökade mängden bruten malm, man fick tillgång till Iolanthe vein-systemet och anläggningens matningshalt (gravity plant feed grade) förbättrades från 0,126 % till 0,140 %. Återvinningsgraden (recovery) steg från 72,8 % till 76,7 %.
Aprilproduktionen översteg hela det föregående kvartalets produktion. Jag förväntar mig minst 3x produktion från Mt Carbine i förhållande till föregående kvartal. Jag förväntar mig dock fortfarande ingen jackpott. Nästa kvartals produktion måste vara på en bra nivå. Det bör inte längre finnas några ursäkter till varför produktionen haltar.
Det finns nu betydande faktorer som driver utvecklingen i positiv riktning:
-
Barruecopardos Phase 5 i full produktion; aktiekursen sjönk främst på grund av detta mellan mars och juni.
-
EQR godkände “Mt Carbine Expansion Project” på A$39m, vars syfte är att höja krosskapaciteten från ca 1 Mtpa till 2 Mtpa. Företaget kallade krossningen för den nuvarande flaskhalsen i processen. Detta betalas kontant. Planen är att det ska vara fullt driftsatt under Q3 2027.
-
EQR meddelade den 7 juli 2026 att de kommit överens om förvärvet av Aus Critical Minerals Pty Ltd och TTTP1 Pty Ltd. Mt Carbines tillståndsområde växer från ca 783 km² till 1 136 km², och dessutom finns 824 km² under ansökan. Köpet inkluderar även Mt White ML 20728, med volframlager vid ytan som extra tillskott. Avståndet till Carbine är 67 km, dit materialet ska transporteras för bearbetning. Härifrån skulle man relativt snabbt kunna få material till bearbetning. Det kräver förstås undersökningar, så det är ett extra alternativ. Betalningen sker till största del med 30 miljoner aktier, så en utspädning på 0,6 % från detta.
Volframpriserna är fortfarande höga. Kinas priser har visat svaghet, men västerländska APT-priser har hållit sig höga. Här måste man dock beakta att spotmarknaden inte nödvändigtvis speglar hela marknadens verkliga prissättning. Mycket volframproduktion säljs via offtake-avtal, och majoriteten av volymen går inte via spotmarknaden. Det finns dock en del information om att spotpriserna inte motsvarar verkligheten. Volframproducenter har redan avtalat om produktionen via offtake-avtal i förväg. Majoriteten av försäljningen går alltså inte via spotpriser. En del av offtake-avtalen är bundna till ett visst pris, men EQR har bundit sina egna avtal till spotpriset. Det gör situationen spännande. Om och när nytt material, som inte omfattas av offtake-avtal, tas i produktion och säljs t.ex. på spotmarknaden, vad händer då med prissättningen? Detta är absolut värt att bevaka.
Guidning verkar inte få ges, eftersom ASX kräver 3 på varandra följande positiva kvartal för att få ge guidning. Vi får se om vi vid årets slut kan ge en mer exakt guidning för 2027.
16 gillningar
Det verkar som att länken till Alexseis inlägg kom bort, så den finns här: Alexsei X:ssä: ”Jos joku vielä epäilee että Barruecopardon kaivosmontun pohjalla oleva vesi ei vähene niin kannattaa pestä silmät. Voin todeta, että vettä on nyt saatu montusta tarpeeksi pois jotta tuotanto alkaa tällä viikolla. Vihdoin perskeles - jo oli aikakin! 💣 #Tungsten $EQR.AX 🍀 https://t.co/l7QC6suHE9” / X
3 gillningar
Som ett förtydligande: EQR:s ”Q3 FY2027” är tredje kvartalet i deras räkenskapsår, inte tredje kvartalet i kalenderåret.
EQR:s räkenskapsår börjar i juli, så Q3 FY2027 motsvarar kalenderårets Q1/2027.
5 gillningar
Tack för förtydligandet. Väsentlig info. Det handlar alltså om att fördubbla krosskapaciteten för mt carbine.
2 gillningar
EQ Resources har publicerat en ny investerarpresentation idag!
Produktionsmålet har höjts från 335 000 MTU till 385 000 MTU.
9 gillningar
Det senaste kvartalet blev precis som jag skrev. Mt Carbines produktion var ännu svagare än mina förväntningar. Det är nu bakom oss. I slutet av månaden kommer förstås den officiella rapporten. EQR ville uppenbarligen publicera den här förhandsrapporten nu för att vi ska kunna rikta blicken framåt.
Det är absolut värt för alla intresserade att ta en titt på presentationen. Den beskriver hela caset ganska bra.
-
Höjningen av produktionsmålet kom huvudsakligen från Mt Carbine. I den förra presentationen var Barruecopardo 160 000 mtu/år och Mt Carbine 175 000 mtu/år.
Nu är Mt Carbines produktionsmål 225 000 mtu/år. Dessutom är Barruecopardos produktionsmål noterat till minst 160 000 mtu/år. Även där har nya borrningar gjorts i prospekteringssyfte. -
Bilden nedan visar hur produktionsmålet (385 000 mtu) ska nås.
FY26 118 900 mtu. Till detta läggs:
Barruecopardo normalisering för vått väder +36 000 mtu
Optimering av Barruecopardo +33 100 mtu
Mt Carbine reservfas 2 +147 000 mtu.
Utöver detta Mt Carbine expansion / LGSP +50 000 mtu. -
I bilderna framgår också att i och med tillgången till Iolanthe-ådern stiger halten från 0,07 % till 0,262 % WO3.
-
Barruecopardos produktion >160 000 mtu/år. Det är viktig information att reserverna uppgår till 1,89 miljoner mtu. Dessutom är förhållandet mellan reserv och resurs 45 %. Det finns alltså stor potential. Gruvans livslängd är minst 9 år, men möjligtvis längre. För Mt Carbine är förhållandet mellan reserv och resurs 23 %.
-
Wolfram Camp historisk uppskattning av volframmängden 2,95 Mt - 0,279 % WO3
Innehåller 823 150 mtu WO3. Borrningarna påbörjas under Q1 FY27, det vill säga under innevarande kvartal. -
Nya områden vid Mt Carbine. I föregående meddelande.
-
Payables (betalningsandelar) över 95 %. Köparna betalar alltså över 95 % av referenspriset. Det innebär att när man får ut varor till spotmarknaden, är nästan det direkta spotpriset tillgängligt. För närvarande är produktionen bunden till offtake-avtal. Min egen bedömning är att EQR skulle kunna sälja 20 % av den produktionen på 385 000 mtu/år på spotmarknaden. Det betyder att när produktionen väl har rampats upp, kommer det att finnas varor kvar till spotmarknaden.
Avtal löper ut i mars nästa år. Efter att orderböckerna har fyllts skulle man kunna sälja merparten av produktionen på spotmarknaden. Om man här beaktar teorin om att spotprissättningen är trasig (på grund av att det inte finns några varor tillgängliga för försäljning där), kan spotpriset stiga kraftigt när utbudet ökar. Detta stärker i sin tur prissättningen i EQR:s spot-bundna offtake-avtal.
Sammanfattningsvis: det är svårt att se en situation där volframpriset inte stiger från dagens nivå under detta och nästa år.
-
Bland kunderna har GTP (Global Tungsten & Powder) tillkommit, som har köpt hela produktionen från Almontys Sandong-gruva för de kommande drygt 21 åren. De kommande 21 åren från första leveransen. Alla kan skapa sina egna teorier om orsakerna till att de fick kunden. Hittills har GTP i alla fall inte fått någon produktion från Sandong.
-
Geografisk fördelning: Europa 25 %, Nordamerika 25 % och Asien 50 %.
-
Kina, Ryssland och Nordkorea producerar merparten av volframet. Resten av världen producerar enligt EQR:s uppskattning 13 %, samtidigt som de förbrukar 50 % av volframet.

15 gillningar
Detta är en extremt viktig datapunkt som bevisar att flaskhalsen just är koncentratet – inte midstream (dvs. APT-förädlingskapacitet). Normalt betalas cirka 80 % av APT-spotpriset för koncentrat.
Nästa år görs potentiellt mer vinst än det nuvarande börsvärdet.
Håll i hatten 
9 gillningar
8 gillningar
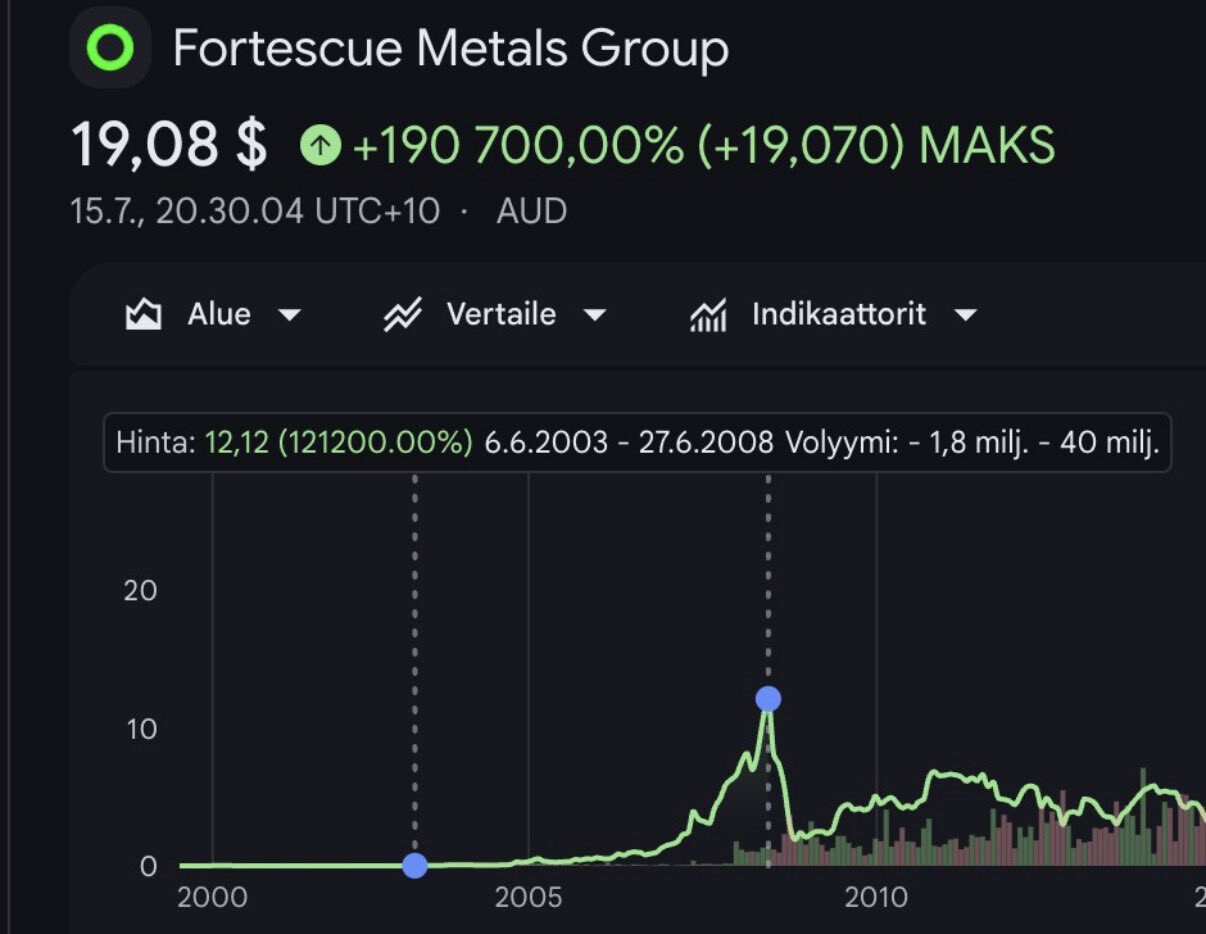
Inte någon obetydlig person, företaget som grundades av den här typen gjorde mellan 2003–2008 kanske den största bullrunen som någon aktie någonsin har gjort.
Nu är han den största ägaren i EQR.
11 gillningar
EQ Resources rapport för fjärde kvartalet har publicerats:
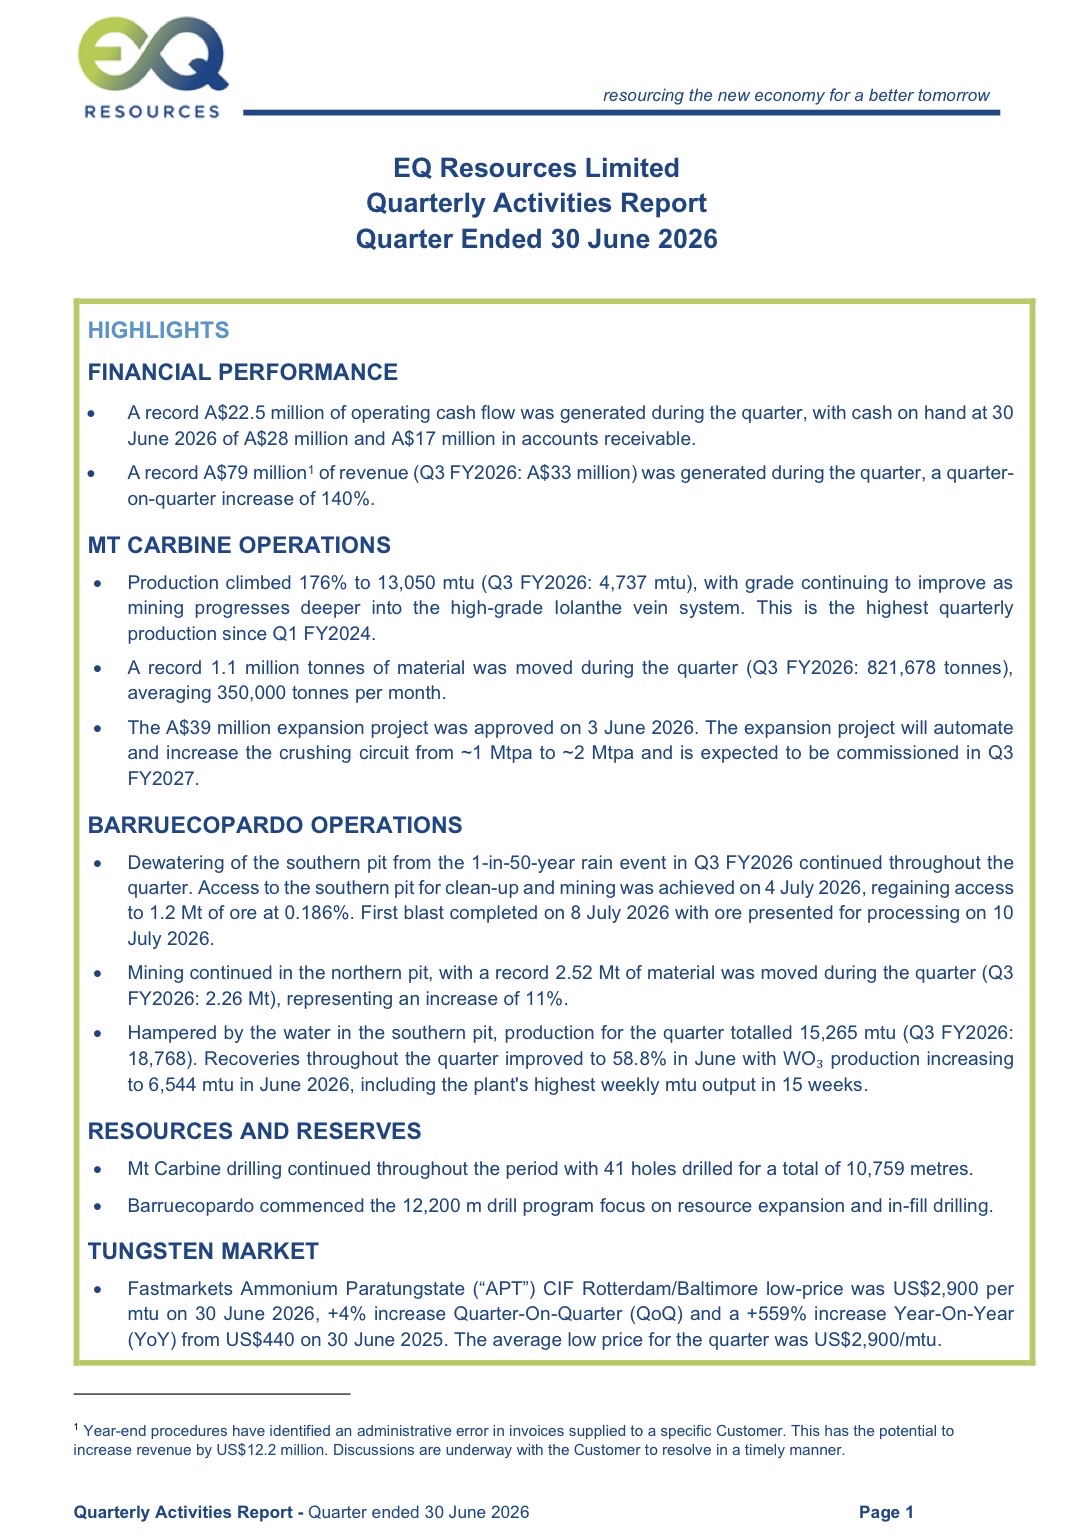
Det blir säkert ett webbinarium i slutet av veckan där vi får höra mer.
8 gillningar
ASX har tydligen ställt krav på EQR om tre på varandra följande positiva kvartal för att de ska få gå ut med officiella produktionsmål. Nu lär det väl ha varit det tredje.
Vi kan även få höra produktionssiffror från juli. Jag tror att det kommer siffror för Saloro.
Efter allt förnuft borde kursen röra sig åtminstone en aning baserat på detta. Väntetiden blir lång om nästa positiva nyhet kommer först efter oktoberrapporten.
3 gillningar
Jag tror att vi får positiva nyheter i juli-augusti i form av ett produktionsrekord.
Positivt också med EQR:s förbättrade kommunikation. De har fått bra synlighet och antalet följare växer på X. Det här börjar nog ta fart nu
4 gillningar
EQR siktar på en notering i USA:
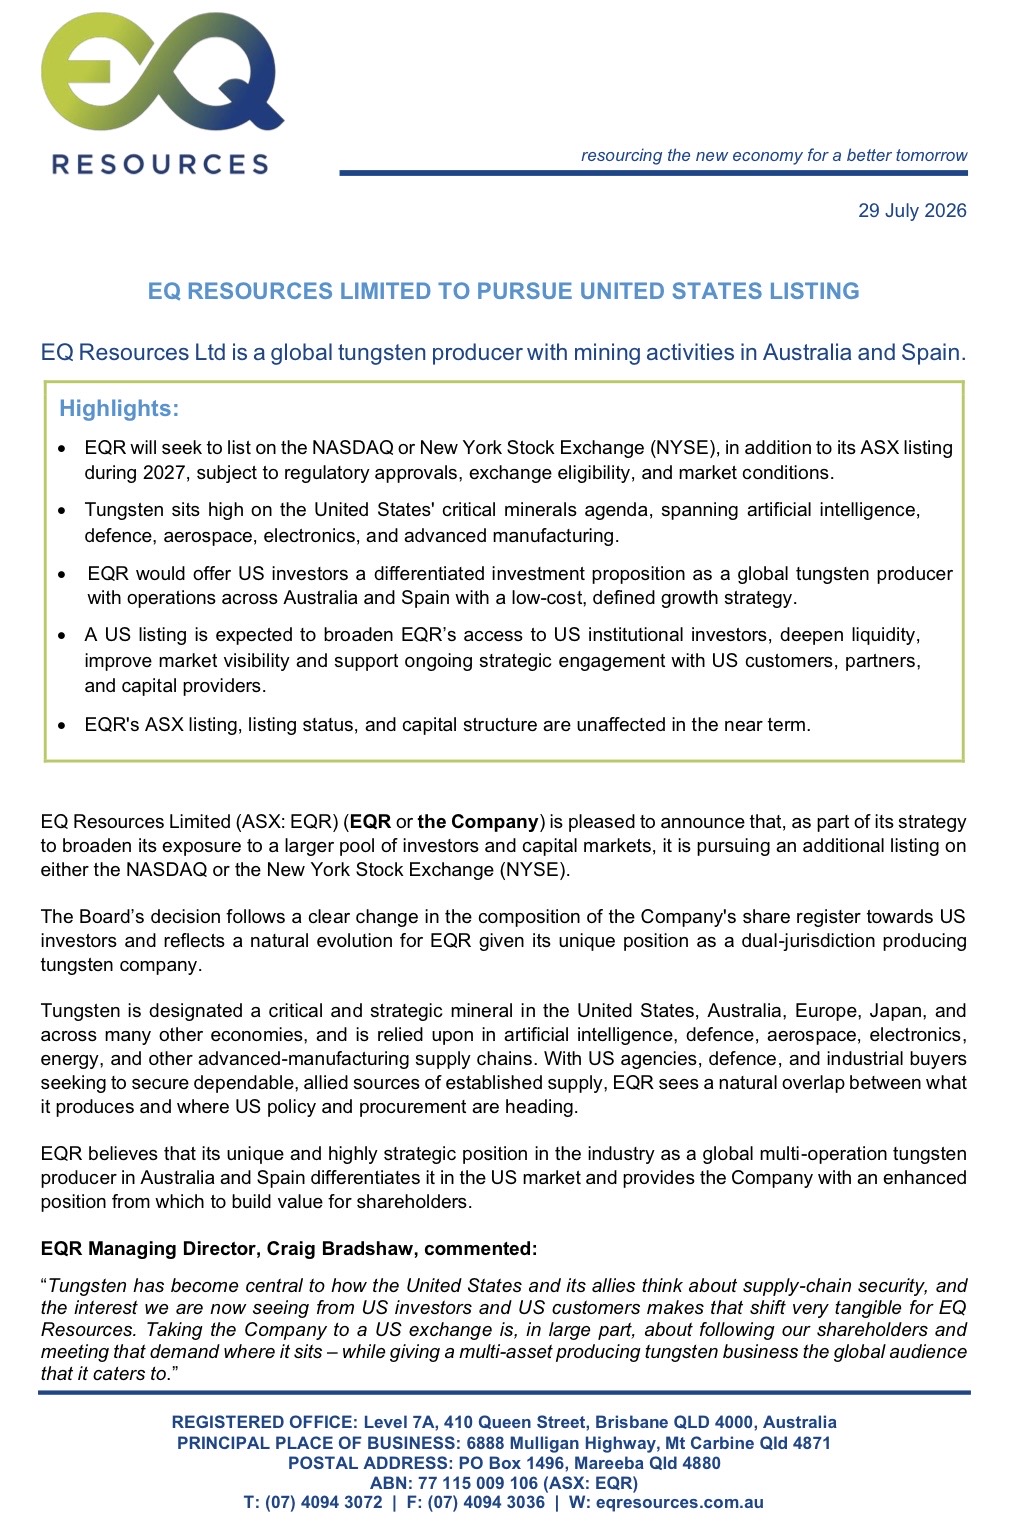
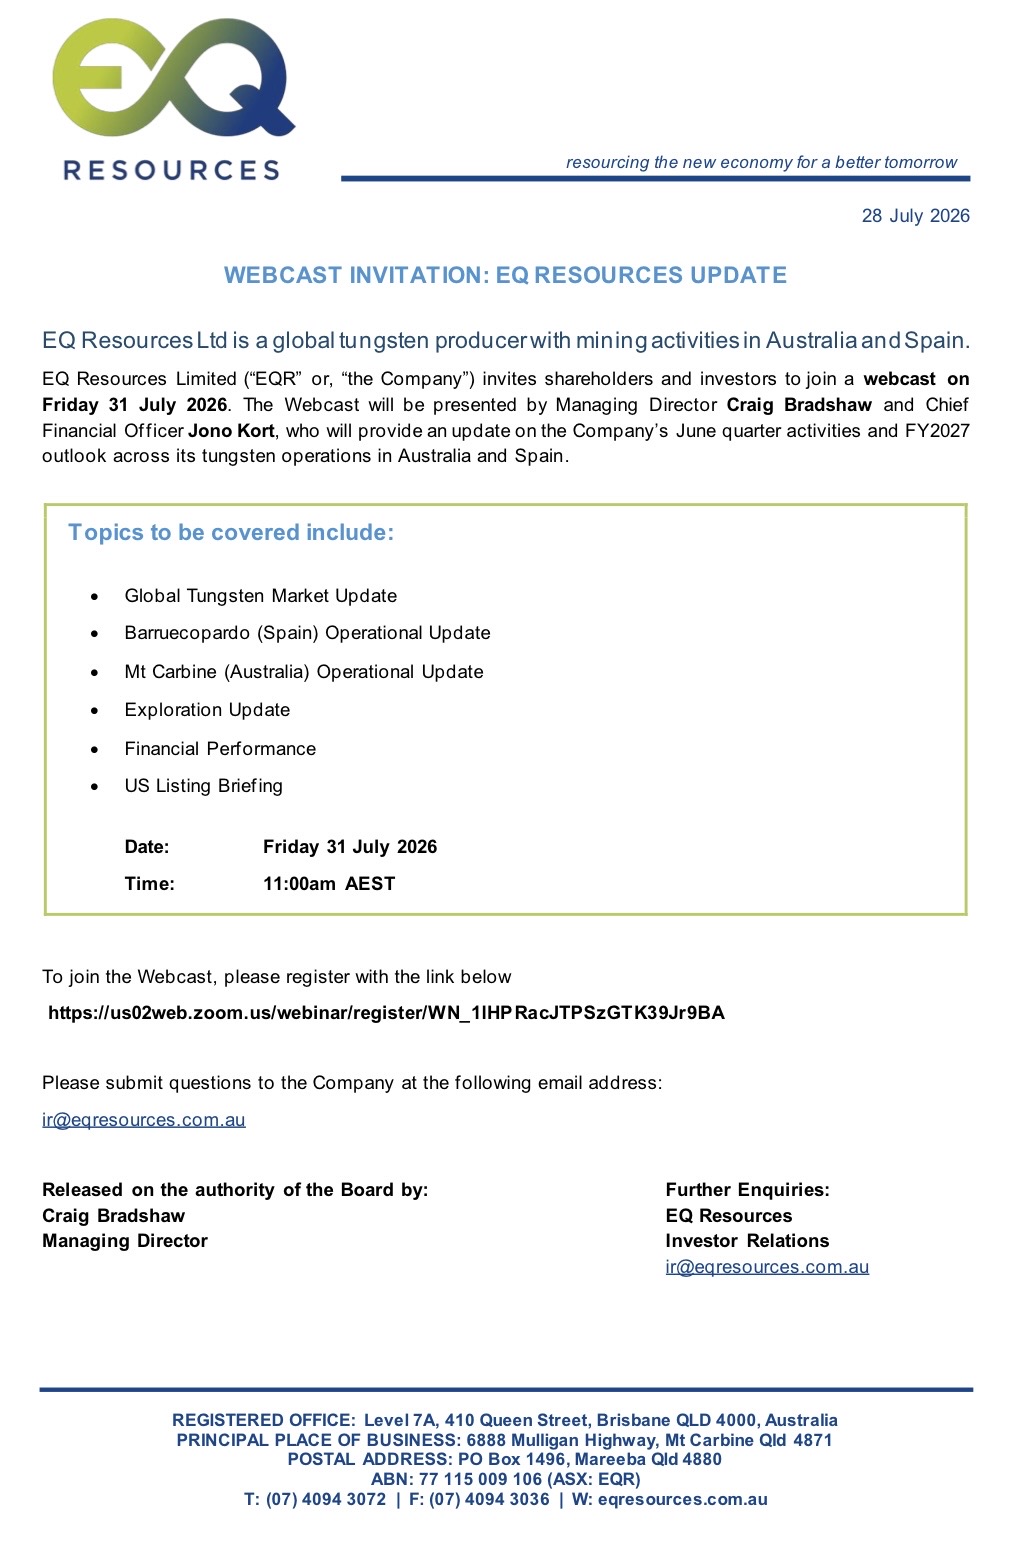
På fredag kl. 04:00 finsk tid hålls ett webbinarium där vi får höra mer om detta.
17 gillningar
https://x.com/UnnajaSnoop/status/2082781327544254880
Mycket bra artikel om prissättningsmekanismer för volfram. Varför kommer även spotpriset att stiga när utbudet ökar?
5 gillningar
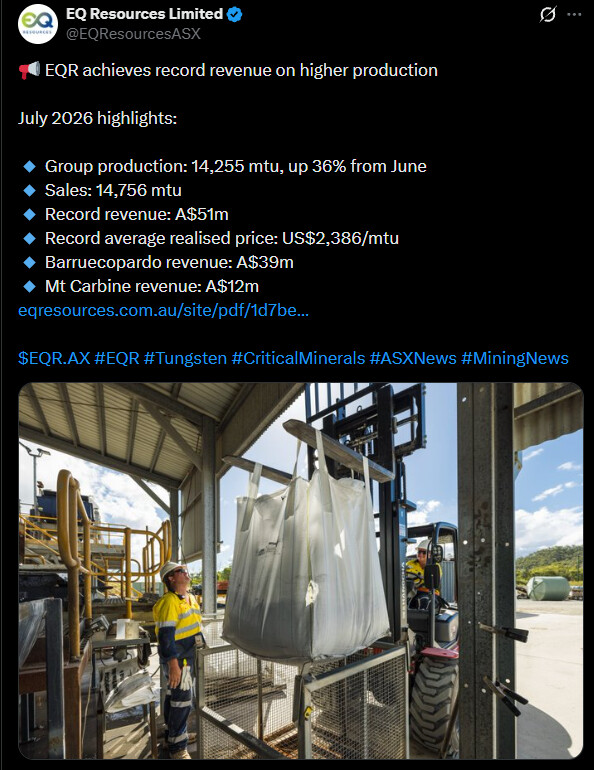
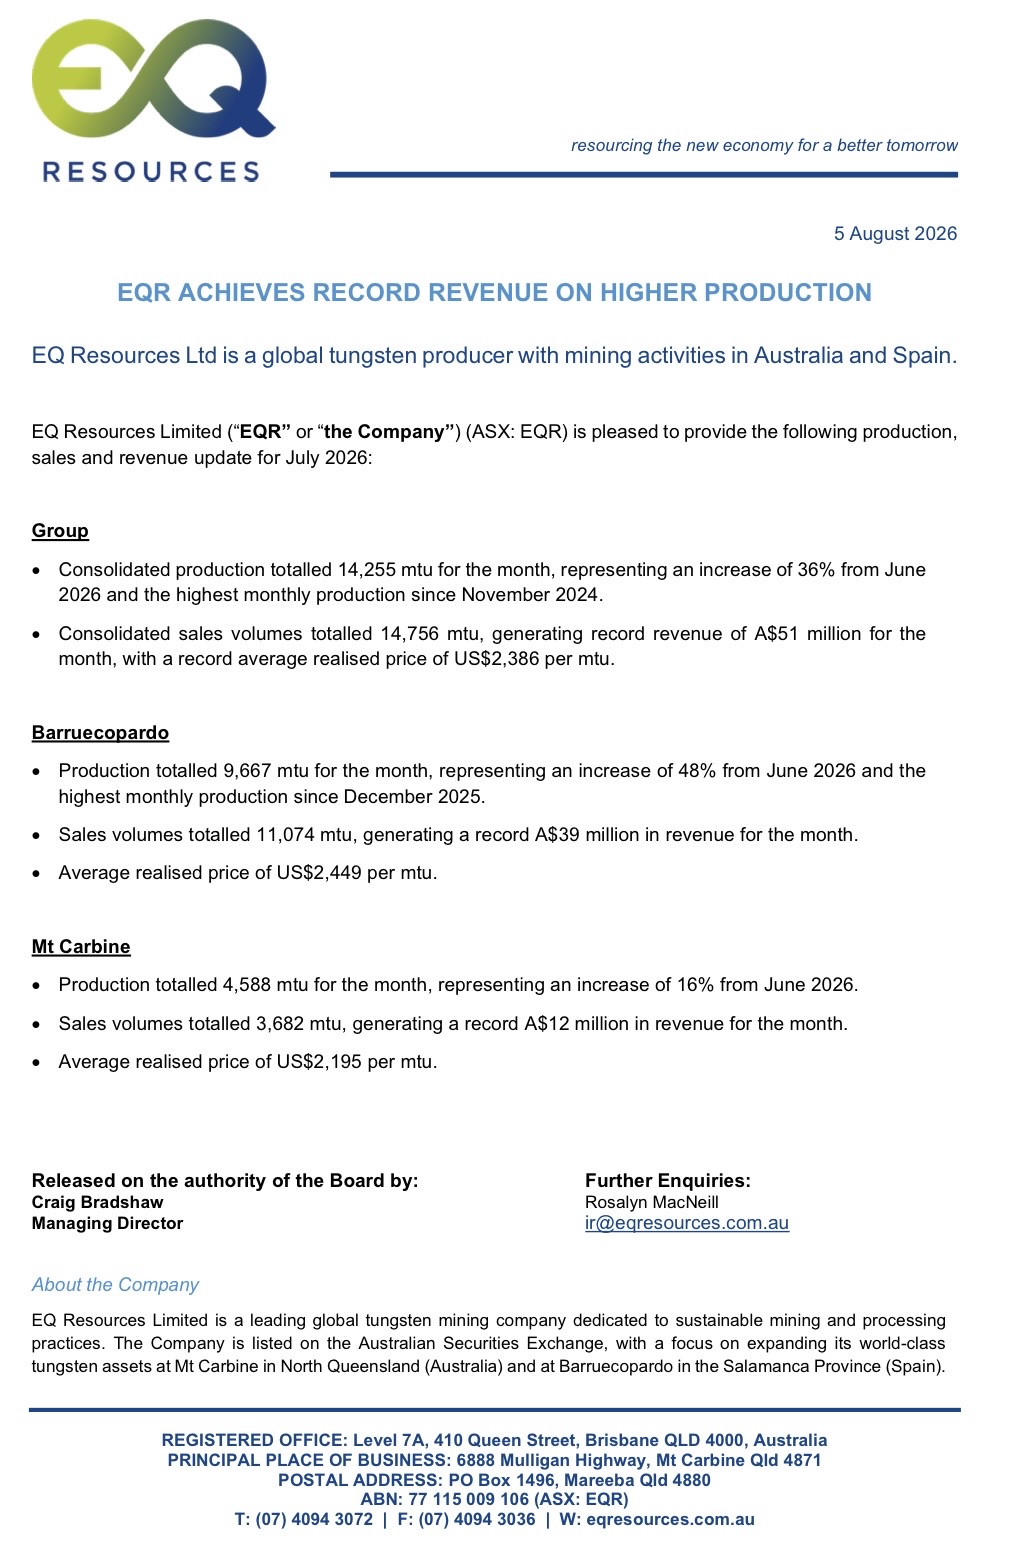
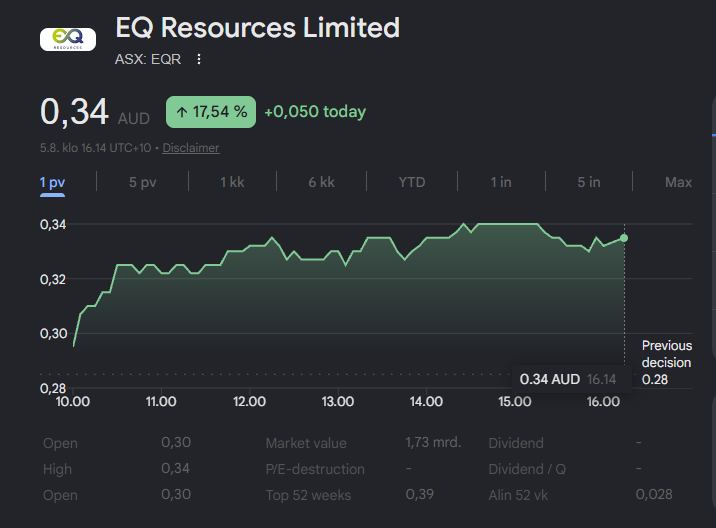
En omvärdering har påbörjats. Härnäst väntar vi på produktionsrekord för augusti och september samt en inkludering i ASX200/300-index (september?).
Här är även en intervju med Craig! Ett intressant slut på året ligger framför oss.
8 gillningar
I Barruecopardo börjar produktionsökningen redan synas. Vid Mt Carbine-gruvan står produktionen något stilla. Men jag tror nog att den kommer att stiga betydligt mot slutet av året. En ny kross och en sorterare är på väg dit.
Det är fint att höra goda nyheter för en gångs skull. Det vittnar om bolagets potential, för med produktionen i detta skede är jag inte nöjd. Månader med +25 000 mtu borde börja komma. Jag tror absolut på det. Bolagets börsvärde är bara tillräckligt litet för att vi ska stiga rejält även med denna produktion. Nedsiderisken känns ganska liten här.
8 gillningar
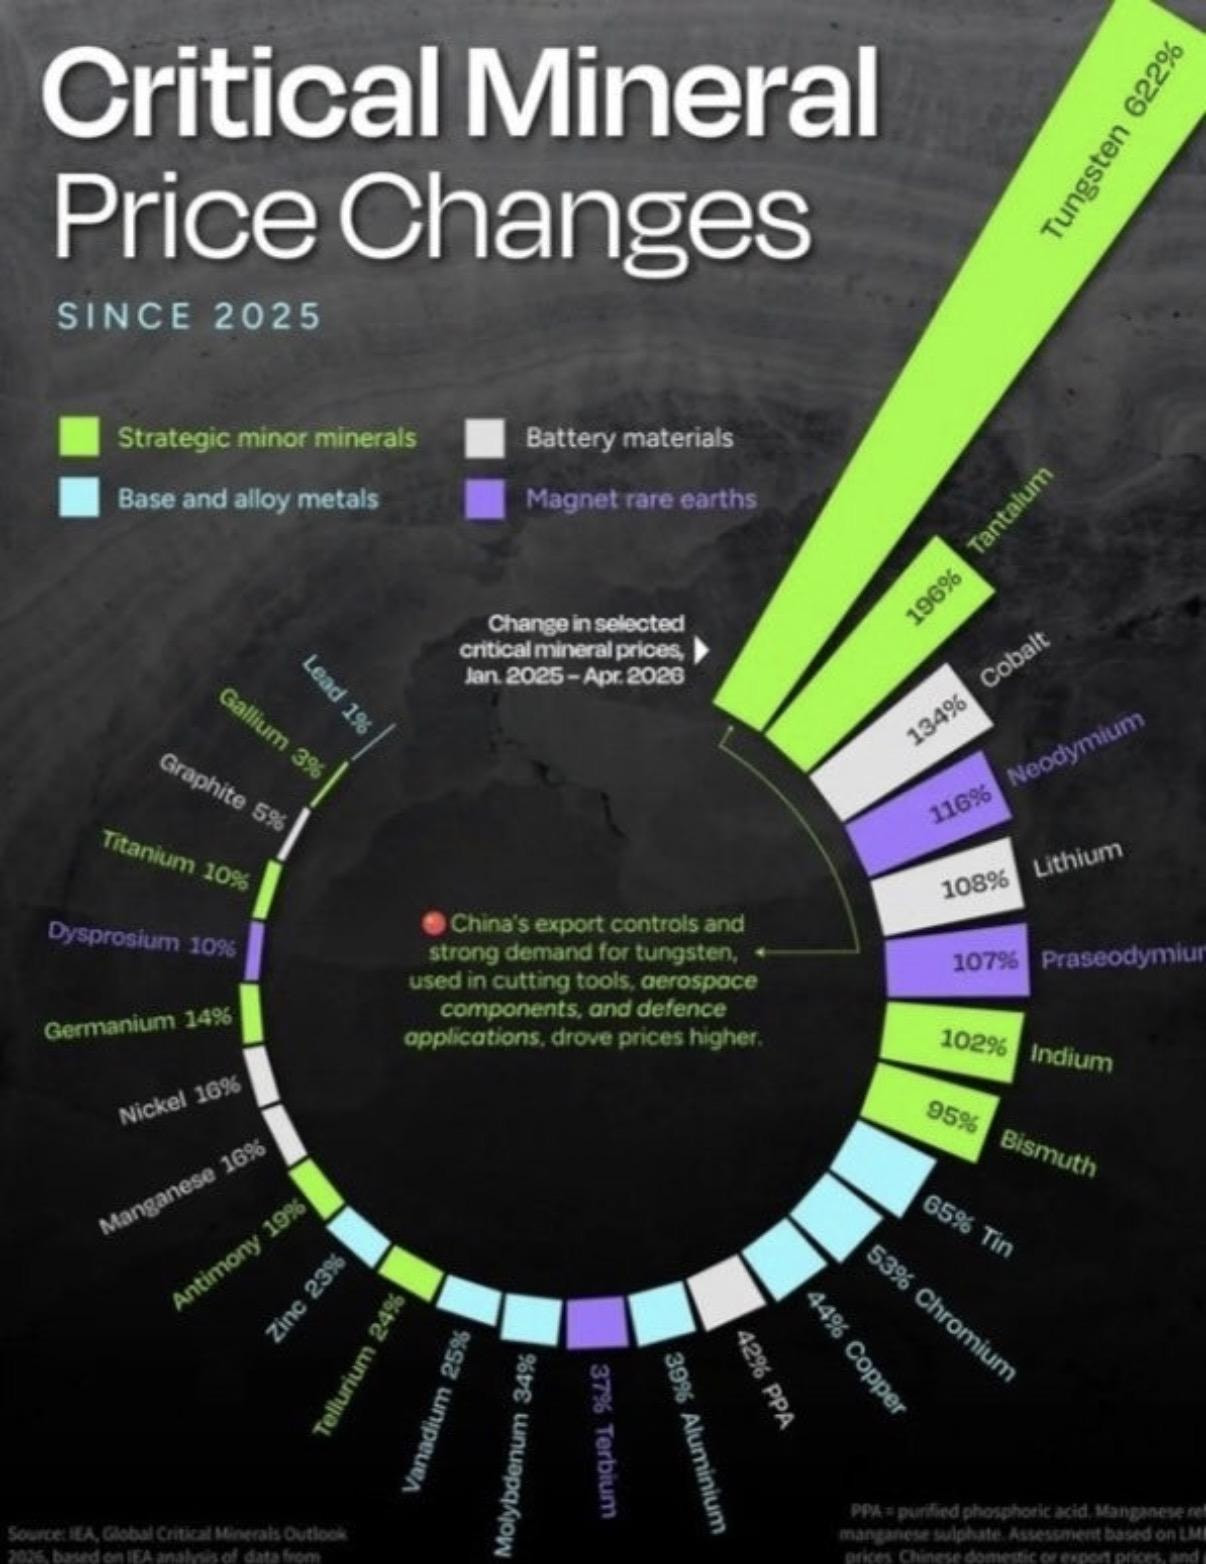
Priset på volfram har stigit kraftigt och det känns som att många parter förväntar sig att priset ska sjunka.
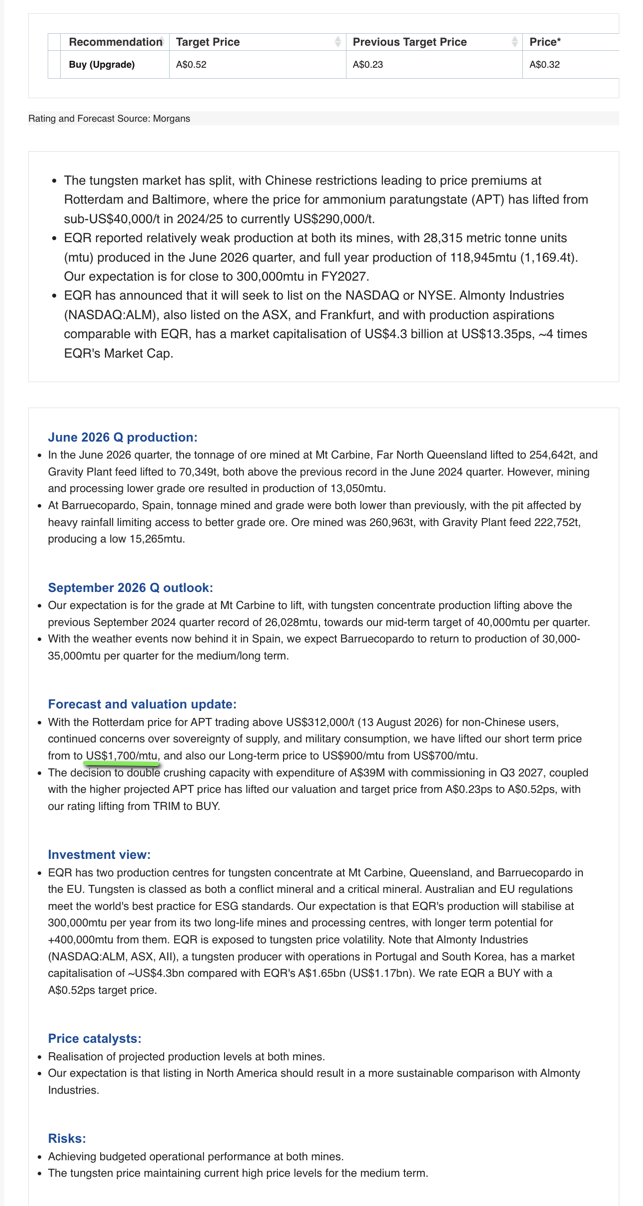
Till exempel förväntar sig Morgans nya riktkurs på 52c för EQR att APT-priset kommer att ligga på 1700 USD/mtu.
Mina egna utbuds- och efterfrågemodeller (S/D-modeller) visar dock att:
- Efterfrågan överstiger utbudet i ytterligare flera år.
- Efterfrågan ökar, trots att priset har stigit. Efterfrågan är verkligen prisokänslig.
- Anledningen till att priset inte stiger beror på en tunn spotmarknad (jag skrev en kort artikel om detta för en tid sedan Sijottelija X:ssä: ”Kun lisää tuotantoa tulee, APT lähtee nousuun. Tässä artikkelissa kerron miksi. https://t.co/Ol9OhkZOZG” / X ).
Nyligen kom den första prognosen från en stor aktör där man förstår den verkliga omfattningen av underskottet:
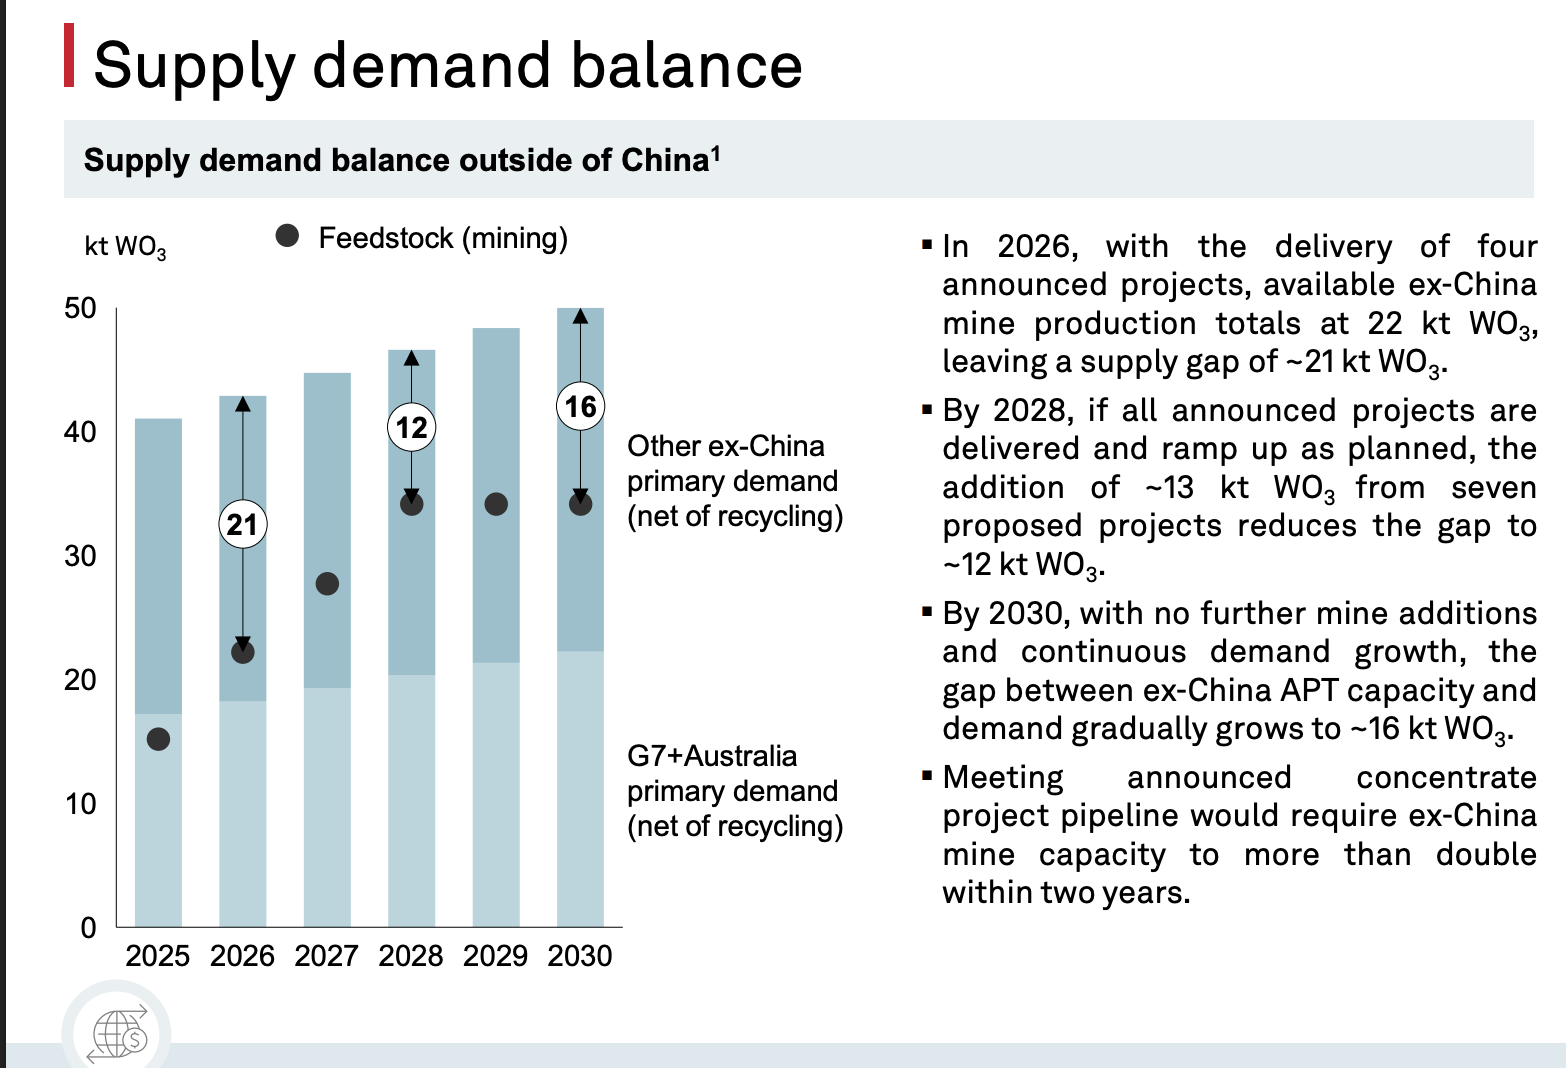
Jag tror att marknaden sakta börjar förstå hur stort underskottet på volfram verkligen är i västvärlden. Det ska bli intressant att se vad som händer med volframaktier när marknaden äntligen börjar prissätta ett “higher for longer”-scenario.
13 gillningar
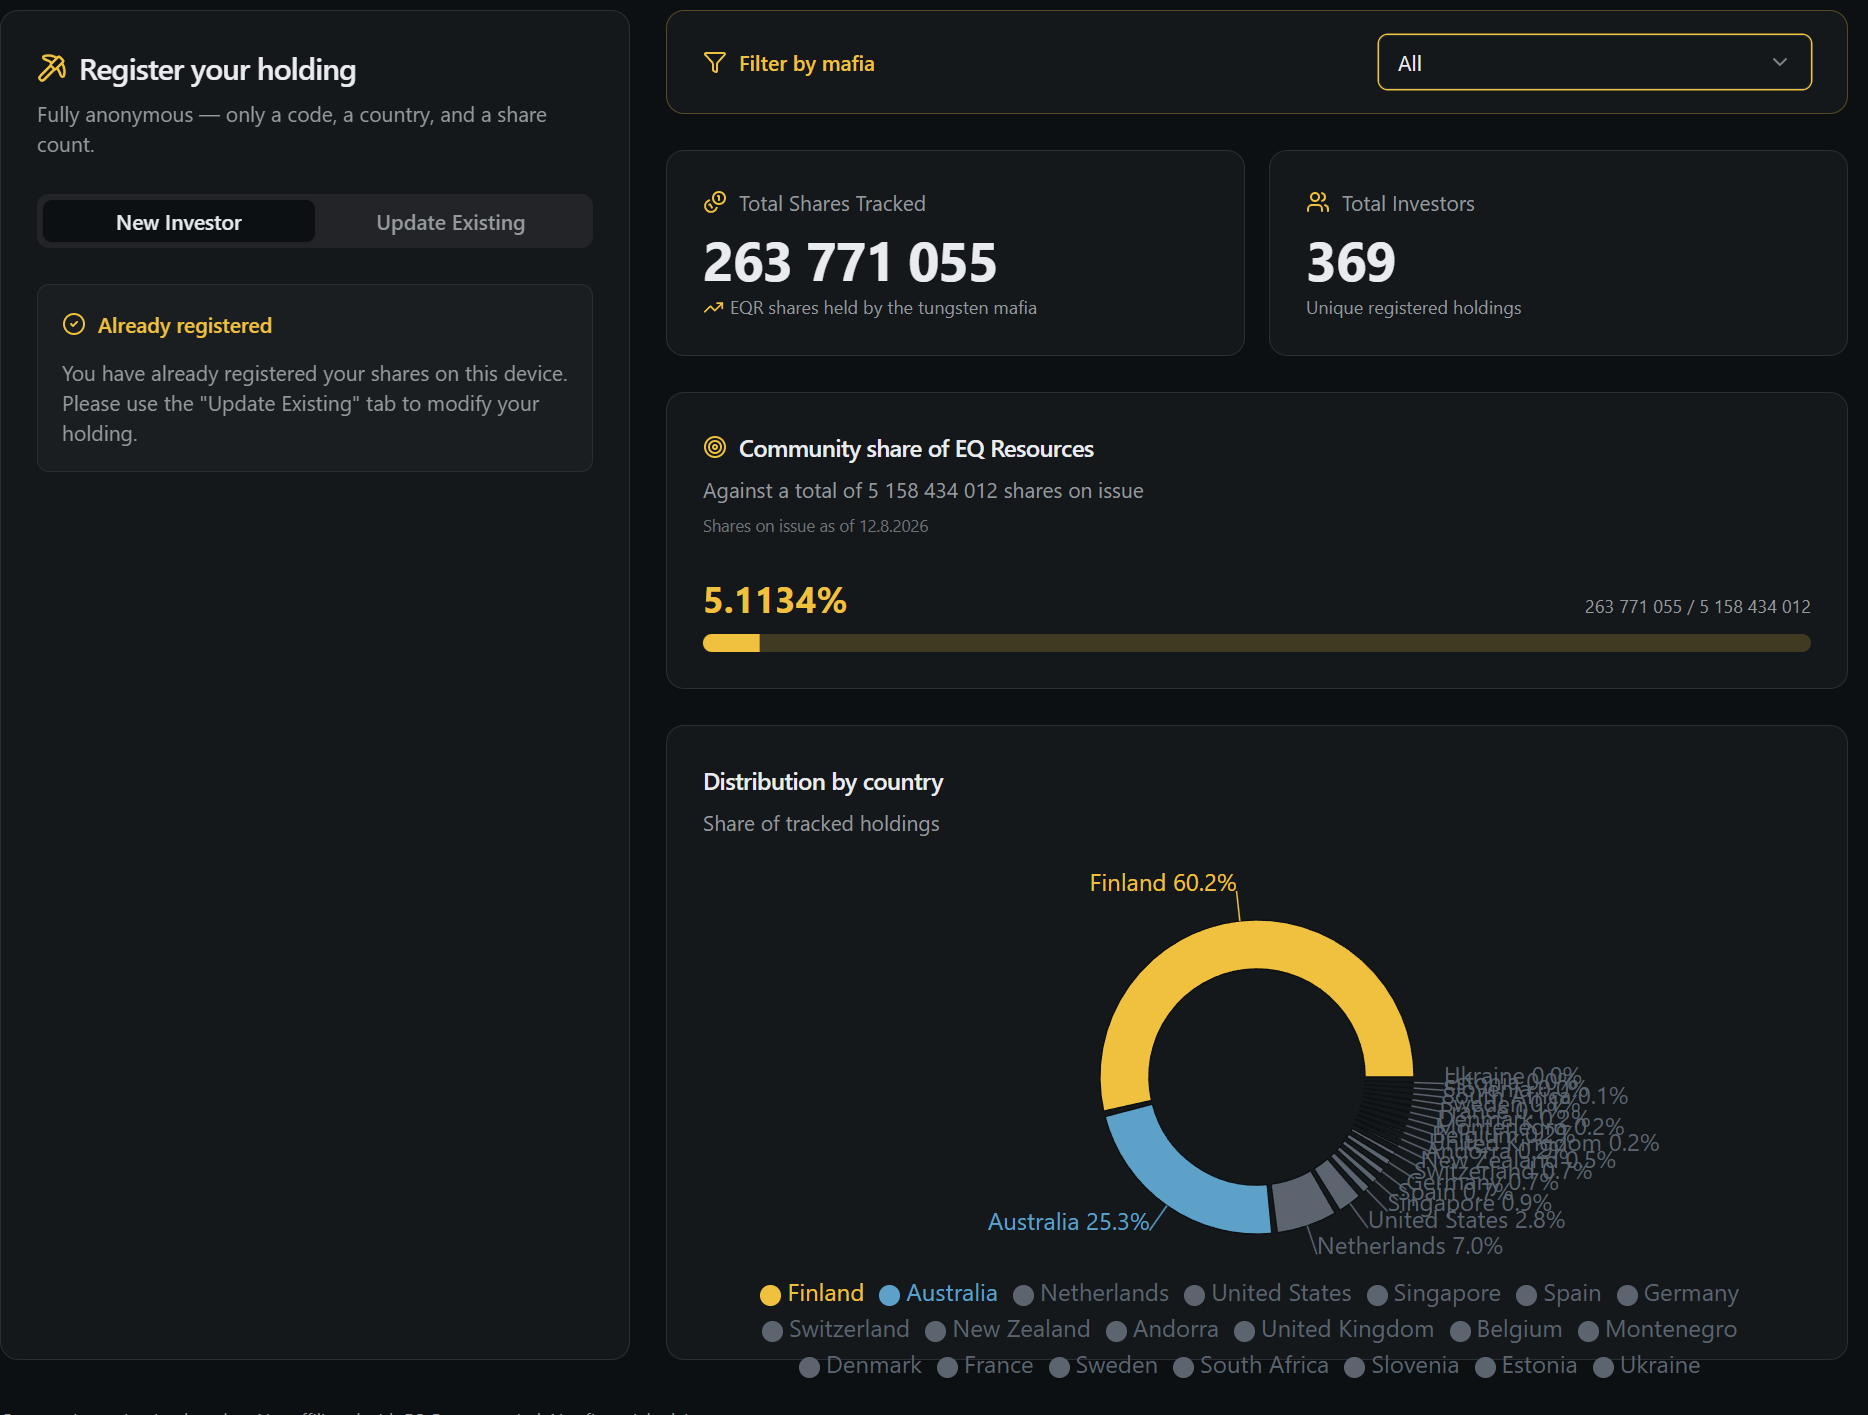
Som de flesta säkert har märkt via X, så finns det en exceptionellt stor och aktiv EQ Resources-community i Finland. X-användaren Mikke har nu byggt en anonym tracker där man kan gå in och lägga till antalet aktier man äger, om man har några.
Intressant data finns tillgänglig.
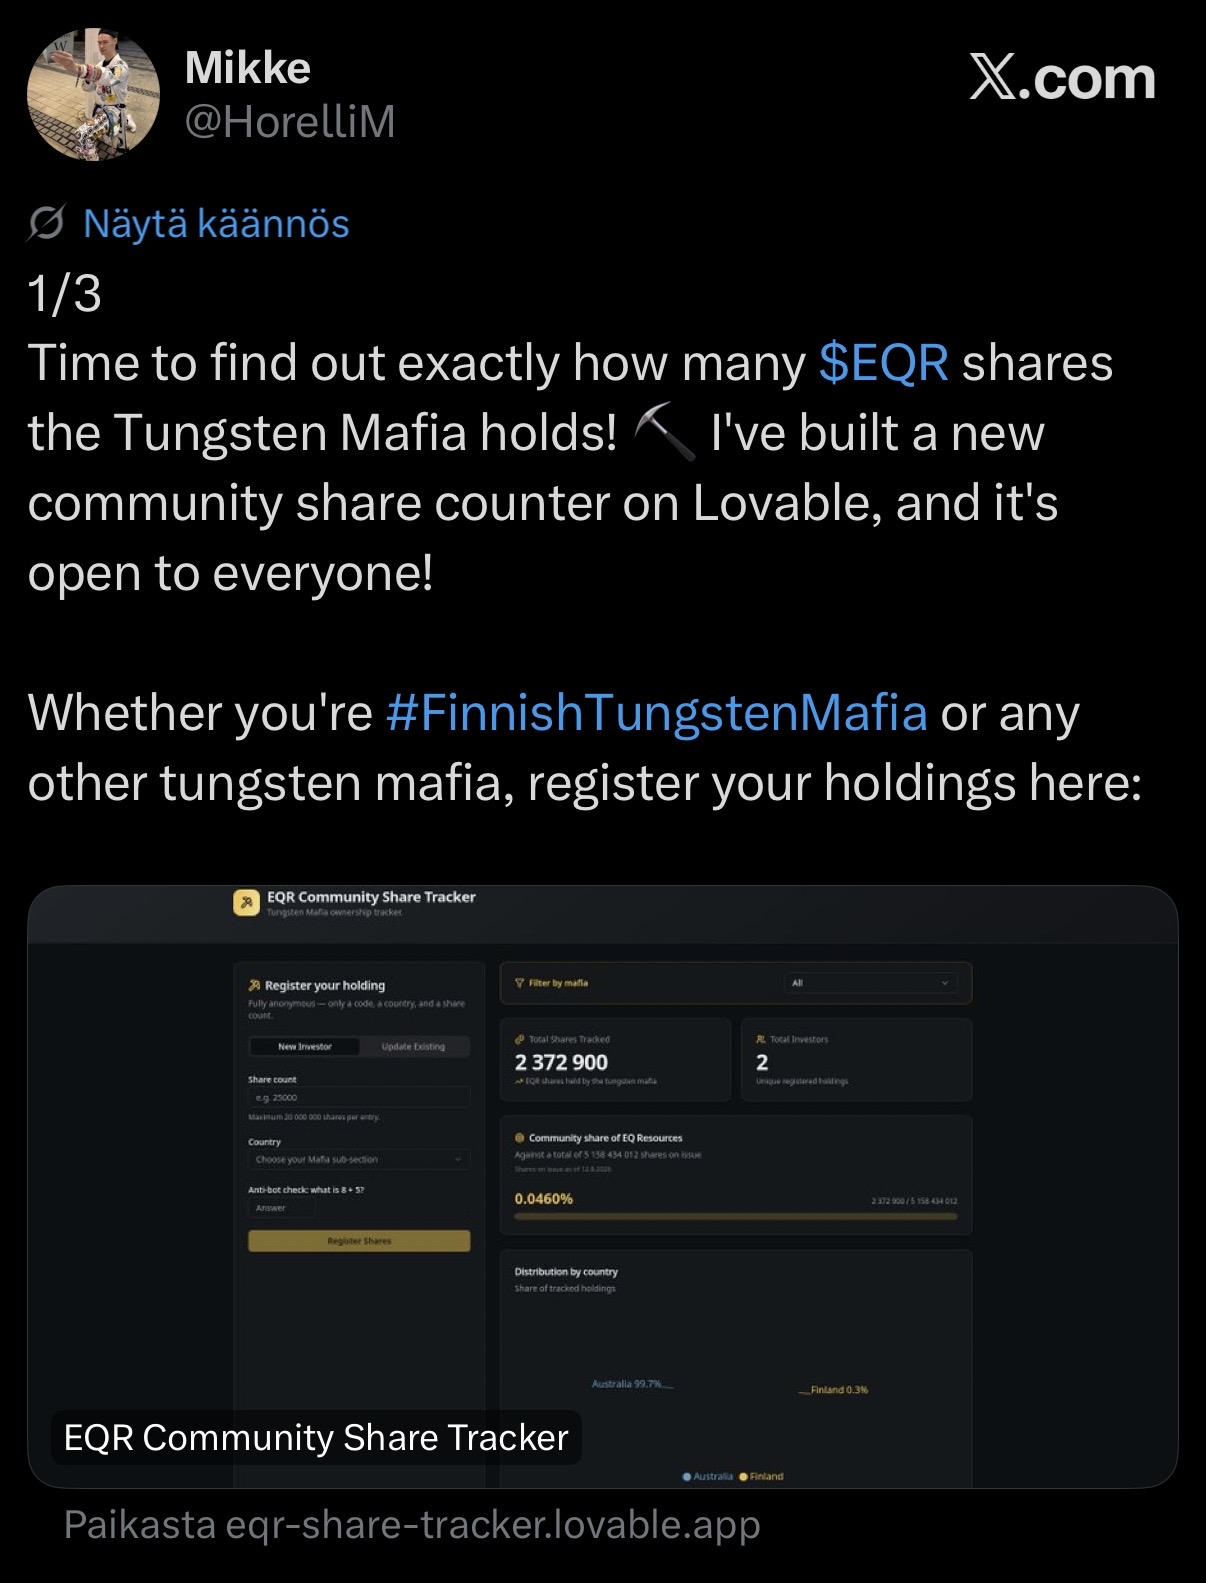
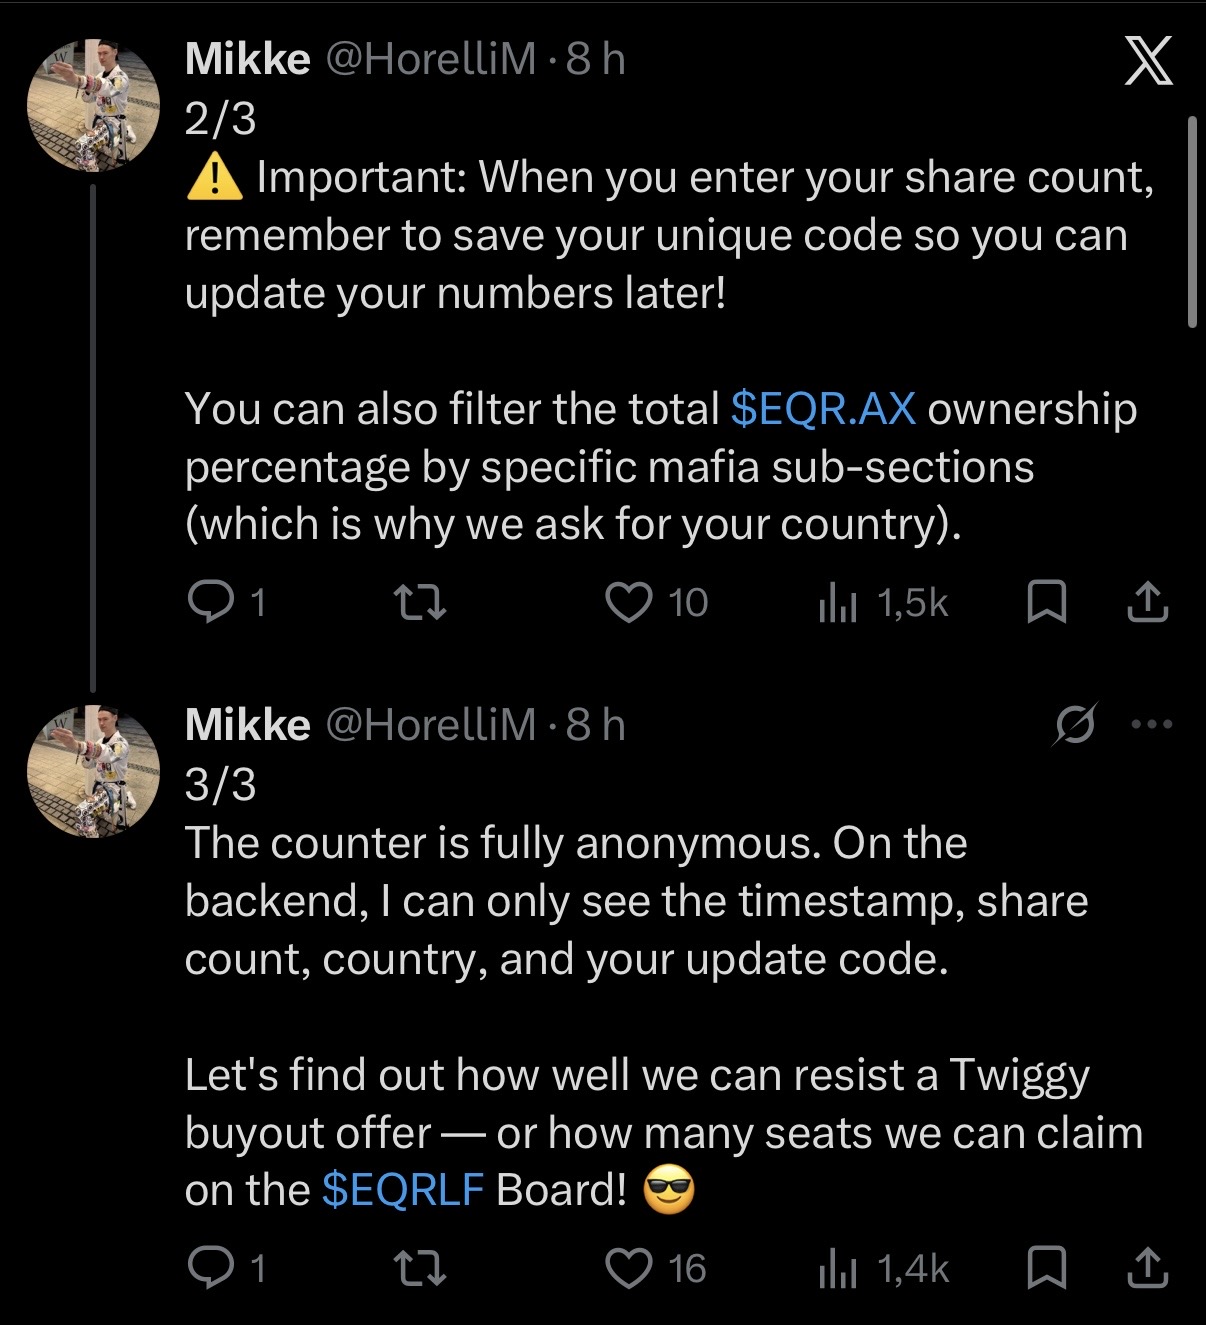
https://x.com/horellim/status/2088907389361652058?s=46&t=c4-OYf9yBMjuREbWiOGXdA
Länk till räknaren: https://eqr-share-tracker.lovable.app/
6 gillningar
Tack @AaronWlanBissaka för att du tog upp det!
Låt oss se om vi kan nå över 10 % ägarandel globalt. Då skulle vi kunna blockera Twiggys (eller någon annans) uppköpserbjudanden. Så småningom kan vi börja fundera på styrelseplatser också😁
10 gillningar