Kazakstan-projekten saknades ju härifrån. Till mitt försvar måste jag säga att den kommersiella produktionen kan dröja till in på 2030-talet.
Håller absolut med om att prisuppgången bör fortsätta fram till 2028. Det är visserligen omöjligt att förutsäga priset tills dess, men vi kommer att ligga högre, och rejält, vid det laget. Vinnarna är förstås fortfarande de som kan sälja till spotpris från dessa nivåer. Någonstans däremellan offtake-avtal med pristak och prisgolv.
Om priset ligger runt 10 000 USD / mtu och produktionen 2027 är 400 000 mtu. Då tjänas det mycket pengar. Minst det dubbla i förhållande till börsvärdet. Kommer detta att ske 2027? Det kan hända eller inte hända, men potentialen finns där.
Ingen investeringsrådgivning, och kom ihåg att gruvbolag är gruvbolag.
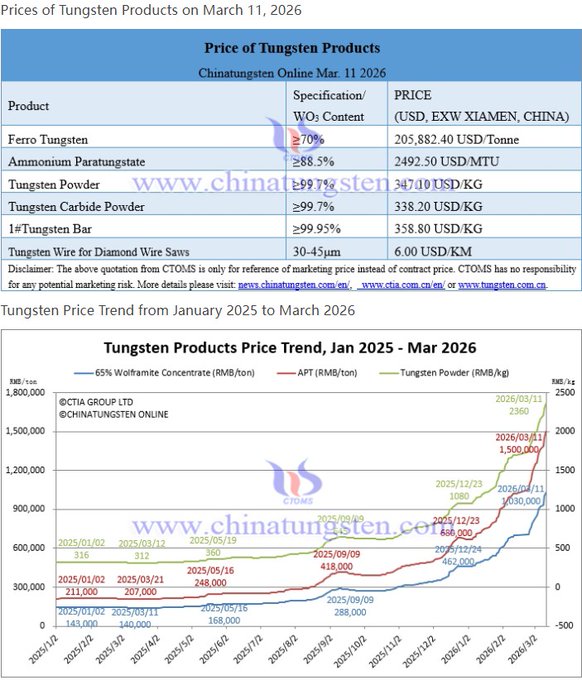
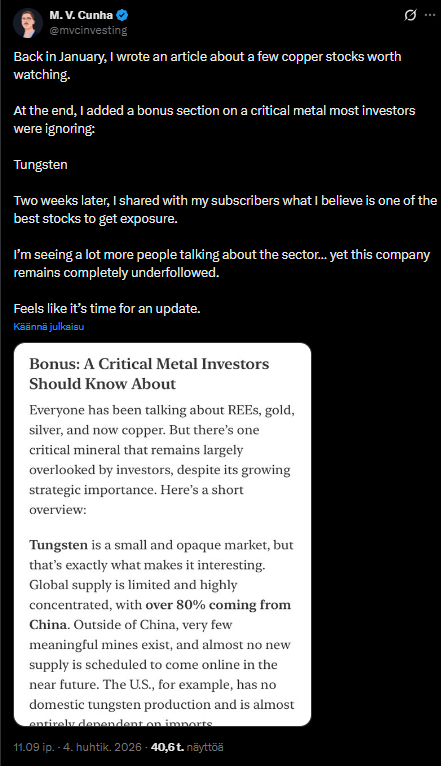
Volfram används i halvledarindustrins waferprocesser och är ett mycket viktigt material. För ett år sedan varnade utrustningstillverkare för prissättningen på volfram och uppmanade FAB:er att förbeställa material till lagret. Ingenting har förändrats sedan för ett år sedan, och priserna börjar skena. Under covid såg vi ett mycket hårt slag när försörjningskedjorna (supply chains) brast, och på något sätt känns det som att en ny kris kan vara på gång som skulle kunna påverka halvledare riktigt illa.
Is i magen – ett meddelande till ärade tjurskallar!
Gruvbranschen är cyklisk, och nu när volframpriset rusar kraftigt uppåt är det säkert på sin plats att påminna ärade medinvesterare om värdering av cykliska aktier!
I aktier blickar man mot framtiden. Även om priset på volfram (tungsten) är högt eller stiger just nu, hur långt in i framtiden kan detta fortsätta? Det torde vara den viktigaste frågan.
Det påverkar också till vilka forward p/e-tal det är värt att köpa till exempel EQ Resources, och vilka p/e-tal man bör använda för antaganden om den framtida aktiekursutvecklingen.
Exempel:
Apt 5000, eqr täljer guld. Vilket p/e?
Gör du ett prisantagande på p/e 10 eller till exempel p/e 5? I cykliska bolag, särskilt gruvbolag, sjunker värderingsmultiplarna under en boomcykel. Men tänk om boomen bara fortsätter och fortsätter? Dippar värderingsmultiplarna ytterligare eller börjar de stiga? Ju längre in i framtiden vi går, desto farligare är det att köpa till höga multiplar eftersom ny produktion kommer ut på marknaden och påfyllnaden av krigslager har hunnit längre. Här antas förstås redan många saker om allt från krigföring till produktion och användningsområden.
Svaret ligger nog någonstans i intervallet 5–8, men enligt min mening är det naivt att göra prisantaganden över P/E 10.
APT $5000. Vad är aktiens värde med ett P/E-tal på 5?
Låt oss blicka lite in i framtiden och anta att EQR levererar.
Högre halt (grade) från Iothane (klart)
APT stannar på nivån $5000
Fördubbling av Carbine till 2026
Produktion från Wolfram Camp
Förvärv av ett ferrotungsten-raffinaderi
Produktionsmål:
Mt. Carbine ~350 000–400 000 MTU
Saloro 160 000–200 000 MTU
Wolfram Camp 100 000 MTU
700 000 MTU produktion x (5000 /MTU x 1,2 (ferrotungsten-premie) - 400 /MTU AISC) x 0,7 (skatter osv.) ~$2.74B i vinst.
P/E-tal 5 → 12,35B börsvärde = över 10x uppsida mot nuvarande pris.
Visst är ett bättre sätt att värdera bolaget än P/E-tal kanske att uppskatta 3 års fritt kassaflöde – här är en utmärkt kalkylator skapad av @el_miikka: https://eqr-cashpile.lovable.app/
EQR har dalat ett tag och som vanligt tystnar tråden i takt med det! En köpsignal på mikronivå alltså…
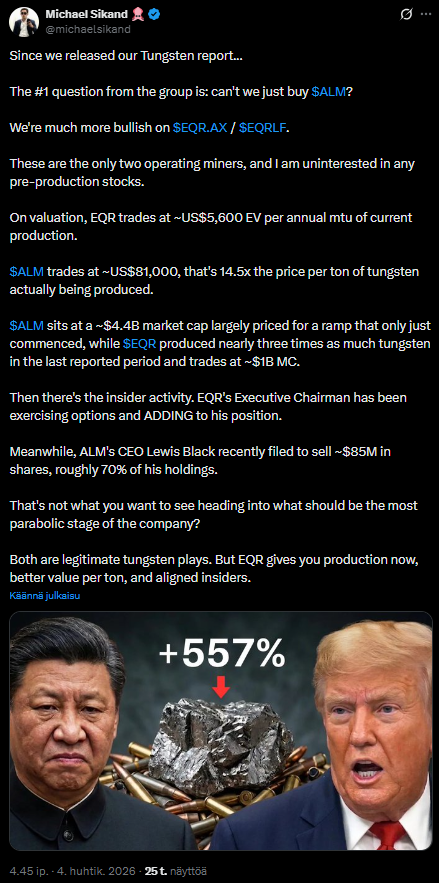
”Den största volframproducenten” Almonty föll fult igår när de publicerade en Q4/2025-rapport rensad från säljargument. Avslöjade den månne att kejsaren var naken?
Ett par effekter:
Skillnaden mellan Almonty/EQR minskar, men främst genom att Almontys värdering sjunker.
EQR:s värdering ökar relativt sett genom att de tar en större del av den västliga produktionen 2026, när Almontys produktion inte kommer ut på marknaden som förväntat.
Produktionsförväntningarna stramas åt
Investerare flyttar sin volframvikt från Almonty till EQR
Allt som allt är investeringscasen fortfarande intakta och EQR-investerare har ingen anledning till panik.
Jag lade precis en liten lottorad på Spartan Metals. Enligt AI har det potential, men jag skulle gärna höra åsikter om företaget från klokare och mer erfarna investerare här.
Nuvarande värderingsöversikt
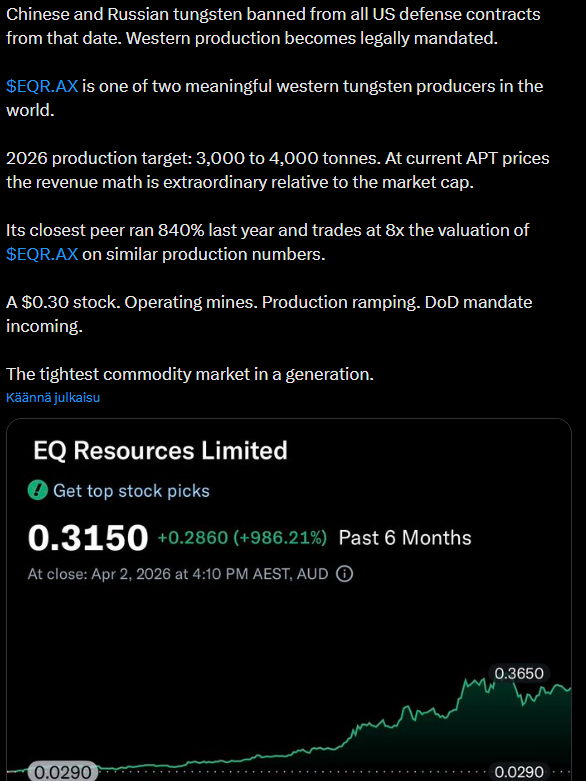
EQ Resources: Aktiekurs 0,265 AUD; Marknadsvärde ~1,293 miljarder AUD (~850 miljoner USD vid nuvarande växelkurs); Företagsvärde ~1,48 miljarder AUD. P/S (ttm) 10,16x på ~A$75 miljoner intäkter. Aktier ~4,88 miljarder.
Spartan Metals: Aktiekurs 0,67 CAD; Marknadsvärde ~24,9 miljoner CAD (~18 miljoner USD); Företagsvärde ~29 miljoner CAD. Inga intäkter ännu (utvecklare i förproduktion). Aktier ~41,6 miljoner (lågt free float, ~43 % insider/strategiskt ägande).
Spartan handlas till ~1/50-del av EQ:s marknadsvärde trots att det kontrollerar en jämförbar skala av volframfyndigheter i en strategiskt överlägsen jurisdiktion.”
EQR:s säljtryck kan möjligen till stor del förklaras av försäljning av optioner? 145M aktieoptioner utnyttjades den 18 mars, möjligen såldes de men det är spekulation. Priset på optionerna är väldigt billigt så en försäljning skulle vara helt logisk…
Eq resources är rakt av billigt. Om man tror på produktionssiffrorna på 300 000 mtu. Med dessa priser skulle resultatet vara cirka 500 miljoner dollar. Marknadsvärdet är drygt 1 miljard USD. Observera att produktionsvolymerna kommer att öka mot slutet av året. Om volframpriset fortsätter att stiga är det nuvarande priset inte medelpriset för året. Medelpriset kommer då att vara högre. De närmaste två kvartalen är avgörande för berättelsen.
Vad tycker ni på forumet om Endomines volframprojekt med en österrikisk aktör? Det verkar som att det inte finns några andra liknande projekt i Finland?
Lewis Black har tydligen sålt en stor del av sitt ägande i Almonty. Intressant om det stämmer. En rejälare basturenovering. Det finns förstås fortfarande grejer kvar.
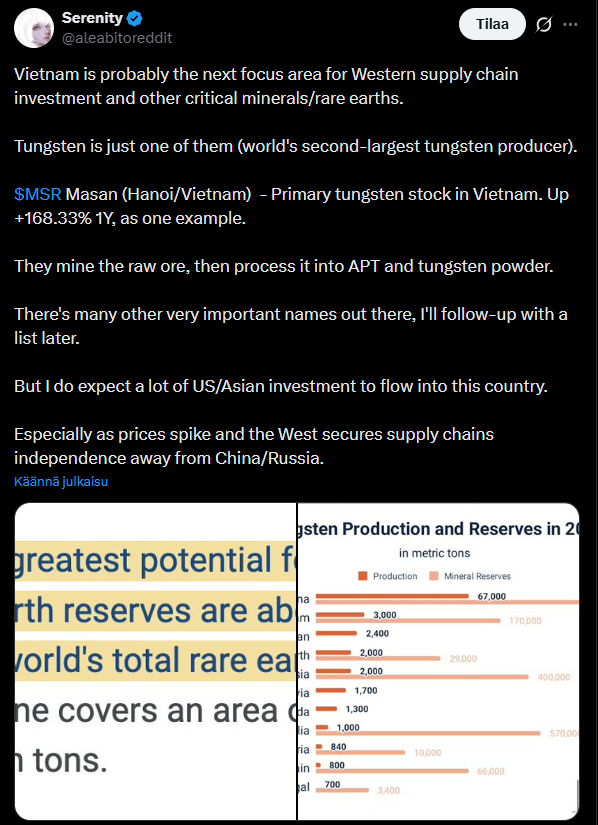
Mycket uttömmande lista över olika volframprojekt. Dessa börjar dyka upp när priset har stigit. För många är det dock en lång väg innan de är i produktion, om de ens når dit.
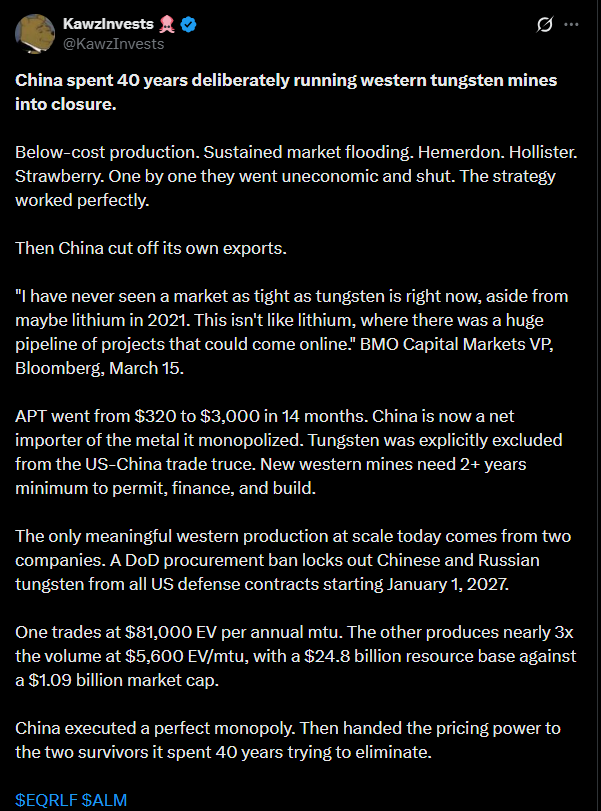
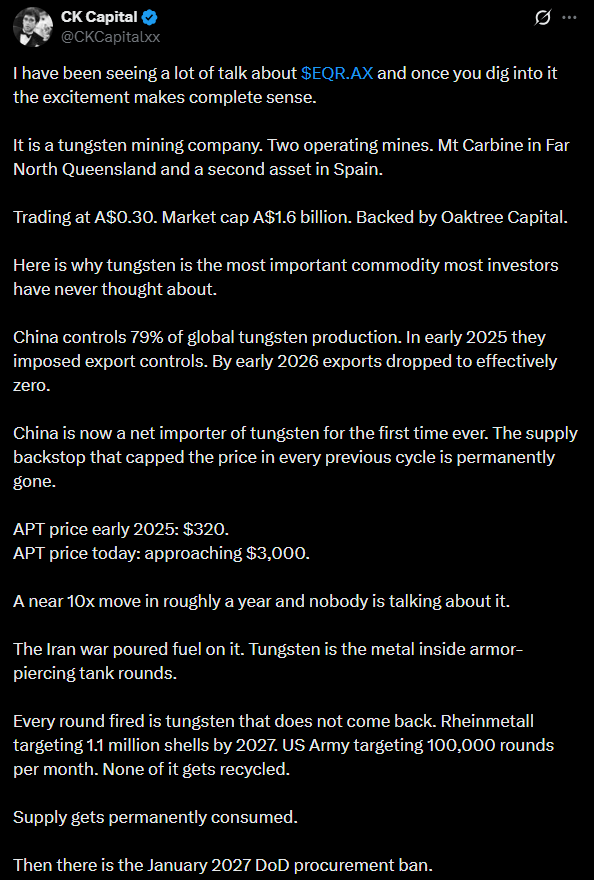
EQ Resources har under de senaste dagarna fått exceptionellt mycket uppmärksamhet och dragkraft på X. Flera konton med många följare har lyft fram bolagets och volframens strategiska betydelse, och det känns som att medvetenheten om västerländsk produktion sakta men säkert sprids till en bredare publik
En analys av EQR.AX av sådan kvalitet. Det är värt att bekanta sig med om företaget intresserar dig. Naturligtvis även när det gäller volframmarknaden i allmänhet.
Jag undrar vänligen hur man lättast kan kontakta det aktuella företaget? Degiro och Mandatum Trader nämns, men finns det någon praktisk skillnad mellan dem ur en småinvesterares synvinkel?
{“content”:“En varning om detta. Som man har talat om på x-sidan under en längre tid, kan nästa pågående kvartal (Q) fortfarande vara ganska svagt. Regnmängderna, som varit en utmaning för båda gruvorna, har påverkat produktionen.\n\APT-priset har stigit så kraftigt att medelpriset för kvartalets sålda produktion inte är så högt som man kunde tro. I början av kvartalet såldes det dock betydligt billigare. Jag tror att resultaten för juli och oktober kommer att spränga banken.”,“target_locale”:“sv”}