Verve (Media and Games Invest) - Kasvava kassakone Ruotsista

Verve Group pohjoismaiden aliarvostetuin kasvucase?

Yhtiön omat tavoitteet vuodelle 2028/2029:

Liikevaihto: 1 mrd €+

EBITDA: 330 M€+

EBIT-marginaali: 20–25 % → noin 200–250 M€ EBIT

Net leverage: 1,5–2,5x EBITDA → midpointilla ~660 M€ nettovelka

Miten tätä pitäisi arvostaa?

  1. Yhtiö kasvaa edelleen kaksinumeroista vauhtia liikevaihdossa ja tuloksessa.

  2. EBIT-marginaali yli 20 % – toimialan kärkeä.

  3. Selkeä yritysostokohde, sillä synergiapotentiaali on alalla poikkeuksellisen korkea.

  4. Toimitusjohtaja on suurin omistaja ja ostaa lisää osakkeita käytännössä joka kvartaali.

  5. Verrokit treidaavat 20–70x EV/EBIT -kertoimilla.

Absoluuttinen minimitaso Verveä arvostettaessa pitäisi löytyä väliltä 15–25x EV/EBIT.

Arvostusskenaariot (EBIT 230 M€, nettovelka 660 M€, nykyinen market cap 440 M€)

15x EV/EBIT → EV 3 450 M€, market cap 2 790 M€

20x EV/EBIT → EV 4 600 M€, market cap 3 940 M€

25x EV/EBIT → EV 5 750 M€, market cap 5 090 M€

Nykyinen markkina-arvo: 440 M€
Mahdollinen markkina-arvo tavoitteiden toteutuessa: 2,8–5,1 mrd €

Johtopäätös:

Jos Verve yltää edes lähelle omia tavoitteitaan ja saa normaalitasoa matalammatkin AdTech/SaaS -kertoimet, nykyarvostuksessa piilee 6–12x potentiaali 2028/2029 mennessä. Pieni diluutio matkalle tulee, mutta se ei muuta isoa kuvaa.

On täysin mahdollista – jopa realistista – että yhtiön arvo kymmenkertaistuu neljässä vuodessa.

Ja muistetaan: toimitusjohtaja, yhtiön suurin omistaja, on ostanut osakkeita miltei pakkomielteisesti joka kvartaalin jälkeen, yhteensä jo ties miten monella miljoonalla euroilla. Hän näkee arvon – miksei markkina näe?

Tämä on yksi niistä caseista, joissa riski/tuotto-suhde on poikkeuksellisen epäsymmetrinen.

Mitä en tässä yhtälössä tajua?

64 tykkäystä

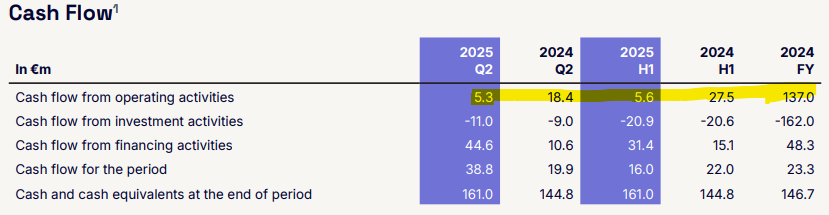
Hyvää pohdintaa ja samaa itse puntaroinut jo pitkään miten matalasti yhtiötä arvostetaan. Väitän, että kuluvan vuoden osalta kurssissa näkyy integraatiohaasteiden lisäksi - tai ennemmin niiden jatkumisen pelon lisäksi - se miten heikko kassavirta on H1 mennessä ollut. Näkisin, että kurssissa nähdään aikamoista helpotusrallia, jos/kun huomataan loppuvuoden osalta, että integraatiohaasteet ovat takanapäin kuten jo todettu ja kassavirta painottuu loppuvuoteen kuten johto todennut useaan otteeseen.

Q2 rapsalta: “As is typical for the ad tech industry and consistent with prior years, working capital changes tend to contribute negatively to cash flows in the first half of the year and positively in the second half due to seasonal patterns.”

Toinen iso katalysaattori tulee olemaan 2026 ohjeistus, mutta sinne on vielä matkaa. Itselle seuraava peiliin katsomisen paikka on tuo kassavirran kehitys Q3-Q4 ja toistaiseksi perse pysyy tukevasti salonkivaunun penkissä.

25 tykkäystä

Hei kaikki! Nimeni on Christoffer Jennel ja olen analyysivalvonnassa Vervellä. Koska foorumimme on nyt siirtynyt monikieliseen tilaan, voit esittää minulle kysymyksiä ja osallistun keskusteluun täällä.

63 tykkäystä

Mikä valueman nimimerkin ajatuksessa on mielestäsi väärin? Miten itse ajattelet potentiaalia jos yritys saavuttaisi keskipitkän aikavälin tavoitteet?

4 tykkäystä

Minkälainen dynamiikka vallitsee näiden adTech firmojen ja ekosysteemien omistajien, esim. Alphabet ja Apple välillä? Jos tämä on varsin tuottoisaa bisnestä, niin miksi alustayhtiöt eivät ota sitä oman ekosysteeminsä osaksi ja savusta näitä kolmansia osapuolia ulos?

6 tykkäystä

Hei @Mikemagnificent! Siinä ajatuksessa ei välttämättä ole mitään vikaa, vaan se korostaa ehdottomasti tulevaisuuden potentiaalia, jos yhtiö kehittyy taloudellisesti tavoitteidensa mukaisesti samalla kun se kokee merkittävän kertoimen (multiple) laajenemisen. Itse olen hieman konservatiivinen tulevan orgaanisen kasvun suhteen verrattuna yhtiön omiin tavoitteisiin, ja samalla mielestäni alhaisemmat kertoimet ovat perusteltuja tänään. Yritän selittää miksi tarkemmin alla.

Uskon, että Verveen liittyen on kuitenkin pidettävä mielessä, että yhtiöllä, nykyisessä muodossaan puhtaammin mainosteknologiayhtiönä (ad-tech-yhtiönä), on suhteellisen lyhyt historia (track record), mikä yhdessä mainosteknologiamarkkinan (adtech-markkinan) jatkuvasti muuttuvan maiseman kanssa tekee vaikeaksi arvioida varmuudella tulevan kasvun kestävyyttä pidemmällä aikavälillä. Suuri osa yhtiön historiallisesta kasvusta, sekä orgaanisesta että epäorgaanisesta, on tullut aiemmasta pelitoiminnasta, joka on historiallisesti muodostanut suurimman osan yhtiön tuloista. Vasta vuosina 2020/2021 mainostoiminta ylitti pelitoiminnan tulojen osalta.

Vaikka on selvää, että tunnuksettomat mainosratkaisut (ID-lösa annonslösningar) muuttuvat yhä relevantimmiksi, kun otetaan huomioon, miten kuluttajien näkemys omasta yksityisyydestään on muuttunut ja suurin osa ei halua tulla seuratuiksi (trackade), ei kolmannen osapuolen evästeille (tredjepartscookies) ole edelleenkään selvää ”hopealuotia” korvaajaa, vaan useita erilaisia ratkaisuja. Olemme kuitenkin nähneet, että Verve on tunnuksettomilla mainosratkaisuillaan (erityisesti kontekstuaalisessa mainonnassa) ottanut markkinaosuuksia, erityisesti iOS-laitteissa (IOS-enheter), mikä on rohkaisevaa. Verve toimii myös mainoskanavissa, joilla on korkea arvioitu kasvu (sovelluksen sisäinen (In-app), CTV jne.), mikä luo edellytykset hyvälle orgaaniselle kasvulle tulevaisuudessa. Tästä huolimatta olemme kuitenkin suhteellisen konservatiivisia kasvuennusteissamme edellä mainitun (lyhyt historia, jatkuvasti muuttuva markkina) vuoksi, sillä on erittäin vaikea arvioida esimerkiksi, mitkä tunnuksettomat mainosratkaisut saavat eniten vetoa (traction), tapahtuuko kolmannen osapuolen evästeiden (tredjepartscookies) poistaminen käytöstä ja milloin, miten hinnoittelu (CPMs) kehittyy maailmassa ilman tunnisteita/kolmannen osapuolen evästeitä jne.

Jotta tavoitteet saavutetaan, uskon nykyisten arvioideni perusteella, että yhtiön on omaksuttava korkeampi yritysostotahti kuin mitä yhtiö tavoitteissaan ilmoittaa, mikä puolestaan riippuu siitä, miten velkaantuminen ja voitonkasvu kehittyvät tulevaisuudessa. Se tuo myös hieman suurempaa epävarmuutta sen suhteen, mitä yhtiöitä ne ostavat, niiden laadun, millä kertoimilla ne ostetaan ja mahdollisten integraatioriskien osalta. On syytä lisätä, että arvioissani ei oteta huomioon mahdollisia yritysostoja.

Lisäksi olisin soveltanut alhaisempia kertoimia kuin mitä edellä on mainittu, kun otetaan huomioon tarkastelemamme vertailuryhmä (peer group). Suhteessa näihin Verveellä on esimerkiksi korkeampi velkaantuneisuus, mikä tarkoittaa, että suurempi osa kassavirroista menee korkojen maksuun, samalla kun vertailuyhtiöt (peer-yhtiöt) ovat yleisesti ottaen osoittaneet vahvempaa kassavirran konvertointia, mikä kokonaisuudessaan tarkoittaa, että vertailuyhtiöiden voittoja tulisi arvostaa korkeammalle. Jos otamme lisäksi yhtiön kuten The Trade Desk (johtava DSP-toimija avoimessa internetissä), joka on kasvattanut liikevaihtoaan +20-30% (periaatteessa täysin orgaanisesti) erittäin pitkän ajan, se antaa toisenlaisen näkyvyyden ja luottamuksen sijoittajille, minkä vuoksi tällaisesta yhtiöstä ollaan valmiita maksamaan korkeampia kertoimia. Siksi mielestäni kertoimissa tulisi olla tänään melko selkeä alennus, mutta sillä varauksella, että niissä on nousuvaraa sitä mukaa kun Verve jatkaa näyttöjensä antamista, vahvistaa kassavirran konvertointia ja vähentää velkaantuneisuutta. Mutta kuten @Valueman toteaa, jaan näkemyksen, että nousuvara on suuri, jos tavoitteet vuodelle 2028/2029 saavutetaan tai ollaan kohtuullisen lähellä niitä, jopa mainituilla vielä alhaisemmilla kertoimilla, mikä mielestäni on perusteltua tänään.
34 tykkäystä

Mitä asioita, kyvykkyyksiä, kilpailuetuja Verven tulisi mielestäsi yritysostoilla ensisijaisesti hankkia ?

Hei @Vara-Paavi! Se on hyvä kysymys! Markkinat jaetaan yleensä suljettuihin ekosysteemeihin (walled gardens) (Alphabet, Meta, Apple, Amazon) ja avoimeen internetiin (open internet) (esim. Verve Group, The Trade Desk, Magnite). Suljetut ekosysteemit hallitsevat koko arvoketjua omilla alustoillaan, kun taas avoimen internetin yritykset mahdollistavat mainonnan monissa eri medioissa ja sovelluksissa sekä tarjoavat enemmän läpinäkyvyyttä ja joustavuutta. Suljetut ekosysteemit voisivat integroida enemmän itse, mutta tässä on myös sääntelyriskejä/-esteitä, joissa esimerkiksi Alphabet on jo EU:n ja USA:n tiukan tarkastelun kohteena dominanssistaan erityisesti hakukoneissa. Suljettuja ekosysteemejä kutsutaan usein “mustiksi laatikoiksi” (black boxes), koska ne eivät ole kovin läpinäkyviä mainosten ostamisessa ja myymisessä, ja juuri läpinäkyvyys on jotain, mitä kysytään yhä enemmän. Lisäksi suuret mainostajat/toimistot eivät halua olla riippuvaisia yhdestä alustasta, vaan vaativat läpinäkyvyyttä, vertailtavuutta ja valinnanvapautta. Itse asiassa monet suljetut ekosysteemit tekevät yhteistyötä avoimen internetin yritysten kanssa tavoitteenaan maksimoida kattavuus, tehokkuus ja uskottavuus.

Vaikka voidaan sanoa, että suljetut ekosysteemit enemmän tai vähemmän asettavat pelisäännöt, tarvitaan toimiva ekosysteemi itsenäisiä toimijoita (open internet), jotta markkinat olisivat uskottavat, sääntelyn kannalta kestävät ja teknisesti innovatiiviset.

16 tykkäystä

mites tuleeko inderesiltä jotain ennakkoa verven q3 suhteen. olisi kiva saada ennakot ennen tulevaa q3:sta.

1 tykkäys

Hei! @mestaripancho Kyllä, Q3-ennusteemme tulevat ilmi ennakkokommentissamme, jonka julkaisemme pari päivää ennen raporttia (18. marraskuuta) :slight_smile:

14 tykkäystä

Tämä kommentti jäi mieleen sillä se tuntui aika härkäiseltä.
Nyt kun on hieman aikaa virrannut niin oletko vielä samaa mieltä?
Inderes ennustaa 63,8M€:a nettotulosta vuodelle 2026. Tämän luvun kun kertoo 20:llä, olisi hyväksyttävä arvostus tänä vuonna MCAP 1276M€. Tämä kruunun/euron nykykurssilla olisi 13967,79M SEK.
Kun summan jakaa osakkeiden määrällä 200,112,233, saadaan tavoitehinta 69,8SEK (osakkeiden määrä syyskuun lopun tiedotteesta ja määrä marginaalisesti kasvanut viime tsekkauksesta). Nykykurssilla 21,72SEK tämä tarkoittaisi että hyväksyttävään arvostukseen olisi nykytasolta 221%:n nousua. Ei tuo mahdoton skenaario mielestäni ole kun samaan aikaan tulisi tuloskasvua ja multippelien nousua. Itse en kuitenkaan uskailtaisi pitää sitä perusskenaariona.
Oletko kauhonut @Geologiopiskelija Verveä kaksin käsin salkkuun tällä korkealla tuotto-odotuksella viime kuukausina vai onko sen määrä portfoliossa ns. tapissa? Itse en luultavasti koskaan osta mitään yli 10% painoon ellei tilanne olisi päivän selvä ilman mitään downside riskiä.
Ehkä lähimpänä itsellä ollut konttilaivafirma jolla oli niin paljon tilauksia sisällä ja P/E 2 + kohtuullisella velalla, että laskin jääväni omilleni jos kaikki kymmenet laivat uppoisi 2-3 vuoden sisällä merenpohjaan ilman että vakuutuksista saadaan rahaa ja kerätyt tuotot maksetaan osinkoina ulos samalla kun firma ajetaan alas. Siinä olisi pitänyt ottaa enemmän riskiä kun se tippui kevään dipissä. Olin kyllä pilkkimässä, mutta en saanut lisää. Olisi pitänyt vaan laidasta ostaa kaksin käsin ja jaloilla lisää. Tuotto olisi siitä +93% ja osinkojen kanssa lähemmäs 100%.

6 tykkäystä

Kyllä olen edelleen sitä mieltä, että PE20 on Vervelle sopiva ellei kohtuu maltillinenkin arvostus (verrattuna hieman vastaanalaisiin USA yhtiöihin* :smiley: ), toki olettaen ettei mainosmarkkina romahda taas väliaikaisesti ja kasvu jatkuu kaksinumeroisena. Toki on tässä ollut Trumpin sekoiluja, USA:n kuluttajadatan/työllisyyden heikentymistä yms. lähiaikoina, mutta katson itse pitkää peliä enkä kvartaalivaihtelua.

Itse en sijoittajan panikoi kurssilaskusta, jos en näe sille oikeasti järkevää syytä. Ja osakekurssin muutoksilla itsellään ei ole vaikutusta omaan arviooni yhtiön “oikeasta” arvosta vaikka kurssi laskisi -50%, vain koska joku random foorumityyppi huutelee “joku tietää jotain”-mantraa. En usko sisäpiiritiedon vuotamiseen ulos, tuon järjestelmäyhdistämishomman aiheuttamat vaikeudet todennäköisesti olivat Verven asiakkaiden havaittavissa, joten joku taho on hyvin mahdollisesti silloin voinut hyödyntää sitä osakkeen myymisessä/shorttaamisessa, ilman että tieto levisi laajemmin markkinoille etukäteen.

Mitä tulee Verveen juuri nyt niin oletusarvohan on se, että Q3 ei tule olemaan päätähuimaavan hyvä (oletettavasti parempi kuin Q2, ainakin mahdollisesta kausivaihtelusta suhteutettuna), kun Q2:lla olleesta järjestelmäyhdistämisestä johtuvia hetkellisiä hidastuksia liiketoimintaan luultavasti näkyy vielä Q3 raportissakin ainakin kvartaalin alun osalta. Ja lisäksi on se toisen puolen järjestelmien yhdistäminen, vaikka kertoivat sen olevan huomattavasti pienempi osa liiketoimintaa joten ei näy numeroissa yhtä isosti. Q4 on tärkein kvartaali, joten jos järjestelmistä ei tule enempää haasteita (josta ei ainakaan ole tiedotettu), niin odotan ihan hyvää loppuvuotta ellei USA:n talous yhtäkkiä syväkyykähdä.

Ja en ole lisännyt Verveä hetkeen kun on salkussa isolla painolla (noin 15%, nyt taas suurimpana kun eräs toinen ruotsalainen veliosake kyykkäsi :smiley: ) enkä ole halunnut lisätä sijoitusluoton määrää salkussa johtuen hieman epävarmasta markkinatilanteesta. Tankkailen itse useimmiten osarien jälkeen, koska olen kokenut sen turvallisimmaksi tavaksi. Edellinen Verve ostoni oli tuolloin elokuussa nykyistä kurssia alempaa, sen jälkeen ei juuri uutisia yhtiön osalta ole tullut yritysostoja lukuunottamatta.

*esimerkkinä Applovin ja Verve menivät aiemmin melko samaa tahtia niin kurssin kuin liiketoiminnankin osalta. Uskon, että ilman Verven kesäistä järjestelmäyhdistämishomman vaikutusta Verve olisi seurannut Applovinia ainakin jossain määrin. Applovin Q3 raportissa oli taas aika mehevät 60% kasvuluvut, tosin yritysostoja varmaa osa, en ole tarkemmin seurannut, mutta voisi olettaa että markkinatasolla ei ainakaan ole heikkoutta ollut.

23 tykkäystä

Perionin q3 raportti näyttäisi kertovan äkkiseltään posia usan adtech markkinasta.

https://x.com/wallstengine/status/1988586914782630074?t=ThbyabfjxQ3AIV6rGcXGwA&s=19

15 tykkäystä

Christofferin ennakkokommentit, kun Verve julkaisee tuloksensa ensi viikon tiistaina. :slight_smile:

Odotamme yhtiön orgaanisen kasvun olevan tasaista, mikä heijastaa sekä Q2:een vaikuttaneiden SSP-alustojen yhdistämishaasteiden jatkuvaa elpymistä että merkittävästi tiukempia vuosivertailulukuja. Kannattavuuden odotetaan olevan jonkinasteisessa paineessa, sillä liikevaihdon elpyminen ei ole vielä täysin kompensoinut yhtiön samanaikaista myyntiorganisaation skaalaamista. Syyskuussa tiedotetut kaksi yritysostoa vaikuttavat Q3-lukuihin minimaalisesti ajoituksen vuoksi, sillä Captify sisältyy lukuihin vain noin kahden viikon ajalta. Ensisijaisesti keskitymme johdon arvioon alustasiirron elpymisestä, keskeisten asiakaslukujen kehitykseen, jolla arvioidaan katkoksen vaikutusta asiakaskuntaan, sekä päivityksiin viimeisimpien yritysostojen integraation edistymisestä. Lisäksi kaikki kommentit markkinaolosuhteista ja Q4:n näkymistä ovat tarkassa seurannassa loppuvuoden lähestyessä.

15 tykkäystä

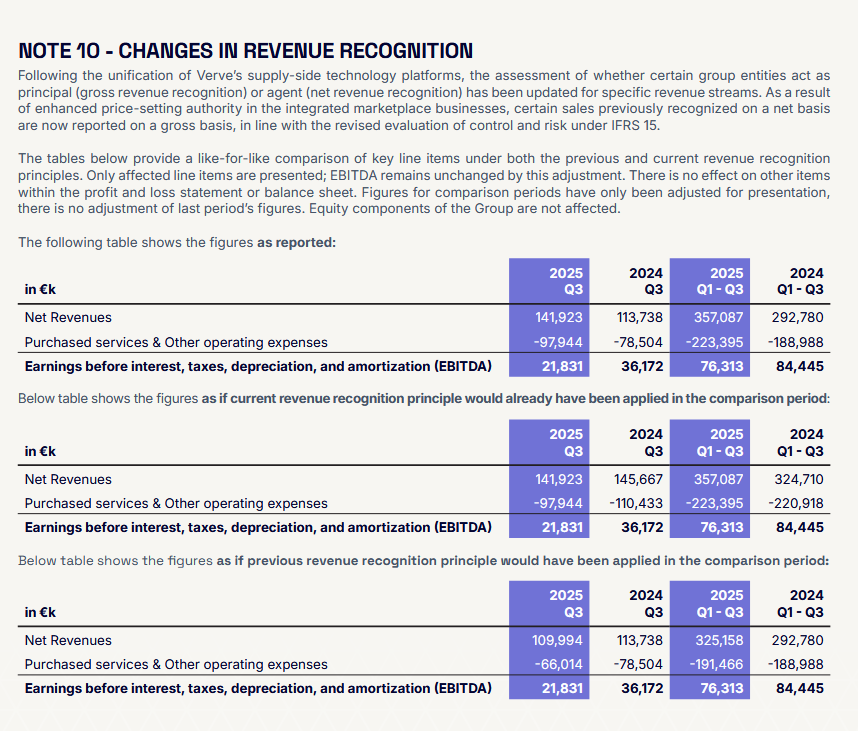
IFRS 15 muutokset vaikutti Q3 revenue laskentaan, M&A advisory fees (~€4.3m) tökki EBITDAa ja FY 2025 revenue guidance hilattu taas: 560 – 580 €m.

CEO:n mukaan numerot ei loista raportissa, mutta kovalla itseluottamuksella uskoo raportin strategiseen puoleen ja 2026 menoon.

11 tykkäystä

Nopealla vilkaisulla kaikki numerot alle odotusten. Eli taas voidaan spekuloida “joku tiesi jotain”, kun kurssi on valunut reippaasti. Ja tänään taas -10 - -15% tauluun?

2 tykkäystä

:smiley: Oliko suunta ennustuksissa sama, eli telkkä lähtee pöntöstä maata kohti?
Näen kuitenkin positiivisena ohjeistuksen noston vaikka vähän veivaamiseksi menikin. Toisaalta elokuussa oli melko synkkä tunnelma loppuvuoden onnistumisesta.

On 14 August 2025 Verve announced a reduced full-year outlook for 2025 in terms of net revenue and adjusted EBITDA. The revised outlook assumed net revenue of 485–515 €m (previously 530–565 €m)

In summary, Management expects a successful year-end close of the business, and reaffirms its positive expectations for the full year 2025, updating revenue guidance with expected contributions from aforementioned acquisitions and narrowing the revenue guidance to 560 – 580 €m (formerly: 485 to 515 €m)

Alkuperäinen ohjeistus oli 530-565 €m, joka pudotettiin 14.8.2025 485-515 €m ja nyt nostettiin alkuperäistä korkeammalle 560 - 580 €m.

Kyllä tässä oli hyvin vahva luotto Q4/2025 ja vuoteen 2026. Mutta selkeästi luvut oli tiedossa taas kun on lasketeltu hyvissä ajoin.

Kyllä tämä minussa herätti positiivisia tunteita kaikkinensa.

13 tykkäystä

Liikevaihto nousi hienosti ja tuli heti fiilis että mahtava suoritus, mutta mitä alemmas menee rivejä niin sitä heikommalta näyttää. 1,1M€ oikaistua nettotulosta kun Inderes odotti 5,3M€. Yleensä tällaisista missauksista osataan rankaista.

Edit: Oli siellä tällainen maininta liikevaihdosta.

the Company recognizes revenue from the migrated software platform on a gross basis rather than net. This change results in a material increase in reported revenue from Q3 2025 onward. For comparability, Q3 2025 net revenue would have amounted to EUR 110.0 million under the prior net presentation, representing a 3 percent decline versus Q3 2024

6 tykkäystä

Vertailukelpoinen liikevaihto laski 3%. Kirjaustekninen homma kyseessä.

Mahtavia nämä hurrien pikkuputkat, kun kesken tilikauden muokkaillaan kirjauskäytäntöjä. Rapsan viimeinen sivu kannattaa lukea tarkasti:

2 tykkäystä