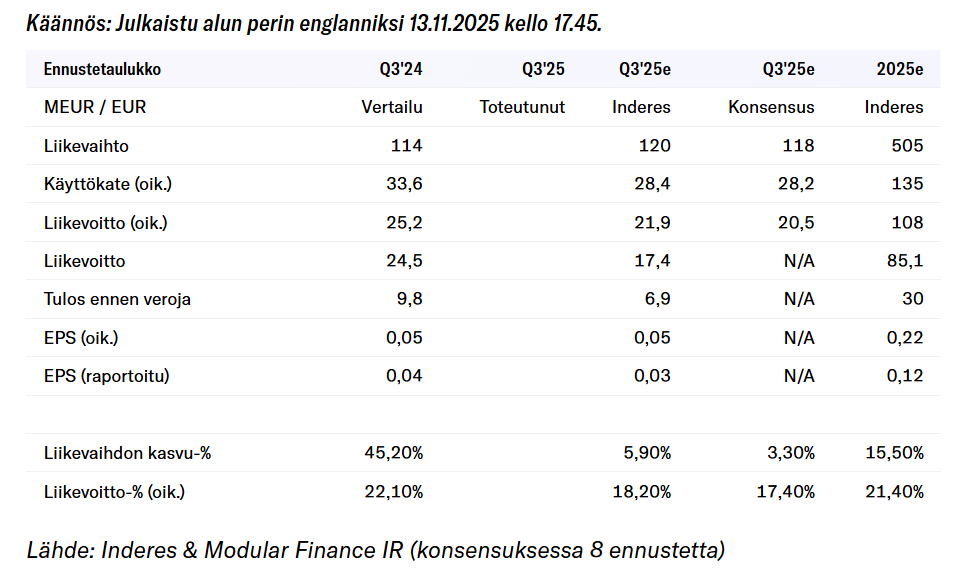
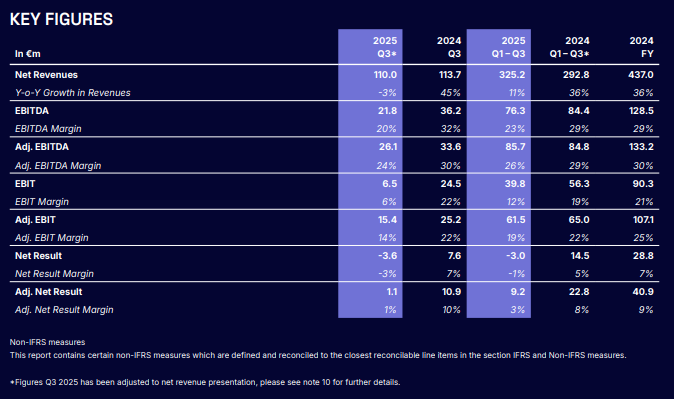
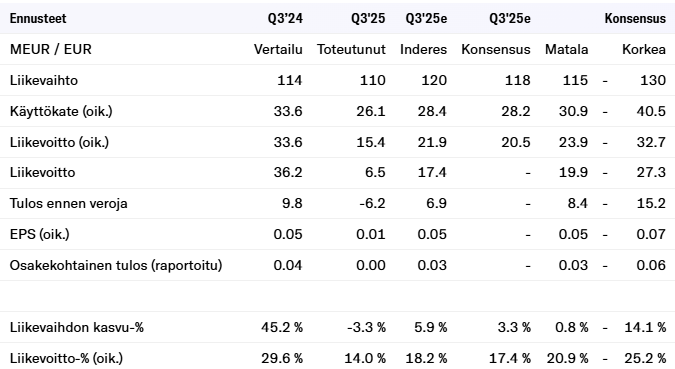
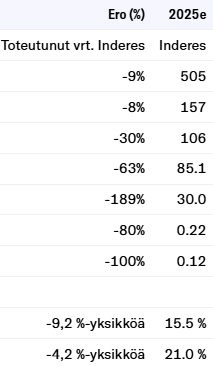
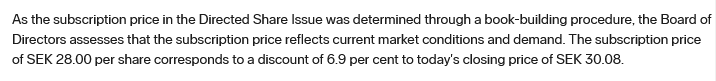
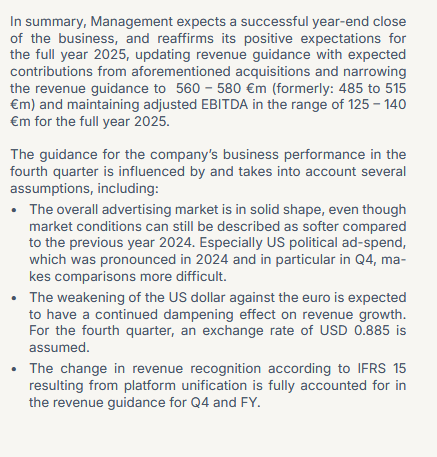
Joku IFRS 15 paremmin ymmärtävä voi ottaa kantaa onko kusetusmarkkinaa, mutta kyllähän siinä yritetään ainakin selittää asiaa tällä IFRS 15 kirjanpidollisella esitystavalla. Ja onko toisaalta väliä, jos jatkossa kirjaustapa on tämä.
Itselle tämä liikevaihdon virroissa (revenue streams) oleva principal ja agent -erittely on täyttä hepreaa, enkä tiedä oliko tämä raportointimuutos selkeästi tulossa IFRS 15 kautta, kun kuitenkin nyt tehtiin näitä alustojen yhdistymisiä (unification of Verve’s supply-side tachnology platforms).
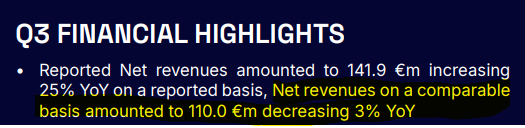
Ja kyllähän asia tuotiin heti ilmi alusta saakka, että vertailukelpoisesti laski:
EDIT: Kyselin tekoälyltä tyhmiä yrittäessäni oppia tätä itsekkin enemmän. En ota vastuuta yhteenvedossa olevien asioiden oikeellisuudesta. 
Yhteenveto
 1. IFRS 15:n perusidea: Kuka on “päämies” ja kuka “agentti”?
IFRS 15 sanoo:
 Päämies (principal)
Yritys kontrolloi tuotetta/palvelua ennen kuin se toimitetaan asiakkaalle.
→ Kirjaa bruttotulot (koko myynti).
Agentti (agent)
Yritys vain välittää palvelun ja ottaa siitä pienen osuuden.
→ Kirjaa nettoliikevaihdon (provisio).
 Esimerkki:
Airbnb
-
jos se olisi päämies → liikevaihtona näkyisi koko vuokra
-
agentti (todellisuus) → liikevaihtona vain Airbnb:n komissio
 2. IFRS 15 testaa kolmea asiaa:
Standardi kysyy:
A. Kuka kontrolloi tuotetta/palvelua?
→ Onko yritys se, joka “omistaa” palvelun ennen kuin asiakas saa sen?
B. Kuka kantaa riskin?
→ Jos jokin menee pieleen, kuka maksaa?
→ Onko hinnoittelu- ja saatavuusvastuu yrityksellä?
C. Kuka määrää hinnan?
→ Jos yritys voi itsenäisesti päättää hinnasta, se on lähes aina päämies.
Jos useampi näistä täyttyy → bruttotulot.
Jos ei → nettotulot.
 3. Mitä tapahtui Vervellä käytännössä?
Verve yhdisti supply-side-teknologiaplatforminsa (SSP + Marketplace).
Tämän seurauksena:
 He saivat enemmän hinnoitteluvaltaa
= voivat päättää, millä hinnalla palvelua tarjotaan
→ viittaa IFRS 15:n mukaan päämiehenä toimimiseen
He kontrolloivat palvelua enemmän ennen toimitusta
= platformi hallitsee inventaaria / tarjontaa / allokointia
He kantavat enemmän kaupallista riskiä
= markkinapaikka ei ole enää vain “ohut välikäsi”
Siksi IFRS:n mukaan heidän pitää kirjata liikevaihto bruttona, vaikka todelliset rahavirrat eivät muutu.
 4. Mikä konkreettisesti muuttuu?
Ennen (agentti)
-
liikevaihto: 100
-
kustannukset: 0
-
nettoliikevaihto: 100
-
EBITDA: 30
Nyt (päämies, brutto)
-
bruttoliikevaihto: 1000
-
kulut: 900
-
nettoliikevaihto: sama 100
-
EBITDA: sama 30
 Sama raha, sama tulos — eri esitystapa.
 5. Rautalankayhteenveto
Verve muutti kirjanpitotapaansa, koska:
-
he kontrolloivat palvelua aiempaa enemmän
-
he voivat päättää hinnoista
-
heillä on kaupallista riskiä
→ näiden vuoksi IFRS 15 vaatii kirjaamaan bruttotulot, ei nettoa.
Muutos:
-
kasvattaa liikevaihtoa teknisesti
-
kasvattaa kuluja samassa suhteessa
-
ei muuta EBITDAa, tulosta, kassavirtaa tai omaa pääomaa
Se on puhtaasti tuloutuksen esitystavan muutos, ei liiketoiminnan muutos.
 .