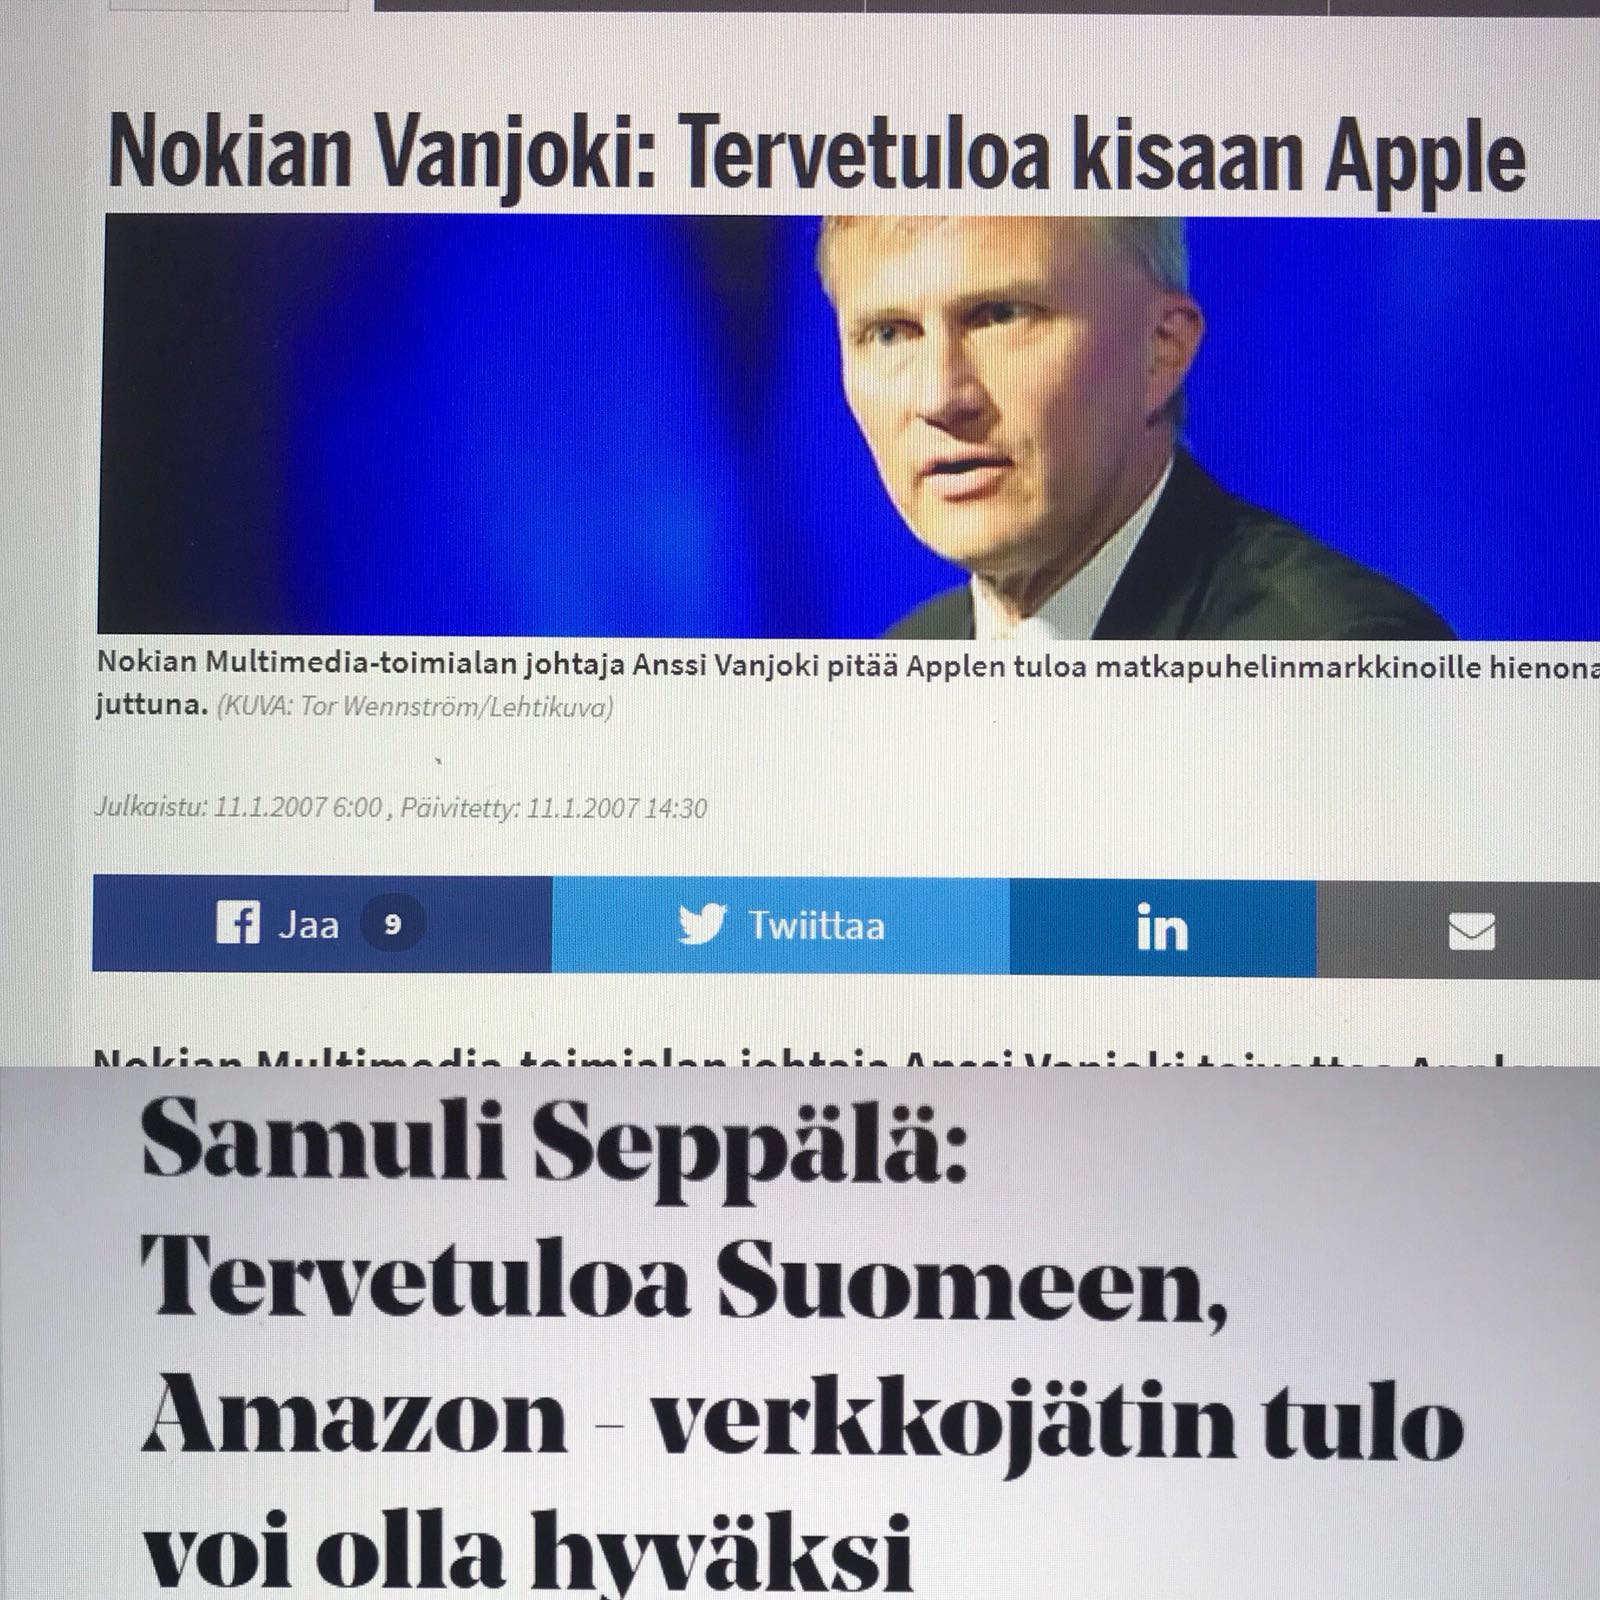
Låt oss starta en Verkkis-tråd, eftersom det inte finns någon ännu. Här kan man sedan kasta in alla tankar om företaget, sparra sina egna åsikter, utmana analyser och följa hur företagets verksamhet utvecklas. Särskilt intresserar mig scenarierna vad som händer när Amazon expanderar till Norden. Nedan en rolig bild 
5 gillningar
Här är Seppäläs egna tankar om december ROAST https://youtu.be/P7ha5I7SpiY?t=1423
Jag har inte läst analyser eller andra Verkkokauppa-trådar, så detta är en helt opåverkad åsikt: Som ägare/investerare i företaget skulle jag vara mycket orolig för Amazons ankomst. Verkkokauppa kommer inte att gå i konkurs, men Amazon kommer att ha en negativ inverkan.
1 gillning
Konkurrensen hårdnar, men den har alltid varit hård inom detaljhandeln, vilket är en svår bransch. Jag skulle själv vara mer bekymrad över andra aktörer än Verkkokauppa, men investerare har uppenbarligen blivit försiktiga med AMZN. Amazon är en stor och allvarlig störning, men till exempel Best Buy och andra lågprisaktörer har kunnat hålla emot dem.
Amazon är verkligen ett toppföretag och det är intressant att följa Bezos drag. Jag rekommenderar alla att åtminstone hålla ett öga på företaget.
Amazon igen med “häpnadsväckande” omsättningsökning under Q2’18 med tanke på dess storlek (>200 miljarder $ i försäljning TTM): “Second Quarter Sales up 39% to $52.9 Billion”
Försäljningen av tjänster ökade med +60 % och produkter med +29 %. Internationell försäljning +27 %. Nästan avundsvärda tillväxtsiffror.
I portföljens senaste rapport kommenteras även Verkkis:
”Bland de företag som har presterat dåligt på senare tid måste vi också lyfta
fram Verkkokauppa.com, där marknaden enligt vår åsikt
har överreagerat på hotet om konkurrens från Amazon. Aktiekursen
rasade under våren och föll nästan 50 % från
sina toppnivåer innan situationen började stabiliseras. Samtidigt
sjönk Verkkokauppa.com också till negativt område i vår modellportfölj,
och dess avkastning är fortfarande -8 %. Vi tror att företaget
kommer att kunna försvara sin position på den finska hemelektronikmarknaden
även mot Amazon, och faktiskt var Amazons
expansion till slut även till Norden
i linje med våra förväntningar. Samtidigt misslyckades vi dock
tydligt med att bedöma marknadens reaktioner på att
expansionen bara ryktas om.”
2 gillningar
Intressant Q2 är på gång, nu finns det att få till ett fyndpris (5,8€).
Ps. @Yu_Gong ska den här tråden länkas till webbutiksbolagets sidor?
2 gillningar
Klart brorsan! @Aston_Livingstone Det var ett litet problem tidigare när verkkokauppa.com-namnet hade den där punkten, men jag fixade det
2 gillningar
Det är en spännande delårsrapport på gång, undrar om Verkkis kommer att leva upp till era förväntningar. Jag har undrat lite över deras tama marknadsföring, det är en lång väg till Gigants och Powers nivå. Jag är skeptisk till Verkkis, butiken i Reso gör nog knappast underverk på egen hand…
1 gillning
Åtminstone på sociala medier (t.ex. Facebook) har Verkkis enligt mig fått mer synlighet än Gigantti eller Power. Åtminstone i min egen vänkrets har Verkkis-reklamerna gillats mer…
Ganska svag rapport, där den svaga marknaden får skulden https://www.inderes.fi/tiedotteet/puolivuosikatsaus-11-3062018-q2-liikevaihto-kasvoi-32-vaisussa-markkinassa
1 gillning
Mjuka siffror, ja. Mycket fokus på önskemål för H2 2018…
Å andra sidan, är den stora bilden oförändrad?
Redigering: Jag gissar att Inderes riktkurs kommer att vara 6,5–7€ imorgon. Resultatet enligt prognosen kommer med ganska stor sannolikhet att uppnås (2018) och kursen kommer att återhämta sig något under kvällen.
Finns det en konkurrensmässig orsak till att Verkkis inte rapporterar försäljningen i grosshandel separat i sina resultatredovisningar? Eftersom berättelsen till stor del bygger på omsättningstillväxt är det inte heller till förmån för företaget om grosshandeln orsakar analytiker och investerare huvudvärk och leder till överraskningar och onödig osäkerhet i omsättningsraden.
2 gillningar
Det lönar sig att fokusera på att bilda egna slutsatser. Riktkurser och rekommendationer är inom en 12-månadersperiod, när säkert fler av oss investerar på längre sikt. Verkkis har nu verkligen en chans att bevisa sig. Företaget har varit ett frustrerande fall de senaste ~10 månaderna med företagets egna negativa förvirringar, vacklande tillväxt, och nu denna mjuka rapport. Amazons hot därtill så är det klart, även om jag själv tror att det är något överdrivet (t.ex. fallet Best Buy i USA osv..: Amazon är inte slutet på all annan detaljhandel).
Det som är dåligt med detta är att detaljhandel är en riktigt svår bransch där en stor del av aktörerna blir irrelevanta på längre sikt (i USA har det varit en riktig “slakt” under 2000-talet, fallet Sears osv.). Förhoppningsvis tappar inte Verkkis greppet om kunderna, även om en snabbare tillväxt än marknaden indikerar att så inte är fallet.
3 gillningar
Sant! Det är ingen idé att spekulera i dagskursen, och fokus bör absolut ligga på lång sikt 
Jag litar på det här fallet när näthandel sakta blir vanligare även här.
Låt oss hoppas att Verkkis, i sin digitala yra, inte glömmer sina kunder, precis som hände med Nokia. I företagsförsäljningen betjänar de endast via e-post, och ett svar på en brådskande fråga kom från dem först efter nästan 2 dygn. Processerna ser inte bra ut!
1 gillning
Verkkokauppa nytt reviderat kursmål: 6,0 € / addera.
{“content”:“Köpte jag den här lappen i blindo? Jag litade nog för mycket på analyser och för lite på mina egna observationer. Jag har dock köpt nästan all min IT-utrustning från Verkkis i över tio år; först på 2000-talet fungerade det utmärkt, för fem år sedan (när de fortfarande hade en fysisk butik i Drumsö) började jag bli irriterad över personalbristen och kvalitetskontrollens brister, och för ett år sedan när jag var tvungen att handla i Busholmen och köa i över en halvtimme mitt bland godishyllorna för att hämta ett enkelt stationärt datorchassi, det var verkligen förvånande.\n\nDet är oroande att ett företag som ursprungligen startade som en onlinebutik och blomstrade i Finland nu satsar så mycket på fysiska butiker och skenbar expansion till provinserna. Jag klandrar mig själv för att jag inte kände lukten av den här brända lukten och undvek att delta trots andra hot (bl.a. internationell konkurrens). Vi får se hur det går.”,“target_locale”:“sv”}
4 gillningar
Så vitt jag förstår är det dock helt motiverat att öppna fysiska butiker. Till exempel öppnar Amazon och en nätbutik för skor, Zappos, fysiska butiker eftersom de på så sätt får närmare kontakt med kunderna och returer samt produkttestning blir mer kostnadseffektiva. Trenden bland nätbutiker i världen är, så vitt jag förstår, på väg mot det fysiska. Ett roligt fenomen…
6 gillningar
JD.com, det vill säga “Kinas Amazon”, släppte Q2’18 resultat. Här är lite perspektiv på tillväxttakten: +30% H1 2018 och tidigare år >40% tillväxt. En intressant marknad att följa och få lite proportioner på.
https://seekingalpha.com/article/4200156-jd-com-2018-q2-results-earnings-call-slides
P.S. JD.com verkar gradvis expandera utomlands, så småningom får vi även en konkurrent inom e-handel därifrån.
1 gillning
Bra artikel om en återförsäljare som missade internet, men genom att fokusera på sina styrkor, har levererat väl för ägarna även under Amazons tid https://www.bloomberg.com/view/articles/2018-08-21/tjx-avoids-retail-armageddon-by-playing-to-strengths?utm_medium=email&utm_source=newsletter&utm_term=180821&utm_campaign=sharetheview
1 gillning