The Platform Group (TPG) - Saksalainen markkina-alustojen konsolidoija

The Platform Groupista ei vielä löytynyt ketjua, joten avataanpa sellainen niin saadaan foorumiseurantaa tälle yritykselle.
The Platform Group (jäljempänä TPG) on saksalainen teknologiayritys, joka tarjoaa jälleenmyyjille monialaisia verkkokauppa-alustoja ja kokonaisratkaisuja myynnin, logistiikan ja markkinoinnin digitalisointiin. Yrityksen ohjelmisto mahdollistaa kauppiaiden nopean pääsyn yli 50 myyntikanavaan yhdellä klikkauksella, hoitaa datanhallinnan ja asiakaspalvelun, tarjoaa asiantuntijaosaamista digimarkkinoinnissa (SEO, SEA, some, sähköposti, affiliate), sekä vastaa jatkuvasta näkyvyyden seurannasta.

Suuri osa alustojen jälleenmyyjistä on pienempiä yrityksiä, jotka hyötyvät verkkokauppanäkyvyydestä merkittävästi, mutta he joutuvat maksamaan komissiota myynnistä.

TPG tekee jatkuvasti uusien myyntialustayritysten ostoja ja heidän omistuksensa on erittäin hyvin hajautettu eri toimialoihin, sillä sen portfolio koostuu 28 eri sektorin yrityksestä.
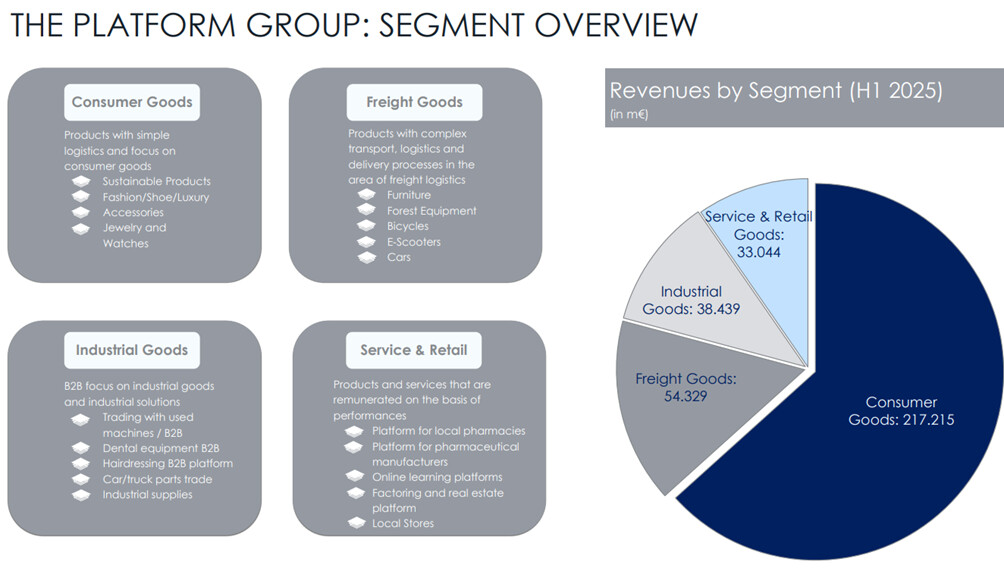
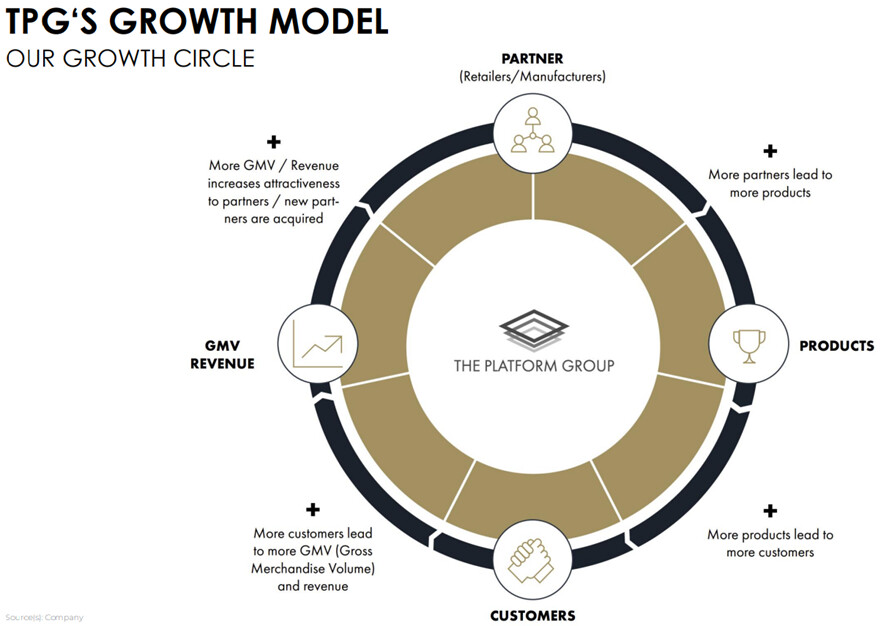
Nykyisin TPG:llä on yhteensä yli 30 B2C- ja B2B-alustaa, joilla yli 15000 yhteistyökumppania myy tuotteitaan – ja luku kasvaa kovaa tahtia. TPG:n kasvu perustuu heidän aineiston mukaan seuraavaan ’kasvuympyrään’.
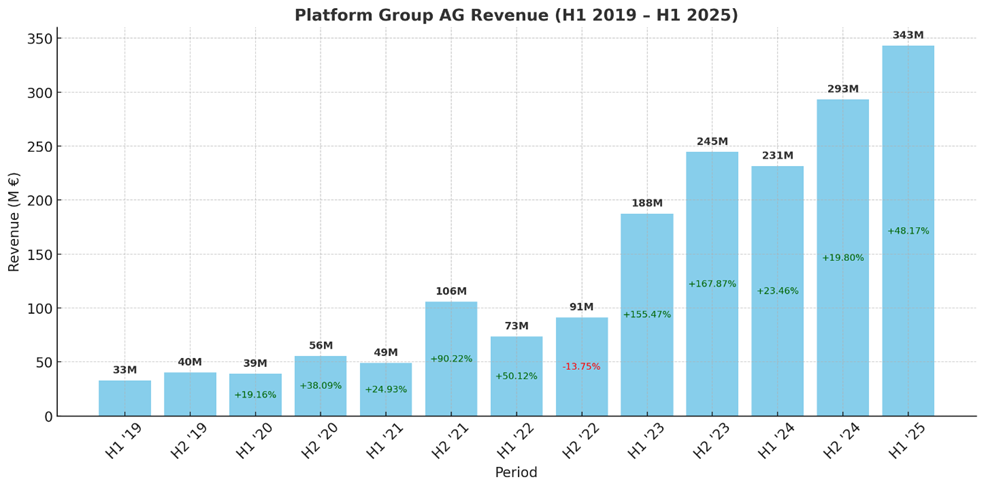
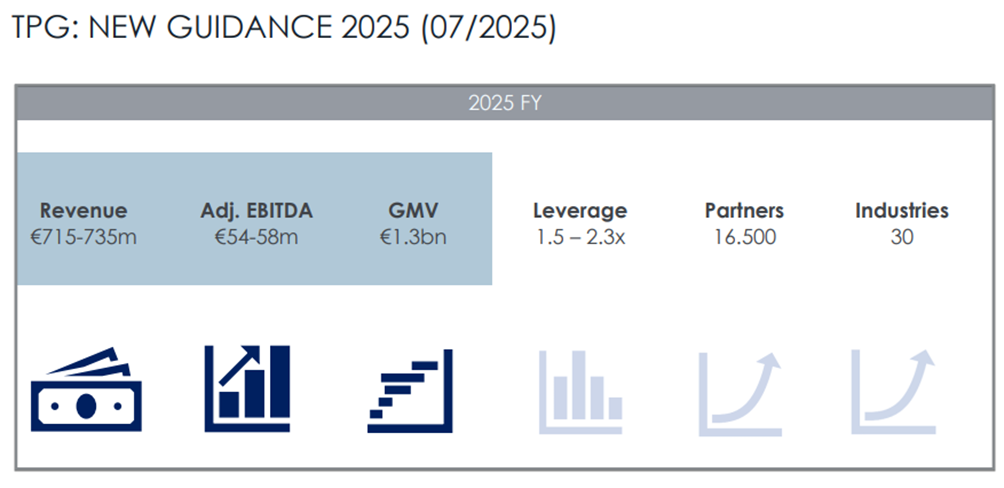
Sijoittajaa erityisesti kiinnostavat luvut näyttävät seuraavalta. Liikevaihto kasvoi vuosien 2020-2024 välillä CAGR 56% vauhdilla. Yritys ohjeistaa 2025 vuoden liikevaihdoksi haarukkaa 715-735 M€, kun vuoden 2024 toteutunut liikevaihto oli 525 M€, jolloin YoY-kasvua syntyy 36-40%.
Liikevaihto (tekoälyllä luotu Tradingviewin revenue-datasta):
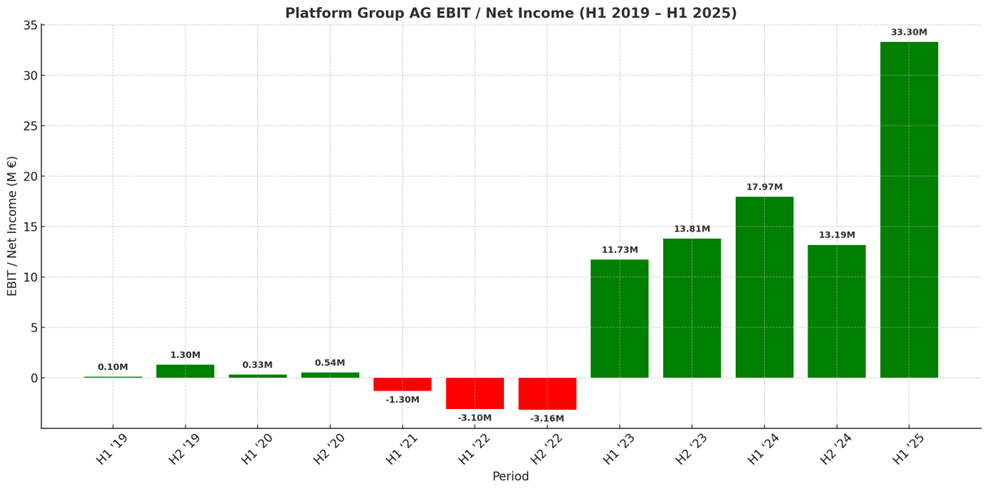
Nettotulos (tekoälyllä luotu Tradingviewin net income-datasta):
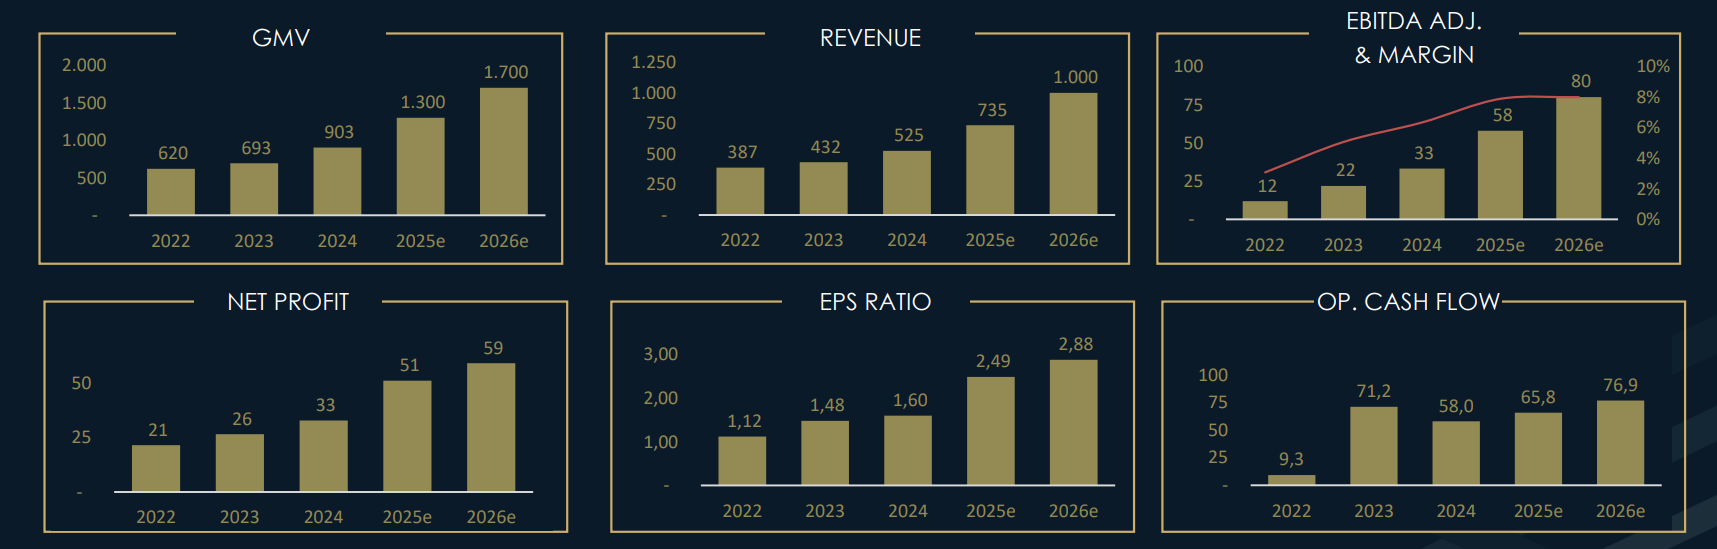
Ohjeistus (TPG H1/25 presentaatio https://corporate.the-platform-group.com/media/document/fdb62c9b-586b-4550-8ad5-e8c41e21a9f0/assets/250822_TPG_H1_2025_Reporting_Presentation.pdf?disposition=inline):
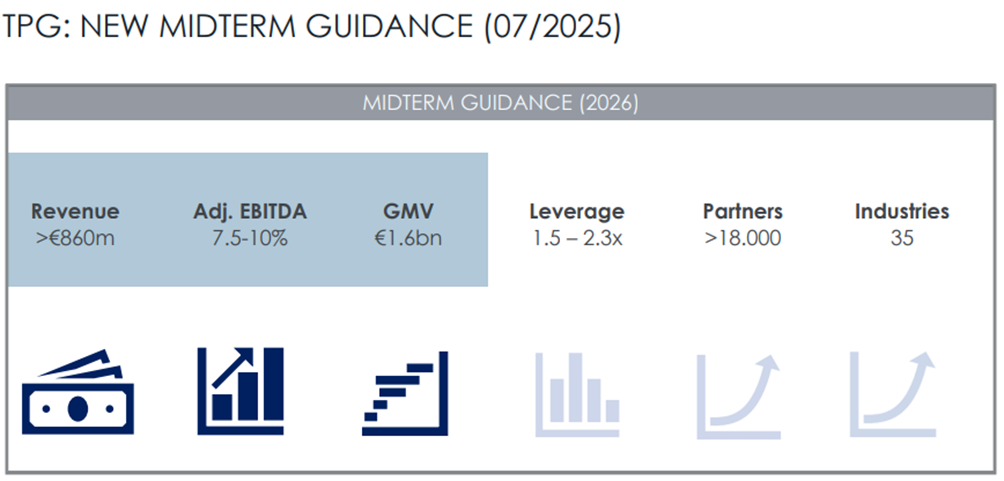
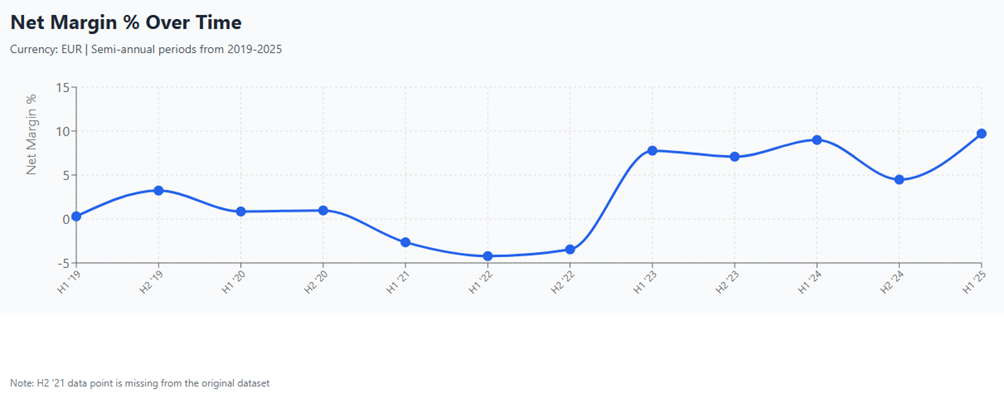
Nettomarginaaleissa pientä kasvua nähtävissä. Yritys on ylittänyt jo ohjeistamansa EBIDTA%-tavoitteensa.
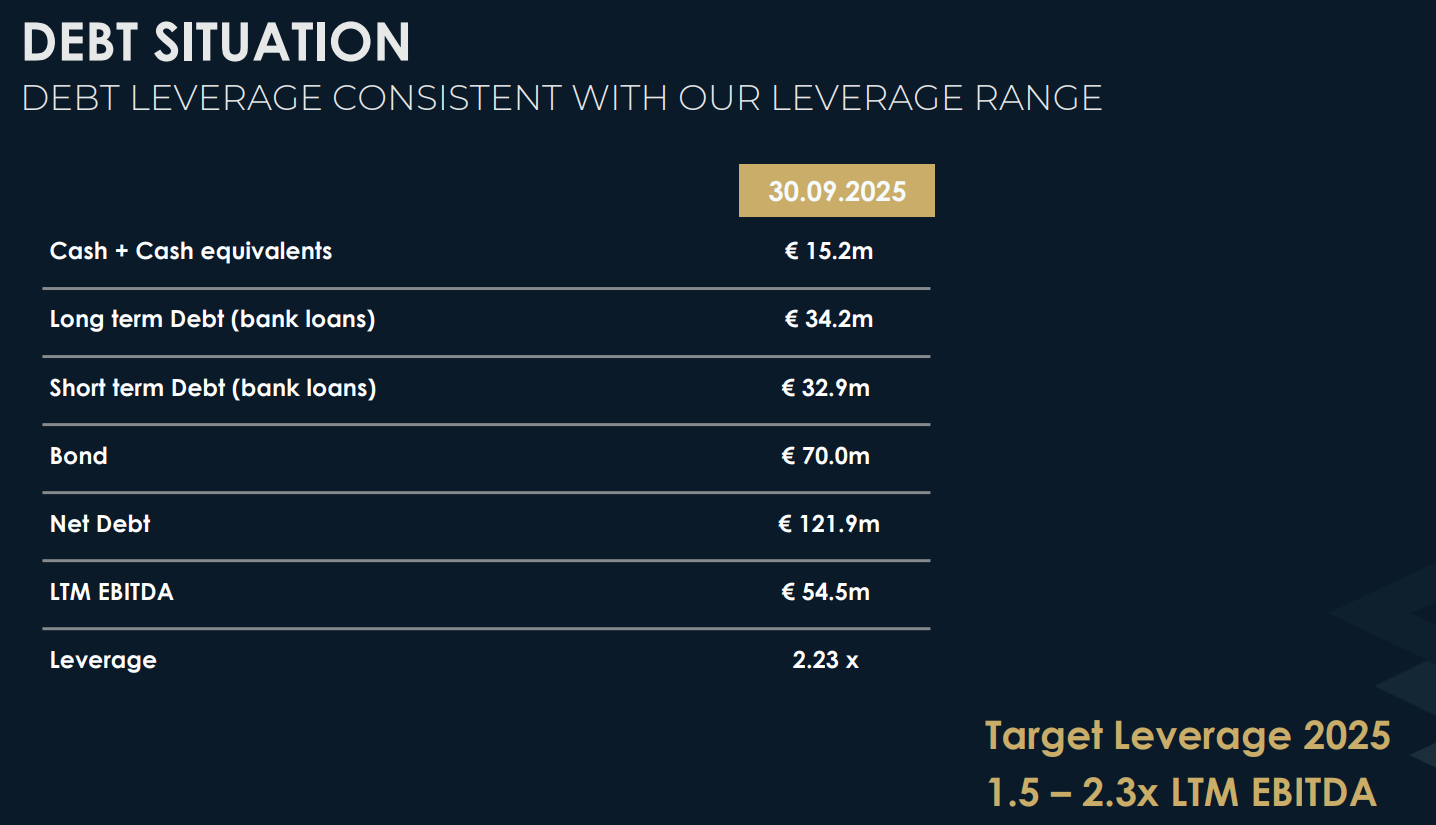
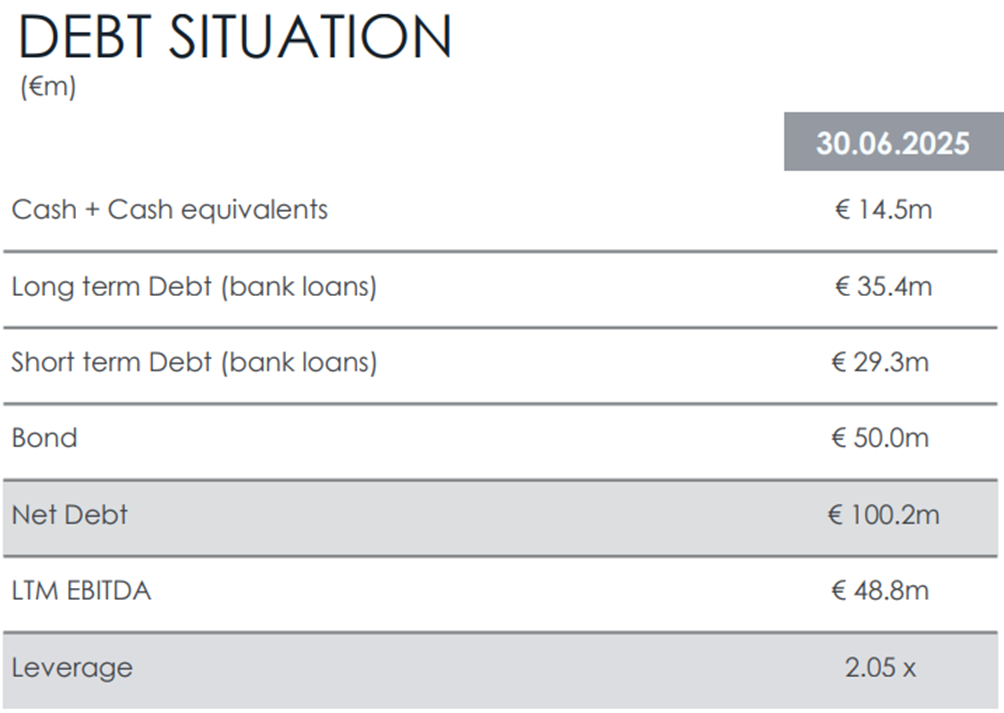
Huomionarvoista on, että yritys pyrkii pitämään vipunsa 1.5-2.3 x LTM EBITDA suuruisena. Tällä hetkellä vipu on 2.05 x LTM EBITDA, jolloin velkaa on yhteensä 100 M€. Kassaa yrityksellä on 14.4 M€.
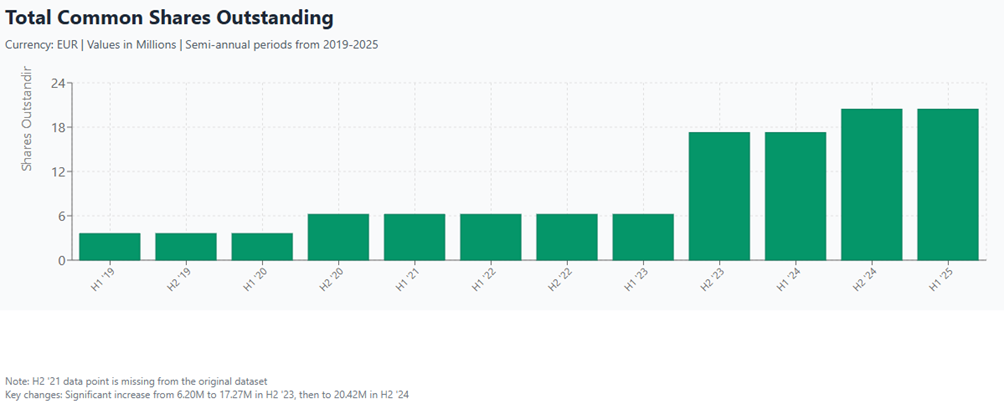
Rahaa kuluu paljon yritysostoihin ja se näkyy myös osakkeiden määrässä. Diluutiota on tapahtunut yli ajan.
Kasvuun nähden osakkeen arvostus ei kuitenkaan päätä huimaa. Viimeisimmän katsauksen mukaan yrityksen tunnusluvut ovat seuraavanlaiset:
Marketcap = 211 M€
Enterprise value = 312 M€
P/E (LTM) = 3.20
P/S (LTM) = 0.31
EV/S (2025E) = 0.43
EV/EBITDA (2025E) = 5.60

Kurssi on elänyt vuoden 2023 jälkeen seuraavasti (1W). Menosta päätellen tarjoaa myös treidipaikkoja.
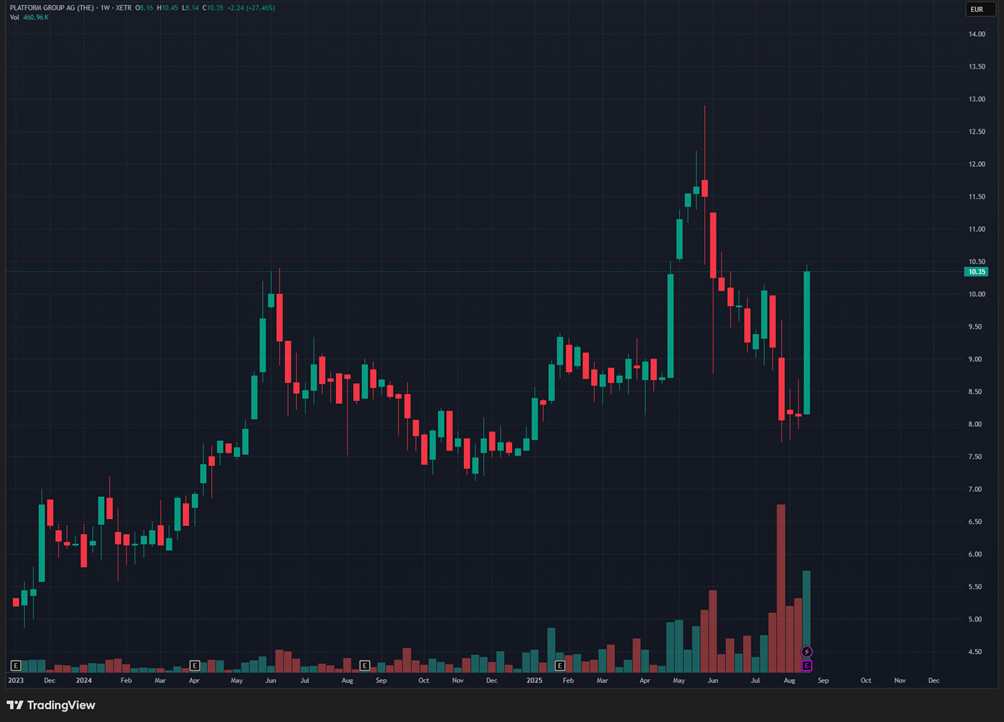
https://www.tradingview.com/symbols/XETR-TPG/financials-overview/

Täällä on varmasti yritystä seuraavia tai seuranneita kanssasijoittajia - avatkaa toki ajatuksianne yrityksestä!

13 tykkäystä

Hieman on tullut pengottua viime päivinä, mutta vajavainen saksankieli haittaa suurimpia tutkimuksia. Kasvuun ja liiketoimintaan nähden vaikuttaa kyllä törkyhalvalta, mutta ilmeisesti Saksassa myös paljon negatiivisia näkymiä yhtiöstä. Omistus myös hyvin keskittynyttä (CEO omistaa lähes 70%), joka sinällään voi olla hyväkin juttu jos kaverilla puhtaat jauhot pussissa. Mielellään kuulisin paremmin perehtyneiden ja saksankieltä osaavien näkemyksiä!

4 tykkäystä

Huomasin vasta äsken tämän ketjun. Itselläni on salkussa tätä ja viimeksi perjantaina ostin hieman lisää, hyvin maltillisesti, mutta nyt kaduttaa etten lisännyt enemmän. Sillä laskeskelin juuri äsken ennusteiden mukaista arvostuksia (P/E ja EV/EBITDA) ja lopputulemana sain samanlaisia lukemia kuin tuossa yllä. Törkyhalvalta tuntuu ja heti mietin, että onko jotain mitä en ymmärrä? :flushed: Ilmeisesti on, koska en koskaan löydä tällaisia vaan olen aina jälkijunassa. :smile:

1 tykkäys

Platform group teki kolme yritysostoa lääkealalle ja samalla nosti ensi vuoden ohjeistusta

https://corporate.the-platform-group.com/news/the-platform-group-targets-eur-1-billion-in-revenue-for-2026-completes-three-acquisitions-in/9b0146ac-fb57-427d-96b4-a1ae58df6838/?disposition=inline

Nostettu keskipitkän aikavälin ohjeistus vuodelle 2026

Viimeaikaisten yritysostojen ja orgaanisen kasvun myötä TPG:n hallitus nostaa keskipitkän aikavälin ohjeistustaan tilikaudelle 2026. Bruttomyyntivolyymin (GMV) odotetaan kasvavan 1,7 miljardiin euroon (aiempi ohjeistus: 1,6 miljardia euroa), ja nettotuoton vähintään 1,0 miljardiin euroon (aiempi ohjeistus: >860 miljoonaa euroa). Vahvan tulosvauhdin, lääkealan yritysostojen ja “Optiikka ja Kuulo” -alueen laajentumisen vetämänä oikaistun käyttökatteen (EBITDA) ennustetaan nyt nousevan 70–80 miljoonaan euroon (aiempi ohjeistus: >64 miljoonaa euroa). Kumppaneiden määrän odotetaan ylittävän 18 000 (ennallaan). Tämän kasvun mukaisesti tuotelistauksien TPG-alustoilla ennustetaan nousevan yli 20 prosenttia. Jo nostettu vuoden 2025 ennuste vahvistetaan.

3 tykkäystä

Eilen julkaistiin osavuosikatsaus ja meno oli odotetun vahvaa. Markkinareaktio on tähän mennessä ollut juuri sitä, mitä tämän osakkeen kohdalla odottelinkin: Ensiksi pieni pomppu ylöspäin ja sitten lähdetään taas laskettelemaan. Tämä yhtiö ei vaan näytä kiinnostavan juuri ketään, vaikka kasvu on kovaa ja arvostus naurettavan alhainen. Laitan tähän alle tekoälyn tiivistelmän raportista.

Q3/9M 2025 osavuosikatsaus

Yhtiön raportti osoitti merkittävää kasvua ja parantunutta kannattavuutta:

  • Liikevaihto ja myyntivolyymi (GMV): Liikevaihto kasvoi 9M 2025 -jaksolla 43,2 % edellisvuodesta 531,6 miljoonaan euroon. Bruttomyyntivolyymi (GMV) nousi 48,8 % 902,1 miljoonaan euroon.

  • Orgaaninen kasvu: Orgaaninen liikevaihdon kasvu oli vahvaa, 26,3 %, mikä korostaa yhtiön ohjelmistopohjaisen alustamallin tehokkuutta.

  • Kannattavuus: Oikaistu EBITDA kasvoi peräti 86,2 % 45,8 miljoonaan euroon. Konsolidoitu nettotulos kasvoi 63,5 % 41,7 miljoonaan euroon.

  • Asiakas- ja kumppimäärät: Aktiivisten asiakkaiden määrä kasvoi 48,9 % 6,7 miljoonaan ja kumppaneiden määrä 15 931:een, mikä tukee kasvua.

  • Yritysostot: Yhtiö on tehnyt useita yritysostoja, erityisesti lääke- ja optiikka-aloilla, vahvistaakseen asemaansa ja laajentaakseen segmenttejä.

  • Yhtiö vahvisti koko vuoden 2025 tulosohjeistuksensa vahvan kehityksen perusteella (GMV vähintään 1,3 mrd. EUR, liikevaihto 715–735 milj. EUR, oikaistu EBITDA 54–58 milj. EUR).

Osakkeen tämän hetken arvostus

Osakkeen arvostus on tällä hetkellä mielenkiintoinen:

  • P/E-luku: Yhtiön trailing P/E-luku (viimeisten 12 kuukauden tulokseen perustuva) on noin 3,8x (perustuen 2,14 euron osakekohtaiseen tulokseen). Tämä on erittäin matala luku, varsinkin verrattuna alan keskiarvoon (vertailevien yhtiöiden keskiarvo on ollut noin 32,3x).

  • Tuleva P/E (Forward P/E): Tuleva P/E-luku on vieläkin matalampi, noin 3,18x, mikä viittaa analyytikoiden odottavan tuloksen kasvavan entisestään.

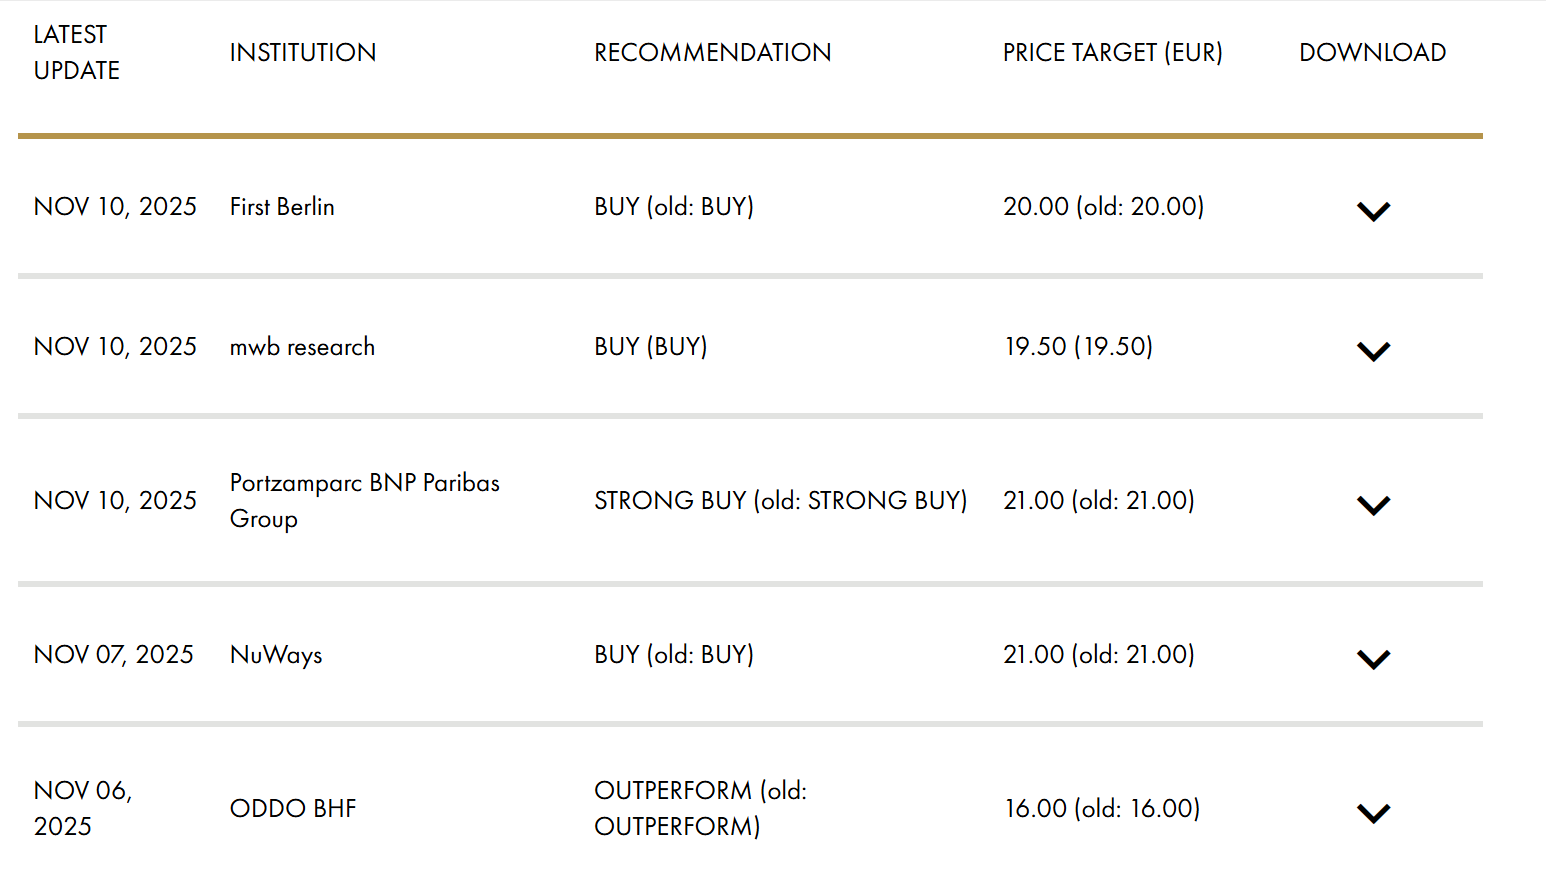
  • Analyytikoiden tavoitehinnat: Analyytikoiden keskimääräinen 12 kuukauden tavoitehinta osakkeelle on noin 19 euroa, mikä merkitsee huomattavaa nousupotentiaalia nykyiseen noin 8,1 euron hintaan nähden.

  • Markkinasentimentti ja riskit: Vaikka tunnusluvut ja analyytikoiden näkemykset viittaavat aliarvostukseen, markkinat voivat olla varovaisia (esim. yleinen taloustilanne tai yritysostoihin liittyvät riskit). Osakkeen hinta on liikkunut 52 viikon haarukassa 7,12–12,90 euroa.

  • Yhteenvetona: Q3-raportti oli erittäin positiivinen ja osoitti vahvaa kasvua sekä kannattavuutta. Tämänhetkinen arvostus (erityisesti matala P/E-luku ja analyytikoiden korkeat tavoitehinnat) viittaa siihen, että markkinat eivät ole täysin hinnoitelleet sisään yhtiön kasvupotentiaalia, ja osake saattaa olla aliarvostettu. Sijoittajien tulee kuitenkin tehdä oma analyysinsä ja ottaa huomioon mahdolliset markkinariskit.

7 tykkäystä

Olen ihmetellyt täysin samaa - mielestäni osake vaikuttaa kaikilla mittareilla törkeän aliarvostetulta. Ja Q3 vastaanotto oli mielestäni vaisu aiempien osareiden kurssireaktioihin sekä osarin sisältöön nähden. Samalla ihmettelen tuota kurssin luisumista todella alas aina osareiden/posareiden jälkeen. Onko vain niin, että ainoastaan tulosjulkkareiden yhteydessä volyymi on sen verran voimakasta, että vain silloin joku isompi omistaja pääsee lapuistaan eroon?

Nykyinen vahva kasvu on kannattavaa ja velkaisuus on maltillista. Onko tuo free floatin 25 % osuus se, minkä takia tämä ei kiinnosta sijoittajia vai löytääkö joku muu jotain, mikä selittää tämän? Ymmärrän, että rahastot ja instikat eivät pysty tätä välttämättä ostamaan, mutta luulisi Saksassakin paikallista tuulipukua tämä kiinnostavan. Ja kuten todettukin tunnetut analyysitalot ovat kuitenkin antaneet melko yhteneväisiä näkemyksiä yhtiöstä ja osakkeen tavoitehinnasta.

EDIT: Ja vielä lisätäkseni, kyseessä on kuitenkin kasvuyhtiö (kuten sanottua, kannattava sellainen), jonka P/S 2024 0,31 ja 2025e 0,24 (lähde: Nordnet)

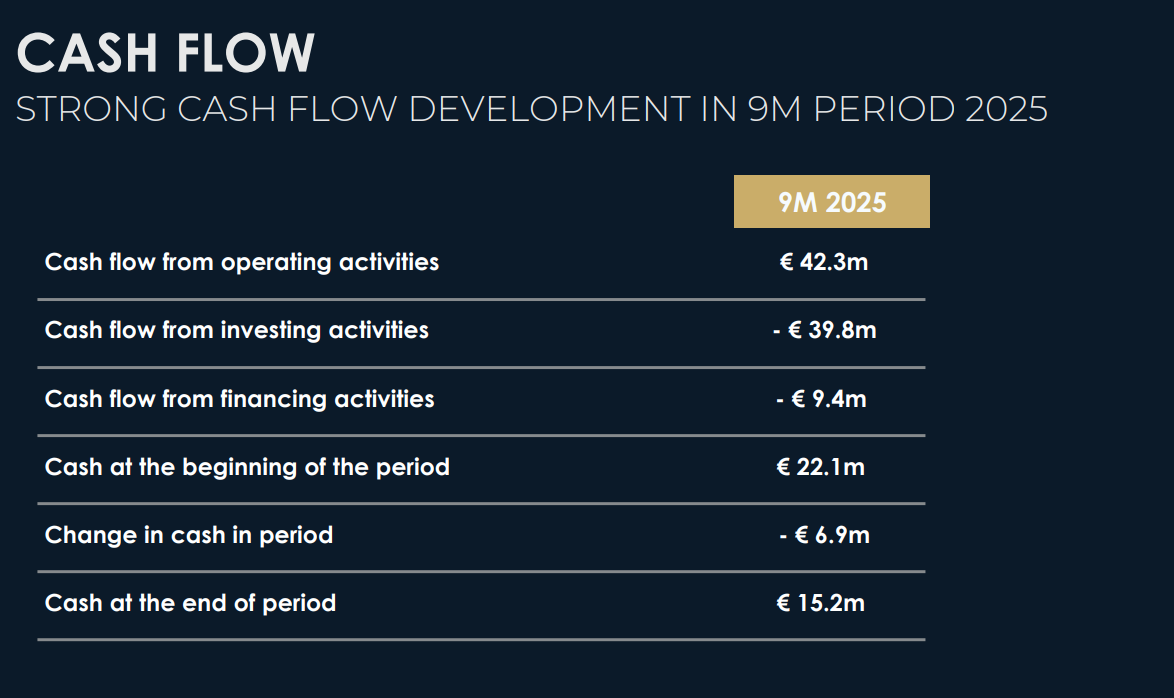
Alla vielä pari kuvaa Q3 rapstasta:

6 tykkäystä

Myös täällä ihmetellyt samaa. Olen ajatellut että “Löysinkö helmen jota kukaan muu ei ole huomannut”. Tuli vähän sama fiilis tämän kanssa kuin Intellegon kanssa kun löysin sen eka kerran.

Jos tämä olisi USA firma, treidaisi p/e hiukan eri sfääreissä.

3 tykkäystä

Juurikin näin. Osarissa taisi olla maininta, että yhtenä tavoitteena on lisätä yhtiön tunnettavuutta.

Mielellään yhtiöstä näkisi käyvän enemmänkin keskustelua täällä, jotta saisi laajennettua omaa näkemystä yhtiöstä.

Edit: Mielenkiintoista nähdä, että kauanko osake voi vielä treidata näillä kertoimilla ja mikä on sitten mahdollinen katalyytti kurssinousulle. Nykytiedon valossa en kovinkaan suurta downsidea tässä näe. Näillä kertoimilla tekisi mieli tankata salkkuun enemmänkin, mutta edelleen huolestuttaa, että onko tässä jotakin, mitä en vain huomaa.

3 tykkäystä

AI:n kanssa pallottelin ajatuksia ja ohessa ChatGPT:n pyöräyttämä DCF-laskelma (nautittava suolan kanssa ja suuntaa antavaksi).

Perusoletukset DCF-mallissa:
• Vuoden 2025 EBITDA: 56 MEUR
• FCF-marginaali: 65 % → FCF 2025 = 36,4 MEUR
• FCF:n kasvu: 18 % / vuosi (2025–2028)
• Diskonttauskorko (WACC): 10 %
• Terminaalikasvu: 4 %
• Markkina-arvo = 160 MEUR

Tulokset:
• DCF-arvo ≈ 941 MEUR
• Nykykurssiin nähden potentiaalinen upsiden ≈ +488 %

Ja eri skenaarioilla:

  • Konservatiivinen tavoite: 25–30 €
    (perustuen 15–18 % kasvuskenaarioihin ja marginaaliin 6–7 %).

  • Perusskenaario / realistinen tavoite: 35–40 €
    (vastaa 18 % kasvua ja marginaalia 7,5 %, joka on lähellä nykyistä ohjeistusta ja kannattavuustrendiä).

  • Optimistinen skenaario: 50 € +
    (edellyttää 20 %+ kasvun jatkuvan ja EBITDA-marginaalin nousevan >9 %)

Samalla ChatGPT:n yhteenveto verrokkianalyysista:

TPG näyttää hinnoitellulta hyvin konservatiivisesti verrattuna verrokkeihin: P/E-kerroin ~4× kun sektori voisi olla ~20× tai jopa enemmän, EV/EBITDA ~5× kun verrokkiryhmä ~8-10× tai jopa ~18×.

4 tykkäystä

Q3 rapsan jälkeen kaikilta analyysitaloilta puhdas osta-suositus aiemmilla tavoitehinnoilla, joiden perusteella nousuvaraa olisi reippaasti.

5 tykkäystä

Ei oikein nouse, päinvastoin laskusuunnassa. Olen ostanut lisää ja tämä on nyt salkkuni kolmanneksi suurin sijoitus noin 16% osuudella.

Saksassa analyysi on rakkautta eli tavoitehinnat ovat aina reilusti yli kurssin ja suositukset osta. Olen nähnyt noiden analyysitalojen suosituksia monissa firmoissa ja aina ”buy” tai ”kauffen” :rofl:

Ei kannata siis ottaa kuin kuriositeettina suositukset, itse analyyseissä voi olla mielenkiintoisia nostoja.

5 tykkäystä

Hyvä tietää tuo tavoitehinnoista.. Oletko tutkinut yhtään tätä yhtiötä? Olisi kiva kuulla ammattilaiselta jokin arvio tästä, kun itsestä tämä tuntuu niiiin hyvältä ja halvalta yhtiöltä.

3 tykkäystä

Kävikö Platformille Intellegot? En löynny mitään uutista, mutta rivi Nordnetissa harmaana, eikä pysty käymään kauppaa. Osakkeet vielä tietysti ostilla:(

Liittynee tähän: https://corporate.the-platform-group.com/news/the-platform-group-converts-to-registered-shares/991c5888-59ee-4120-9c21-8cd2ec14e6f2/?disposition=inline . Oma rajallinen ymmärrys kertoo, että tuo harmaus lienee tilapäistä?

1 tykkäys

Olin juuri kommentoimassa samaa, mutta ehditkin ensin. Siis samankaltaiset ajatus itselläni tästä.

1 tykkäys

Tutkin yritystä, mutta pääasiallisesti näistä 2 syystä jäi sijoittamatta:

-Strategia vaikuttaa olevan maksimaalinen kasvu ilman punaista lankaa (esim. haluaa jatkuvasti uusille sektoreille), “imperiumin rakentaminen” omistaja-arvon kasvattamisen sijaan. Lisäksi jatkuvat yritysostot ovat suuri riski.

-Platform Group julkaisee nihkeästi lukuja orgaanisesta kasvusta/oikaistusta tuloksesta. On vaikea arvottaa yhtiötä tämän vuoksi, näennäisen halvat kertoimet “puhdistamattomilla” luvuilla eivät kerro koko kuvaa.

Kaipaisin myös lisänäyttöä PG:n oletetuista skaalaeduista sekalaiselle niche-markkina-alustajoukolle eikä pieni free floatkaan houkuta ostamaan.

Disclaimer: Tämä eilisillan lyhyellä tutkinnalla. Kiinnostava, poikkeuksellinen yritystarina kuitenkin (1800-luvun kenkäkaupasta niche-markkina-alustojen kuninkaaksi).

2 tykkäystä

Edelleen harmaana ja kurssikäyrä kaput. 8.1. jälkeen piti olla ohi, mutta ei. Lisätietoa tästä?

Minusta tuo osake löytyy nordnetistä tikkerillä TPG0, joten kaupankäynti taitaa olla käynnissä. Luulisin, että nordnetin hitautta osoittaa uudelleen nuo osakkeet uudelle tikkerille.

1 tykkäys

Tänään ei ainakaan ollut kaupankäyntiä ja nimi on muuttunut, nykyään Fashionette AG O.N.