Teknologiayhtiö, jonka osakekurssi on samalla tasolla kuin vuonna 2002. En kiellä etteikö parin viime vuoden aikana olisi liiketoiminnassa otettu pieniä askelia kohti parempaa, mutta eihän tämä yritys ole omistaja-arvon kasvua luonut käytännössä ikinä. Dotcom- kuplassa markkina-arvo kävi taivaissa kuten kaikella muullakin. Olen todella pitkäaikainen ja turhautunut omistaja. Kun tämä on orgaanisesti näin vaikea ala, niin en näe mitään muuta mahdollisuutta kuin konsolidaation.
3 tykkäystä
Juu olen sama mieltä että Telesten resursseilla toimiala on tosi haastava.
Kuitenkin ihmettelen pörssin -5% reaktiota nyt, ehkä on omistajia joilta pääsee “ulospuhallus”…
On mielenkiintoinen ohjeistuksen tarkennus, toivottavasti @Atte_Riikola tätä kyselet.
Upside liikevaihdosta otettiin pois ja annettiin kuitenkin aika tarkka lv-ennuste (aiempi 140 - 160M ja uusi 140 - 145M). Kannattavuusohjeistus ei kuitenkaan ihan samassa linjassa tullut alas (aiempi 7 - 10M ja uusi 7 - 9 M).
Liikevaihdoksi siis ohjeistetaan aika kovaa lukua Q4:lle, mutta surkealla katteella? Jollain tapaa itselleni ristiriitaista varsinkin kun kannattavuus parani reilusti Q3:lla, liikevaihdon tullessa alas. Yleensä menee toisin päin ja jotenkin ei ihan pääse kiinni, että kuinka kannattavuus voisi heilua näin reilusti. Varmasti tässä on mm. projektien ajoitusta mutta silti vaikea tulkita, että miten ohjeistuksen alalaidassa n. 45M liikevaihdolla saataisiin aikaiseksi vain 1,1M euroa liiketulosta.
Raportista on pakko nostaa myös yksi erityinen kohta: henkilöstökulut -2M yhteen kvartaaliin: “Personnel expenses were EUR 8.8 (10.9) million, below the comparison period as production and net sales were weighted towards year-end.” Tietämättä tarkemmin yksityiskohtia, niin äkkiseltään aika hienolta henkilöstöjouston käyttämiseltä vaikuttaa.
Itselle tulee mieleen parikin selitystä:
-
kerran P-amerikan tölkkiä potkittu, niin ei ollut “pilaamassa” q3 katetta? Kun toimitukset kiihtyy, niin kate laskee, koska myyty pienemmällä katteella?
-
halvempia komponentteja riittänyt vielä, mutta jatkossa ei saada uusia varastoon ko. hinnalla?
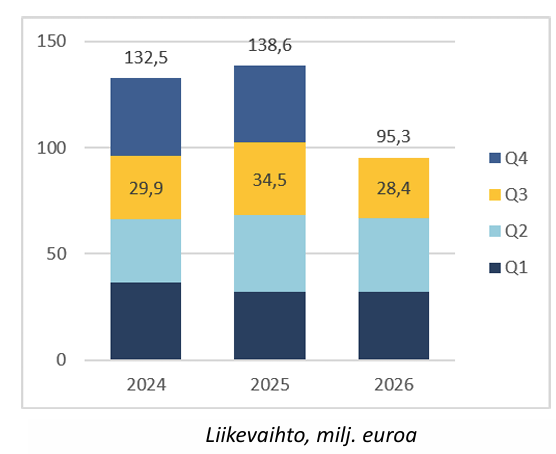
Olihan nyt Q3 poikkeuksellisen vaisu liikevaihdon osalta.
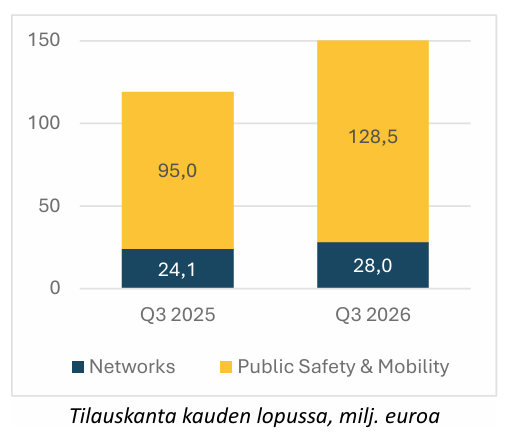
Mutta tilauskantaa on hyvin molemmilla segmenteillä.
Nyt vaan räväkkä Q4 niin ihan ok vuosi tulee.
1 tykkäys
Atte haastatteli Telesten toimaria Esa Harjua heti tulosjulkkarien jälkeen 
Aiheet:
(00:00) Aloitus
(00:11) Q3:n pääkohdat
(02:26) Networks-segmentti & Pohjois-Amerikan kehitys
(04:38) Kehitys Euroopassa
(06:08) Public Safety and Mobility
(07:40) Sopimus Siemensin kanssa
(08:57) Komponenttipula & hintojen nousu
(10:50) Näkymät
1 tykkäys
No tuo johtuu varmasti myös siitä ettei ostajia vain ole. Osaripäivä ja vaivaiset 24 000 lappua vaihtoi omistajaa. Tuo on todella pieni määrä.
Top 100 omistaa sen 80% firmasta, joten kait se on myös eräänlainen likviditeetti ongelma. Kovinkaan moni ei varmasti halua ostaa lisää, mutta pörssissä ei myöskään pääse eroon isommasta määrästä ilman isompaa laskua.
Olen tätä kysynyt myös suoran @EsaHarju, miten yritys alkaisi tuottaa rahsa sijoittajille? Osinkoa sentään taas maksaa, vaikka hyvin pientä. Viimeiset 25v vaihtelevasti ja yritys on tänäkin vuonna siellä ~10% huonoiten tuottaneiden joukossa. Kerran pörssin likviditeettiin vaikuttaa näkyvyys, niin mitä Teleste aikoo tehdä sen eteen?
Uskokaa tai älkää, niin Tokmanni on laskenut ytd juyri ja juuri vähemmän. Ei mikään hyvä vertailukohta, mutta siellä asiat menneet kohtalaisesti “pieleen” ja en kuitenkaan näe Telestettä samalla tavalla, vaikka samassa laarissa ovat.
1 tykkäys
Atte on tehnyt iloksemme lauantaina eli Telestestä yhtiöraportin Q3:n tiimoilta
Toistamme Telesten lisää-suosituksen, mutta tarkistamme tavoitehintaa 3,9 euroon (aik. 4,2 EUR). Q3:n liikevaihto jäi selvästi odotuksistamme toimitusten siirryttyä Q4:lle, mutta vahva kannattavuus kampesi tuloksen odotustemme tasolle. Teimme ennusteisiimme lieviä laskuja, sillä Networksissa Pohjois-Amerikan kahden suurimman asiakkaan investointien yllä on vielä epävarmuutta. Osaltaan Public Safety and Mobilityn vahva suoritus paikkaa tätä. Ensi vuoden ennusteillamme Telesten osakkeen arvostus on hyvin matala (2027e EV/EBIT 7,4x), mikäli tuloskasvu toteutuu. Sen yllä olevat epävarmuustekijät pitävät näkemyksessämme tässä vaiheessa kuitenkin vielä hieman malttia.
2 tykkäystä