Kävin tuplaamassa position tämän viestin jälkeen. Odotin parempaa ostopaikkaa, mutta eihän tämä yritys ole tämän jälkeen enää piilohelmi.
Helppo myös yhtyä noihin Karon havaintoihin. Halpaa kasvua on harvoin tarjolla, mutta sitä saa välillä varsinkin Hesulin pienemmissä yhtiöissä, jotka ovat aika harvan sijoittajan tutkassa
Oma avauspositio on ollut lyhyessä ajassa hyvä veto. Edelleen näkyy pitkin kyliä Tekovan työmaita ja halleja nousee kuin sieniä sateella. Konsepti tuntuisi vetävän, kun rahat on tiukilla, mutta erilaisia joustavia tiloja tarvitaan.
Edellisen kirjoituksen jälkeen tullut Puuilolta ja Jyskiltä tilaukset. Molemmat erittäin voimakkaasti laajentavia ja tuskin valitsisi Tekovaa, jos ei yhteistyö toimisi todistetusti.
Karo grillaa Tekovan Jaakko Heikkilää:
Itselle tuli ainakin yllätyksenä, ettei liiketoimintaa ole tarkoitus skaalata juurikaan sadan miljoonan yläpuolelle. Muuten ei oikeastaan ollut yllätyksiä, vaan nimenomaan vahvisti sitä mielikuvaa, että opit on aiemmalta uralta ja Tekovan aikaisemmista vaiheista otettu matkaan ja nyt koitetaan tehdä erinomaista operatiivista toimintaa.
Tekova ja Aktiivitilat ovat solmineet urakkasopimuksen noin 1 450 m²:n tuotanto- ja varastotilojen rakentamisesta Vantaalle. Käyttäjäksi tiloihin sijoittuu globaalisti toimiva, teollisuutta palveleva yritys. Nimi julkistetaan myöhemmin. Rakentaminen alkaa loppuvuodesta 2025, ja uusien toimitilojen on tarkoitus valmistua kesällä 2026. Tekova toteuttaa kohteen KVR-urakkana.
Raiteilla pysytään ja homma etenee. P/E Inderesin mukaan tälle vuodelle edelleen 7 eli tulostuottoa sen reilu 14%. Halpaa on.
Tekova on Helsingin pörssin ROI-% kunkku tänä vuonna. Suuri kysymys: onko tuottotaso kuinka kestävä ja mikä on pitkän aikavälin keskimääräinen taso?

Ennusteet: Inderes
Tapasin Tekovan talousjohtajaa Juho Marjasta Pörssin avoimet ovet -tapahtumassa. Hänellä on noin viiden vuoden kokemus talousjohtajan tehtävistä, ja Tekovalla hän aloitti lähes tasan kaksi vuotta sitten. Vaikka yhtiöllä menee lujaa, ei hän henkseleitä paukutellut. Vakuutteli että yhtiön kilpailuetuna on tarkka niche-osaaminen keskittyen toimitilarakentamiseen. Muihin segmentteihin ei kuulemma olla menossa. Yhtiö tosin suunnittelee lähtevänsä gryndirakentamiseen. Marjasella oli hyvin hallussa yhtiön luvut ja markkinapotentiaali. Suomessa kuulemma riittää niin paljon tilaa kasvaa, että ulkomaille menosta ei ainakaan vielä haaveilla. Hyvin menee, mutta menköön 
Samaan aikaan toimitusjohtaja Karon grillissä vakuutti, ettei yhtiö aio kasvaa kuin kokoluokkaan 100-150 M€, koska sen yli ei ole järkevää  Tuo kokoluokkahan saavutetaan jotakuinkin jo tällä tilikaudella ainakin. Itse en näkisi pahana mennä tuolla samalla niche-osaamisella Ruotsiin tai Viroon, jos aikoo kasvaa. Ainakin mielummin kuin ruveta Suomessa tekemään jotain, mihin ei ole yhtä hyvää osaamista. Yhtiö on ainakin jonkin verran rakentanut Suomessa mm. Julalle, joten ehkä tuollaisten kumppanien kanssa voisi avautua ovet ihan luonnollisella tavalla Ruotsin puolelle, mikäli asiakas on tyytyväinen.
Pirun vaikea tuo Ruotsin markkina. Sehän on nähty historiassa YIT:n, Lemminkäisen ja Lehdon osalta. Skanska, Peab, NCC etc. ovat kivenkovia siellä, ja asiakkaat tilaavat mielellään kotimaisilta toimijoilta. GRKInfralla tosin ihan hyvin mennyt siellä. Veikkaisin, että yhtiö ei ihan lähiaikoina Ruotsia ole lähdössä valloittamaan.
Tekovan toimari Jaakko Heikkilä oli kertomassa yhtiöstään sijoituskohteena. 
Aiheet:
Posari
Päivitetty taloudellinen ohjeistus tilikaudelle 2025:
Tilikauden 2025 liikevaihto arvioidaan olevan noin 92,5-112,5 MEUR
Tilikauden 2025 liikevoitto (EBIT) arvioidaan olevan välillä 8,5-11,5 MEUR
Aiempi taloudellinen ohjeistus tilikaudelle 2025:
Tilikauden 2025 liikevaihto arvioidaan olevan noin 80-100 MEUR
Tilikauden 2025 liikevoitto (EBIT) arvioidaan olevan välillä 7,0-10,0 MEUR
Strategiapäivityksen yhteydessä Puuilon johto nosti myymäläpotentiaaliarviotaan Suomessa yhteensä yli 90 myymälään (aik. 70 )
Puuilo julkaisi strategiapäivityksen vuosille 2025–2030 ja tarkensi siinä kasvuodotuksiaan. Yhtiö arvioi nyt, että sen myymäläpotentiaali Suomessa on yli 90 myymälää, kun aiempi arvio oli noin 70. Koska Tekova on ollut aktiivisesti mukana Puuilon myymälöiden rakentamisessa, tämä tavoitteen nosto tarjoaa mielenkiintoisen näkymän myös potentiaaliselle Tekovan liiketoiminnan kehitykselle.
Kaisalle ei posaripommit maistu vaan tavoite hinta ylös 1,55€ ja Vähennä.
Osakekurssin selvä nousu on kuitenkin neutralisoinut arvostuksen, joten osinkotuoton varassa oleva tuotto-odotus ei näyttäydy enää riittävän houkuttelevana.
[…]
…ennustenostojen sekä laskeneen tuottovaatimuksen mukana.
[…]
Nostimme tulosvaroituksen myötä kuluvan vuoden ennusteitamme noin 10 %. Ennustamme nyt vuoden 2025 liikevaihdon nousevan 58 %:lla 103 MEUR:oon vahvan tilauskannan ja tilauskertymän ansiosta. Vastaavasti liikevoiton ennustamme kasvavan 75 %:lla 10,4 MEUR:oon (EBIT-%: 10,1 %) liikevaihdon kasvun ja parantuneiden projektikatteiden ajamana.
Grillin pitäjä Karo on myös Twitterissä laskenut auki posaria:
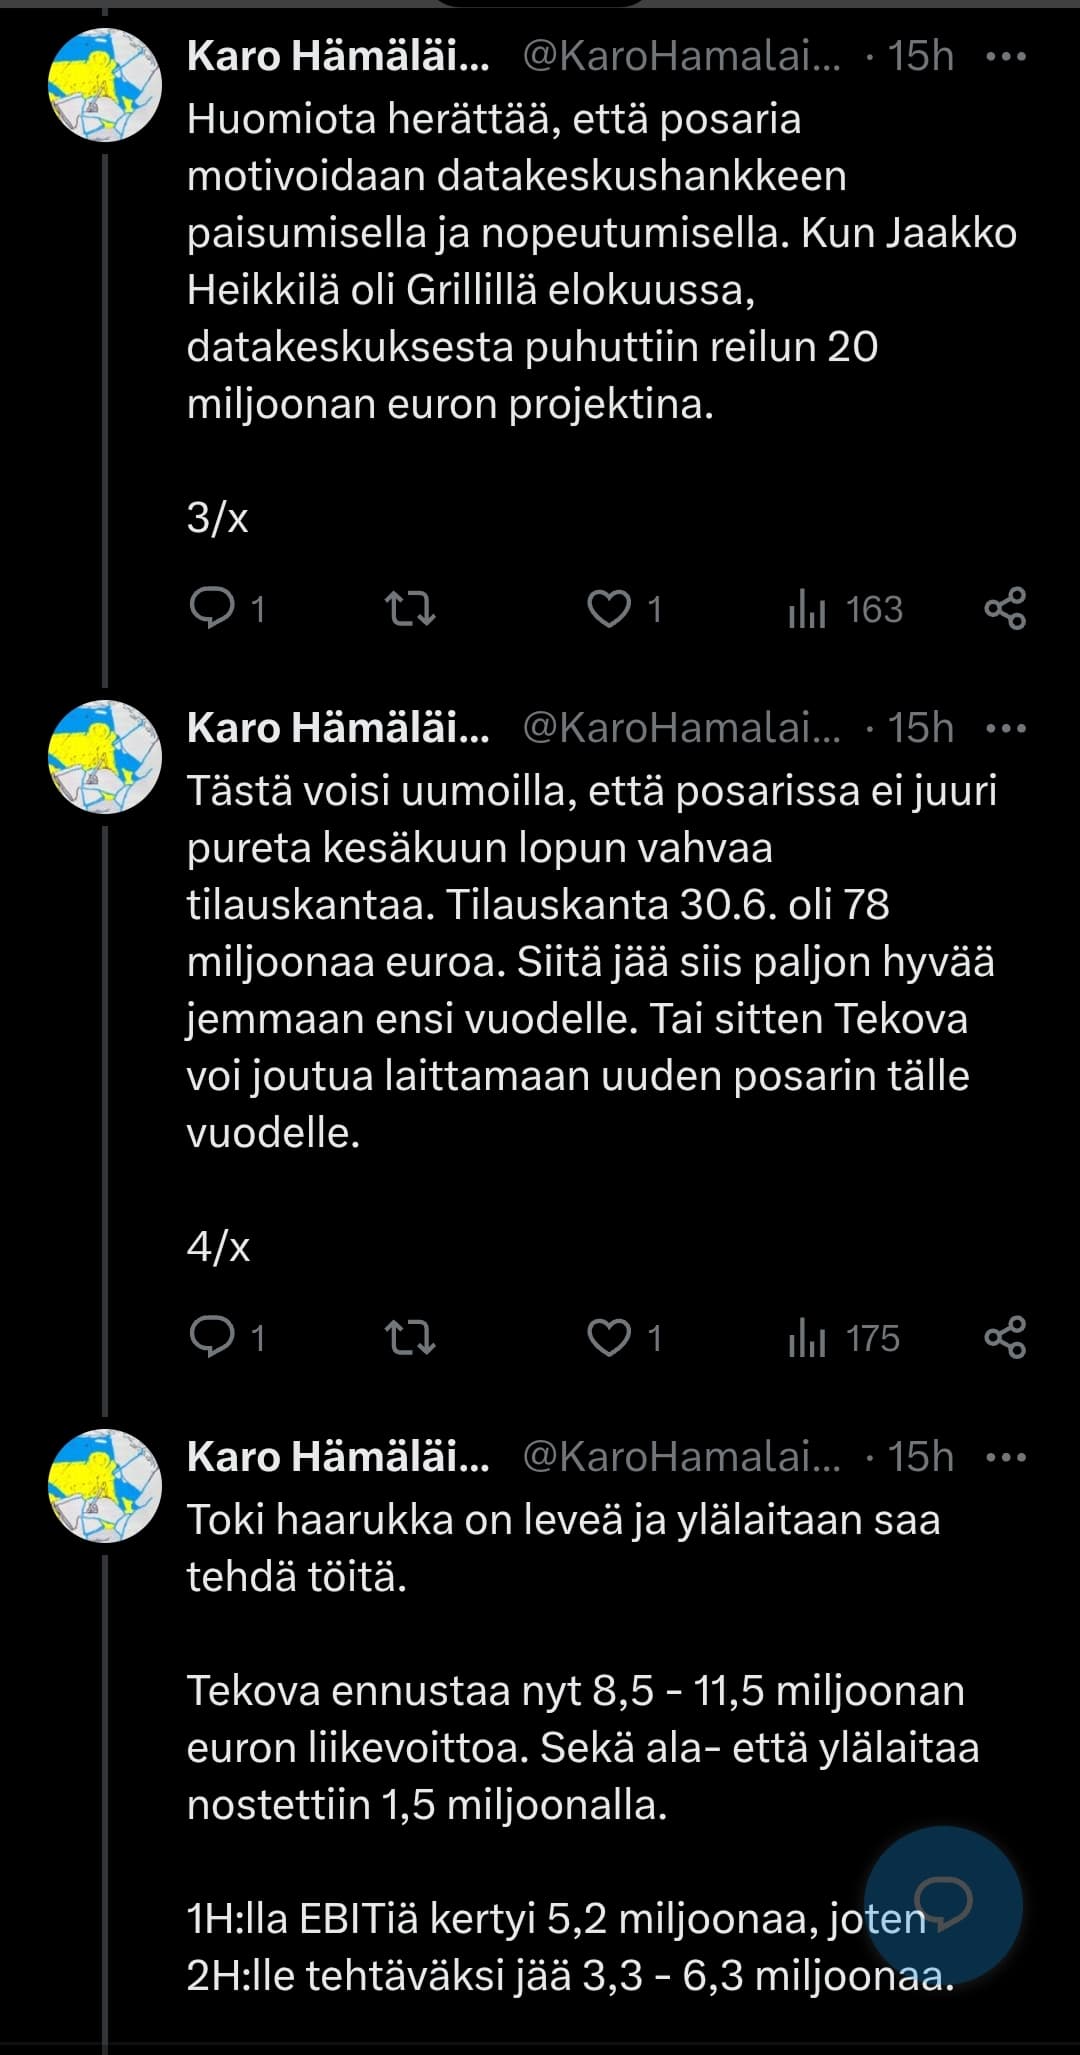
Hieman haastaisin Inderesin ennusteita ja DCF-laskelmaa. DCF:llä on saatu osakkeen arvoksi 1,50e (wacc 10,8%). Vuosien 2026-2034 diskontattu vapaa kassavirta olisi 2,1-3,1 miljoonaa vuodessa. Yhtiö kuitenkin teki jo H1/25 5,2 miljoonaa liikevoittoa ja 4,3 miljoonaa vapaata kassavirtaa ja posarin myötä sama tahti jatkuisi myös loppuvuoden.
Minusta näyttää että nuo arviot on ihan väärällä koripallokentällä ja perusteettoman pessimistisiä. Uhkia on painotettu reilusti enemmän kuin mahdollisuuksia. Toki nyt on tullut projekteissa onnistumisia ja Heikkilänkin mukaan yksittäinen epäonnistunut projektia voi syödä monen onnistuneen projektin voitot. Mutta onhan mahdollisuuksissakin saada uusia datakeskushankkeita jatkossa ja tehdä kovempikatteisia omarahotteisia kohteita.
“Odotammekin Tekovan kasvuvauhdin hiipuvan selvästi lähivuosina ja marginaalien laskevan huipputasoilta”
Tunnusluvut12.09.
| 2024 | 25e | 26e | |
|---|---|---|---|
| Liikevaihto | 65,5 | 103,2 | 92,5 |
| kasvu-% | 17,1 % | 57,6 % | −10,4 % |
| EBIT (oik.) | 6,0 | 10,4 | 8,6 |
| EBIT-% (oik.) | 9,1 % | 10,1 % | 9,3 % |
| EPS (oik.) | 0,11 | 0,19 | 0,15 |
| Osinko | 0,04 | 0,08 | 0,07 |
| Osinko % | 4,6 % | 4,7 % | 4,2 % |
| P/E (oik.) | 7,7 | 8,6 | 10,4 |
| EV/EBITDA | 3,9 | 4,4 | 5,3 |
Ymmärränkö nyt väärin kun minusta näyttää että Inderes ei vain odota kasvu vauhdin vain hidastuvan. Vaan se peräti supistuu. Vai onko jompikumpi nyt teksti tai kuva väärin?
Mielestäni Inderes ei täysin ymmärrä omien hankekehityskohteiden tuomaa potentiaalia. Tämänhetkinen tulos on saavutettu varsin nihkeässä rakentamisen markkinatilanteessa, ja se koostunee vielä isosta osasta hankkeita normaalista rakentamisen katteesta. Sitä mukaa kun Tekova onnistuu vuokraamaan tai ostamaan esim. kaupallisia tontteja (esim. retail-sektori), saatava kehityskate 2,5-3 kertaistuu. Kertaistuminen tapahtuu kun tällä hetkellä pääosin ulkomaiset sijoittajat ostavat nämä kehityshankkeet portfolioonsa. Heikkilä on itse sanonut haastatteluissa että omaperustaisen osuus tulee kasvamaan. Uskon että sen vaikutus tulokseen on huomattavan aliarvioitu, ja tulemme yllättymään positiivisesti vielä monta kertaa.
Samaa olen pohtinut. En ole keksinyt, mihin nämä Inderesin ennusteet ja tavoitehinnat perustuvat. Eivät ainakaan yhtiön itsensä viestintään. Nythän ei ennusteta kasvun hiipumista vaan liikevaihdon ja tuloksen selvää laskua tulevina vuosina. Ehkä tätä puolta voisi Inderes joko tarkistaa tai avata.
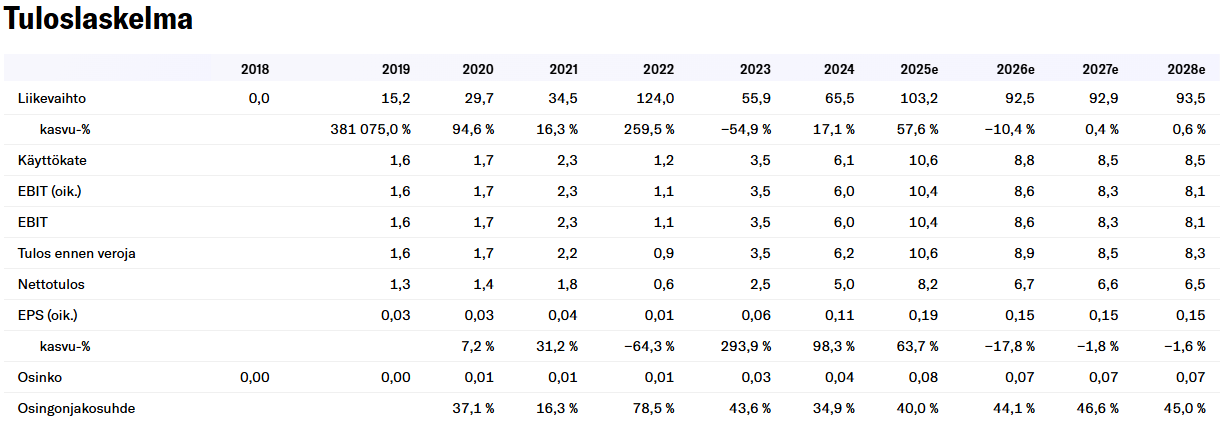
Eikait analyytikon ennusteet tarvitse mennä käsi kädessä yrityksen viestinnän kanssa, jos analyytikko ei usko tämän hetkisen tason jatkuvan. Tietysti sille olisi hyvä olla vahvaa argumentointia tukena, jos kontraa yrityksen omaa näkemystä.