Talenom - Automatisoiduilla prosesseilla tehokkaammaksi

Moi!

Ostin aikanaan Talenomia “matalariskisenä” osakkeena omaan salkkuuni. Kurssikehityksen perusteella ja oman oppimisen kehittämiseksi olen yrittänyt miettiä, missä meni pieleen. Joko riski ei ollut niin matala kun arvioin tai matalatkin riskit ovat realisoituneet poikkeuksellisen vahvasti ja usein. Aattelin kysellä miten muut näkevät että kummasta on kyse, kun en itse ole varma.

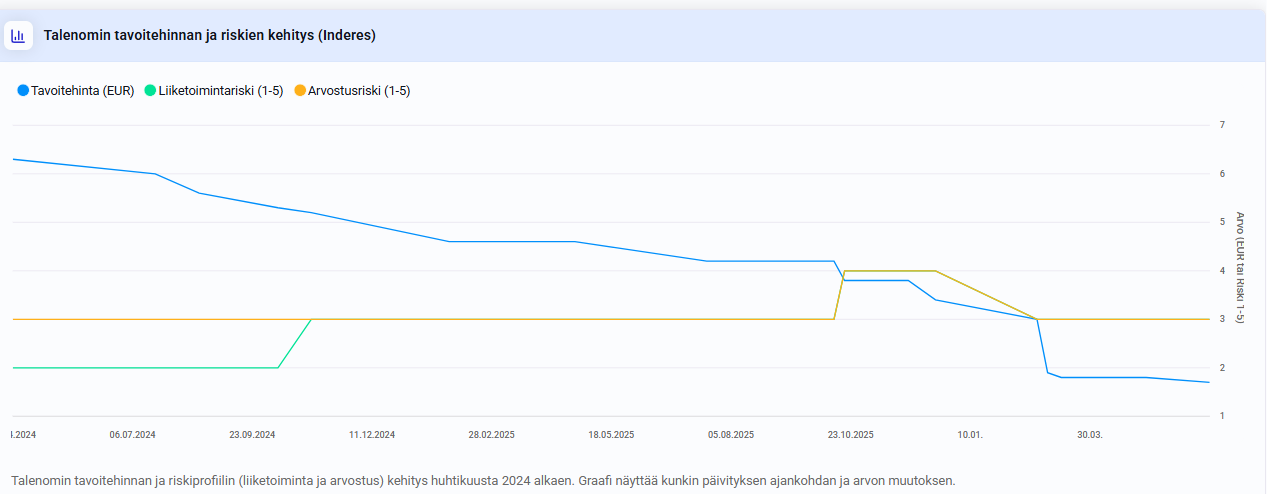
AI väkerteli tuollaisen käppyrän, jossa vuodesta 2024 alkaen liiketoiminta- ja arvostusriski on pysynyt pääosin kohtalaisena tai matalana. Otin tuohon lisäksi tavoitehinnan kehityksen, joka (ennen jakautumista) indikoinee aika hyvin sitä, että osakkeen arvonluonti on ollut heikkoa.

Itse arvioin, että liiketoimintariski on realisoitunut käytännössä koko seurantajakson ajan. Jos näin on, eikö olisi perusteltua nostaa sitä kohtalaista korkeammalle tasolle? Toistuvasti realisoitunut riski lienee kuitenkin enemmän oletusarvo. Toki riskin voi miettiä monella tavalla kokonaisuutena, esimerkiksi diluution/konkurssiriskin kautta, jolloin tässä tapauksessa ehkä maltillisempi riskitaso on perusteltu kun kassavirta kuitenkin on hyvä.

Arvostusriskin osalta P/E lienee aika huono mittari tässä tapauksessa, mutta ostosuositusten perusteella voisi arvioida, että myös arvostusriski on toteutunut toistuvasti. Mietin tätä niin, että osto/lisää suosituksista huolimatta osakkeen kurssi on ollut alavireinen jolloin voisi olettaa, että osaketta pidetään jatkuvasti aliarvostettuna. Eniveis, jos osake on maihin poljettu arvostuksen osalta, niin eikö arvostusriskin pitäisi tässä madaltua (eli logiikalla “laskuvaraa ei enää ole”?)

Katselin tätä näin sadepäivän ratoksi kun pohdiskelin, miten olen tarttunut omasta mielestäni matalariskiseen yritykseen, mutta kurssikäyrä on kuitenkin ollut vähän sellainen kun olisin sijoittanut johonkin 5/5 riskin hypeosakkeeseen. Talenomin osalta riskiarviot ovat muistuttaneet lähinnä kuolleen sydänkäyrää ja tästä lähti ajatus, että mun pitää oppia lukemaan näitä paremmin niin että osaan poimia arvonsa säilyttäviä ja volatiilimpia osakkeita paremmin. Tämä kuitenkin sanottuna - ymmärrän hyvin, että vaikka riski olisi 1/1 niin kaikenlaiset one-timerit ovat ihan mahdollisia ja arvostukset voivat ampaista taivaisiin tai sukeltaa pohjalle. Pohdintani oli vain, onko tässä kyse siitä vai jostakin muusta.

Eniveis, olen hyvin pitkälti ollut Inderesin analyysien kanssa samoilla linjoilla, en siis missään nimessä väitä että analyysit olisivat olleet vääriä. Analyyseja tarkastellaan kuitenkin monissa keskusteluissa tuloksen/liikevaihdon/PE:n tai vastaavien mittareiden näkökulmasta, riskianalyysien osuvuudesta keskustelu on ollut mielestäni aika vähäistä ja tätä halusin herätellä. Tiivistäen siis kysymys: olisiko jommasta kummasta riskimittarista pitänyt ymmärtää, että tämä voi tulla kenttään oikein urakalla ja jos, niin kummasta :slight_smile:

Mukavat viikonvaihteet kaikille!

Taulukko: Inderesin NORA AI
14 tykkäystä

En tiedä millä perusteella Talenomin riskimittarin asennot on määritetty, mutta pelkästään mittarien katsominen voi herkästi johtaa harhaan. Onhan Talenomilla ollut sinänsä menestyvä, defensiivinen ja matalan riskin bisnes kotimaassa. Keskeiseksi riskiksi muodostuikin sitä kautta pääoman allokointi, kun yrityksen johto ja omistajat näkivät kotimaan kasvumahdollisuudet tulevaisuudessa heikkoina ja päättivät lähteä investoimaan raskaasti kassavirtoja tuntuvan velkavivun kera kansainvälistymiseen.

Tässä kohtaa pääomaa allokoitiin huomattavia määriä mm. yritysostoihin ja ohjelmistoon, josta muodostui tietynlainen all in -panos kansainvälistymiseen, jonka sijoitetun pääoman tuottoa oli mahdoton ennustaa. Juha oli laskeskellut investointien suuruusluokkaa hyvin alla olevassa viestissä:

Jos sijoittaja siis katsoi tilannetta jo kansainvälistymisen kynnyksellä siten, että nyt yhtiö investoi suuruusluokkaa +70 milj. € kansainvälistymiseen ns. pitkään peliin ennen kuin sijoitetun pääoman tuotosta saadaan mitään takeita niin onhan riskimittari ollut ns. punaisella ääriasennossa. Jos taasen katsoi lähinnä kotimaan menestyvää ja vähäriskistä binestä niin mittari olisi voinut olla vihreällä, jos siis ajatteli ettei yhtiö menisi aivan all in kansainvälistymiseen ja pääomaa olisi allokoitu kurinalaisemmin vaikka vähän pilotoiden ensin tms.

Summasummaruum tuolla riskimittarilla on aika vaikea kuvata riskejä ja pidän sitä henkilökohtaisesti hyödyttömänä. Riippuu kovin paljon yhtiöstä, missä riskit oikeasti piilevät. Jos yhtiöllä on erittäin kannattava ja vuolasta rahavirtaa tekevä bisnes olemassa, niin pääoman allokointi on sillon hyvin keskeinen riski, jos johdolla/omistajilla on ambitio valloittaa Eurooppa tai jotain muuta. Tottakai pakko on kasvaa, jos ei meinaa kuihtua pois, mutta omistajille tällaiset all in vedot ovat valtavia riskejä. Äkkiä tuhoutuu valtava määrä omistaja-arvoa, jos pienyhtiön kokoluokassa kymmenet miljoonat investoidaan johonkin, mikä ei tuota mitään.

19 tykkäystä

Kiitos vastauksesta, oli erinomainen!

Olen vähän karkealla tasolla yrittänyt tuolla riskimittarilla hahmottaa omaa salkkuani niin, että “pelipaperit” ja “osinkopaperit” pysyy omaan riskitasoon siedettävässä suhteessa. Karkeasti omissa aivoissani tämä on vääntynyt jotenkin niin, että jonkun Sammon tai Nordean 1/2 riskitason lappu voi heilahdella about 80% todennäköisyydellä 10-20% vuodessa ylös tai alaspäin, vastaavasti Canatu tai Aiforia voi hyvinkin heittää 50% suuntaan tai toiseen. Se kuuluu pelin henkeen, riski- ja tuottosuhteen tasapainoon. Talenomin ei tästä näkökulmasta olisi pitänyt kahta vuotta performoida näin surkeasti. Ymmärrän toki, että tämäkin mittari on vain viitteellinen. Se on kuitenkin niin keskeisesti esillä analyyseissa, että pohdin miten sitä pitäisi tulkita.

Vastaukseesi viitaten ehkä omat surkeimmat sijoitukset ovat olleet juuri näitä näennäisesti “keskitason” riskin osakkeita (silloin aikanaan). Kamux, Tokmanni, Talenom ovat kaikki ajaneet kiville erityisesti ruotsissa ja olisi ehkä itse juuri pitänyt tajuta kiinnittää enemmän huomiota pääoman allokaatioon liittyvään riskiin - tavallaan kaikki semiturvallisia, mutta lopulta kuitenkin lottolappuja. Pitää veivata Puuiloon kans pari pistettä arvostusriskiä lisää ja hypätä kelkkaan vasta jos jotakin näyttöjä tulee (ei välttämättä voitosta vaan siitä että omistaja-arvoa ei isommassa määrin tuhota).

Ehkä vielä @Juha_Kinnunen - @JP199 :n erinomaisen vastauksen näkökulmasta - onko pääoman allokaatioon liittyvä riski tällä hetkellä mielestäsi huomioitu riittävästi Talenomin riskitasoissa ja osaatko avata logiikkaa miten riskitaso määritetään?

9 tykkäystä

Kiitos itsellesi! Vaikka tämä on vähän jälkiviisastelua niin virheiden ja epäonnistumisten käsittely on sijoittajalle hyödyllistä.

Mielestäni Kamuxia, Talenomia ja Tokmannia yhdistää juuri se, että kansainvälistyminen tehtiin suurilla suunnitelmilla ja investoinneilla. Tokmannilla ja Kamuxilla taitaa olla jopa edelleen kalvoillaan tavoitteena olla Euroopan/Pohjoismaiden suurin tai johtava tjsp. Tällaisessa lähestymistavassa on juuri se ongelma, että milloin peli uskalletaan viheltää poikki ja kokeila jotain muuta? Pahimillaan omistaja-arvoa tuhotaan vaikkapa vuosikymmen putkeen uudelleensijoittamalla näihin tavoitteisiin sen toimivan liiketoiminnan kassavirrat kunnes on pakko lopettaa selkä seinää vasten. Kuvittelen, että tämä aiheuttaa pääomistajissa/hallituksessa/johdossa myös huomattavaa uponneiden kustannusten harhaa. Jos on jo kymmeniä miljoonia mennyt niin pakko on jotain saada takaisin joskus? Kyllä se kohta kääntyy jne.

Näissä on usein vielä se, että tuloksien aikaansaaminen vaatii jotain skaalaetuja, synergiota, kokoluokkaa jne eli niiden mittavien investointien tuottoja ei nähdä ihan heti. Pitkäänhän esim. Talenomissa pakkosyötettiin omaa ohjelmistoa asiakkaille ja ostetuille tilitoimistoille sillä porkkanalla, että kannattavuus saadaan Suomen tasolle. Tällä verukkeella rahaa voidaan polttaa aika kauan ennen kuin investointien tuottoja vaaditaan konkreettisesti.

Mielestäni Puuilo erottuu edukseen tästä porukasta kertomalla avaavansa joitakin pilottimyymälöitä Ruotsiin tarkoituksenaan kokeilla voitaisiinko siellä joskus kasvaa. Tämä on ihan eri mittakaavan juttu, jos johto tekee kuten sanoo. Avataan myymälät ja katsotaan, saadaanko niillä myymäläkohtaisesti tehtyä kannattavaa liiketoimintaa. Jos saadaan, lähdetään laajenemaan lisää kaasua painaen. Jos ei, niin vetäydytään pois ja rahaa ei pala Puuilon kokoon nähden juuri mitään.

Nojoo tämä meni ihan jälkiviisasteluksi ja asioiden yksinkertaistamiseksi, mutta riskitasoissa on siis huomattavia käytännön eroja, vaikka nuo riskipallot olisi missä tahansa​:grinning_face_with_smiling_eyes:

12 tykkäystä

Tässä on Juhan ennakkokommentit, kun Talenom kertoo Q2-tuloksestaan torstaina :slight_smile:

Odotamme yhtiön liikevaihdon kasvaneen Espanjan vahvan vedon tukemana mutta tuloksen jäävän hieman vertailukaudesta Suomen kohonneiden kulujen ja Espanjan kasvuun liittyvien rasitteiden myötä. Huomiomme kiinnittyy erityisesti Ruotsin liiketoiminnan vakautumiseen ja Espanjan kannattavuuskehitykseen, joiden onnistuminen on kriittistä konsernin kokonaiskuvan kannalta. Lisäksi seuraamme erityisesti rahavirtoja, jotka näemme nyt koko H1:n osalta.

6 tykkäystä

Kurssi painettu niin naurettavan alas, että porukka näköjään laittanut ostohousuja jalkaan jo ennen tiedotetta kun näin keulii kurssi. Varmaan ihan hyvä peli kun hinnassa on jo kaikki paha mukana.

Kaksi mielestäni täysin kiistatonta ostosignaalia:

  1. Rantalaisen ostot. Jos kilpaileva tilitoimisto, jota parempaa asiantuntijaa ei ole olemassakaan, ostaa kilpailijan osakkeita niin kyllähän se kertoo aika paljon.

  2. Markkina-arvo 63 miljoonaa. Liikevaihtoennuste 115 miljoonaa. Jos katsoo (vaikka tekoälyllä) mitä tilitoimistojen liikevaihdosta pörssin ulkopuolella maksetaan yrityskaupoissa, niin onhan tuo markkina-arvo alhainen suuresta digitalisoituneesta kansainvälisestä pörssilistatusta tilitoimistosta. Vaikka huomioisi velkamäärän.

(lisäys: Vastaavat ostosignaalit myös Easor)

6 tykkäystä

Sen verran tähdennyksenä että Rantalainen Oy on kilpaileva tilitoimisto. Rantalainen-yhtiöt Oy (joka siis omistaa Talenomia) on sijoitusyhtiö joka on suurimpien osakkeenomistajien listalla myös vaikka UPM:ssä, Terveystalossa, Taalerissa, Mandatumissa yms.

6 tykkäystä

Millä mittarilla?

Inderesin ennusteissa voimakasta kasvua: liikevaihto kasvaa seuraavat 3v reilu 6% ja EBIT n. 30% vuodessa. Jos luvut toteutuvat sellaisenaan, niin EV/EBIT olisi 3v päästä (!) n. 9 tasolla.

Mikä tekee tästä erittäin velkaisesta yhtiöstä halvan juuri nyt?

10 tykkäystä

@Kesa86 Sijoittamisessa kannattaa katsoa kassavirtaa useimmiten ennemmin kuin tulosta.
Käyttökate lienee aika lähellä kassavirtaa ja suuren velkamääränkin huomioon ottava EV/EBITDA on jotain 6:n luokkaa. Yritysostajalle olisi melko houkutteleva tuokin kerroin.

1 tykkäys

Yritysostoajatukset kyllä torppaa omistajarakenne aika tehokkaasti. En ole koskaan Talenomia (vanhan tai uuden mallista omistanut) osin koska omistajarakenne on itselleni suurin punainen vaate tässä. Xitterissä pääomistaja on useaan otteeseen fiilistellyt lv kasvutahtia ja firman kovaa suorittamista vaikka samalla on velkaannuttu rajusti ja suomen hyvää tulosta lapattu molokin kitaan länsinaapuriin ja osakekurssi on dyykannut ihan ansaitusti.

Samalla vielä osingon jako “velaksi” kasvuyhtiöllä.

Olen tullut siihen tulokseen, että pääomistajilla on jokin muu toive/haave/intohimo taustalla kuin omistaja-arvon maksimointi. Tämä nähdäkseni on suuri este myös “arvon” purkautumiselle.

Aallon Group on aina ollut paljon halvempi ja jos olen vajavaisesti ymmärtänyt perusteluja tälle hintaerolle niin yksi peruste on ollut Talenomin oma ohjelmisto joka sitten skaalataan kaikille ostetuille yrityksille käyttöön ja saadaan näin mielettömät synergiaedut. No nyt tuokin tarina on ottanut hikkaa kun Easor erotettiin Talenomista ja tästä oman softan pakkonaittamisesta on pakitettu.

11 tykkäystä

Ei tuo Aallon arvokaan paha ole. Pidän tästä kuitenkin enempi kun on selvästi suurempi yhtiö ja tuo Espanja tulee pitkällä tähtäimellä olemaan kova juttu. Jos orgaaninen kasvu saadaan edes puoleen entisestä niin tuo velka muuttuu pieneksi äkkiä. Omistusrakennekin on mielestäni hyvä ja nimenomaan tykkään kun on selkeä pääomistaja, jolla motivaatio kohdallaan ja tähtäin kvartaalia pidemmällä. En väitä, että tämä sinne 15 euroon takaisin olisi menossa, mutta nousuvaraa on. Kannattaa huomioida, että tulosta syö yritysostojen poistot, mutta ne on jo maksettu, eli kassavirta parempi kuin tulos mikä myös osin selittää korkeita osinkoja suhteessa tulokseen.

2 tykkäystä

Huhti–kesäkuun 2026 yhteenveto, jatkuvat toiminnot*

  • Liikevaihto 30,6 (29,7) milj. euroa, kasvu 2,8 %
  • Vertailukelpoinen liikevaihto 30,6 (29,7) milj. euroa, kasvu 2,8 %
  • Käyttökate 5,7 (6,3) milj. euroa, 18,8 (21,1) % liikevaihdosta
  • Vertailukelpoinen käyttökate 5,8 (6,2) milj. euroa, 18,9 (20,9) % liikevaihdosta
  • Liikevoitto (EBIT) 2,3 (2,8) milj. euroa, 7,6 (9,5) % liikevaihdosta
  • Vertailukelpoinen liikevoitto (EBIT) 2,3 (2,8) milj. euroa, 7,7 (9,4) % liikevaihdosta
  • Nettotulos 1,5 (1,7) milj. euroa
  • Osakekohtainen tulos 0,03 (0,04) euroa

*Katsauskauden kannattavuuslukuja heikentää Q2/2026 kirjattu 1,2 miljoonan euron suuruinen Espanjan myyntisaamisiin liittyvä kertaluonteinen arvonalentuminen

11 tykkäystä

Ensilukemalta Talenom tiedote varovasti positiivinen. Ilman tuota Espanjan kirjausta olisi ollut oikein hyväkin.

  • Espanja näyttää edelleen loistavalta pitkällä tähtäimellä, hyvä kasvu
  • Ruotsin hidas torjuntavoiton otto etenee
  • Suomi vakaa (ja jos talous oikeasti viriää niin näkynee vuoden lopulla)
  • EPS 0,03 yhdeltä neljännekseltä ok, ilman Espanjan sössimistä olisi ollut jopa positiivinen yllätys

Eli laiva kääntyy hitaasti ja ainakin kaikki paha on jo kurssissa.

Näillä luvuilla kai voi sanoa että loppuvuoden 2 sentin osinko jaetaan.

13 tykkäystä

Voi jukra tämäkin tosiaan tänään

Ohjeistus ennallaan – ennusteisiimme kohdistuu laskupainetta

Yhtiö toisti ohjeistuksensa: liikevaihto 105–115 MEUR ja käyttökate 6,5–9,0 MEUR. H1:n vertailukelpoinen käyttökate oli 3,2 MEUR, joten ohjeistuksen alarajan saavuttaminen edellyttää H2:lta vähintään 3,3 MEUR:n vertailukelpoista käyttökatetta. Sarastian tehostamistoimien ja Yksityisen sektorin sopeuttamisen myötä tämä on saavutettavissa, mutta H1:n heikko toteutuma huomioiden koko vuoden käyttökate-ennusteeseemme (7,9 MEUR) kohdistunee laskupainetta.

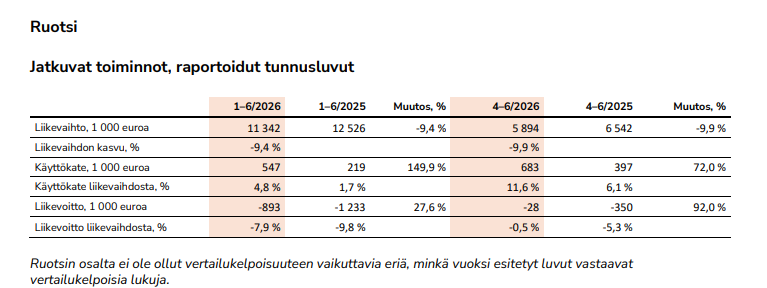
TJ Ruotsista:

Liikevaihdon laskusta huolimatta onnistuimme parantamaan Ruotsin kannattavuutta ja olemme oikealla polulla kääntääksemme edellisen vuoden 1,0 miljoonan euron negatiivisen käyttökatteen positiiviseksi.

6 tykkäystä

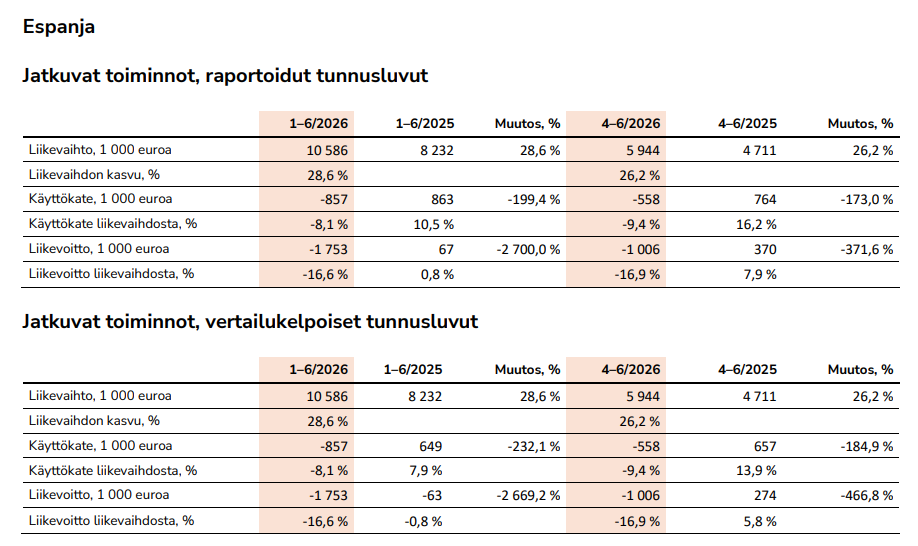
Tässä Espanjan luvut. Varsin merkittävä pudotus käyttökatteessa, mm. ohjelmistokulut ovat nousseet… :slight_smile:

4 tykkäystä

Espanjan luvuissa on mukana se 1,2 toivottavasti kertaluonteinen sössiminen. Ilman sitä ok. Onhan se selvä että siellä on ylimääräistä rahan polttoa kun ostoksia integroidaan.

3 tykkäystä

Alkaa hieman jo tuo One Talenom liirumlaarumin toistelu kyllästyttää. Kaivattaisiin nyt enemmän konkretiaa puheisiin ja tekoihin.

Otanpa esimerkin Suomen osalta: Jos kerran toimintapa ja softa ovat niin ylivoimaisia ja kokoajan parantuvat ja silti Suomessa kasvua ei nyt ole ollut juurikaan eikä väkeä ole vähennetty, niin kaiken järjen mukaan Suomessa pitäisi olla ylimääräistä kapasiteettia kirjanpidossa. Miksei siis esimerkiksi joka toimistolta irroteta 10% työvoimasta normitehtävistä irti ja sen jälkeen aggressiivinen myyntikamppis, missä yritys saa siirtyessään Talenomille esimerkiksi 2 kuukaudeksi ilmaisen kirjanpitäjän omiin tiloihinsa tekemään siirron, kirjanpidon ja opastamaan digitaalisten palvelujen käytössä alkuun kädestä pitäen…

7 tykkäystä

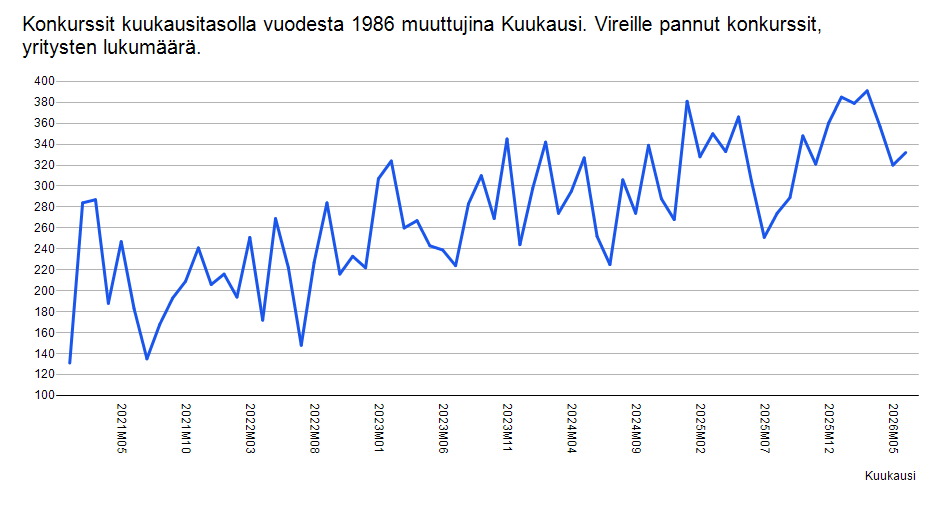
Talenomia Suomessa painaa myös yleinen taloustilanne. Esimerkiksi konkursseista on tullut koko ajan poistumaa.

3 tykkäystä

En nyt voi nähdä tulevaisuutta Espaniassa loistavana, jos tähän niin sanottuja kultamunia hautovaan hanhee törsäillään huolimattomasti yhtiön rahoja.

Ferrarikin on surkea ostos, jos siinä öljyt vuotaa. Pelkään, että tuo alaskirjaus saattoi olla vain jäävuoren huippu.

Nyt täyspaussi noille siestaa pitäville nakkikioskieb ostoksille ja perushommat kuntoon.

5 tykkäystä

Mielellään näkisi, että Talenom saisi positiiviselle nuo ulkomaat, niin tulis Suomi paremmin esiin. Inhottavaa, että tehdään tappiota jatkuvasti kahdessa maassa ja pilataan sijoituskohde… Ei kauhean mieltä ylevöittävä tuollainen 1,2 miljoonan katoaminen… Aika iso summa!

5 tykkäystä