Luulin ymmärtäväni yhtiötä ja minusta aika huono raportti tai siis edelleen kunnon käänteen odotusta jatkava. Mutta näköjään odotukset on sitten ilmeisesti laskeneet samaan malliin kurssin kanssa. Käy minulle.
6 tykkäystä
Webcastista:
-Johto mainitsi monesti että Suomessa markkina on edelleen haastava ja samanalaisia kasvulukuja tuskin nähdään seuraavilla kvartaaleilla. Q1 oli Suomessa ilmeisesti poikkeuksellisen vahva.
-Edelleen Ruotsin käyttökatteen odotetaan olevan positiivinen tänä vuonna
Voisitko @Juha_Kinnunen kysyä noista “muista investoinneista” mitä oli reilut 700k€. Mitä ne ovat ja onko ne jatkuvia?
5 tykkäystä
Nyt ensimmäisen kvartaalin perusteella investointeja oli yritysostoista putsattuna hieman enemmän (1,8milj€ 3kk:ssa) suhteessa näihin omiin aiempiin rahavirtalaskelmiin, mutta toki poistotasoon nähden vähän.

2 tykkäystä
Juha haastattelikin jo Juhoa tuoreeltaan:
Haastattelusta mm. selviää että muissa investoinneissa oli enemmän kertaluonteisia toimistojen remonttikuluja ja tietokonehankintoja. Kiitoksia Juhalle tämän kysymisestä ja muutenkin haastattelusta!
10 tykkäystä
Rapsaa:
Ei tarvetta isoille muutoksille. Sinällään luottavaisin mielin eteenpäin. Vaikka velkaa on reilusti, niin rahaa tulee sisään. Markkina odottaa tuloskäännettä Ruotsissa ja Espanjassa ja jos Suomen tuloksen syytäminen sinne loppuu, korjannee myös arvostus itseään. Kinnusen kanssa aika samoilla linjoilla tällä hetkellä, viime vuonna olin karhuisempi kuin Juha. H2 odotellessa…
18 tykkäystä
Tässä Sotkamon miehen kommentit Talenomin pienestä Espanjan ostoksesta. 
11 tykkäystä
Talenomin myyntipaineesta vastasivat toukokuussa pääasiassa Säästöpankin, Dansken ja Fonditan rahastot. SEBin ja Citibankin hallintarekkareihin on taas virranut osakkeita. Muita merkittäviä muutoksia en havainnut.
10 tykkäystä
Myyntipaine sen kun jatkuu.
Onko tämä nyt sitten kallis? Markkina-arvo kävi alle 50 miljoonan. Taitaa aika paljon liittyä uskoa, toivoa ja rakkautta nyt tähän Caseen. Kinnunen uskoo tuloksen kovaan kasvuun, mutta toteutuuko se? Tarvitseeko tuloksen parantua ennusteiden mukaisesti ja osake voisi silti olla edullinen?
Kurssin osalta ollaan jossain huhtikuu 2017 tasoilla, eli 9 vuoden takaisissa tunnelmissa. Tulos on niistä ajoista romahtanut ja velka raketoinut.

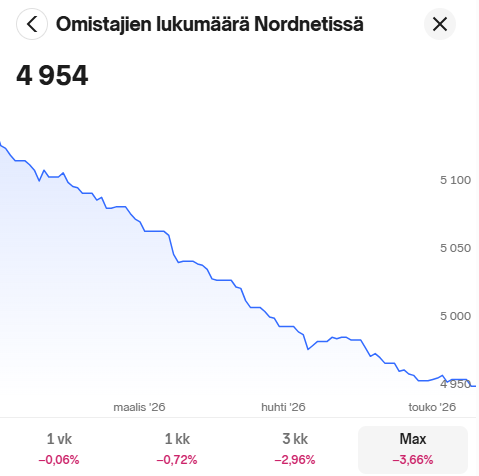
Moni varmasti heittää myös pyyhettä kehään, kun samaan aikaan AI-bumtsibumit vetää kaakkoon. Kolmessa kuukaudessa Nordnetissa omistajien määrä laskenut 3,6 %. Enempää ei jakautumisen jälkeen dataa ole. Easorissa omistajia 4972, eli useampi on heittänyt Talenomit laitaan (tai Easoria ostanut sellaiset, jotka eivät jakautumisessa olleet mukana).
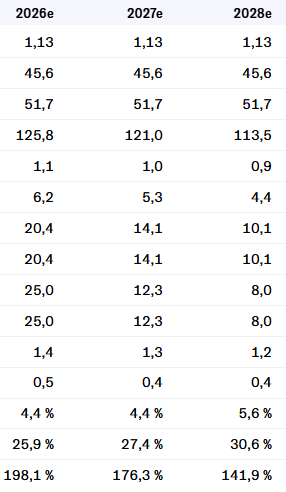
Arvostuskertointen voidaan varmaan sanoa tervehtyneen, mutta onko pohjaa nähty siitä huolimatta? Melkoinen käänneyhtiöä tai arvoansa tästäkin muodostumassa.
Tämän vuoden tulevat tulokset voivat suunnan kääntää. Pieni valonpilkahdus sysimustassa Ruotsissa voi tuoda uutta suuntaa tälle laivalle.
14 tykkäystä
Ja nämä arvostukertoimet eivät mielestäni anna parasta kuvaa Talenomin arvostuksesta tällä hetkellä johtuen poistojen suuresta määrästä. Kassavirtatuotto (ehkä yli 10%) on erittäin houkuttelevana Juhan ennusteilla ja nykyisellä markkina-arvolla.
Kurssia painanee kuitenkin Hormuzinsalmen tilanne. Sillä on iso merkitys korkoihin ja Talenomilla paljon velkaa. Lisäksi koroilla vaikutusta Talenomin asiakaskenttään.
19 tykkäystä
Pörssi liioittelee aina liikkeet. Talenom nousi ihan kuplalukuihin lopuksi lähinnä vaan siksi kun oli ennenkin noussut vuosia. Nyt sama ilmiö toiseen suuntaan. Ihan kiistaton mittari liikevaihdon suhde pörssiarvoon kertoo kurssin olevan jo nauruhalpa. Toiseksi se että kilpailijakin sijoittaa rahaa yhtiöön.
Se on sitten eri asia koska nämä pienet syrjäpörssin helmet huomataan. Luultavasti vaatii vielä selkeän käänteen ensin, että ostajat löytää paikalle. Tässä kun on tuo tulos vielä poistojen vuoksi piilossa eikä toimialakaan ole seksikäs. Ja pitäisi saada se kurssi nousuun että tuulipuvut kiinnostuvat.
Pitää vaan tietää olevansa oikeassa, tankata hiljalleen ja odottaa. Niin on parhaat sijoitukset ennenkin menneet.
12 tykkäystä
Talenom laaja raportti: Suomi kantaa, kansainvälinen käänne ratkaisee
Talenomille annetaan osta-suositus ja tavoitehinta tarkistetaan 1,7 euroon, korostaen kansainvälisten toimintojen kannattavuuskäänteen merkitystä.
Suomen liiketoiminta on vahva ja tuottaa koko konsernin tuloksen, mutta kasvu on hidasta; Espanja on kasvumoottori, kun taas Ruotsissa on merkittäviä haasteita.
Arvonmäärityksessä käytetään osien summa -analyysia, ja korkea velkavipu lisää sekä riskejä että mahdollisuuksia, mutta arvostus on houkutteleva vuoden 2026 ennusteilla.
Arvostuksen houkuttelevuus riippuu näkökannasta
Talenomin kansainvälinen liiketoiminta kannattaa toistaiseksi heikosti Espanjassa ja surkeasti Ruotsissa, mutta molemmilla näillä liiketoiminnoilla on silti arvoa. Tästä johtuen käytämme arvonmäärityksessä pääosin osien summa -analyysia, jonka antama arvo on noin 1,8 euroa (72 % Suomi, 20 % Espanja ja 8 % Ruotsi). Korkea velkavipu johtaa suureen vaihteluväliin positiivisen ja negatiivisen skenaarion välillä, mutta jos uusi strategia ja johto onnistuvat, epäsuosiossa olevassa Talenomissa on iso vipu myös ylöspäin. Lisäksi rahavirtaa katsottaessa arvostus on mielestämme jo houkutteleva jo vuoden 2026 ennusteilla, vaikka tulospohjaiset arvostuskertoimet ovat korkeita. Asetamme tavoitehintamme (1,7 €) hieman osien summan keskiarvon (1,8 €) ja DCF:n (2,0 €) alapuolelle heijastellen laskeneita lähivuosien ennusteita, Ruotsiin liittyvää riskiä ja osakkeen heikkoa sentimenttiä.
9 tykkäystä
Ketään ei juuri kiinnosta, mutta on kyllä mielenkiintoisessa tilanteessa Talenom. Kuten itsekin täällä jo aiemmin tuumaillut ja Juha jälleen raportissa tuo esiin, niin kassavirtapohjaisesti Talenom on nyt mukavissa hinnoissa. Jo tänä vuonna tehtäneen vapaata kassavirtaa ennen yritysinvestointeja yli 10% markkina-arvoon nähden ja tulevina vuosina tämä voi nousta roimasti jos vihdoin Ruotsissa saadaan edes vähän pää pinnalle ja Espanjassa kannattavuuskehitys jatkuu. Iso vipu ylöspäin, mutta toki myös alaspäin jos homma lähteekin yllättäen huononemaan.
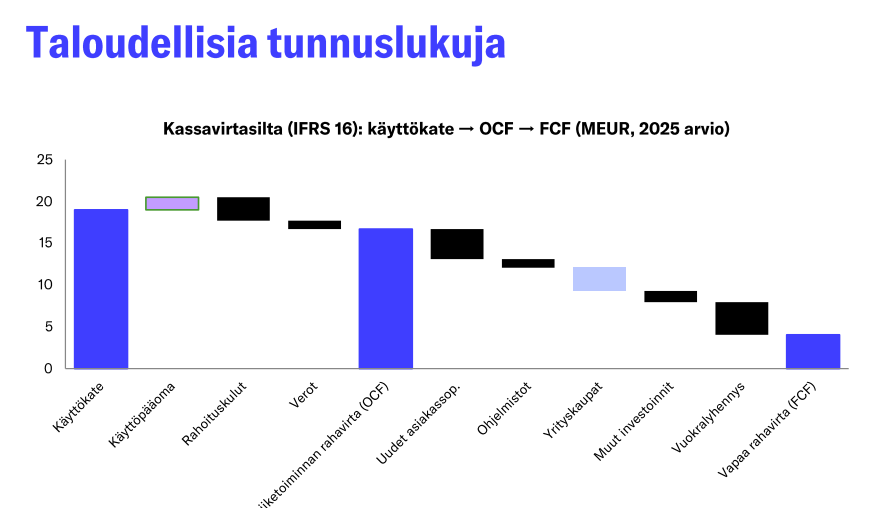
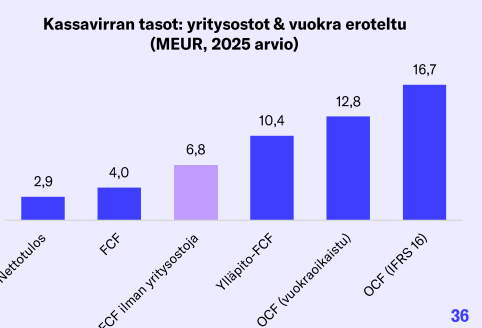
Jos käyttökate nousee kuten Juha ennustelee (noin pari miljoona vuosi), niin sen pitäisi tulla aika mukavasti kassavirtaan läpi ja kassavirtatuottoprosentti nousee velkavivun ansiosta suhteellisen nopeasti nykykurssiin nähden yli 20%. Toki kaikki on jos ja jos, mutta harvoin tilitoimistoihin sijoittamalla saa samanlaista vipua.
Käyttökatetta tukevat ajurit:
-Suomen talouden käänne ja transaktiomäärien nousu
-Ruotsissa edes vähän plussalle
-Espanja jatkaa positiivista kehitystään kohtuulliselle kannattavuustasolle
Perinteisillä arvostuskertoimillahan (p/e, ev/ebit) tämähän ei ollenkaan houkutteleva kun poistot ovat suhteessa investointeihin niin isot. Siinä lienee yksi syy miksi mielenkiintoa ei ole. Toinen viime vuosien tekemisen taso ja sen taakka.
22 tykkäystä
Juuri näin, pyyhe on heitetty kehään usean omistajan toimesta ja toisaalta edes tämä 0,03€+0,02€ osinko ei aiheuta riemunkiljahduksia, kun velkaa on niin pirusti. Pudottamalla osinko nollaan vaikka vuosiksi 2026, 2027 olisi saatu ravisteltua vielä lisää paperikäsiä kyydistä ja sitten sitä vasta olisikin ollut vipua ylöspäin.
Juha maalaa raportissa kauhuskenaariota Ruotsin alaskirjauksista, mutta minulla on luotto uuden johdon kykyyn välttää tähän tilanteeseen ajautuminen. Ruotsissahan käännettä tapahtuu koko ajan, kun Easor irtaantui. Irtautumista tai vastaavaa isompaa muutosta odotellessa ehti vain tapahtua kamaluuksia liiketoiminnalle Ruotsissa ja aiempi johto ei ollut lainkaan kykenevä muuttamaan sitä suuntaa.
Velkainen, potkittu ja hakattu käänneyhtiö. Eiköhän tämä tästä, sanoi pienyhtiösijoittaja.
10 tykkäystä
Itse olen myös kahminut kaksin käsin kun halpaa on mielestäni etenkin kassavirtamielessä. Haluaisin kuitenkin ymmärtää paremmin miksi investoinnit ja poistot eroaa näin paljon? Syynä Ruotsin “kasvuinvestointien” suuret poistot? Onko riskiä että investointitaso nousee uudelleen merkittävästi? DCF mallissa tuollaista oletusta ei ainakaan näytä löytyvän vaan investoinnit pysyy suht vakiona ja poistot vain laskevat.
Toinen mikä kiinnostaisi olisi maakohtaiset käyttökate-ennusteet. Olen ymmärtänyt että easorin irtoamisen jälkeen tämäkin on käyttökelpoinen mittari. Tälle vuodellehan yhtiö taisi itse ennustaa että Ruotsi ja Espanja olisivat käyttökatteelta positiiviset. Miten tämä suhtautuu laajan raportin ennusteisiin?
1 tykkäys
Onko muuten Espanjan rahavirta negatiivinen jos huomioisi sen vuokravastuut? (EBITDA- depr. Leases-CAPEX)
2 tykkäystä
Kiitos @Juha_Kinnunen uudesta laajasta! Ois vielä kyssäriä näin juhannus-höyryissä:
Miksi pidät Ruotsin liiketoiminnan käännettä todennäköisenä tapahtumana? Ymmärrän laajasta raportista, että ajattelt ongelmien johtuneen pitkälti ohjelmistoriippuvuudesta. Pystytkö vielä jotenkin avaamaan sitä että mitkä asiat saavat edelleen sut uskomaan tähän käänteeseen? Oletko alan / yhtiön sisältä kuullut jotain sellaisia hiljaisia signaaleja, jotka antavat olettaa että käänne tulee?
Pelko persiissähän tässä on, että ei siellä johdolla ole edelleenkään mitään konkreettista polkua kannattavaan liiketoimintaan Ruotsissa, mutta mitään kummempaa ei tehdä koska:
- Ruotsin liiketoimintoja ei voida myydä, koska myynti laukaisisi taseen liikearvopommin
- Ruotsin liiketoimintoja ei voida myöskään alaskirjata taseriskin vuoksi
Eli aikaa vain kuluu eikä siellä johto itsekään usko että homma kääntyy. Nyt jos koskaan pitäis johdon ostaa firman osakkeita, jos uskovat tuohon käänteeseen aidosti, koska vipuvaikutus olisi niin suuri että kohta johto kylpisi rahassa.
Mutta ostoja ei ole näkynyt, joten epäilenpä että mitään Ruotsin käännettä ei ole tulossa eikä johdolla ole käsitystä miten se saataisiin edes tehtyä. Ja taseen vuoksi mitään muutakaan ei voida oikein tehdä.
29 tykkäystä
Ruotsissa on vähennetty väkeä ja käsittääkseni annettu ymmärtää, että tarpeen mukaan vähentämistä jatketaan. Joten kyllähän sen näin pitäisi jossain kohtaa kannattavaksi muuttua kun se bisnes tuskin kuitenkaan on perusjuuriltaan tappiollista eli että kirjanpitoa myytäisiin alle tuotantokustannusten.
Enkä ihan ymmärrä mitä vaaraa olisi alaskirjauksissa? Eihän siinä kassasta rahaa häviä tai tapahdu mitään muutakaan konkreettista paitsi ehkä lopulta myönnetään se, minkä jo kaikki pörssikurssia myöten tietää, eli että Ruotsista tuskin on mitään kultaista lahnaa tulossa. Espanja näyttää hyvältä pitkällä tähtäimellä ja kansainvälistymisessa 50% onnistuminen on jo ihan ok saavutus.
4 tykkäystä
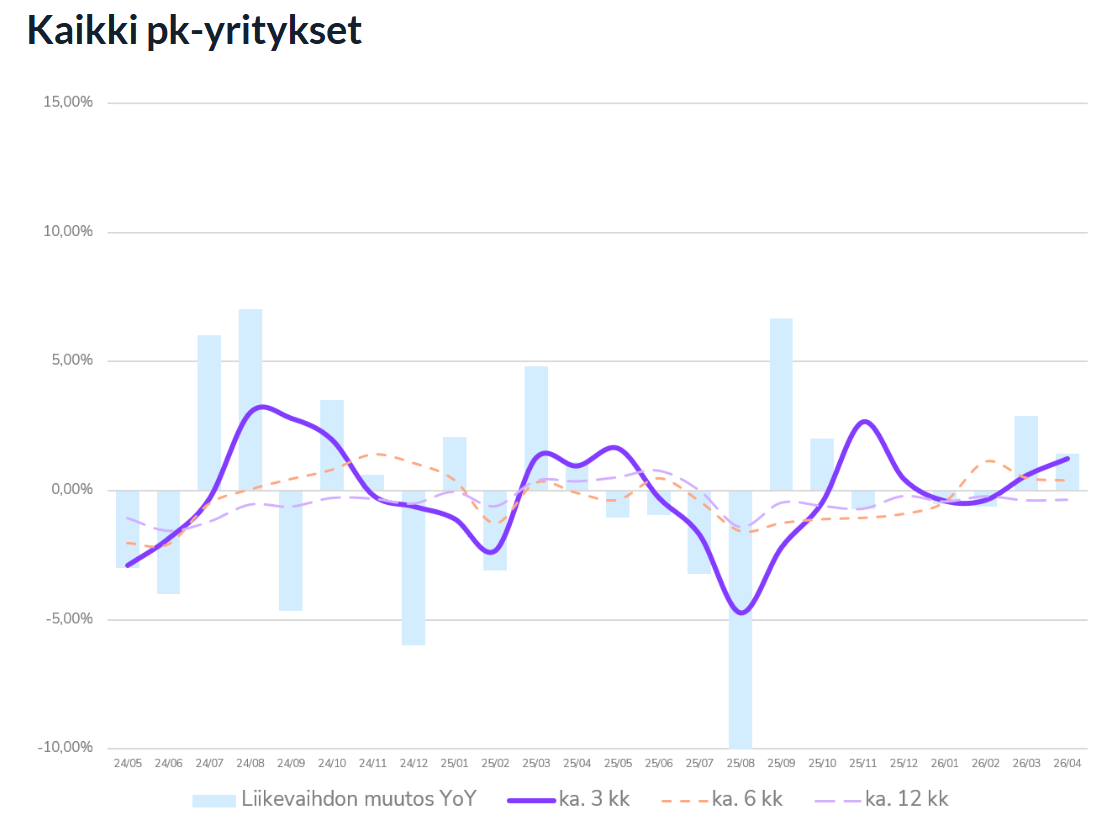
Talenomin tuore yritysbarometri jonka luvut huhtikuulta. Oletan että tämä kuvaa suhteellisen hyvin Talenomin asiakaskentän liikevaihdon kehitystä ja ilahduttavaa huomata että trendikäyrät alkaa osoittamaan viimein kasvua:
14 tykkäystä
Moro,
pahoittelen viivettä, olen tässä yrittänyt lomailla Runoilen nyt jotain, mutta voidaan käydä tätä jäsennellymmin töihin paluun jälkeen vaikka videollakin. Kuitenkin erittäin oleellinen kysymys kokonaisuuden kannalta. Laajan video jäi vielä tekemättä.
Ruotsissa ensimmäiseksi voisi korostaa, että me odotetaan kannattavuuskäännettä lyhyellä aikavälillä surkealta tasolta heikolle tasolle. Koko ennustejakson ajan kannattavuus on kuitenkin meidän ennusteskenaariossa kaukana toimialan keskiarvosta. Puhutaan siis käänteestä parempaan, ei mistään menestystarinasta. En kuitenkaan enää näe Talenomilla myöskään pysyvää kilpailuhaittaa Ruotsissa, joten sinänsä ennusteissa on pitkällä aikavälillä varsin negatiivinen skenaario - mutta katsotaan nyt askel kerrallaan, paljon on todistettavaa. Ja toimialalla kaikki tapahtuu hitaasti varsinkin virallisia lukuja katsottaessa.
Pääsyyt miksi uskon parempaan:
-
Suurimmat ongelmat Ruotsissa aiheutti oman ohjelmiston (Easorin) puskeminen asiakkaille. Jos asiakkaat ei sitä halua, ymmärrettävästi henkilöstö ei sitä halua ja tuli iso vaihtuvuus molemmissa. Tämä tilitoimistoliiketoiminnan kannalta iso strateginen virhe on korjattu, ja vaihtuvuus on pienentynyt - tuo häntä on vain todella pitkä. Suurin selkeä hyötyjä jakautumisessa on mielestäni Ruotsin tilitoimistoliiketoiminta, jolle Easor oli näkemykseni mukaan kilpailuhaitta. Tämä on ylivoimaisesti tärkein syy taustalla.
-
Henkilöstötyytyväisyys on johdon mukaan Ruotsissa korkeimmillaan mitä se on koskaan ollut. Ja edellisessä mittauksessa oli ilmeisesti myös korkeammalla kuin Suomessa, mikä tarkoittaa jo väkisin hyvää tasoa. Palveluliiketoiminta on lopulta siitä yksinkertaista, tyytyväinen henkilöstö ja tyytyväiset asiakkaat korreloivat vahvasti.
-
Yhtiön mukaan nettomyynti (uusasiakashankinta - poistuma) on ollut jo pidempään positiivinen, eli liikevaihdon osalta tilanteen pitäisi vakautua. Myyntimallia on myös muutettu luonnollisesti ohjelmistokulmasta palvelukulmaan, ja enemmän yrittäjä/toimistovetoiseksi.
-
Kulurakennetta on sopeutettu voimakkaasti, osin ihan luonnostaan kun henkilöstöä on lähtenyt eikä uutta palkattu. Eli kun liikevaihto vakautuu niin parannuksen pitäisi tulla jossain määrin “automaattisesti”. Hinnoittelussakin on kyllä varmaan tultu vastaan, kun asiakaspitoa on korostettu, mutta vaikea sanoa kokonaisvaikutusta ja mahdollista potentiaalia normalisoinnissa.
-
Ruotsin talous oli ainakin alkuvuonna kohtuullisessa kasvussa ja 2025 loppukin oli jo siedettävä. Iranin sota on tietysti täälläkin potentiaalinen ongelma, mutta todennäköisesti talouskasvu kiihtyy hieman tänä vuonna ja tätä kautta keskimääräisen asiakasyrityksen tilanteen pitäisi parantua. Ei sinänsä iso asia, mutta volyymeistä ei pitäisi tulla vastatuulta ja toimialan yleisen tilanteen luulisi parantuvan.
-
Uusi johto, jonka prioriteettilistalla Ruotsi on erittäin korkealla, liiketoiminnan kehittämisessä ja prosesseissa on edelleen paljon kehittämistä (One Talenom). Ohjeistettiin positiivista käyttökatetta ja sitä oikeasti myös tavoitellaan, koska tuo alaskirjausriskikin tiedotetaan. Edellisvuodesta selvästi parempaan täytyy päästä.
Negatiivisella puolella on mahdollista, että Talenomin brändi on historiallisilla virheillä saatu niin tehokkaasti tärveltyä, ettei liiketoiminnalla ole edellytyksiä käänteeseen. Se on sitten se negatiivinen skenaario, joka olisi kyllä kokonaisuuden kannalta tuhoisa - ja tiettyä pysyvää tahraahan tuo minun pitkän aikavälin skenaario kuitenkin heijastelee. Mutta jos nuo aiemmat pitävät paikkaansa, niin ei syöksykierre minusta vaikuta todennäköiseltä. Selvää on kuitenkin, ettei uusiin virheisiin ole varaa.
Hyvää kesää kaikille tasapuolisesti!
49 tykkäystä
Tämä Säästöpankin Itämeri-rahasto katosi nyt kokonaan listalta ja Sebin rekkari jatkoi myyntejään myös. Rantalainen jatkoi toisaalta ostojaan.
Lisäksi OP:n alta löytyy merkittävä myyjä:

14 tykkäystä