Fremragende analyse af Facebook. Den stadigt voksende optionalitet giver efter min mening også fremragende forudsætninger for fortsat vækst i meget lang tid.
3 Synes om
Hej, monopol  Og i dag er markedsværdien for første gang over 1000 milliarder.
Retten afgjorde mandag, at FTC ikke formåede at bevise sin hovedpåstand, og grundstenen i sagen: At Facebook har monopolmagt på det amerikanske marked for personlige sociale netværk.
https://www.cnbc.com/2021/06/28/judge-dismisses-ftc-antitrust-complaint-against-facebook.html
3 Synes om
2 Synes om
Snap overgik forventningerne til indtjeningen stort. Aktien stiger med ca. 17% i førmarkedet, mens dette skrives. Snap profilerer sig også meget stærkt inden for augmented reality (dog med en anden vinkel end Facebook, i hvert fald offentligt). Jeg kan varmt anbefale artiklen, som @LakeBoodom har linket til ovenfor. FB investerer også kraftigt i dette (+ VR-siden).
Det bliver interessant at se, hvem der er vinderne om et par år, hvis/når væksten accelererer yderligere.
- Omsætning i andet kvartal på 982 millioner dollars, en stigning fra 454 millioner dollars året før og langt foran de 846 millioner dollars, som analytikere sporet af FactSet havde forventet.
- Tilføjede 13 millioner daglige gennemsnitlige brugere sekventielt i perioden, hvilket bringer det samlede antal op på 293 millioner.
- Efter justering for aktiebaseret aflønning og andre udgifter overraskede Snap med en positiv indtjening pr. aktie på 10 cent, hvorimod det bogførte et tab på 9 cent pr. aktie et år tidligere. Analytikere sporet af FactSet forventede et justeret tab på 1 cent pr. aktie.
- Vedrørende Apples sporingsblokering: Snap oplevede “højere opt-in-rater, end vi generelt ser rapporteret på tværs af branchen.”
Den egentlige regnskabsrapport findes her: https://investor.snap.com/events-and-presentations/presentations/default.aspx
3 Synes om
God opsummering af Facebooks metaverse-investeringer. Analytikere, der ser 1-2 kvartaler frem, kan selvfølgelig ikke lide, at virksomheden investerer milliarder langt ud i fremtiden. Dette afspejler godt analytikernes kortsigtede prioriteringer versus Zucks evne til at se, hvor pucken er på vej hen næste gang.
https://twitter.com/matt_cochrane7/status/1420762716323471369?s=21
2 Synes om
Pinterest fik en ordentlig omgang tæsk efter Q2-resultatet, med et fald på ca. 20% efter markedet lukkede. Omsætningen steg kraftigt, og EPS-forventningerne blev overgået, men de månedlige aktive brugere faldt med ca. 7% i USA (mens det globale brugertal steg med 5%).
Her ser man efter min mening tydeligt, hvor høje forventningerne er til disse selskaber, og hvor følsomt brugertallets ændringer kan påvirke disse aktier.
3 Synes om
Mange har nok misforstået MAU en smule, da antallet af aktive brugere primært er faldet på desktop-siden. Mobilen oplevede vækst både i USA og andre steder, og ARPU steg med 89% år-over-år.
2 Synes om
Sandt nok, der er bestemt en risiko for misforståelse her. Jeg ser ikke selv noget stort problem i dette på lang sigt (i hvert fald ikke endnu), og ellers var resultatet fremragende.
Hvis Pinterest med succes kan foretage den samme overgang til mobilbrugere med høj monetarisering fra desktop, som Facebook gjorde for nogle år siden, så er der et virkelig stort potentiale her. Især fordi brugen af Pinterest ofte ikke direkte erstatter f.eks. Facebook, men snarere er mere informationssøgning, inspiration osv., så det kan vokse sammen med Facebook/Instagram/Snapchat, ikke kun på deres bekostning.
Min pointe var primært, at dette godt illustrerer, hvor sårbare de høje værdiansættelser af disse sociale medier-virksomheder er over for forventninger til brugerantal, og om de over- eller understiger dem. Aktiekursen kan tage et rigtig hårdt slag, hvis disse forventninger ikke opfyldes, især hvis trenden begynder at stagnere (hvilket der selvfølgelig ikke er bevis for endnu). Som modvægt kan man selvfølgelig også se en bevægelse opad, hvis forventningerne overgås (som i Snapchats tilfælde).
1 Synes om
Ja, helt enig. Det kræver en stærk mave at være med på disse, selvom Pinterest’s historie, i hvert fald for mig, blev endnu stærkere med dette resultat.
En så stærk kursreaktion kan føre til en ændring i de præsenterede metrics i fremtidige kvartalsrapporter – i stedet for MAU ville en Twitter-lignende mDAU også være en mere fornuftig metrik for Pinterest.
2 Synes om
Tilføj “valgfrihed”, søgefunktion til pilotering.
Der er igen en hel del tumult omkring FB… Men hvad angår Q3/Q4-resultatet, er her en synsvinkel på det – og på Google.
“Vi havde en ekspert, hvis firma genererer 60-70% af omsætningen fra YouTube-annoncer og resten fra sociale medier. Annoncesalget i Q3 var næsten lige så stærkt som i Q2, da august og september rebounded efter en langsom juli. Udsigterne for Q4 er næsten lige så solide, baseret på forventninger om en ‘ad budget flush’. YT og FB drager uforholdsmæssigt stor fordel af nedskæringen i annoncebudgetterne for lineært tv. iOS 14.5 resulterede ikke i lavere annonceforbrug, men snarere et miksskift fra iOS til Android. GOOGL forbliver et topvalg blandt large-cap-aktier.”

3 Synes om

1 Synes om
SNAP åbnede regnskabsåret for sociale medier-giganter. Og resultaterne levede ikke op til forventningerne. Årsagerne blev angivet som Apples ændringer i privatlivsindstillingerne samt produktionsproblemer, der har ført til reduceret annoncering. Snaps resultat trak hele sektoren ned i eftermarkedet. Snaps værdiansættelse er dog af en sådan størrelse, at der ikke var råd til den mindste fejl – kursen faldt ca. -25% i efterbørsen. Det bliver interessant at følge resultaterne fra de andre giganter, forventningerne er nu blevet sænket.
3 Synes om
Der er talt om Facebooks tab af unge i årevis, og det har i hvert fald ikke skadet virksomhedens indtjening. Nu indeholder lækket materiale et mere detaljeret billede af, hvordan unges aktivitet på Facebook falder. Så vidt jeg forstår, menes der i denne sammenhæng hele Facebook (inkl. IG og beskedtjenester). Dette
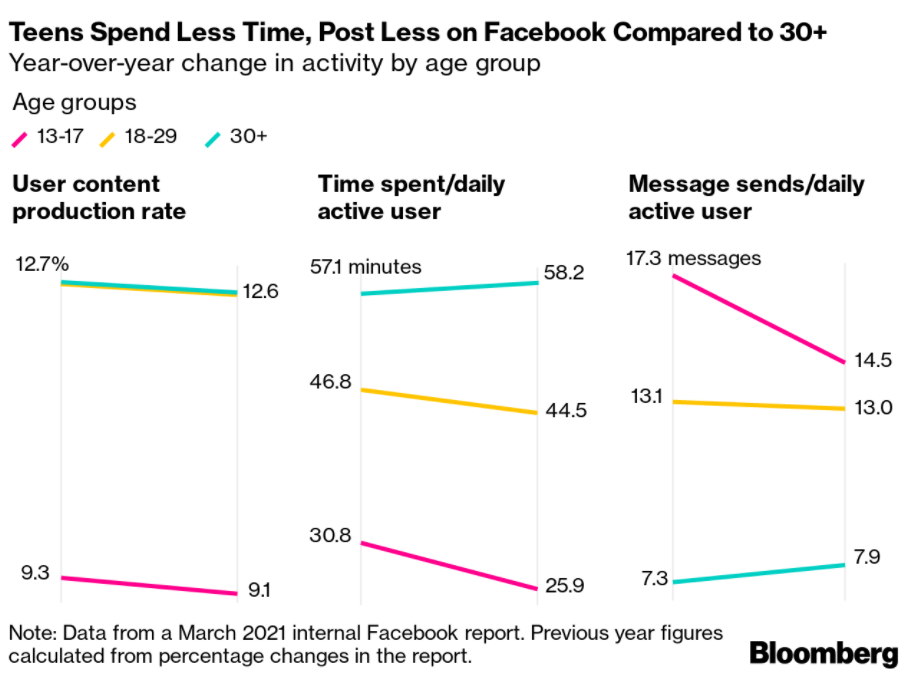
Unge har ikke store pengepunge, men de skaber nye trends, og de vokser op til at blive en ny vigtig forbrugergruppe. Derfor er det så værdifuldt at nå dem.
En anden interessant observation ifølge Blumman er, at der er mange flere duplikatkonti blandt teenagere, end Facebook indrømmer. Dette er igen en svindel over for annoncører.
Disse nyheder vil næppe alene forårsage et stort drama, da Facebook stadig er et uovertruffent sted for annoncører sammen med Google. Men hvis aktiens tilsyneladende billighed bekymrer dig, så har Facebook af disse store teknologivirksomheder “de tydeligste” svagheder.
12 Synes om
Det evige problem med disse platforme har været monetarisering af brugerbasen. Kun Google med YouTube og Facebooks forskellige tjenester er rigtig lykkedes med dette. Pinterest ser også stærk ud.
På den anden side er målgruppen for disse platforme ikke den ADHD-ramte Generation Z, hvis tålmodighed ikke rækker til en video længere end et halvt minut. Eller wannabe-Trump, der febrilsk scroller gennem tweets. Et sandt mareridt at overbevise annoncører om, at reklamepengene bliver brugt fornuftigt.
Jeg ved ikke, om det bare er mig, men efter jeg registrerede mig på Twitter, har jeg endnu ikke set en eneste fornuftig annonce. Algoritmerne er i hvert fald i mit tilfælde mislykkedes elendigt.
3 Synes om
Jeg kan ikke udtale mig om, hvilke platforme unge bruger mest, men hvad er alternativet til Facebook, når man f.eks. starter på et studie og samler folk til forskellige begivenheder og derefter til forskellige hobbygrupper? Derfor ville jeg i hvert fald indtil videre mene, at FB nok skal suge de yngre, der bruger Snapchat og andre tjenester, til sig i tilstrækkelig grad senere.
For det andet drager FB tilsyneladende hele tiden fordel af den aldrende befolkning, da tjenesten ikke er blevet brugt så meget blandt de ældre. De nuværende over 30-årige “kalkhoveder” er måske uvillige til at skifte til nogen anden tjeneste resten af deres liv 
1 Synes om
Artiklen nævnte, at unge finder tjenesten senere og bruger den mindre. Det er ubestrideligt, at FB stadig er fremragende til den slags.
Men FB tjener ikke penge på, at nogen bruger fem minutter om måneden der.
FB tjener penge på, at brugerne hænger ud der meget, og når de scroller gennem feedet, ser de mange annoncer. Og annoncører betaler for disse visninger.
Jeg vil gerne understrege igen, at disse problemer ikke er nye, selvom datalækager fra interne rapporter giver mere at tygge på.
Hvis man ser på FB’s udvikling rent numerisk, har udviklingen været fremragende.
6 Synes om
Dejligt at få lidt debat i denne tråd også, tak for det, Verneri!
Jeg virker måske som en smule af en FB-tyr i mine indlæg her, men jeg vender hurtigt på en tallerken, hvis det føles som om fakta ændrer sig.
Jeg synes, at Facebook er aktiernes Brad Marchand, en ægte rotte-spiller, der konstant sidder i straffeboksen, er suspenderet, deltager i slagsmål, agiterer og bliver agiteret og irriteret af modstandere, men samtidig scorer 40 mål per sæson og vinder et par Stanley Cups. Som “træner” har der været en tolerance til at se gennem fingre med tingene…
Det er sandt, at faldet i unges aktivitet sandsynligvis er et problem, men hvor meget af det er ny information, i forhold til hvad der allerede er “indregnet” i prisen? Der har jo været talt om FBs problemer blandt teenagere i årevis. Her burde man dog adskille og analysere FB, Instagram, Messenger og WhatsApp hver for sig. De er jo alle deres egne produkter.
Hvis vi ser lidt på, hvad jeg ser som plusser og minusser nu, er her en opsummering:
+FB (og Google), som @Gadus allerede skrev, har år efter år været næsten de eneste valgmuligheder for annoncører, og jeg ser ingen ændring i dette, i hvert fald ikke på kort sigt, fordi andre platforme er tydeligt dårligere. Jeg har selv lavet kampagner for alle disse, og FB har klart været den mest effektive. Twitter er fuldstændig elendig, selvom den er mest interessant som bruger.
+FB monetiserer kun gennem annoncer. Shopping-siden tilbyder især utrolige muligheder, og de bliver gradvist introduceret. Jeg ville gerne se endnu flere investeringer her.
+WhatsApp er stort set stadig umonetiseret. Men mange forretningsfunktioner er allerede bygget ovenpå den, og forskellige betalingstjenester samt kommunikationstjenester i stil med Twilio testes på den.
+Metaverse-projektet. Zuck må nu tage imod slag på dette stadie, fordi mange ikke er begejstrede for visionen om at hænge ud i en ny dimension med VR-briller på, men jeg tror selv, at folk vil skifte hold, efterhånden som teknologien forbedres, og brugeroplevelsen føles som at have almindelige briller på. Zuck ved også, at Facebook skal omdannes til et web 3.0-firma, hvis det skal være relevant om 10 år. Det er naturligvis stadig meget tidligt at vurdere, hvordan konkurrencesituationen vil udvikle sig i metaverset, men at være med i spillet mindsker i hvert fald ikke mulighederne.
+Chefen selv, Mark “Zuck” Zuckerberg. Jeg værdsætter meget grundlæggerdrevne virksomheder, og Zuck har gennem årene vist en utrolig evne til at overleve, udvikle sig og samtidig levere meget gode økonomiske resultater. Sidstnævnte er nemlig ikke helt i orden hos Snapchat, Pinterest eller Twitter. Zuck er også stadig en ung mand, jeg husker ham som 37 år. Selvfølgelig kan man forestille sig, at opgaven er relativt udmattende, men på en eller anden måde føles det som om, at jo flere udfordringer, jo bedre klarer han sit “spil”.
Der er sikkert andre plusser, især er økonomien i en meget god stand, hvilket muliggør alt muligt.
Minusser:
-Konstante retssager, skandaler osv. Indtil videre har effekten på fundamentale faktorer været ret lille, men det kan på et tidspunkt blive for meget.
-Regulering. FB kan for eksempel ikke længere foretage store virksomhedsopkøb, det er nyttesløst at forsøge. Et vigtigt værktøj er blevet fjernet. Derudover er regulatorer efter interne nye projekter, f.eks. udvikling af deres egen kryptovaluta. FB er så stor en spiller, at det faktisk allerede skræmmer stater.
-Faldende interesse blandt unge er allerede nævnt. Dette kan naturligvis også være tilfældet for andre SoMe-tjenester, når deres alder stiger. Nutidens unge på TikTok vil snart selv være forældre, og deres børn vil ikke længere være på den samme tjeneste.
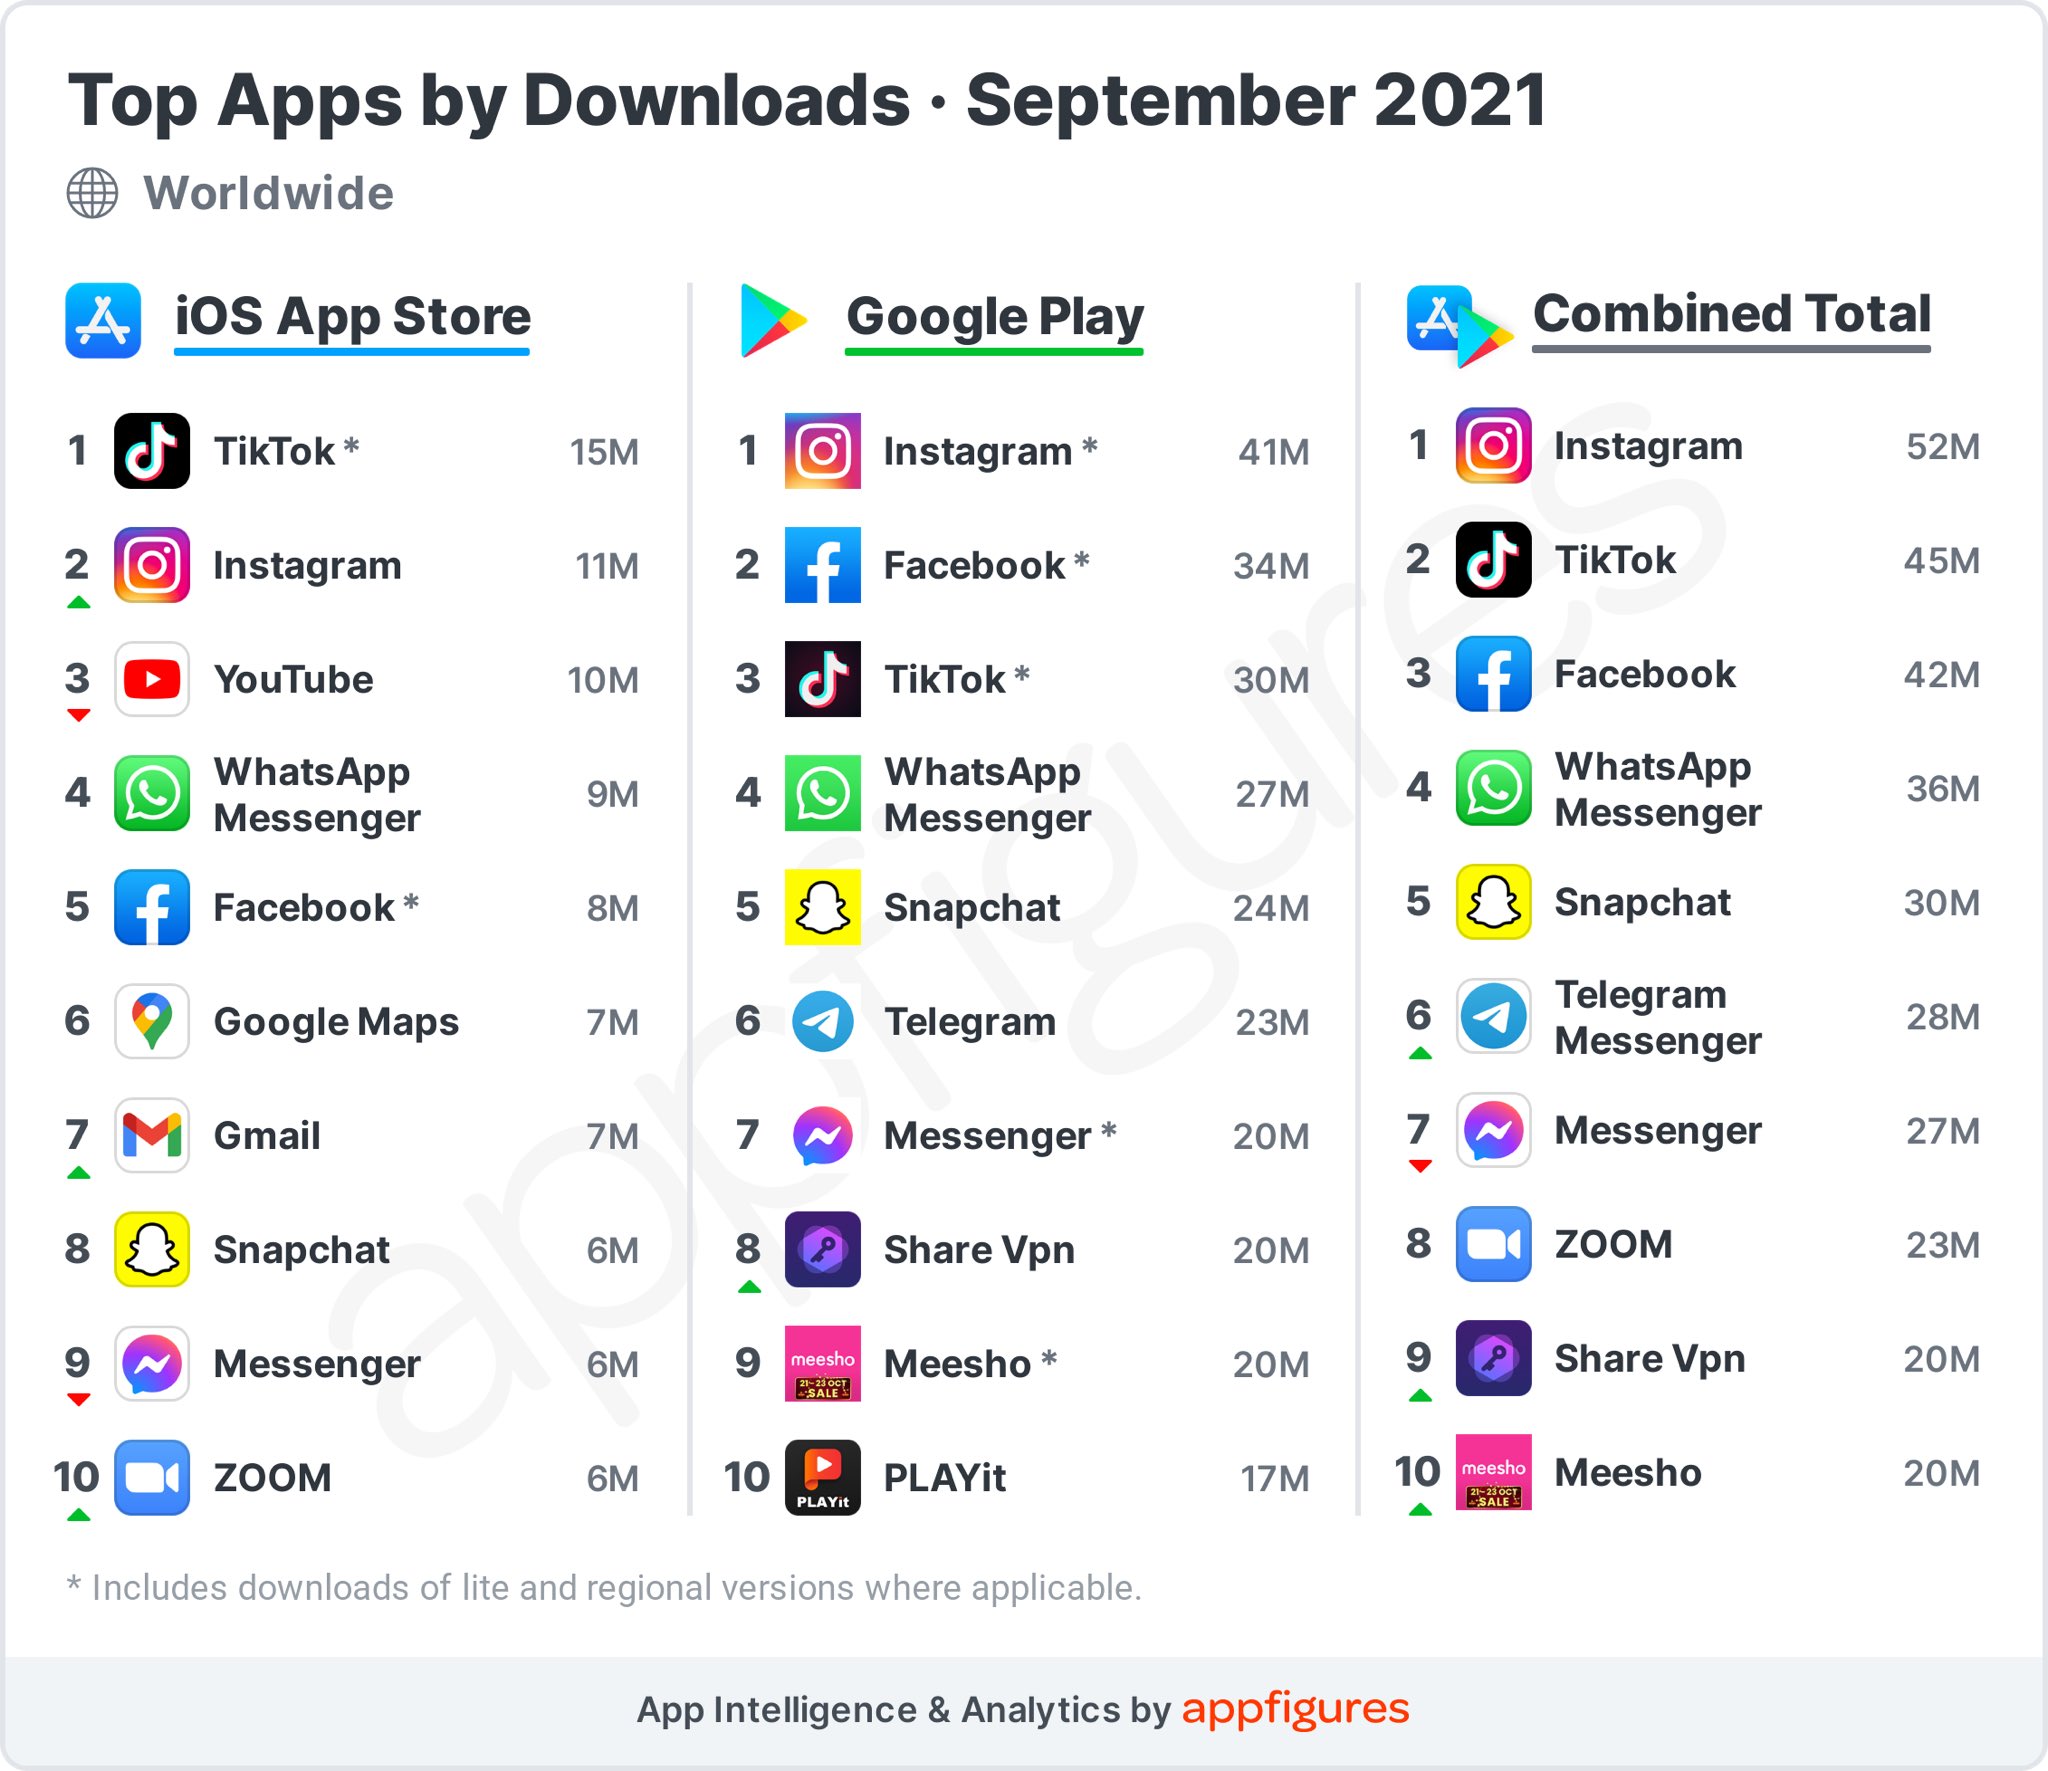
Til sidst, en graf der ikke direkte relaterer til beskeden, men som jeg alligevel tænkte at dele. I hvert fald ses der ikke stor svaghed i antallet af downloads, dog ved vi ikke, hvem der har downloadet, måske er det bare en masse boomere, der trænger til at chille lidt
Og FB rapporterer i øvrigt i dag kvartalsregnskab, så vi bliver klogere og ser, om vi vender på en tallerken eller ej…
19 Synes om
Det er stadig værd at huske, at Facebook er den eneste amerikanske virksomhed, jeg kender/følger, der konsekvent rapporterer sine resultater udelukkende med GAAP-tal (Generally Accepted Accounting Principles). Få virksomheder er så gennemsigtige i denne henseende, og disse tal er virkelig ægte uden nogen form for forskønnelse, og det får andre teknologivirksomheder til at se rigtig dårlige ud.
9 Synes om
Jeg er langt hen ad vejen enig. Jeg har selv udnyttet reklameplatformen i forretningsmæssig sammenhæng, og kampagnerne har opnået resultater over forventning. Profileringen kan gøres meget præcist, så længe man følger dens funktionalitet og om nødvendigt aktivt tilpasser den. Mine målgrupper har været >20 år, så i det mindste for dem har dækningen været god. Jeg hørte tilfældigvis Mr. Wonderful græde på CNBC, da Facebook var nede, om hvordan en mulig regulering ville dræbe små virksomheders markedsføringsmuligheder i USA fuldstændigt, og at det ville have en stor indflydelse på økonomien som følge heraf. Mange små virksomheders hjemmesider er i dag også på Facebook. Han ved vel nok noget om det, da han er ejer/bestyrelsesmedlem/rådgiver i utallige små og mellemstore virksomheder og i mange andre roller. Så der er også pres for regulering.
11 Synes om