Oikeastihan tuo oli enemmän kuin 15 vuotta, jos ja kun huomioi myös inflaation.
1 tykkäys
Jos ihan oikeasti tästä pitäisi sijoitusstrategiaa rakentaa, niin varmaan tuota kulta-hopea vs. osakeindeksi -osuutta pitäisi ihan vähän pienentää (eli nämä kolme voisivat olla kokonaisuudessaan 80-85 %, toki samalla suhteellisella jaolla). Eli jos kyse on 20-30 vuoden periodista, niin silloin etsisin vielä vaihtoehtoisia sekä epälikvidejä sijoituskohteita hieman mukaan. Näitä ovat esimerkiksi taide, numismaattiset kohteet ja antiikki sekä keräilyesineet.
Mutta jokainen taaplaa tyylillään ja oikeaa vastausta ei ole. Itse en ainakaan pidä maailmaa kovinkaan turvallisena paikkana. En pitänyt sitä myöskään vuoden 2001 jälkeimainingeissa, kun “sivistynyt länsi” aloitti nämä loputtomat sodat ties missä. Sama levy soi vieläkin, mutta laulajat ovat hieman vaihtuneet. Toki toimet ovat nykyään kalliimpia kuin ennen. …ja epävarmuus sekä alijäämät vain jatkavat kasvamistaan.
Hyvä huomio:
Itse asiassa jos haluaa jonkinlaisen mittatikun niin korot olivat vielä 1998 ihan kelpo sijoituskohde.
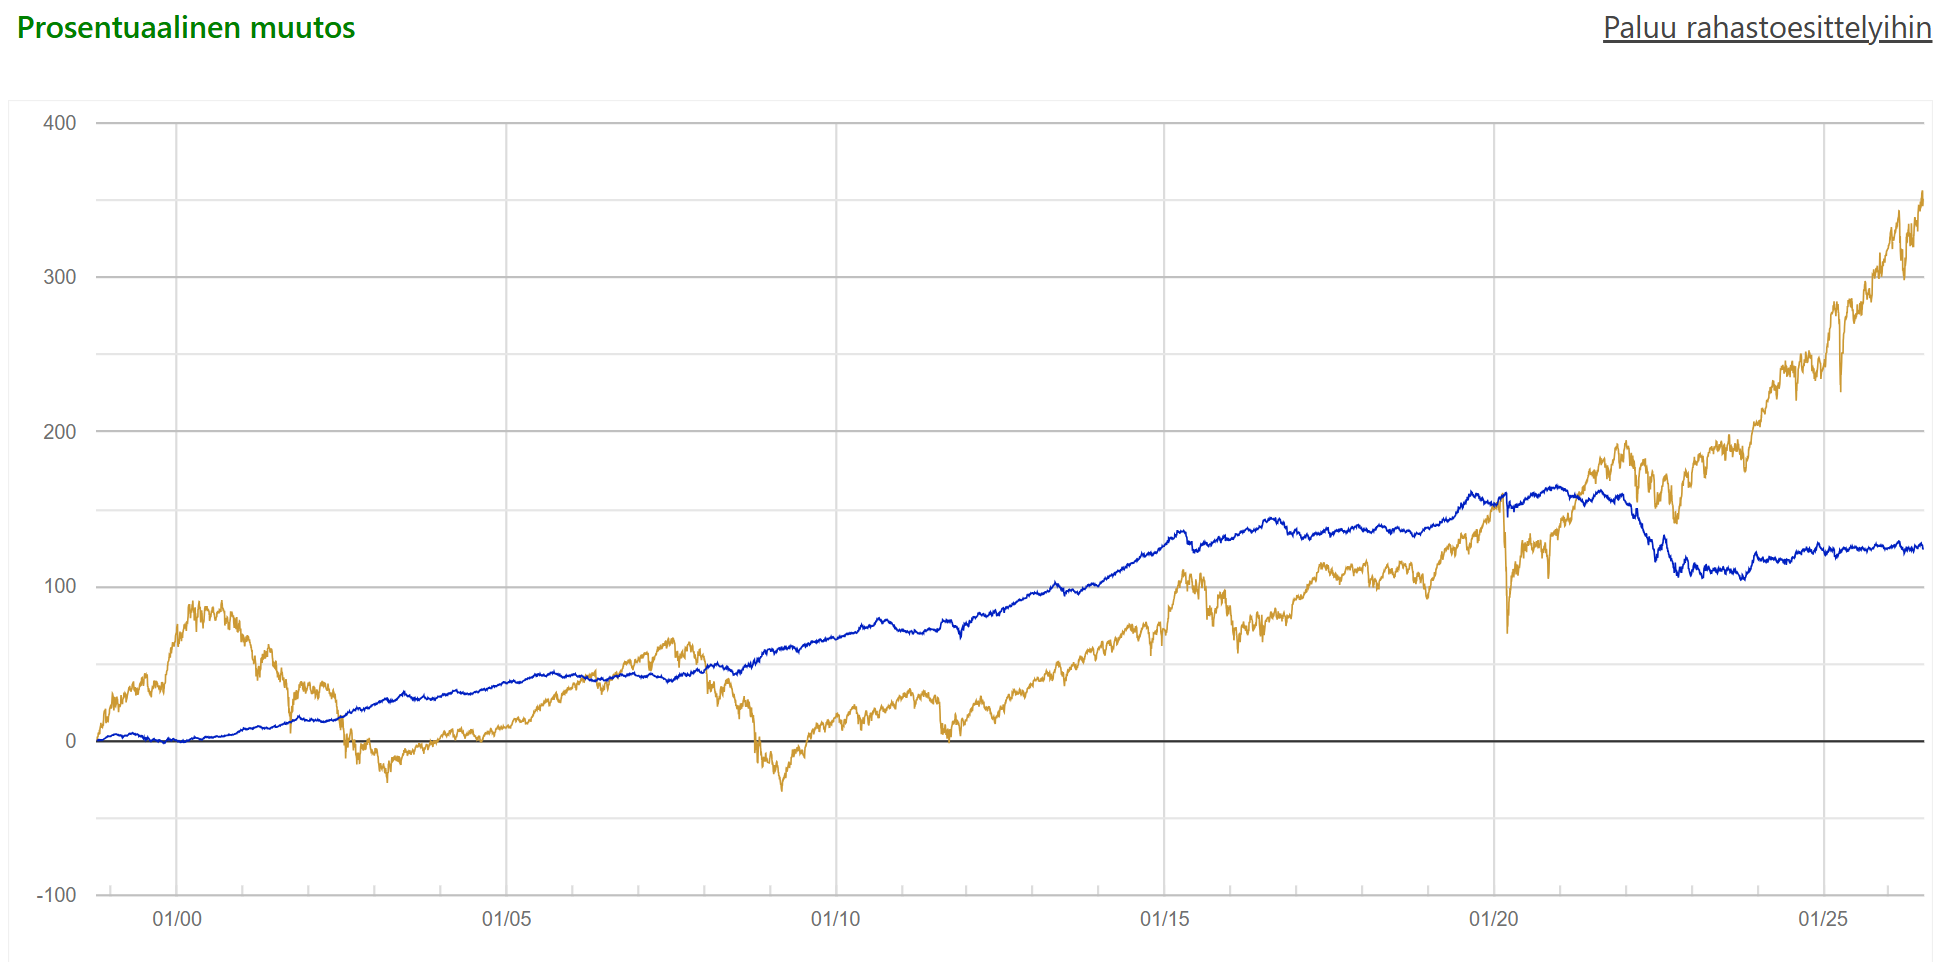
Vertasin huvikseni tuota Eurooppa-rahastoa pitkän koron rahastoon ja tulos oli aika yllättävä, jos sijoitti Eurooppa-rahastoon ja korkoihin vuonna 1998 niin vielä vuonna 2021 olisi saanut saman tuoton koroista kuin eurooppalaisista osakkeista. Siis 23 vuoden jälkeen korot ja osakkeet olivat tuottaneet yhtä hyvin ja puhutaan korkealaatuisista pitkistä koroista.
Ohessa graafi, korot sinisellä, osakkeet keltaisella:
Mitä tämä meinaa sijoitusstrategian kannalta? Ainakin sitä, että maailma osaa yllättää monin tavoin ja strategiassa kannattaa olla sopivaa väljyyttä.
Jälkikäteen on helppo sanoa, että kannatti sijoittaa Yhdysvaltoihin Euroopan sijasta mutta kun muistelee vuosituhannen vaihdetta ja varsinkin jotain 2002-2004 -ajanjaksoa niin mielikuvatasolla Eurooppa oli monin tavoin houkuttelevampi sijoituskohteena.
3 tykkäystä
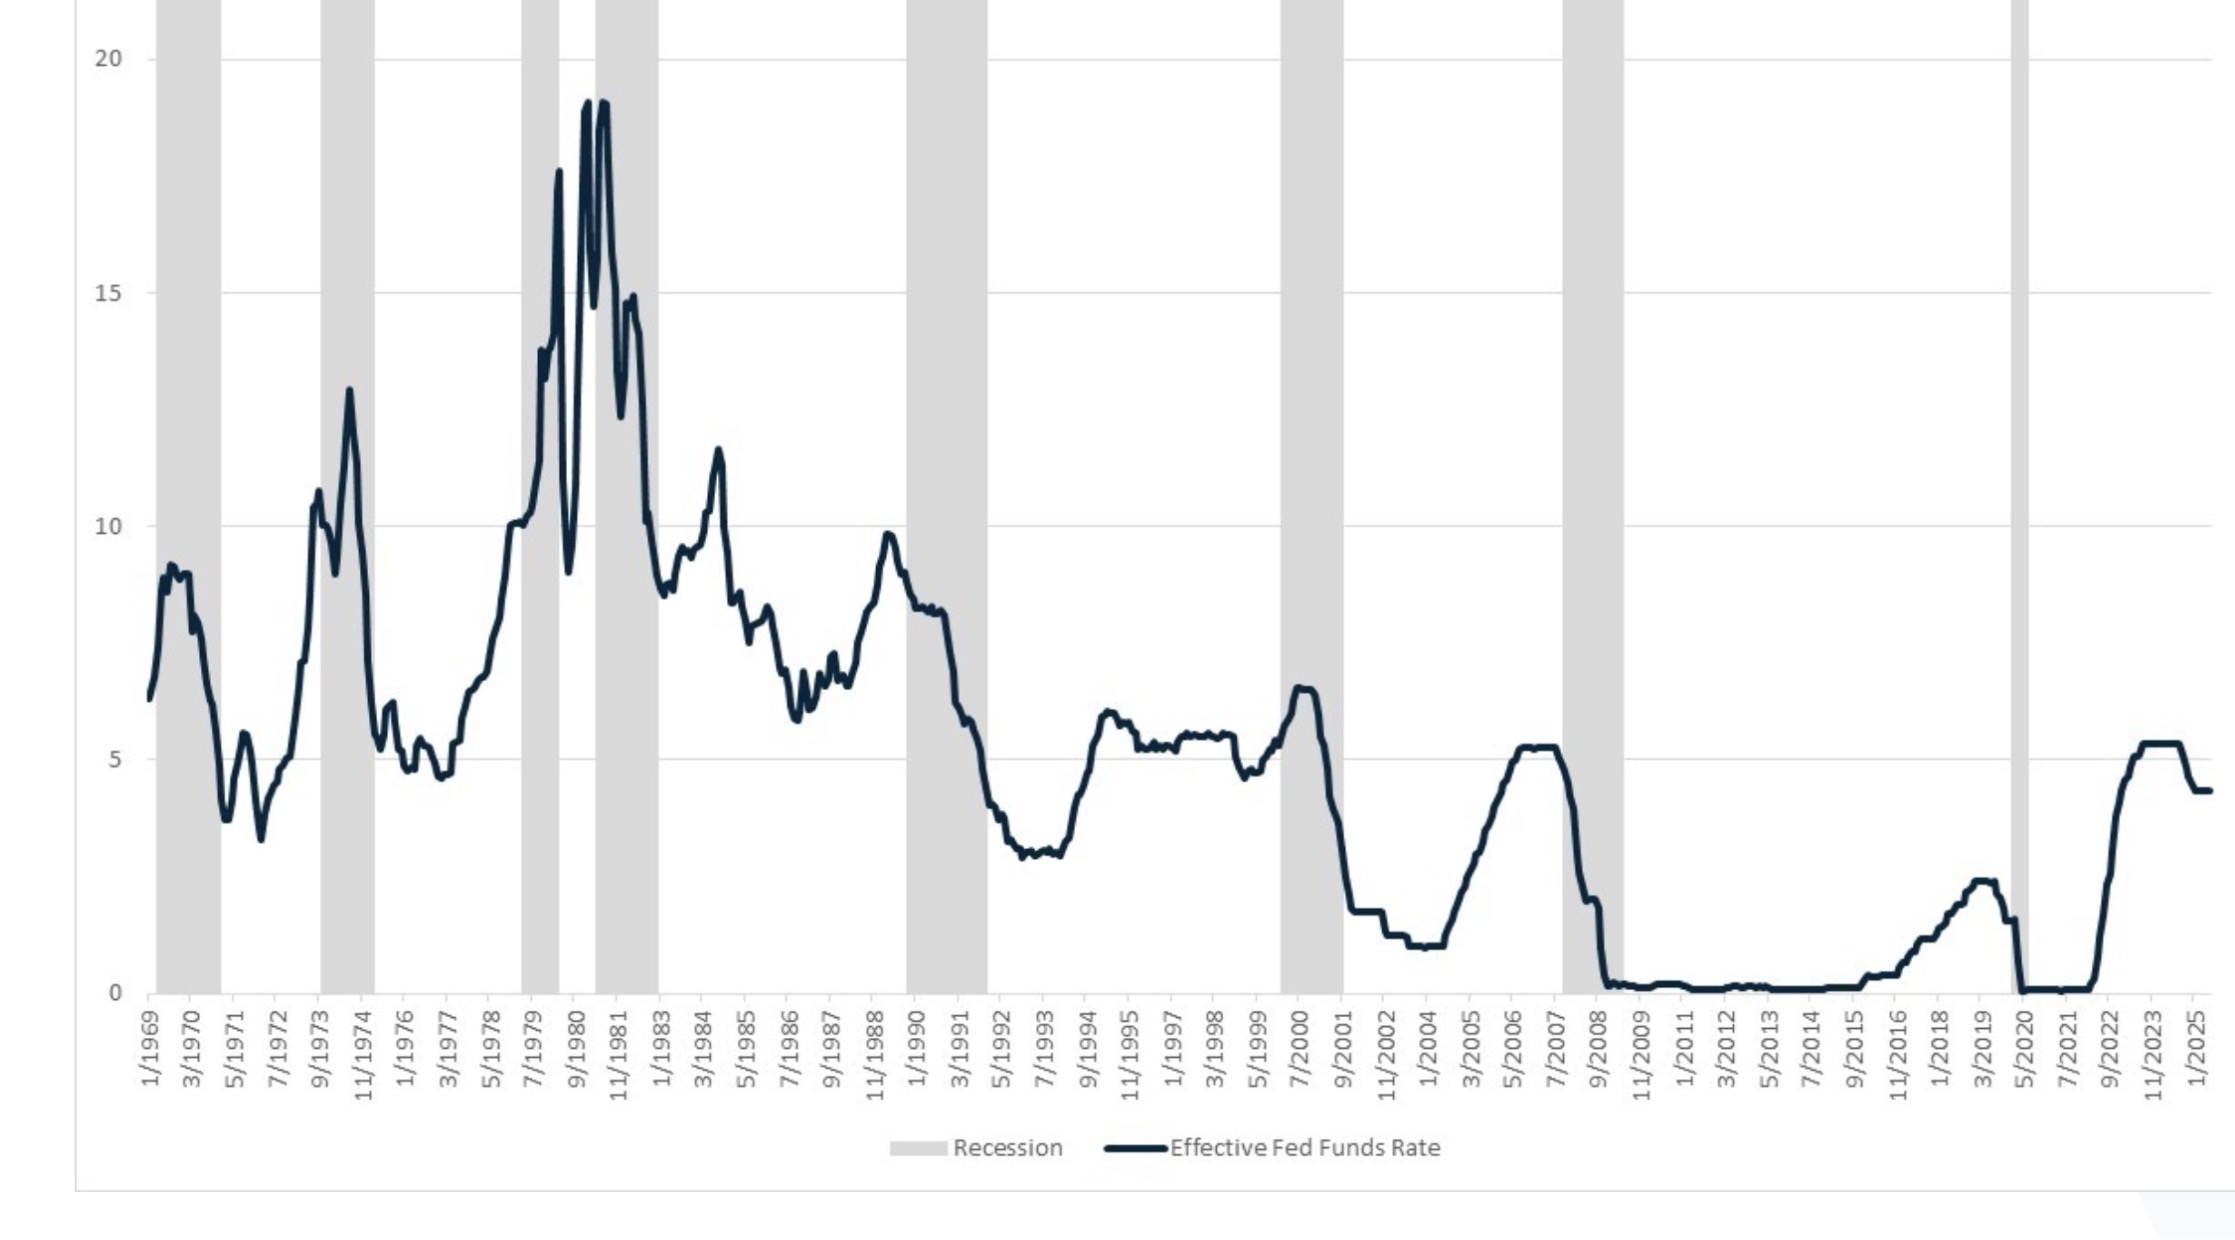
Kukaan ei osannut arvata vuonna 1998, että tulee ensin IT-kuplan puhkeaminen vuonna 2000 sekä finanssikriisi 2008 ja korot painetaan nollaan. Korkojen lasku parantaa niihin sijoittaneiden tuottoja. Korot laskivat huomattavasti:
2 tykkäystä
Ehkä vuosia sitten samasta asiasta toistaen, että tässä indeksit vastaan suorat osakesijoitukset keskustelussa unohdetaan monesti pitkäjänteisyys ja motivaatio. Tiedän monta rahastosijoittajaa/ säästäjää jotka muutaman vuoden sijoittaa, mutta sitten myyvät rahastot ja ostavat jotain materiaa. Ja tiedän taas ketä motivoi ostaa suoria osakkeita ja saavat motivaatiota niistä kun yhtöiden tuotteita/ palveluita käyttää arjessa ja muutenkin se Omistamisen tunne motivoi enemmän. (No joku ehtii ehkä jo kirjoittaa että omistaahan sitä indeksienkin kautta, mutta se tunne ei vaan ole samanlainen). Toki näin ei aina ole, mutta jos unohdetaan tommoset tilastolliset faktat niin pitää muistaa, että kumminkin pitkäjänteisyys on on se paras voittava tapa. En ole yhtään ihmistä vielä tavannut Kuka on sijoittunut parikymmentä vuotta sp500:een ja ei ole myynyt rahastoa sinä aikana (ehkä niitäkin on). Mutta tiedän Kenellä on ollut Monta kymmentä vuotta samoja Keskon ja Nordean ja muiden isojen yhtiön omistuksia
10 tykkäystä
Itse olen sijoittanut reippaasti yli 10v eikä ole kertaakaan tullut hinkua myydä mitään. Suomessa vain indeksisijoittaminen on yhä melko uusia asia. Kulttuuri on kyllä muuttumassa.
2 tykkäystä
Aloitin “oikean” sijoittamisen vuonna 1998, kun aloitin kuukausisäästämisen. Katsoin omaa salkkuani niin tilanne on kaksijakoinen, minulla on yksi hyvin pitkän ajan sijoitus (Seligson Phoebus, hankittu vuonna 2001), muuten kaikki salkkuyhtiöt ovat paljon, paljon uudempaa perua:
- Vuosi 2001: Seligson Phoebus
- Vuosi 2018: Harvia
- Vuosi 2022: Berkshire Hathaway
- Vuosi 2025: Japanilaiset yhtiöt 5 kpl*, Assa Abloy, Terveys-ETF
- Vuosi 2026: Alphabet, Ferrari, Lennar, *Tokio Marine
Eli nykyinen salkkuni ei todellakaan ole mitään osta-ja-pidä -sijoittamisen tulosta, vaan suorista osakkeista vain yksi on edes viime vuosikymmeneltä (Harvia). Phoebusta lukuunottamatta arvopaperit ovat olleet 0-8 vuotta salkussani.
Vuosien varrella salkussani on ollut ihan kaikkea mahdollista, kovista vipu-etf:stä raaka-aineisiin, kaikenlaisia rahastoja, osakkeita, jopa optioita ja osakeindeksilainarahastoa… Finanssikriisin jälkeen olen pikku hiljaa rauhoittunut mutta yhä olen yllättävän aktiivinen.
Eli oma strategiani on kyllä laatusijoittamista mutta aika herkästi vaihdan yhtiöitä. (Berkshiren peesaaminen aiheutti ison mylläyksen nyt, kun ne siivosivat salkkuaan kovalla kädellä.)
(*Viisi japanilaista yhtiötä v. 2025 ja yksi v. 2026)
2 tykkäystä
Kysymys oli ilmeisesti esitetty minulle. En hypi indeksistä toiseen, mutta lisään SPYI:hin arvo- ja pienyhtiö anomalian. (IFA:n kaltainen salkku) Lisäksi salkustani löytyy historiallisesti parhaiten tuottaneet sektorit teknologia ja lääke. Niissä on ollut korkea pääoman tuotto ja ne ovat pääoma keveitä aloja.
5 tykkäystä
Minusta strategiasi on selkeä, yksinkertainen ja edullisin rahastoin toteutettu. Jos vaan pystyt pitäytymään tuossa myös huonojen aikojen yli niin uskoisin, että tulee ihan hyvä lopputulos.
Small cappien lisääminen on hyvä tapa tasapainottaa megayhtiöiden hallitsevia suuryhtiöindeksejä. En tiedä, miksi otit nimenomaan Euroopan pienyhtiöt, etkä koko maailmaa mutta hyvä hajautushyöty siitäkin tulee.
Teknologiasektorin kova paino indekseissä on asia, mikä itseäni mietityttää. Periaatteessa sitä voisi tasata edullisilla sektori(-indeksi)rahastoilla, mutta menee vähän säätämiseksi, kun toimialoja on paljon ja 25 vuoden aikana niitä varmasti joutuisi tasapainottamaan.
Itse aloitin sijoittamisen reilu 25 vuotta sitten ja aika alussa Seligsonin innoittamana rakensin salkkua vähän samaan tapaan indeksirahastojen ja aktiivisten Venäjä- ja Aasia-rahastojen varaan. Mutta oma luonne on ollut levoton ja strategia on elänyt hirveästi vuosien varrella.
Korkoa korolle -ilmiössä suht pienetkin kustannukset kumuloituvat pitkässä juoksussa isoiksi summiksi. Itse laskisin laskurilla 25 vuodelle, kuinka paljon tuo hallinnointipalkkion ero tekisi, esim. vaikka 7% tuotto-odotuksella (eli laittaisin laskuriin 6,80% ja 6,61%). Todennäköisesti uudet sijoitukset kannattaa laittaa menemään edullisempaan rahastoon, jos ei mitään erityistä syytä ole maksaa kalliimmasta. Olemassaolevat kannattanee verosyistä johtuen pitää siellä, missä ne nyt ovat.
2 tykkäystä
Oma strategiani on vahvasti osta & pidä, minkä vuoksi rakennan salkkuani kelvollista osinkoa maksavien yhtiöiden päälle, joissa ei tarvitse tarkkailla nousuja ja laskuja. Käytännössä näitä löytyy minulle Hesulista. Selkeästi suurin omistus tällä hetkellä Nordeassa (> 10 KEUR), minkä jälkeen olen kasvattanut eniten Keskoa.
Keskoon sijoittamisen sekä oman työelämän kautta olen huomannut kiinnostuvani syvemmin kansainvälisesti kasvavista yrityksistä, erityisesti tällä hetkellä kiinnostaa esim. Kesko, Digia, NoHo, Inderes. Jälkimmäistä kahta en näistä toistaiseksi itse omista, vaikka suurella mielenkiinnolla olen seurannut. Digiaa omistajan vain, koska on entinen työnantaja. Jossain välissä kutkutti ajatus myydä kaikki, mutta nykyään yhtiön kansainvälinen kasvu kiehtoo aidosti.
Tässä taustalla vaikuttanee ajatus, että harmittaa kun Suomesta myydään firmoja ulkomaille. Niin rakastan seurata tätä toista suuntaa, että suomalaiset yhtiöt kasvavat myös epäorgaanisesti ulkomaille.
En koske siis tällä hetkellä yhtiöihin, jotka eivät ole parhaillaan strategisesti laajentamassa ulkomailla tai ovat jo niin globaaleja, että on haastavaa laajentua. Puhtaasti sen tunteen takia, että sijoittaminen on luonteeltaan itselleni hyödyllinen harrastus, ja haluan harrastuksen innostavan minua perehtymään yhä paremmin itse firmaan sekä markkinoihin. Jotkut asiat sattuvat innostamaan, jotkut ei.
Jonkin verran rahaa on kiinni myös ETF:ssä. Hetkeen en ole ostanut lisää, koska en ole keksinyt vastauksia kysymyksiin: milloin myyn, mitä teen sitten kun myyn. Jos OST:lle saisi ostettua ETF, niin sitten olisi tähänkin vastauksia.
8 tykkäystä
Mitkä ovat sinulle ne kaikkien aikojen TOP5 toteutukset, joissa suomalainen pörssiyritys on laajentunut ulkomaille ?
6 tykkäystä
Oma sijoittajapolku on vielä sen verran alkuvaiheessa ja sijoitettavat summatkin sen verran pieniä, etten ole tutustunut tähän aihepiiriin tarpeeksi monipuolisesti sanoakseni “kaikkien aikojen” mielipiteitä.
Esimerkiksi Nokia ja Kone ovat hienoja globaalisti menestyneinä yrityksiä, mutta en ole perehtynyt, miten tuo nykyisten asemien saavuttaminen on oikeasti tapahtunut. Kummastakin löytyy kirjojakin kirjahyllystä, joita pitäisi ennättää jonain vuonna lukea.
Enemmän kiehtoo tämä lähihistoria, jolloin olen itse sijoittanut ja seurannut aktiivisemmin joidenkin yhtiöiden kehitystä. Aiemmassa postauksessa nostin neljää yritystä esille, niin voisin aihetta sivuten avata, miksi juuri ne kiinnostavat:
Kesko. Aikoinaan aloin laittaa tähän pieniä summia, koska itseäni fiksumpien ihmisten mukaan on järkevä firma omistaa ja saada osinkoa. Matkan varrella oppinut sitten sijoittamisesta ja firmasta lisää. PT-kauppa on lähinnä omaa elämääni, ja olen erittäin tyytyväinen asiakas. Kansainvälisyyden puolella puolestaan minua kiehtoo tuo jatkuva laajentuminen. Pidän myös kiinnostavana, ettei koko yhtiö ole yhden toimialan varassa, ja itsekin opin seuraamalla uutta. Tykkään omistaa ja kasvaa sijoittajana matkan varrella, sopii erinomaisesti osta & pidä -strategiaani.
Digia. Sijoitin joitain satasia töissä ollessa, jolloin olin huomattavasti nuorempi ja naiivimpi. Ollut sen jälkeen jatkuvasti lievästi punaisella niin en hankkiutunut eroon. Aloin seurata yhtiötä sitten tarkemmin, kun piti päättää, ottaisinko OST:lla suoraa häviötä vaiko odottaisinko.
Digia tuntuu olevan hyvin vakaa yritys, monesti luokkaa “ei tuoksu eikä maistu” vaikkapa Goforeen ja Vincittiin verrattuna. Tasaista kasvua, hyvin vahvoja ja merkittäviä asiakkuuksiakin, mutta osake polkenut paikallaan. Hiljalleen kuitenkin on alettu laajentaa ulkomaille. Uskon tähän Digian maltillisuuteen pitkällä tähtäimellä. Kiinnostava seurata, toivottavasti aikanaan näkyy kurssissakin. Osingon suhteen ei parhaimmaista päästä, mutta tässä reilun 30 v iässä on aikaa vielä pienellä summalla katsella tätäkin kehitystä. Ja loppupelissä arvostan vakaata kasvua enemmän kuin vuoristorataa.
NoHo. Itselleni tuli yllätyksenä, että kiinnostuin tästä. Katsoin joskus yhtiöhaastattelun aikani kuluksi, ja se olikin erittäin kiinnostava. Mielenkiintoista oppia jatkuvasti lisää alasta ja seurata NoHon matkaa. En ole vakavasti miettinyt omistamista, mutta osinkotuotto näyttäisi riittävältä osta & pidä -strategiaani, mitä nyt vilkaisin. Ehkä joskus pienemmällä summalla.
Inderes. Kiinnostuin yhtiöstä kunnolla pari vuotta sitten, kun törmäsin Inderes playbookiin. Arvot resonoivat omieni kanssa. Kansainvälistyminen ja strategian päivittyminen eri liiketoiminta-alueille hyvin mielenkiintoisessa vaiheessa, eli seuraavat pari kolme vuotta erittäin kiinnostavaa aikaa. Oma salkku alkaa hajoilla pienemmissä omistuksissa eri suuntiin, joten en todennäköisesti osta & pidä -strategiallani lähtisi tähän. Ehkä tulevaisuudessa pienemmällä summalla, jos strategia alkaa kunnolla purra kansainvälistymiseen numeroiden kannalta. Paitsi jos olisin työntekijä, niin silloin osakesäästöt menisi todennäköisesti ykkösenä henkilöstön osakesäästöohjelmaan.
Meni nyt tarkoituksella kysymyksen ohi, mutta avannee paremmin omaa ajatusmaailmaa, mistä olen kiinnostunut tässä kansainvälistymisessä ja omassa strategiassa. Eli yritysten historiaa ei ole tullut kummemmin tutkittua, ja ylipäätänsäkin seuraan sen verran harvoja eri yrityksiä, että nykyisillä sijoitussummilla ja -aktiivisuudella katselen nykyään enemmän ensin osinkoja ja sitten pohdin, haluaisinko omistaa kyseistä yhtiötä näillä näkymin maailman tappiin.
Edellisessä viestissä en huomannut mainita, että sijoitushorisontti on elämän salliessa vähintään 20–30 vuotta. Jos eläkkeeseen asti niin yli 30. Näkee lähempänä. Työelämän jälkeen osingoilla toivottavasti laadukkaampia eläkepäiviä. Työelämän varrella koetan löytää tasapainon elämästä nauttimisen ja sijoittamisen välille, koska jos terveys ei kestäisikään eläkkeeseen asti, niin haluan silloinkin ehtiä nauttimaan ajastani pallon päällä.
4 tykkäystä
Riippuen toki ETF:stä, mutta varsinkin indeksi-ETF:ien suhteen toimii hyvin sama osta & pidä, myyminen sitten kun rahaa käyttää johonkin muuhun kuin sijoittamiseen (jos tarvitsee/haluaa). Yhtälailla pidemmällä sijoitushorisontilla voi jättää tarkkailematta nousut ja laskut.
3 tykkäystä
Yleisemmin, kun puhutaan buy & hold -strategiasta niin pitkässä juoksussa indeksien ja osakepoiminnan välillä on valtava ero:
- Osakepoiminnassa valitaan joukko yhtiöitä, jotka pidetään salkussa. Yhtiöitä vaihdetaan vain, jos itse haluaa syystä tai toisesta vaihtaa.
- Indeksisijoittamisessa sen sijaan valitaan joukko yhtiöitä, joiden painot ja itse yhtiötkin vaihtuvat ajan mittaan. Indeksit “elävät” koko ajan, yhtiöitä tulee ja menee ja niiden painot elävät.
Indekseissä yhtiöt vaihtuvat ja esim. S&P500-indeksi tänä päivänä on erilainen kuin mitä se oli 20 vuotta sitten. Ja 20 vuoden päästä indeksirahasto on taas erilainen kuin tänä päivänä.
Eli osta-ja-pidä -strategia suorilla osakkeilla on aivan eri asia kuin indekseillä.
Tämä näin yleisenä huomiona, kun puhutaan osta-ja-pidä -strategiasta.
Edit. Tässä vielä menneitä ja nykyisyyttä, S&P500-indeksin top 10 silloin 20 vuotta sitten ja nyt:
Vuonna 2006:
The 10 largest companies by market capitalization were:
ExxonMobil, General Electric, Microsoft, Citigroup, Bank of America, Procter & Gamble, Johnson & Johnson, Altria Group, Walmart, and Pfizer.
Nyt 2026 (listassa 11 riviä, kun Alphabetilla on kaksi osakesarjaa):
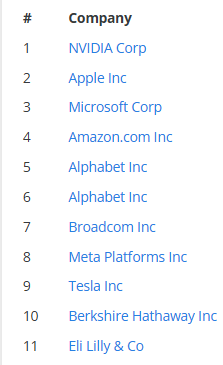
Kuten näkyy niin 20 vuodessa on tapahtunut paljon muutoksia. Top 10 on yhtä yhtiötä lukuunottamatta vaihtunut kokonaan.
4 tykkäystä
Hyvinkin totta. Itse ajattelen, että poimitut osakkeet vaativat enemmän seurantaa, jos jotain yksittäiseen yritykseen tai alaan liittyvää jopa perustavanlaatuisestikin muuttuu. Makro/indeksitasolla toki myös heiluntaa, mutta ainakin toistaiseksi harvemmin (laaja-alaiset) indeksit jääneet sukeltamaan (vaikka kylmiäkin kausia ollut, joista kuitenkin noustu, toisin kuin yksittäinen yritys voi mennä pysyvämminkin kuralle).
4 tykkäystä
Tässähän voisi huvikseen tarkastella sijoitusstrategiani pätevyyttä nykypäivään 2,5 vuoden takaa.
Kyllä, näinhän se etenee maaliin asti ja matkaan hyppäsi myös Euroopan indeksi 1,5 vuotta sitten. Elämäntilanteeni ei näihin vaikuta, korkeintaan kk-säästön summa muuttuu.
Kyllä, tämä on itselleni miellyttävin ja huolettomin tapa sijoittaa hajauttaen Helsingin pörssin ulkopuolelle.
AOT:n osalta tämä pätee jo tätä kirjoittaessa 52%:lla, mutta AOT+OST yhdistettynä puhutaan noin 35%:sta. Tämä tulee täyttymään kuin itsestään jo paljon ennustettua aikaisemmin, kiitos korkoa korolle -ilmiön ja yhä 20+ vuotta jatkuvin kk-säästöin.
Jep, tämä ei tule muuttumaan. Antaa sahata suuntaan ja toiseen, mutta ajallisen hajautuksen pienet lisäostot jatkuvat tuttuun tapaan. Isosti en osaa, halua tai uskalla ostaa kerralla mitään osaketta, eikä ole tarvettakaan, ei oikeastaan mahdollisuuttakaan. Tämä on hyvä just näin. Ei vaikkapa 100 kpl kerralla, vaan mieluummin 10x10 kpl silloin, kun itselleni sopii.
Näin se on mennyt ja näin se tulee myös menemään. Vain AOT:n yhtiöiden osingoilla sallin itselleni niiden osittaisin käytön muuhunkin, OST:n osalta kaikki luonnollisesti sijoitetaan takaisin.
Tämä on ollut lähes vain ja ainoastaan näin, nimenomaan pieniä lisäostoja ajallisesti hajautellen. Myyntejä ollut nyt Neste ja Nokian Renkaat, malliesimerkkejä molemmat, että olisi kannattanut molempia pitää, mutta kokonaisuuteen vaikutus on mitätön. Peilikaapin edessä morjestaa jatkossakin sangen tyytyväinen sijoittaja.
Omissa neutraaleissakin arvioissani nykytahdilla 500 000 € sijoitusvarallisuus ilman asuntoa täyttyisi jo 2038, asunnon kera 500 000 € nettovarallisuus 2036. Olen vuosi vuodelta ylittänyt varallisuusarvioni, joko en osaa jotain tai olen aivan liian pessimistinen…
Se on just näin, minun sijoitustarinani, minun valintani ja minun matkani kohti maaliviivaa.
Jos jossain olen mestari, niin juuri tässä. Sijoituksissani on lopulta kiinni vain sitä ylimääräistä rahaa, joka ei vaikuta elämiseeni millään tapaa juuri tällä hetkellä ja jonka olen halunnut päästää töihin. Minun arkeani se ei hetkauta, sama se, onko sijoitettuna kolmi- vai kuusinumeroinen summa, antaa jojoilla vain.
Kaikki bonukset, lomarahat ja veronpalautukset vuodesta 2017 lähtien olen sijoittanut, koska ne on nimenomaan sitä ylimääräistä kuukausipalkan päälle tulevaa, joita ilmankin olisin pärjännyt. Tämän lisäksi jokaisesta nettopalkasta sijoituksiin menee 40-60% vaihdellen sen mukaan, miten olen hemmotellut ja huvitellut kuluvana kuukautena, koska ylimääräisestä rahasta pitää osata myös nauttia tässä ja nyt pörssin ulkopuolella. Saatan jopa FIREttää vahingossa, mutta sallin sen itselleni, vahinkoja sattuu…
26 tykkäystä
Kävin läpi AI:n kanssa osinkosalkkuni kehitystä noin 44 kuukauden ajalta, tässä lyhyt yhteenveto:
Salkun kokoonpanossa huolestuttaa, että osinkojen jakosuhde on noussut 56,6 %:sta 84,2 %:iin samalla kun aggregoitu Sustainable Growth Rate (SGR) on laskenut 10,9 %:sta 3,25 %:iin. Ensivaikutelma oli, että salkku olisi muuttunut kasvusalkusta lähes puhtaaksi tulosalkuksi.
Keskustelun edetessä kuva kuitenkin tarkentui. SGR huomioi lähinnä yhtiöihin jätetyt voittovarat, mutta ei omien osakkeiden ostoja. Useat suurimmat omistukseni, kuten ABB, Aflac, Ross Stores, Sampo, Nordea, Atlas Copco, Philip Morris ja Altria, palauttavat pääomaa myös takaisinostojen kautta. Lisäksi useiden REIT-yhtiöiden kasvua ei kuvata hyvin perinteisellä SGR-mittarilla.
Mielenkiintoisesti Gordonin malliin perustuva osinkokasvuennuste oli 4,39 %, eli selvästi korkeampi kuin 3,25 %:n SGR. Tämä nähtiin kuitenkin melko uskottavana erona, ei varoitusmerkkinä. Kun huomioidaan takaisinostot, laadukkaat osingonkasvattajat sekä 21 %:n indeksirahasto-osuus, salkun todellinen osakekohtainen kasvukyky voi (AIn mukaan) olla lähempänä 4–6 %:a kuin pelkkä SGR antaa ymmärtää.
Johtopäätös:
Tärkein oppini eläköitymistä lähestyvänä sijoittajana oli, että kun varallisuustavoite on jo saavutettu, maksimaalinen kasvu ei ole enää tärkein tavoite. Oleellisempaa on luotettava ja kasvava kassavirta, ostovoiman säilyminen sekä laadukkaat yhtiöt. Tässä vaiheessa pelkkä SGR ei välttämättä kerro koko totuutta, vaan osinkokasvu, omien osakkeiden takaisinostot ja kokonaisosakkeenomistajatuotto voivat olla yhtä tärkeitä mittareita.
23 tykkäystä
2025 Elokuussa postasin:
Terve,
Kävin tätäkin ketjua läpi yrittäen saada käsitystä mikä olisi sopiva käteispaino itselleni ja mitä teillä muilla on.
Aloin kokoamaan 2024 osakesalkkua. Ajatuksena (strategiana) oli saada inflaatiota vastaan tuottoa ja koota noin 100ke tylsä, hitaasti tuottava salkku.
Nesteen omistus salkussa kävi 80%,
Suomi salkku 2025 elokuussa 115ke, 6 osaketta, vahva yksittäispaino Nesteessä.
______
2026 Elokuussa
2026 aikana, koska sain Nesteestä erittäin hyvät tuotot, päätin yrittää nostaa salkun koon 200ke (mukaan laskettu dollari-sijoitukset jotka olivat noin 22k$ tässä vaiheessa) ja mielummin jo tänä vuonna koska bull-markkina tuntui jatkuvan ja valuuttoja paljon talouskoneissa voiteluaineena.
Olin sijoittanut QT grouppiin 3000kpl (lähes 50% salkusta) eli taas erittäin vahva keskittyminen, sijoitus perustui 1.) QT olevan jonkin verran AI suojassa 2.) AI disruptio tulee QT koskevaksi joskus myöhemmin 3.) Suuri short % + lasku =>
eli downside riski pienempi kuin upsiden. Nyt ylisuuruus purettu, 600kpl jäljellä.
Seuraavat targettini ovat:
1.Salkun koko 200ke → 500ke
2.Yksittäinen osake omistuksena yli 100ke
3.Pääomatuloa verotuksessa yli 100ke (jokin vuosi)
Annan itselleni aikaa tähän noin 10v, tavoitteen pitää olla kova (ilman lisäsijoituksia ~10%/vuosi).
Keinot:
Siirryn indeksisijoitus puolelle, parkkeeraan rahoja eri ETFiin (ensimmäinen 8ke maailma ETF laitettu) ja teen mahdollisimman vähän swing ja momentum treidausta, mutta suurilla panoksilla ja stop/loss, jos paikkoja aukeaa. Voin pitää pitkiä taukoja ilman treidausta.
Sijoitan pienemmillä summalla (kokonaisuuteen verrattuna) OST kautta. Esim tällä hetkellä DT uskon olevan vielä hyvä sijoitus, samoin loppujen QT)
Selvitän mahd lainoitusten avulla treidausta, ETF sijoituksia vastaan lyhytlainoitus.
Tällä vastaan vuosi sitten esittämääni kysymykseen kuinka paljon pitäisi olla varoja markkinoiden ulkopuolella. Mielestäni härkämarkkinassa 100% hyvä paino (mutta ei tämä härkä ikuisesti jatku).
Ylläolevaan strategian valintaan vaikutti monien pelkästään fundaan perustuvien sijoitusten epäonnistumiset - sekä minulla että muilla. Olen enemmän turvassa kontra-swingeilläni ja momentum treidauksella ainakin bull aikoina, ja indeksien jauhaessa tuottoa. Olen myös valmistautunut olemaan kokonaan ulkona markkinoilta suorilla osakesijoituksilla.
Ps. AI sparraus ollut itselleni hyödyllistä. Gemini esim arvasi QT Q2 kurssivaihtelua (myyntitoimareita laittaessa) lähes täydellisesti vrt OP 5-10% kurssinousua, toteutui +25%
Pps. Haluan käydä kauppaa ja keskittyä johonkin sijoitukseen isoilla panoksilla jotta mahd voitto on tuntuvaa ja vaivan & ajankäytön arvoista.
Ppps. Olen ehkä hieman uhkapeluri ,fatalisti & dopamiinikin voi vaikuttaa sijoittamisessa. Tuntuu ettei rahalla ole niin väliä, eli nukun aina hyvin. Toivon myös tekeväni jotain muuta kuin markkinoiden seuraamista ja sparrausta ja tunnustan tuurillakin olevan osuutta onnistumisissa → indeksisijoittajaksi.
8 tykkäystä
Samaa mieltä. Itse en tee tätä yhtiötasolla, vaan omaisuuslajitasolla. Lähinnä apuna siihen, mikä olisi sen salkun sisältö esim 55-60-vuotiaana, kun ajattelin jäädä töistä pois vapaaherraksi eli missä suhteessa osake-ETF:iä, korkolappuja, raaka-aineita, metsää ja kiinteistöjä yms. Ja mikä on sijoitussuunnitelma, jolla siihen päästään.
No nyt kävi niin että myin ensiasuntoni joka on ollut minulla “sijoitusasuntona” viimeiset 5 vuotta. Yritin katsella mihin ketjuun tämä kuuluisi, mutta kai tämäkin strategia kysymys on. Miten allokoisit nyt tässä hetkessä 60t€ sijoituksiin. Hitaasti markkinoille valuttaen vai muutama kerta pompsina? Tuo määrä on minulle jo aika suuri sijoitus ja ajoitus saattaa vaikuttaa paljon tuollaisen summan tuottoon jos kerralla sijoittaa (ajoitus). Summa vastaa noin 6 vuoden kuukausisäästön summaa minulla. Pieni houkutus on myös palkita itseäni ja ostaa jotain kivaa 
1 tykkäys